


镍价刚涨就回落,印尼限产为何不灵了?

产联社编辑 | 开蓉蓉
图片由AI生成
11月18日凌晨,镍价突然涨了。
沪镍NI2612合约夜盘一度冲至125120元/吨,收涨3.04%;伦镍上一交易日上涨3.75%。但反弹没能持续多久。到了18日日盘,沪镍涨幅收窄至1.56%,从夜盘高点回落3130元/吨。
这轮反弹背后,印尼接连释放收紧镍矿供应的信号,巴西镍铁项目也传出潜在停产风险。
按理说,供应可能减少,对长期低迷的镍价应该是好消息。可市场似乎并不急着相信。
更耐人寻味的是,印尼已经掌握全球大部分镍矿供应,拥有影响全球镍市场的能力,却迟迟难以摆脱供应过剩的困扰。年初想限产,年内又增加配额;如今再次提出控制供应,市场却开始追问实际减产能否兑现。
印尼越想让镍价上涨,一个问题反而越难回避:它真的舍得减产吗?
一、印尼想限产,却又不敢限得太狠
印尼现在面临一个有些尴尬的局面:镍生产得太多,价格涨不起来;可真要减少生产,又担心自己的冶炼厂没有足够的矿石。
这不是假设,而是今年已经发生过的事情。
2026年初,印尼曾计划将全年镍矿生产配额控制在2.6亿至2.7亿湿吨。简单来说,就是通过限制矿山开采,减少进入市场的镍矿供应,希望借此支撑持续低迷的镍价。
但问题很快出现了。过去几年,印尼吸引大量企业在当地建设镍冶炼厂,这些工厂每天都需要消耗大量矿石。如果矿山开采受到严格限制,部分冶炼厂就可能面临原料不足的压力。
于是,印尼又增加了配额。标普全球商品资讯11月2日报道称,2026年修订后的镍矿生产配额已升至约2.9亿至3亿湿吨。也就是说,原本想通过减少开采支撑价格,最终却不得不为保障冶炼厂生产而放宽限制。
为什么少开采一些矿石,会带来这么大的影响?
东证期货此前给出了测算。在需求、进口量和配额使用率等条件不变的假设下,如果全年配额为3亿湿吨,印尼镍矿只有约500万湿吨的理论盈余;如果配额降至2.4亿湿吨,就可能出现约4900万湿吨的理论缺口。
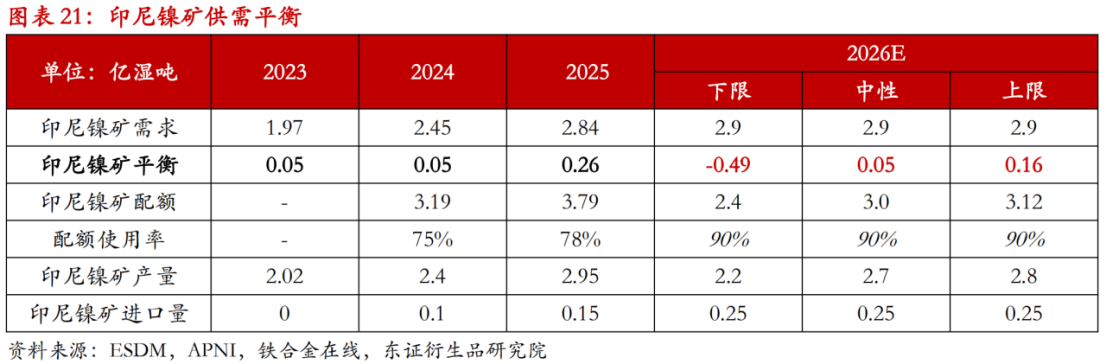
这些数字并不是实际发生的短缺,而是在说明一个问题:印尼的镍矿供应看似庞大,但当地冶炼厂同样需要消耗大量矿石。配额一旦收得太紧,首先受到影响的可能就是本国的加工企业。
这让印尼陷入两难。放任矿山继续增产,全球镍供应压力难以缓解;严格限制开采,又可能影响本国冶炼厂的生产、就业和出口收入。
进入11月,印尼再次提出收紧2027年镍矿生产配额。能源与矿产资源部长巴赫利尔表示,应通过年度工作计划与预算审批制度(RKAB)控制供应,避免过量生产持续压低价格。但印尼官员也强调,制定配额时必须考虑国内冶炼厂的原料需求。
截至11月18日,2027年最终配额尚未公布。市场并不怀疑印尼希望改善镍价,真正的问题是:当支撑镍价与保障本国冶炼厂生产发生冲突时,印尼究竟愿意牺牲多少产量?
二、印尼最大的对手,是自己建起来的冶炼厂
印尼今天面临的难题,很大程度上是过去几年产业扩张的结果。
以前,印尼主要向海外出售镍矿,赚的是卖矿石的钱。2020年全面禁止镍原矿出口后,印尼希望把更多加工环节留在国内,让企业不仅在这里采矿,还要在这里建厂、生产镍产品。
这套政策确实取得了效果。大量中国企业和国际资本进入印尼,建设镍铁厂、不锈钢厂和电池材料项目。印尼不再只是全球重要的镍矿供应国,还逐渐成为全球镍加工产业的中心。
规模究竟有多大?伯恩斯坦预计,2026年印尼约占全球镍供应的60%,到2030年可能进一步升至70%。数字足以说明,全球镍市场越来越离不开印尼。
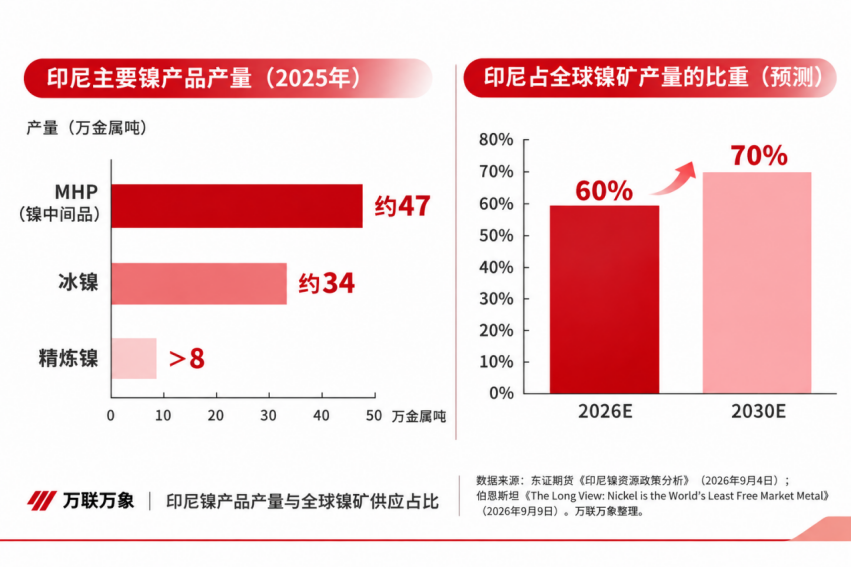
问题也恰恰出在这里:印尼原本希望通过建设更多冶炼厂提高资源价值,却没想到,越来越多的加工产能也让全球镍供应持续增加。
过去,印尼的镍矿主要用于生产镍铁,最终进入不锈钢产业。后来,随着湿法冶炼技术的发展,部分原本用于生产镍铁的红土镍矿,也能够被加工成电池材料所需的中间产品。换句话说,同样是印尼的镍矿,如今有了更多加工用途,也吸引了更多项目投资。
对印尼而言,这当然是产业升级。但对全球镍市场来说,新增项目不断投产,意味着镍产品供应持续增加。如果下游需求增长跟不上,价格就容易受到压制。
这里有一个容易被忽略的区别:镍矿供应偏紧,不代表镍产品已经短缺。
矿石是冶炼厂的原料,镍铁、精炼镍等则是加工后的产品。印尼限制矿石开采,可能首先推高冶炼厂的原料成本。但如果市场上的镍产品仍然充足,下游采购需求又没有明显改善,镍价就未必持续上涨。
更麻烦的是,一些新增项目仍在建设或逐步释放产能。即使部分成本较高的老厂减产,新厂增加的产量也可能抵消这些减量。印尼可以通过审批制度限制矿山开采,却很难让已经投入大量资金建设的冶炼厂主动停下来。
过去,印尼靠建设冶炼厂改变了全球镍市场;如今,这些冶炼厂又成了它控制供应时最难绕开的约束。
三、矿石可能变少,镍却未必短缺
印尼不断释放限产信号,但真正需要购买镍的企业,似乎没有那么着急。
11月18日,国内1号精炼镍现货均价上涨2850元/吨,达到124000元/吨。不过,价格上涨并不意味着现货市场同步走强。当天,金川1号镍相对于期货基准价格的平均升水下降250元/吨,至2250元/吨。简单来说,镍价虽然涨了,但现货相对期货的价格优势反而有所减弱。
这反映出一个值得注意的反差:期货市场开始交易未来供应收紧的预期,现货价格却没有表现出同样强劲的上涨动力。SMM当天的市场分析也指出,现货采购仍然偏谨慎。
库存提供了另一条线索。国泰君安期货11月17日报告数据显示,截至11月16日,LME镍显性库存为27.27万吨,上期所镍显性库存为8.87万吨,合计约36.14万吨。虽然交易所库存不能代表全球全部镍供应,也不能仅凭绝对数量判断过剩程度,但至少说明,市场仍有一部分可见库存可以缓冲短期供应扰动。
更关键的是,下游需求并没有出现足以迅速消化新增产能的明显变化。
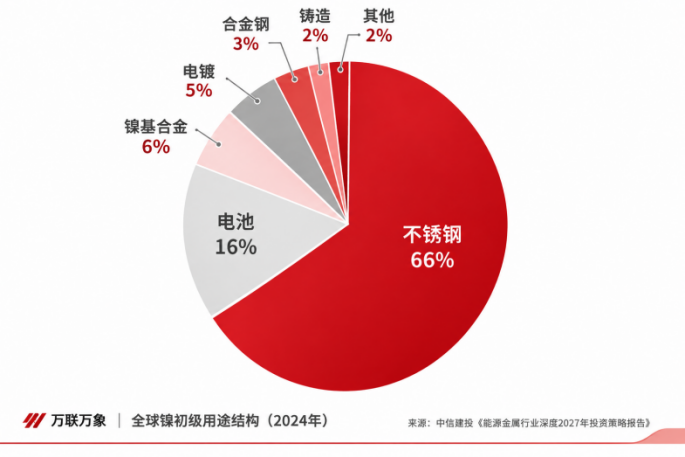
不锈钢仍是全球最大的镍消费领域。对于钢厂来说,是否增加采购,首先取决于订单、利润和库存,而不是印尼官员又释放了什么政策信号。如果终端需求没有明显改善,即使原料价格上涨,钢厂也未必愿意主动补库。
新能源汽车市场的情况同样发生了变化。过去,市场普遍期待电动车快速增长带动镍需求,但随着磷酸铁锂电池扩大应用,这种关系已经不再那么直接。三元电池需要镍,磷酸铁锂电池则不需要。电动车卖得越来越多,并不意味着镍消费一定以相同速度增长。
伯恩斯坦预计,2025年至2030年全球镍需求年均增长约2.8%,不锈钢仍将是最大的终端消费领域。这意味着,镍需求并非没有增长,而是增长速度可能不足以迅速消化过去几年形成的供应能力。
与此同时,一些成本较高的海外镍项目已经面临退出压力。11月18日,SMM援引相关消息称,如果欧盟否决英美资源集团向五矿资源出售巴西镍业务的交易,Barro Alto和Codemin两个镍铁项目可能进入维护停产状态。两个项目2025年合计生产镍约3.97万金属吨,但目前还没有形成实际减产。
这让镍市场出现了一个值得关注的变化:一些高成本项目可能逐步退出,印尼部分新增项目却仍在释放产能。未来供应究竟会减少多少,不能只看哪些工厂准备停产,还要看新增产量能否抵消这些减量。
因此,印尼限产能否真正改变镍市场,关键不只是矿石少开采了多少,而是最终镍产品供应能否减少,以及下游需求能否消化现有库存。
在这些变化真正发生之前,供应收紧的消息可以推动镍价反弹,却未必足以支撑持续上涨。
四、印尼或许并不希望镍价涨得太高
印尼希望镍价上涨,但它真的希望价格持续大涨吗?
伯恩斯坦在梳理印尼政策表态时提到,每吨1.8万至2万美元是印尼方面希望看到的镍价水平。
这透露出一个值得关注的政策取向:印尼想要的,可能不是镍价暴涨,而是让价格回到能够支撑本国产业盈利的水平。
原因并不难理解。镍价太低,矿山和冶炼厂利润受到挤压,印尼虽然拥有全球最大的镍供应规模,却未必能够获得与之匹配的经济收益。但如果价格持续大涨,澳大利亚、加拿大等地区原本因成本过高而难以盈利的项目,又可能重新具备生产条件。
这意味着,印尼通过限制供应推高价格,最终也可能为竞争对手创造恢复生产的机会。价格越高,其他国家重新投资镍项目的动力就越强,印尼过去几年建立的成本优势和市场份额也可能受到挑战。
对印尼而言,最理想的结果或许不是让镍价一路上涨,而是在改善本国产业利润的同时,继续保持对全球供应的影响力。
但问题在于,印尼可以影响供应,却很难独自决定价格。全球镍市场究竟已经接近供需平衡,还是仍然面临长期过剩,目前也没有一致答案。
中信建投本月初报告预计,全球原生镍市场可能从2025年过剩28.3万吨,转为2026年小幅短缺3.2万吨。这意味着,随着印尼供应约束加强、部分高成本产能退出,镍市场可能正在接近周期底部。
伯恩斯坦的判断则更为谨慎。该机构认为,未来十年全球镍市场仍可能维持适度过剩,主要原因是印尼新增产能继续释放,而电池技术路线变化又限制了镍需求的增长空间。
两种判断并不一定矛盾。短期供应收紧可能推动价格反弹,但只要新增产能还在释放,镍市场就很难仅凭一次限产政策彻底扭转供需格局。
这也决定了2027年印尼镍矿配额的重要性。如果配额明显收紧,并进一步迫使冶炼企业减少生产,海外高成本项目又陆续退出,镍市场的供需关系就可能逐步改善。反过来,如果印尼为了保障本国工厂运转再次增加配额,而新增项目继续投产,那么供应压力仍可能持续。
回到11月18日的行情,夜盘涨逾3%、日盘回吐部分涨幅,还不足以证明印尼限产政策已经失效。但这轮反弹揭示了一个更深层的矛盾:印尼对全球镍供应的影响力越来越大,支撑镍价上涨却面临越来越多的约束。
过去,印尼释放限产信号,往往能够引发市场对供应收紧的担忧;如今,市场更关注这些政策最终能够减少多少实际产量。
印尼可以决定批准多少矿石开采,却无法轻易决定全球需要多少镍,也无法让已经建成的产能一夜之间消失。
信息来源:上海有色网(SMM)、标普全球商品资讯;中信建投证券11月10日、国泰君安期货11月17日、东证期货9月4日及伯恩斯坦9月9日研究报告。免责声明:本文仅供产业研究与市场信息交流,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。