


印尼镍矿配额削减三成,全球镍市却转向过剩

产联社编辑|开蓉蓉
图片由AI生成
印尼把镍矿生产配额砍了近三成,全球镍市却从短缺预期转向过剩。
10月13日,INSG公布预测,将2026年全球原生镍市场由此前预计短缺3.2万吨,调整为过剩1.9万吨。2027年过剩规模预计扩大至7万吨。
需求端同样在改写镍的增长逻辑。SNE Research数据显示,2026年1至8月,不含镍的磷酸铁锂电池装机份额升至57.3%,新能源汽车增长对镍需求的拉动正在减弱。
限产为何未能收紧供应,需求结构又在如何变化?镍产业链企业又该如何应对?
一、印尼配额削减近三成,镍金属供应未同步收缩
印尼是近年来全球镍供应扩张的重要来源。2020年实施镍原矿出口禁令后,大量资本进入当地建设镍铁、不锈钢及电池材料项目,印尼在全球镍产业链中的地位持续提升。
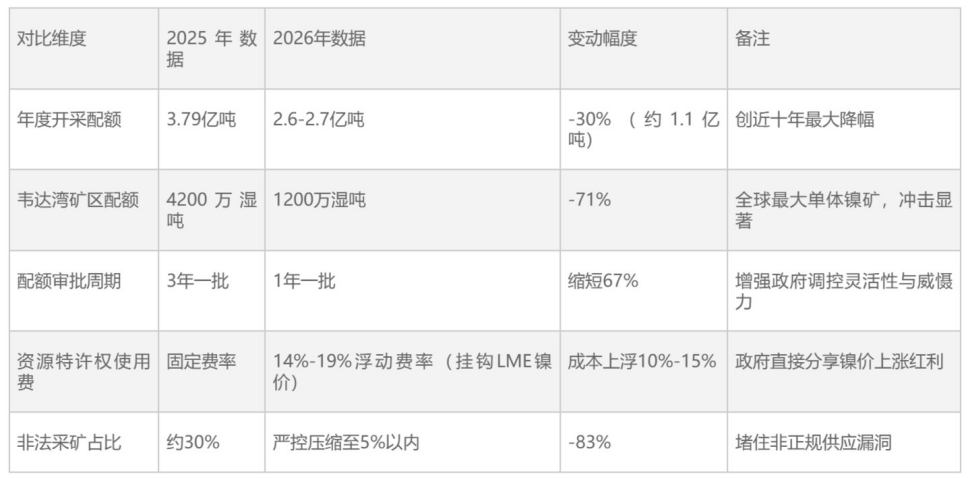
2026年,印尼进一步收紧镍矿生产配额。印尼镍矿商协会(APNI)8月披露的信息显示,2026年镍矿生产配额约为2.6亿至2.7亿吨,低于2025年约3.79亿吨的配额基准,名义降幅约29%至31%。
来源:Mysteel
但配额基准并非实际开采量,配额减少并不意味着矿石实际产量同比例下降。市场关注配额收紧,是因为矿石是印尼冶炼产业的原料基础。理论上,如果矿山开采受限、进口矿石无法补充,冶炼厂可能面临原料短缺并调整开工率。但这一传导过程受配额执行、企业库存、进口矿石及不同工艺路线原料需求等多重因素影响。
进口矿石正在成为重要补充。路透社援引印尼中央统计局数据报道,2026年1至8月,印尼从菲律宾进口镍矿1352万吨,同比增长65.75%。虽然部分进口矿石品位较低,实物吨增长并不等于可回收镍金属量同比例增长,但进口渠道确实为当地部分冶炼企业提供了原料来源。
配额约束已经影响部分矿山。法国矿业集团Eramet参与的Weda Bay Nickel项目,2026年初始获批矿石配额为1200万吨,明显低于此前水平,项目曾因配额问题出现阶段性采矿调整。但矿山阶段性停产,并不意味着全球镍金属供应出现相同幅度的下降。印尼已建成的冶炼体系仍在运行,不同企业在库存、矿石来源、生产成本及产品结构方面存在差异。
从镍中间品看,分化更加明显。上海有色网统计显示,2026年1至8月,印尼MHP产量约27.65万镍吨,同比下降2.85%;同期高冰镍产量约23.05万镍吨,同比增长100.61%。两类产品分别以湿法和火法路线为主,成本结构和市场切换逻辑不同,产量分化反映出限产影响并不均衡。
因此,印尼矿石配额收紧确实提高了部分企业的原料约束,但其对全球镍供应的最终影响,仍取决于实际开采量、进口矿石、库存变化和冶炼厂生产安排。矿石限产向金属减产传导并非同步完成。
二、LFP份额升至57.3%,电池用镍需求增长放缓
供应端调整需要时间,需求端的变化同样值得关注。
过去,新能源汽车销量快速增长,被视为推动镍需求扩张的重要力量。镍是部分三元锂电池正极材料的重要组成元素,较高的镍含量有助于提高电池能量密度。随着动力电池装机规模扩大,市场一度对电池用镍形成较高增长预期。但近年来,磷酸铁锂电池凭借成本、安全性和循环寿命等优势持续扩大应用,正在改变动力电池的材料结构。
SNE Research数据显示,2026年1至8月,全球电动汽车动力电池装机量约844.2GWh,同比增长19.7%。其中,磷酸铁锂电池装机份额由上年同期的52.2%升至57.3%,提高5.1个百分点。磷酸铁锂电池正极材料不含镍和钴,其份额提升意味着单位电池装机容量对应的平均镍需求可能下降,新能源汽车销量增长与电池用镍需求增长之间不再具有简单的同比例关系。
正极材料数据进一步显示出不同技术路线的增长差异。2026年1至8月,全球电动汽车正极材料使用量约191.7万吨,同比增长21.8%。其中,磷酸铁锂正极材料约125.4万吨,同比增长31.8%;三元正极材料约66.3万吨,同比增长6.4%。
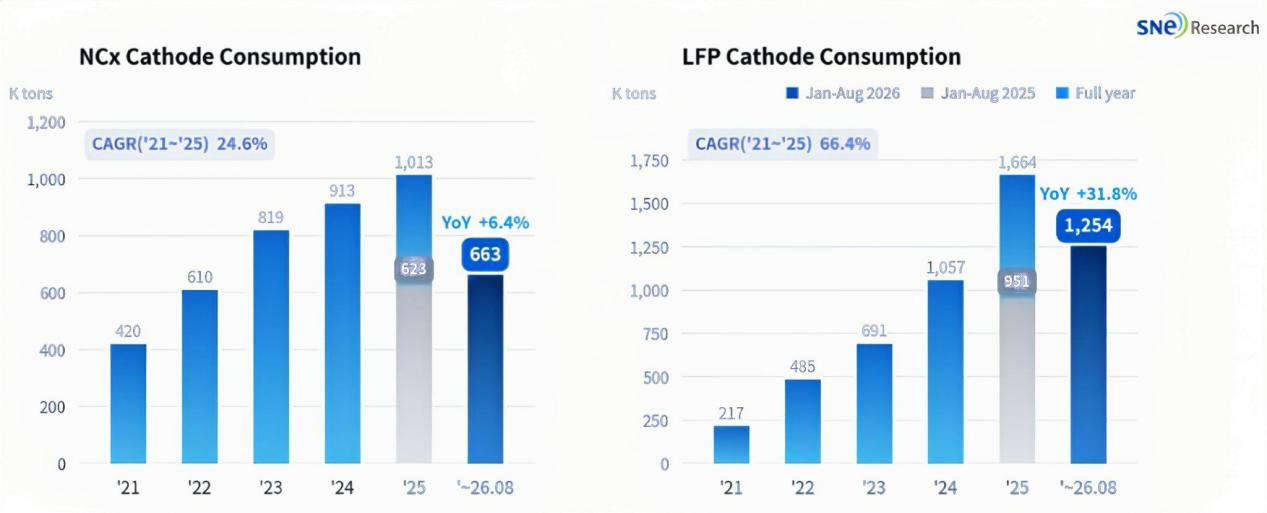
来源:全球电动汽车与电池月度追踪报告2026年9月,SNE Research
按正极材料重量统计,磷酸铁锂份额由上年同期的60.4%升至65.4%。这一指标与动力电池装机容量中的57.3%份额属于不同统计口径,但均反映出磷酸铁锂路线持续扩大应用的趋势。
值得注意的是,磷酸铁锂份额提升并不意味着全球电池用镍需求已经绝对下降。日本住友金属矿山10月6日预测,全球电池用镍需求将从2026年的56万吨增至2027年的62万吨,增幅约10.7%,中国新能源汽车市场持续发展仍将支撑电池用镍消费。
这意味着磷酸铁锂与三元电池并非简单此消彼长:前者扩大应用可能降低新增装机对镍的平均需求强度,后者仍在部分高能量密度车型中保持应用并贡献新增镍消费。
镍需求并未消失,变化在于增长的重心和节奏。对全球镍市场而言,需求总量仍在上升,但不同技术路线和下游领域的分化正在重塑增长结构。
与此同时,不锈钢仍是镍消费的重要领域。2026年上半年全球不锈钢粗钢产量约3296.4万吨,同比增长5%。但不锈钢产量增长不能直接等同于原生镍消费同比例增长,实际用镍量还受到钢种结构、废不锈钢使用比例及原料配比变化影响。
全球镍需求仍有增长空间,但不同下游领域的需求结构正在分化。动力电池技术路线变化影响镍需求增长预期,不锈钢和合金等传统及高端应用继续提供消费支撑,供应增长与需求结构调整之间的差异成为全球镍市场持续面临过剩压力的重要背景。
三、纯镍与镍铁价差收窄,企业重新计算用镍成本
供需变化已经传导至企业经营。
东证期货近期对华东地区10家镍产业链企业的调研显示,部分镍生产企业暂停电积镍生产,而部分不锈钢企业则提高了纯镍使用比例。看似不同的经营选择,背后都是企业对生产成本和产品利润的重新评估。
对镍生产企业而言,是否维持某条产线,首先取决于产品售价与原料、能源、加工等成本之间的关系。调研中,一家企业暂停了国内镍板生产,此前月产量较高时可达500吨,但仍维持硫酸镍生产,月产量约500至600金属吨。另一家企业的电积镍产线已停产约八个月,同样保留部分硫酸镍生产。在特定原料来源、工艺配置和销售条件下,不同镍产品的经济性可能存在明显差异。
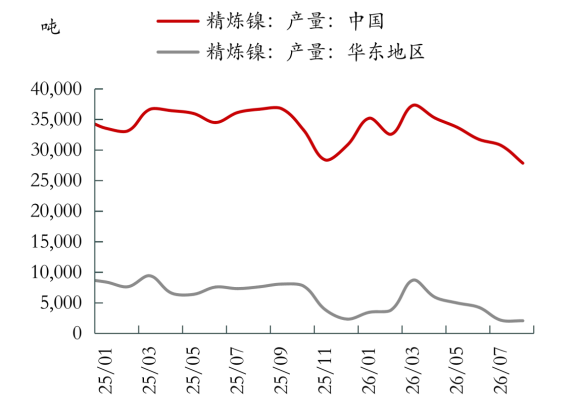
注:部分冶炼企业因电积镍生产经济性不佳暂停产线,精炼镍产量自2025年末以来持续下滑
图:中国精炼镍产量走势
数据来源:上海钢联、东证衍生品研究院
印尼湿法冶炼项目也面临类似成本约束。华友钴业4月29日公告称,印尼子公司华飞镍钴因硫磺价格大幅上涨及产线长期高负荷运行,自5月1日起对部分产线临时停产检修,预计影响华飞镍钴约50%的产量。这一案例表明,影响镍中间品供应的不仅是镍矿价格和配额,硫磺等辅料成本、设备运行状况同样可能改变企业生产安排。
对不锈钢企业而言,镍价变化可能带来原料替代机会。不锈钢冶炼可以使用镍生铁、镍铁、纯镍和含镍废不锈钢等不同原料,企业采购时需综合考虑镍含量、杂质水平、能耗及工艺适配性形成的综合使用成本。
当纯镍价格下降而镍铁价格相对坚挺时,两者按镍金属含量折算后的成本差距可能缩小。据上海钢联数据,2026年二季度以来的部分月份,纯镍在相关不锈钢原料中的占比从约1%至2%提高至2.5%以上。若这一趋势持续,不锈钢领域的纯镍月均用量可能增加数千吨。但这属于不同镍原料之间的替代,并不意味着不锈钢行业的镍金属总消费量同步增加。相关调研样本较为有限,这一变化能否在全行业延续,仍需进一步观察。
特种合金市场也呈现分化。部分生产九镍钢等产品的特钢企业订单收缩,镍原料采购量下降;部分高温合金、耐蚀合金企业订单相对较好,但加工费下降对利润形成压力。
从镍生产企业调整产品结构,到不锈钢厂改变原料配比,再到合金企业面对订单与利润的分化,镍产业链正在根据成本和需求重新配置生产资源。
四、印尼转向管理新增产能,全球镍市仍面临过剩压力
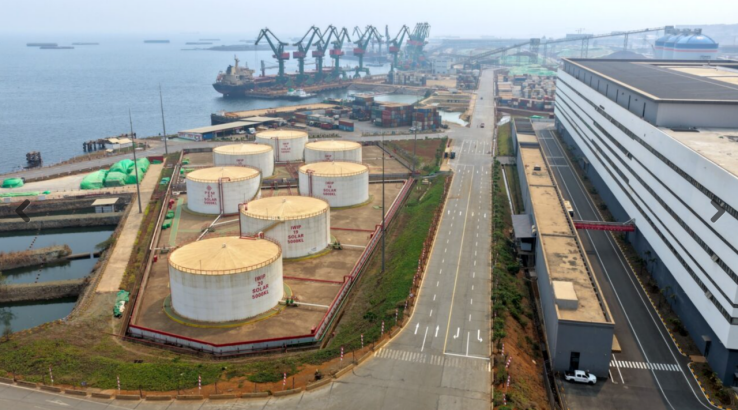
图:印尼纬达贝工业园区
来源:BPMI Setpres
在企业调整生产经营的同时,印尼政府也开始重新审视镍产业的发展方向。
10月上旬,印尼有关官员表示,政府正在考虑对部分半成品加工行业实施暂停新增项目等措施,推动镍产业向更深加工和终端制造环节延伸。这一表态反映出印尼镍产业政策重点的变化。
过去,印尼通过限制原矿出口吸引冶炼投资,推动本土加工能力快速增长;随着大量项目陆续建成,继续扩张初级加工产能可能加剧供应压力,而半成品出口所创造的本土附加值也面临进一步提升的要求。
但目前相关措施仍属于政策研究和讨论,不能将其理解为印尼已经全面禁止新增镍冶炼厂,更不能据此判断现有产能将大规模退出。
与此同时,印尼仍在积极推动下游产业投资。10月8日,印尼总统府宣布,总统普拉博沃在纬达贝工业园启动11个下游产业项目的商业化运营或建设,总投资约102亿美元。其中,4个项目进入商业运营阶段,7个项目启动建设,涉及镍基电池材料、电池相关制造、铝加工、电动设备及光伏玻璃等多个领域。
一方面讨论限制部分初级加工项目,另一方面继续推动下游产业投资,两者并不必然矛盾。印尼试图调整的,是产业投资的方向和产品结构,而不只是简单扩大或压缩镍冶炼规模。需要注意的是,102亿美元投资并不全部对应新增镍金属产能,部分项目属于非镍加工产业,部分已经进入运营阶段,另有项目尚处于建设起步阶段,其对未来镍供应的影响还取决于具体产品、产能规模和实际投产进度。
对于全球镍市场而言,限制新增项目也难以立即改变现有供应格局。已经建成的冶炼设施仍有固定资产和运营成本,企业可能通过调整开工率、产品结构和原料来源应对价格变化,而不是迅速退出市场。
不同机构对未来供需平衡的预测,也反映出市场仍存在不确定性。INSG预计,2027年全球原生镍供应过剩约7万吨。日本住友金属矿山则预计,2027年全球镍市场供应约396万吨、需求约392万吨,过剩约3.4万吨。由于公布的供需总量经过四舍五入,不能直接以两个整数之差替代机构给出的精确过剩预测。
两家机构对过剩规模的判断有所不同,但都预计全球镍市场在2027年仍将处于供应宽松状态。印尼矿石配额、镍铁及镍中间品产量恢复、辅料成本变化和终端消费增长,都可能改变未来的市场平衡,这也是机构预测出现差异的原因之一
下一阶段,印尼2027年矿石配额审批及新增加工项目管理,将成为观察全球镍供应变化的重要窗口。磷酸铁锂与三元电池的市场份额变化、不锈钢产量及原料配比调整,也将影响镍需求的实际增长。
从收紧矿石配额到研究管理新增冶炼产能,印尼正在调整镍产业的供应政策。但在现有冶炼体系仍具供应能力、动力电池需求结构持续变化的背景下,全球镍市场能否恢复平衡,最终仍取决于实际镍金属供应增速与终端需求增长之间的变化。
矿石配额可以影响供应节奏,却不能单独决定全球镍市场的供需走向。
信息来源说明
数据来源:
印尼中央统计局、印尼镍矿商协会(APNI)、上海钢联、上海有色网(SMM)、紫金天风期货研究所、东证期货衍生品研究院、上海期货交易所。
机构报告:
国际镍业研究组织(INSG),2026年10月供需预测;
SNE Research,2026年10月全球动力电池及正极材料统计;
住友金属矿业,2026年10月6日市场展望;
麦格理集团,2026年镍市场研究;
东证期货,《华东镍及合金调研:低谷求变》,2026年10月9日;
紫金天风期货,《镍四季报:低谷蓄力》,2026年9月30日;
上海有色网(SMM),2026年镍市供需及价格预测,由紫金天风期货报告援引。
报道来源:
路透社,2026年9月印尼镍矿相关报道及行业估算;
金吾财讯,2026年10月13日LME镍价及库存报道;
印尼总统府公开声明,2026年10月8日;
华友钴业公告,2026年4月28日;
Nickel Industries公告,2026年9月;
印尼莫罗瓦利工业园(IMIP)声明,2026年9月22日;
印尼能矿部公开声明,2026年10月7日。
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。