


镍,全球最不自由的市场化金属,为何上下两难?

产联社编辑丨开蓉蓉
9月10日,Eramet宣布旗下PT Weda Bay Nickel获批重启采矿。这座全球最大单体镍矿因配额耗尽停产四个月后终于复产。同一天,LME镍库存继续处于27万吨附近的历史高位。
一边是供应端传出松动信号,一边是库存端持续累增。这就是2026年镍市场的核心矛盾:政策端的故事一直在讲,库存端的现实从未消失。
国际研究机构伯恩斯坦(Bernstein)近期判断:镍是全球最不自由的市场化金属,印尼希望将镍价维持在18,000至20,000美元/吨,并因此将长期镍价预测下调至19,000美元/吨。
截至2026年9月中旬,LME镍价在16,300至16,900美元/吨之间徘徊,沪镍在12.5万至12.9万元/吨之间震荡。价格既没有跌破成本支撑,也没有突破政策天花板。
那么,镍价为什么既涨不上去,也跌不下来?
一、18,000-20,000美元/吨:印尼的镍价目标与工具箱
2026年6月,雅加达。印尼国家经济委员会官员Seto说了一段后来被反复引用的话:“过去,16,000到18,000美元是印尼镍价的甜点区。因为矿山能盈利,冶炼厂能盈利,不锈钢厂能盈利,电动车企业也能盈利。但现在,随着HPM(矿物基准价)调整、各种royalties、硫磺成本的变化,我们尝试维持在18,000到20,000美元之间。”
这一目标的逻辑很直接:印尼想要维持镍价在18,000-20,000美元/吨,并认为这是国内生产商和下游消费者共同的“甜点区”。政府官员还暗示,如果价格大幅超过这个区间,可能会动用生产配额工具。
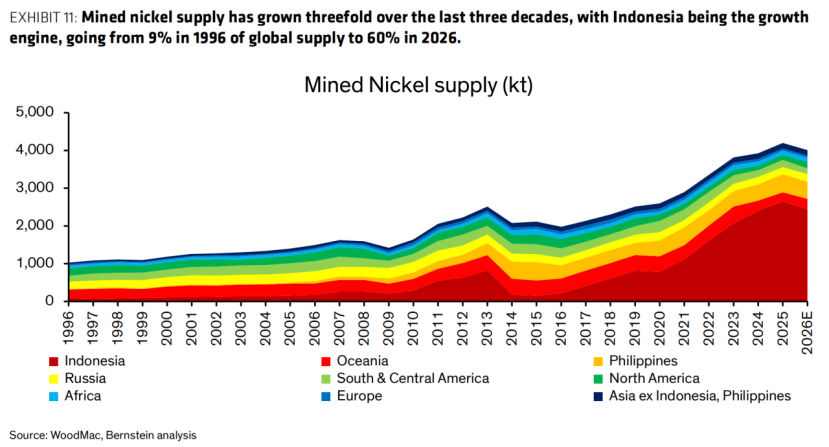
图:全球镍矿产量结构及印尼占比变化(1996-2026E)
来源:伯恩斯坦,2026年9月
这个区间不是拍脑袋定的。
从矿山端看,2026年4月HPM公式调整后,1.6%品位镍矿修正系数从17%上调至30%,钴、铁、铬首次纳入计价,外采湿法矿生产MHP(混合氢氧化物沉淀)成本折钴后上涨至约17,760美元/镍吨。
从冶炼端看,截至2026年9月,印尼一体化火法冰镍产电积镍即期现金流成本在16,500美元/吨以上,湿法路线按照1,000美元硫磺和钴折抵成本估算,即期现金流成本约16,400美元/吨。
从不锈钢端看,不锈钢占全球镍需求71%,2022年镍价飙升至50,000美元时不锈钢企业集体抗议,印尼不希望历史重演。
从财政端看,印尼2025年财政赤字率达到2.92%,接近法律规定的3%上限,自然资源收入占非税收入的30-50%。
目标清晰,但得有工具去实现。
印尼手里最直接的一张牌是RKAB(工作计划与预算)配额。2026年配额从2025年的3.79亿吨大幅下调至2.6-2.7亿吨,降幅29%-31%。Weda Bay的RKAB从4,200万湿吨骤降至1,200万湿吨,降幅超70%,2026年5月中旬即因配额耗尽进入停产维护。9月WBN虽已复产,但具体爬产进度和中期配额情况仍待披露。印尼能矿部ESDM(能源与矿产资源部)明确表示RKAB编制体系将继续保持年度审批,拒绝了镍业协会恢复三年一批的建议。2027年年度RKAB将于10月启动申报,部分企业已经开始准备。
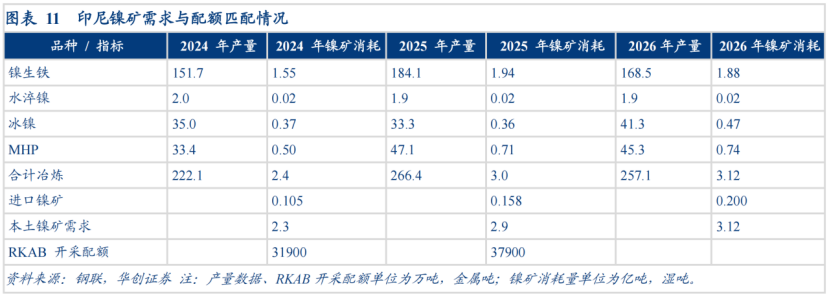
来源:华创证券,2026年8月19日
配额管的是量,HPM管的是价。2026年4月修订后的HPM公式形成了一种“自动稳定器”:镍价低时,HPM相对坚挺保护矿山利润,镍价高时,HPM随之上行政府税收增加。但HPM抬高的是“名义成本”,实际成交价往往会以升贴水方式部分对冲。2026年9月上半期HMA(矿物参考价)镍价为16,733.33美元/吨,较8月下半期的16,960美元/吨下跌1.33%。截至9月9日,印尼Ni:1.5%镍矿基准价58.75美元/湿吨,成交价58.75-61.75美元/湿吨。
配额和HPM之外,还有一个更不可控的变量,硫磺。
印尼HPAL(高压酸浸)湿法冶炼对中东硫磺依赖度超75%,每金吨MHP耗硫磺约10至12吨。中东地缘冲突导致印尼硫磺CFR价格从2026年初约514美元/吨攀升至1,100美元/吨附近,涨幅超100%。截至9月初,硫磺价格仍维持在1,050美元/吨高位,但边际有所松动,印尼方面关于CFR 950美元/吨的采买消息逐步传开。
硫磺在MHP成本中的占比大幅扩张,已取代镍矿成为第一大成本支出。华友华飞项目于2026年5月临时停产检修,影响约50%产量。2026年8月,印尼MHP产量环比增加2.59%至3.57万金属吨,但高冰镍产量环比下降13.88%至2.11万金属吨。MHP市场供需偏宽松、MHP系数承压下移,高冰镍系数持稳。
湿法冶炼成本已经超越火法,位于镍冶炼生产成本右侧。2027年若硫磺矛盾缓和,湿法镍就可以满足国内后端冶炼,冰镍就会面临被挤出的风险,镍价或将走一波出清逻辑。
二、不锈钢托底需求,成本构筑地板
在分析镍的需求和成本之前,先看一张镍的全产业链图,理解火法、湿法、HPAL、MHP这些概念分别对应哪条路线。
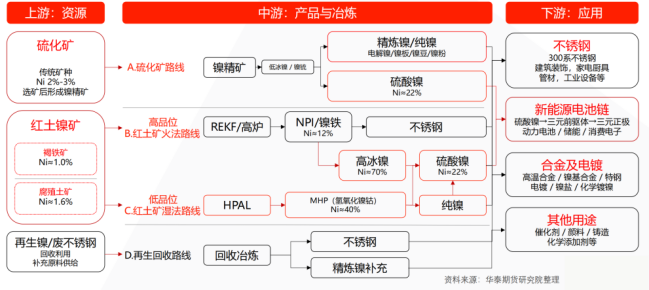
图:镍产业链全景图
不锈钢占71%,是镍需求的绝对基本盘。但今年“金九”开局不及预期。Mysteel数据显示,预计9月全国不锈钢粗钢排产361.73万吨,月环比下降3.31%。截至9月3日,全国主流市场不锈钢社会库存115.78万吨,周环比上升0.22%,连续四周累库。传统消费旺季下终端刚需疲软,钢厂成本倒挂加剧。印尼NPI(镍生铁)上半年产量约76.82万金吨,同比降8.6%。但8月中国及印尼镍生铁产量合计环比增加4.52%,供应边际恢复。
电池占12%,是增长最快的领域,但被LFP(磷酸铁锂)严重压制。截至2026年,LFP已占全球电池需求的60%以上,储能领域占比超90%。国内三元电池装车占比仅18.9%。但高端长续航车型和欧洲出口市场对高镍三元仍有刚性需求。8月三元正极材料产量91,090吨,环比增加2.1%,但下游企业采买意愿偏弱,以刚需采购为主。
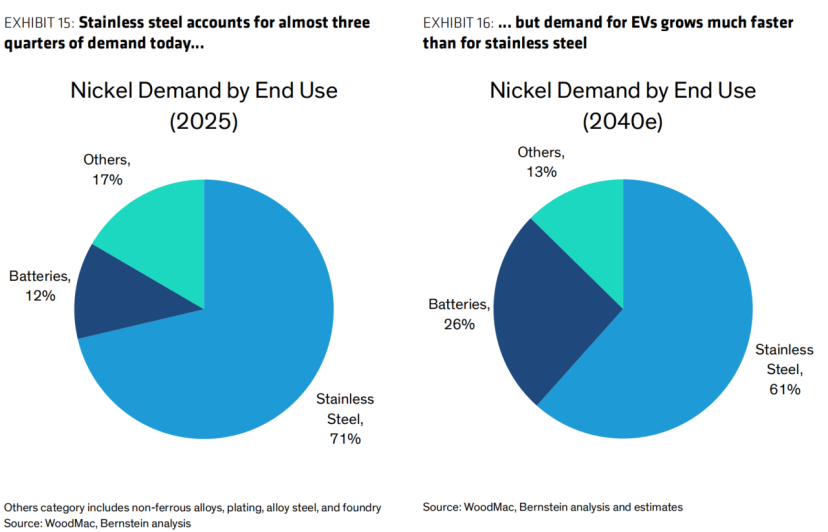
伯恩斯坦预测镍总需求2025-2030年复合增速仅2.8%。固态电池是远期叙事,不是近期现实。Nornickel在2026年6月将2026年全球镍市场过剩预测从27.5万吨大幅下调至约2万吨,但这个预测建立在印尼持续执行配额纪律的前提之上。
需求端没有惊喜,也没有崩塌。正因为需求不爆发,印尼才有空间去调控供给。
那价格的地板在哪里?截至2026年9月,按照65美元/吨的1.6%品位镍矿折算,火法镍板即期现金流成本在16,500美元/吨以上。若硫磺跌至8,000元/吨、硫酸跌至1,000元/吨的极限假设下,镍产业链下方极限现金成本约在125,400元/吨,且13万元/吨以下所有纯镍冶炼工艺均已陷入亏损,成本支撑较强。
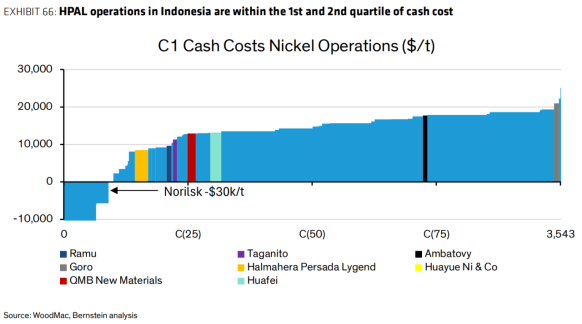
这张图也解释了为什么镍价跌不深。曲线最右端的边际产能成本接近20,000美元/吨,一旦价格跌破这个水平,高成本供应就会退出市场。
库存方面,LME镍库存高企于27万吨以上,对价格形成明显压制。据Mysteel数据,中国精炼镍30仓库口径库存为123,635吨,周度呈现去库趋势。但LME持续累库,全球镍显性库存增加0.21%至493,881吨,主要受LME累库影响。LME维持Contango(期货升水)结构,表明现货并不真正紧缺。
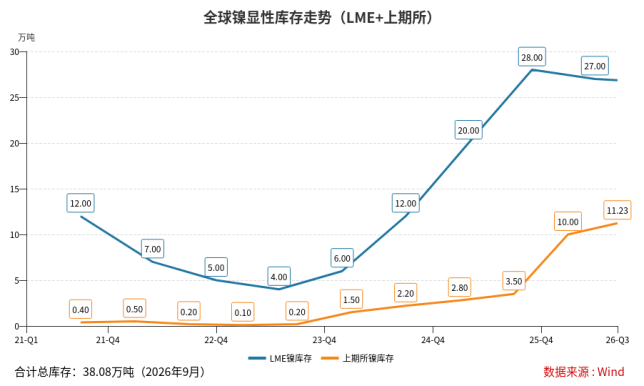
高库存意味着,即使印尼收紧配额、硫磺价格高企,镍价也很难出现2022年那种级别的暴涨。但成本支撑意味着,镍价下行空间也有限。当价格跌至火法成本线附近时,冶炼厂的减产意愿会增强,供应会自然收缩。Mysteel数据显示,2026年8月,中国精炼镍月度产量2.79万吨,环比下降9.48%,同比降幅达24.06%,减产已开始形成托底。
三、从禁矿到配额,2027年的关键是湿法配额
印尼的镍政策经历了四个阶段。
2009到2014年,禁矿换冶炼。印尼镍矿产量在2014年原矿出口禁令落地后骤降60%,但也倒逼中资企业赴印尼建厂。华泰期货在政策复盘报告中指出,这一阶段的政策核心是“以禁矿换冶炼投资”。
2017到2020年,从阶段性松绑到全面禁矿。2017年印尼重新开放低品位镍矿有限出口,2020年随着本土冶炼能力扩张,提前恢复全面禁矿。
2020到2024年,配额管理与价格机制并行。2020年HPM新机制落地,2023年RKAB制度将生产计划升级为刚性约束,2024年SIMBARA(印尼矿产煤炭信息系统)上线。
2025到2026年,量、价、税费三端协同收紧。2026年RKAB配额从3.79亿吨降至2.6-2.7亿吨,HPM公式纳入伴生金属与水分扣减。
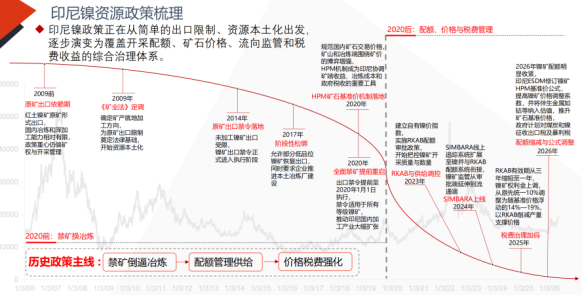
资料来源:华泰期货研究院
印尼资源民族主义的驱动来源有两个。一是高品位镍矿正面临加速消耗,东证期货测算现有储量仅能支撑约11-17年。二是2025年财政赤字率达到2.92%,接近法律规定的3%上限。
但资源民族主义也面临现实困境。印尼中国商会总会向总统递交联名信函,就镍矿政策缺乏稳定性表达诉求。2026年上半年,中国在印尼已实现的外商直接投资约34亿美元,同比下降7.9%。
印尼敢于收紧配额,底气来自一个结构性变化:桌边不再只有中国一个玩家。
2026年2月,美印贸易协议专门写入关键矿产条款。2026年8月,美国私募巨头Orion Resource Partners计划投资逾200亿美元,把印尼列为全球首要目标。2026年7月,莫迪访印尼签署关键矿产合作文件,印度国营钢铁公司SAIL(印度钢铁管理局)与印尼Krakatau Steel敲定投资最高3.5亿美元建设年产50万吨不锈钢板坯厂。2026年5月,印尼与菲律宾两国镍业协会签署合作备忘录,构建“印尼-菲律宾镍走廊”,菲律宾矿石的化学互补性能补齐印尼本土矿石硅镁配比不均匀的短板。2026年9月,菲律宾总统签署行政令,要求建立关键矿产产业统一政策框架,鼓励精炼、加工、电池等镍下游产业投资。
从2009年到现在,印尼的政策工具箱越来越精细。但2027年,这套工具箱将面临一个关键考验:湿法增量项目能不能拿到配额。
如果印尼给新增湿法项目发放配额,湿法镍就可以满足国内后端冶炼需求,冰镍将面临被挤出的风险。镍价将锚定湿法成本,火法成本支撑可能会瓦解,并伴随火法产能的出清。如果不给新增湿法项目配额,则对镍价形成支撑,但不利于长线下游投资关系的维系,镍价可能向上锚定海外偏高成本。
方正中期数据显示,印尼MHP产能有望达85万金属吨,同比增长超过85%,但2026年上半年投产进度不及预期。2027年配额较大概率维持紧平衡,过剩的纠正也将是一个慢速的过程。
四、中资企业在压力中构建韧性
过去五年,中国对印尼基础金属加工业投资累计达139亿美元。2026年印尼政策组合拳让中资企业面临前所未有的压力。紫金天风期货在6月实地调研显示,企业普遍反映印尼政策变化较快,合规性要求趋严、审批流程较慢。有企业暂停新投资,甚至将核心设备拆除运回国内。
但企业也在构建韧性。国贸期货在8月调研发现,IMIP(莫罗瓦利工业园)的成本优势是“资源禀赋+配套完善”构筑的一体化壁垒。热装热送一体化可降低能耗约30%,自有码头可节省物流成本约30%。有企业锁定了6亿湿吨的镍矿资源供应,其控股矿山2026年配额有所增加。也有企业表示,未来镍上没有新建项目,电解铝正在成为当地重要的产业转型方向,青山两个工业园区铝产能规划达到了300万吨。
水资源和电力约束正在同时挤压镍产能。厄尔尼诺引发的干旱导致莫罗瓦利工业园(IMIP)供水紧张,园区发言人9月表示,这可能使其整体产能潜力下降30%至40%,高压酸浸(HPAL)等环节用水受到优先限制。与此同时,青山集团此前要求Weda Bay园区镍铁生产商减产、将电力优先供给电解铝项目的影响仍在持续。印尼淡水河谷公司则向彭博透露,其水力供电和冶炼业务并未受到干旱的实质性影响。
中资企业的资本运作仍在推进。力勤资源2026年9月10日披露招股书,拟募资40.47亿元投向两个印尼项目,显示头部中资企业仍在加码布局。
镍在大型多元化矿企的资产组合中占比很小。VALE(淡水河谷)镍占集团EBITDA约8%,GLEN(嘉能可)约3%,BHP(必和必拓)西澳镍矿已暂停且预计不会重启。AAL(英美资源)向MMG(五矿资源)出售巴西镍业务的交易,目前正面临欧盟监管机构的深入审查和潜在的反垄断异议,交易能否获批尚存不确定性。全球范围内真正以镍为主业的公司数量有限。
中资企业在印尼构建韧性,但库存的现实从不消失。LME 27万吨库存像一块压舱石,让镍价既飞不起来,也沉不下去。
还有一个技术细节值得关注。伯恩斯坦曾指出,个别中国企业在印尼建设的HPAL项目资本强度已降至约18,000美元/吨镍产能的较低水平,但这可能是个案。从行业整体看,印尼企业家协会(Apindo)8月警告,HPAL工厂的资本支出仍高达约65,000美元/吨镍产能,远高于RKEF火法冶炼厂的13,000美元/吨。不过,HPAL的碳排放强度远低于NPI,NPI约80吨CO2e(二氧化碳当量)/吨镍,而HPAL约15吨。在碳成本日益重要的未来,湿法路线可能获得额外竞争力。
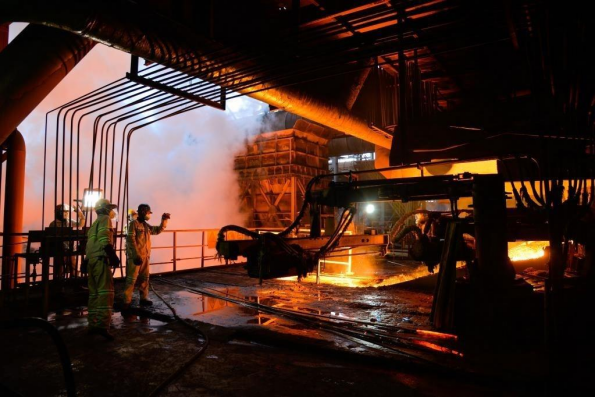
图:工人在镍铁生产线上工作
来源:新华社
五、上有顶下有底,中间是博弈
回到开头那个问题:镍价为什么既涨不上去,也跌不下来?
涨不上去,是因为印尼不希望涨。18,000-20,000美元/吨是印尼在矿山利润、冶炼生存、不锈钢竞争力、电池需求和财政收入之间找到的平衡点。价格一旦突破上限,印尼可以通过增加RKAB配额来压制。2026年6月,当市场传闻印尼可能放宽配额时,镍价当周下跌5%,跑输铜和锌。这不是巧合。
跌不下来,是因为成本不允许。截至2026年9月,一体化火法冰镍产电积镍即期现金流成本在16,500美元/吨以上,湿法路线约16,400美元/吨。当价格逼近成本线时,冶炼厂的减产意愿增强,供应自然收缩。中国精炼镍8月产量环比下降4.14%、同比降14.49%,减产已开始形成托底。同时,澳大利亚、巴西、加拿大的高成本硫化镍矿在镍价低于22,000美元时不具备生产经济性,这部分供应已经退出市场。
中间是博弈,决定了价格在区间内偏上还是偏下。印尼配额补充的力度、硫磺价格的回落节奏、2027年湿法项目能否拿到配额、固态电池商业化进展,这些变量的预期差,才是产业参与者真正需要跟踪的关键。
对于镍产业链上的企业而言,理解这个框架的意义在于:镍的定价逻辑已经和铜、铝等品种分道扬镳。铜的定价更多由全球宏观需求和矿山供应节奏决定,而镍的定价,在当前阶段,首先取决于雅加达的政策选择。库存和成本是约束条件,但政策才是方向盘。
2026年9月之后,镍市场有三个关键节点值得关注。第一是2026年10月启动的2027年RKAB申报,审批结果预计在2026年底至2027年初落地。如果配额继续维持紧平衡,成本支撑将更加稳固;如果明显放宽,库存压力将再次主导定价。第二是硫磺价格的走向,当前印尼方面CFR 950美元/吨的采买消息已在市场传开,如果中东局势进一步缓和带动硫磺价格实质性回落,湿法成本压力将显著缓解,高冰镍的替代红利可能收窄。第三是Nornickel的2万吨过剩预测能否兑现,如果2026年全年过剩量真的只有2万吨,市场对严重过剩的叙事需要重新审视。
在这个框架内,镍价更可能呈现区间震荡,而非单边趋势。产业机会,或许藏在每一次政策预期与现实的偏差里。
信息来源说明
研究报告:伯恩斯坦(Bernstein),Bob Brackett、Andrianto Guntoro,《Global Metals&Mining:The Long View—Nickel is the world's least free market metal》,2026年9月9日;
华创证券,《镍行业深度研究报告:供给成本约束共振,镍价底部支撑显现》,2026年8月19日;
国泰君安期货,镍及资源主义系列研究报告,2026年8月-9月;
东证期货,《印尼镍资源政策分析:“既要又要”》,2026年9月4日;
国贸期货,《印尼镍产业调研走访报告》,2026年8月13日;
紫金天风期货,《印尼镍产业调研——变局新生》,2026年6月9日;
方正中期期货,《镍及不锈钢:夏返旧疆静待新澜——2026年上半年市场回顾及下半年展望》,2026年7月3日;
广发期货,《镍和不锈钢市场半年报:成本和供需博弈,印尼政策仍为核心关注》,2026年6月26日;
华泰期货,《印尼镍产业政策历史复盘》,2026年9月8日。
行业数据与咨询机构:SMM(上海有色网)、Mysteel、LME(伦敦金属交易所)、上期所、USGS
公司公开披露:
Eramet,PT Weda Bay Nickel复产公告,2026年9月10日;
Nickel Industries,Hengjaya矿山运营数据;
Nornickel,2026年Q2财报及全球金属市场评论,2026年6月;
力勤资源,招股书披露,2026年9月10日。
政府公开信息:
印尼能源与矿产资源部(ESDM),2026年RKAB配额政策、HPM公式修订(第144.K/MB.01/MEM.B/2026号部长令)、SIMBARA系统上线;
印尼国家经济委员会(DEN),官员Seto公开讲话,2026年6月;
印尼财政部,镍矿权利金及镍铁税率调整政策。
新闻报道:
彭博社,印尼淡水河谷公司关于厄尔尼诺干旱影响的表态;
路透社,美印贸易协议关键矿产条款,2026年2月;
印度政府新闻稿,莫迪访印尼签署关键矿产合作文件,2026年7月;
印尼与菲律宾镍业协会合作备忘录,2026年5月;
菲律宾总统行政令,关键矿产产业统一政策框架,2026年9月。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作/报料请联系侯经理 18801065284(微信同号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。