


沪镍主力收涨5.42%,印尼释放收紧2027年镍矿配额信号

产联社编辑|开蓉蓉
图片由AI生成
【产联社】印尼政府释放进一步控制镍矿生产的政策信号,叠加美元走弱及市场风险偏好改善,推动镍价大幅反弹。
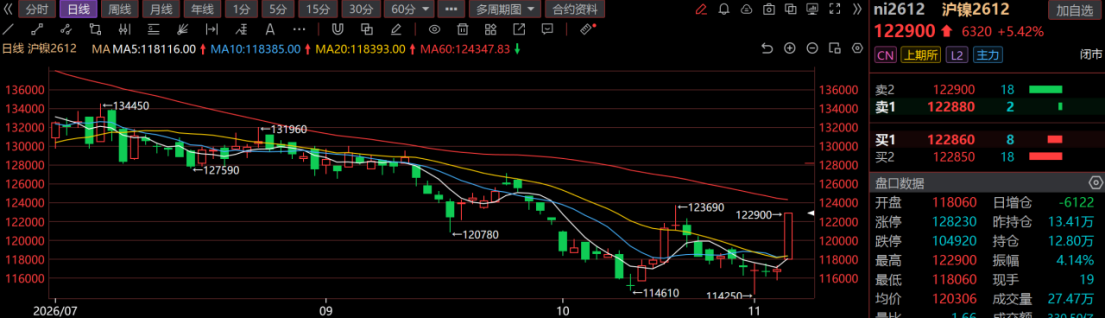
11月5日,上海期货交易所沪镍主力NI2612合约收报122900元/吨,较前一结算价上涨6320元/吨,涨幅5.42%,领涨国内基本金属。
上海有色网(SMM)数据显示,当日1号电解镍均价报121950元/吨,较前一交易日上涨3850元/吨,涨幅约3.26%,低于期货涨幅。
美国中期选举结果陆续揭晓后,美元和美国国债收益率走低。镍供应方面,印尼近期释放收紧2027年镍矿生产配额的信号,具体额度尚未公布。
印尼强化镍矿配额管理
作为全球最大的镍生产国,印尼正尝试通过生产配额调节供应增长。
11月3日,印尼能源与矿产资源部(ESDM)发布公告称,政府准备通过矿业工作计划与预算(RKAB)机制控制镍矿生产,以缓解供应过剩对价格造成的压力。
该国能源与矿产资源部长巴赫利尔·拉哈达利亚11月2日在雅加达举行的矿业会议上表示,LME镍价已降至约15800美元/吨,供应增长过快是价格承压的重要原因。他提出借鉴煤炭行业的供应管理方式,通过RKAB机制调节镍矿产量。
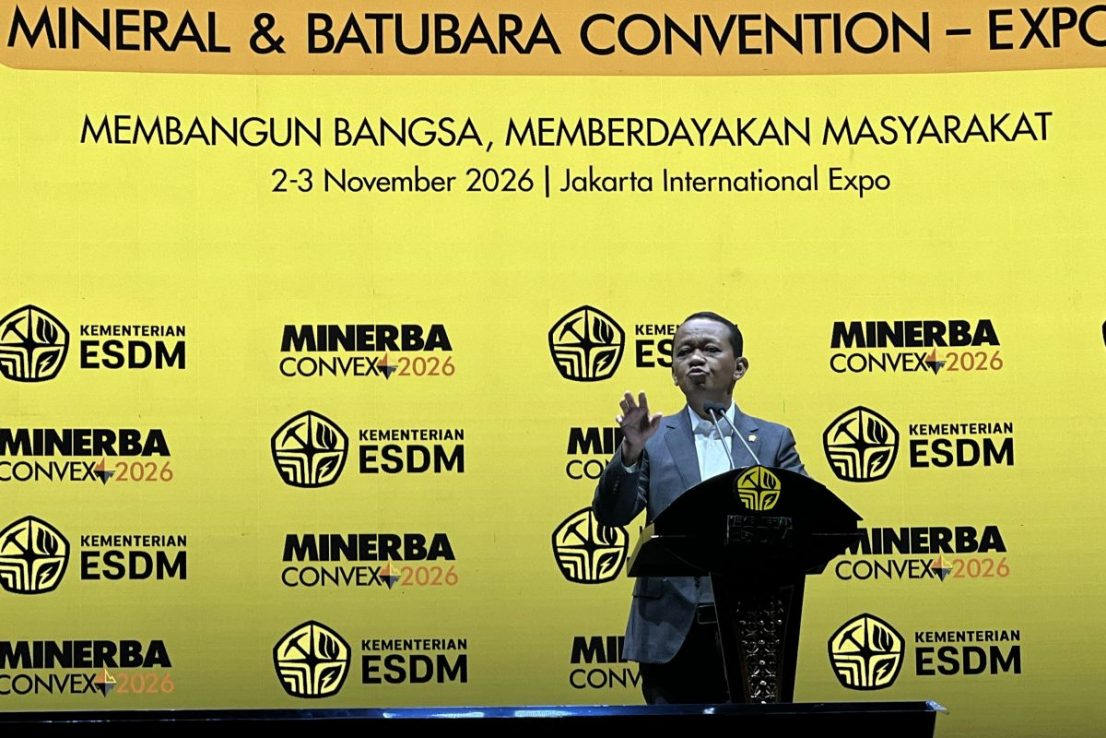
图:11月2日,印尼能源与矿产资源部长巴赫利尔在雅加达举行的2026年矿产与煤炭大会上发言
来源: ANTARA
此前,印尼2026年镍矿RKAB初始配额约为2.6亿至2.7亿湿吨,随后上调至约2.9亿至3亿湿吨。标普全球能源11月2日报道指出,印尼已释放2027年进一步削减镍矿配额的政策信号。
11月3日,印尼国家经济委员会(DEN)表示支持通过RKAB机制控制镍产量。印尼能矿部官员进一步提出,2027年配额制定将更多考虑冶炼厂的最优运营产能,而非单纯按照企业原料需求确定供应规模。
近年来,印尼镍铁、高冰镍及湿法冶炼中间品产能持续扩张,成为全球镍供应增长的重要来源。此次政策调整反映出印尼正在重新评估供应扩张节奏,但2027年最终配额尚未公布,实际影响仍取决于审批额度及执行情况。
冶炼端减产计划尚待落
除矿山配额外,印尼部分镍冶炼企业的生产调整,也成为市场关注的潜在供应变量。
11月4日,据印尼《Bisnis Indonesia》报道,印尼镍工业论坛(FINI)预计,2026年该国镍冶炼产品产量约为220万至240万镍金属吨,低于2025年约250万镍金属吨的水平。
FINI主席Arif Perdana Kusumah表示,四家在印尼运营的中资冶炼企业计划削减产量,全年产量变化将取决于实际减产规模。相关计划及执行力度尚待企业确认。
与此同时,印尼政府正在重新评估以半成品生产为主的冶炼厂建设许可,希望推动镍产业向更高附加值的终端产品延伸。
若配额收紧与减产计划兑现,可能改变当地原料采购成本及镍铁、镍中间品等产品的供应节奏。
不过,当前镍矿价格尚未体现明显的供应紧张。Mysteel数据显示,印尼11月上半月1.6%品位镍矿基准价降至57.44美元/湿吨,实际成交价约为52.44至53.44美元/湿吨。
镍矿价格走弱降低了部分镍铁企业的原料成本,与精炼镍期货上涨形成反差,供应收紧预期尚未充分传导至矿石市场。
高库存与需求偏弱制约反弹
尽管印尼供应政策预期发生变化,全球镍市场整体仍处于供应过剩阶段。
国际镍业研究组织(INSG)10月更新预测,2026年全球原生镍产量约387万吨,需求约385万吨,供应过剩约1.9万吨;预计2027年产量增至407万吨,需求增至400万吨,供应过剩扩大至约7万吨。
库存方面,截至11月4日,伦敦金属交易所镍库存为275592吨,较前一交易日减少2262吨。上海期货交易所10月30日公布的镍库存为106529吨。两大交易所最近披露的库存合计仍超过38万吨,库存压力尚未明显缓解。
下游需求呈现分化。Mysteel数据显示,11月国内43家不锈钢厂粗钢计划排产352.96万吨,环比增长2.2%;其中300系不锈钢计划排产188.93万吨,环比增长3.68%。
不锈钢排产回升有助于镍铁消费,但钢厂采购仍以刚性需求为主。新能源领域,硫酸镍下游采购较为谨慎,磷酸铁锂电池的市场竞争仍制约三元电池用镍需求增长。
华泰期货11月5日报告认为,印尼2027年RKAB收紧预期及部分冶炼企业减产预期对近期镍价形成支撑,但矿端成本下移、精炼镍库存高企及终端需求偏弱仍限制反弹空间。
总体来看,沪镍此轮上涨受到宏观环境改善与供应收紧预期的共同推动。后续涨势能否延续,将取决于2027年RKAB实际审批规模、冶炼企业减产执行情况,以及全球镍库存与下游需求变化。
信息来源:上海有色网、印尼能源与矿产资源部、标普全球能源、印尼《Bisnis Indonesia》、国际镍业研究组织、Mysteel及华泰期货公开资料。
免责声明:本文仅供信息参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。