


【榜单】2026年第三季度全球铜企减产,品位压低产量,但铜价推高收入
产联社研究员|李小满
【产联社】2026年第三季度,全球铜企呈现产量收缩,但营业收入增长特征。32家已披露产量的样本企业中,19家铜产量同比下降、12家增长、1家持平;31家已披露财务数据的样本企业中,30家营业收入同比增长。多数企业盈利改善,24家归母净利润同比增长、5家归母净利润同比下降,23家实现营业收入与归母净利润同时增长。本季度产量与收入方向背离。
背离的来源是价格。截至10月30日,伦敦金属交易所铜现货均价约为6.40美元/磅,上年同期4.44美元/磅,涨幅44.1%;样本收入增速仅为价格涨幅的35.5%,销量下降与产品结构变化吞掉了约三分之二的价格弹性。收入由价格提供,产量并未参与。
头部企业规模领先,但前四名中三家减产
自由港麦克莫兰第三季度铜产量为377.389千金属吨,位列32家产量样本首位;智利国家铜业、紫金矿业和必和必拓分别为289、281.313和277千金属吨,分列第二至第四位。墨西哥集团、南方铜业、洛阳钼业、力拓、嘉能可和波兰铜业进入前十,主要大型铜生产商仍居样本前列。
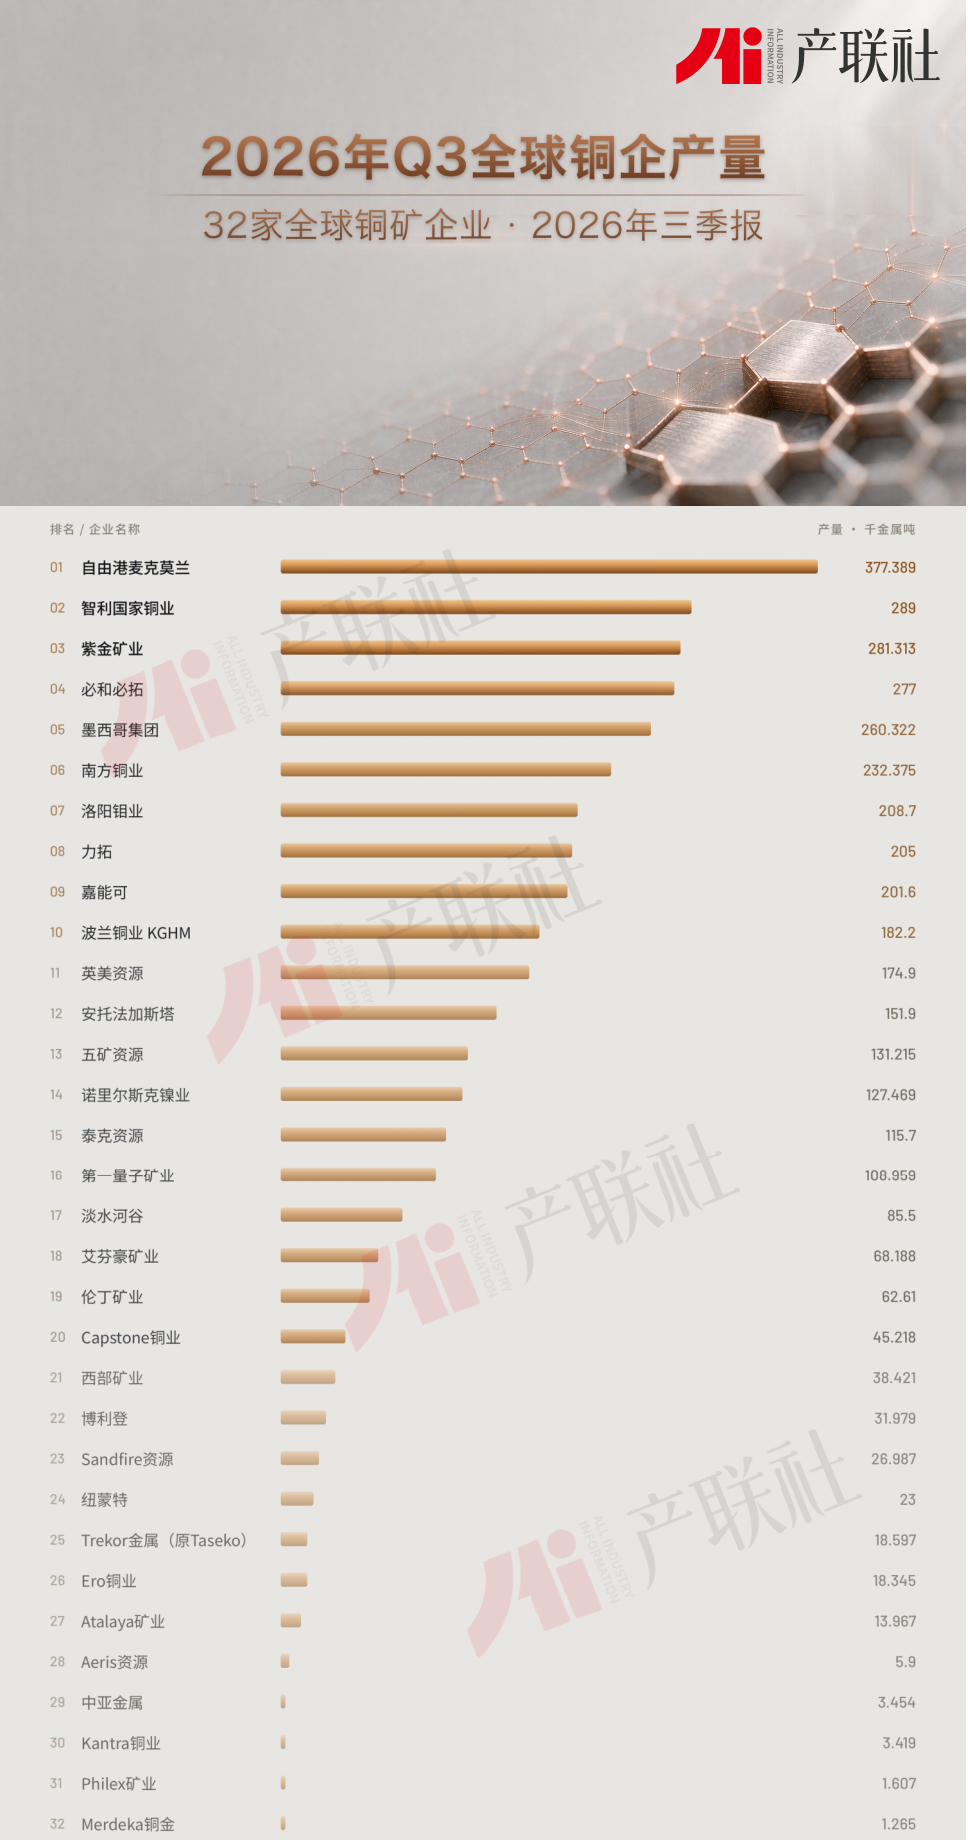
增产来自项目爬产,对行业供给形成支撑。泰克资源、第一量子矿业和博利登第三季度铜产量分别为115.700、108.959和31.979千金属吨,同比分别增长11.00%、4.14%和15.02%;洛阳钼业为208.700千金属吨,按补充的比较期数据计算增长9.95%。生产改善和项目增量使企业间的增减方向分化,多数企业减产并不意味着全部生产主体同步收缩。
头部企业减量较为突出、尾部企业产量减幅明显
必和必拓、嘉能可和自由港麦克莫兰的季度铜产量同比分别减少97、38.和36.287千金属吨,位列绝对减产量前三。主要减产企业的生产变化受到具体矿山运行条件影响。必和必拓Escondida精矿应付铜由282.4降至197.9千吨,澳大利亚铜业务相关分项由19.9降至11.9千吨,Antamina增产未能抵消上述减少;英美资源和安托法加斯塔则披露了天气、品位及回收率等影响。
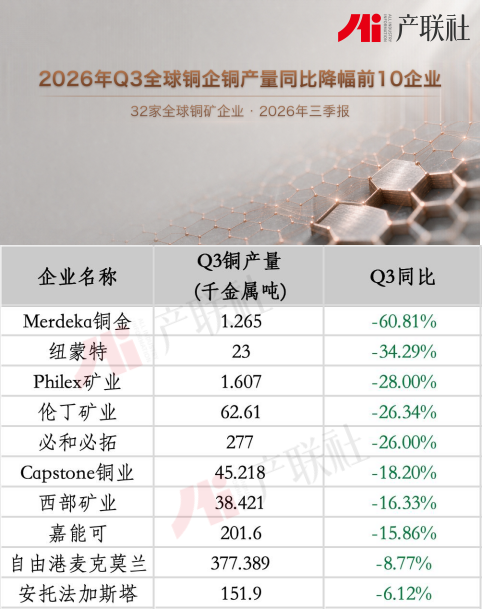
按同比降幅排序后,Merdeka铜金第三季度铜产量为1.265千金属吨,同比下降60.81%;纽蒙特和伦丁矿业分别为23和62.610千金属吨,同比分别下降34.29%、26.34%,必和必拓由绝对减产量第一位转为降幅第五位,主要由于基数不同,中小企业减产幅度会更明显一些。
整体收入增加,收入向综合矿企集中
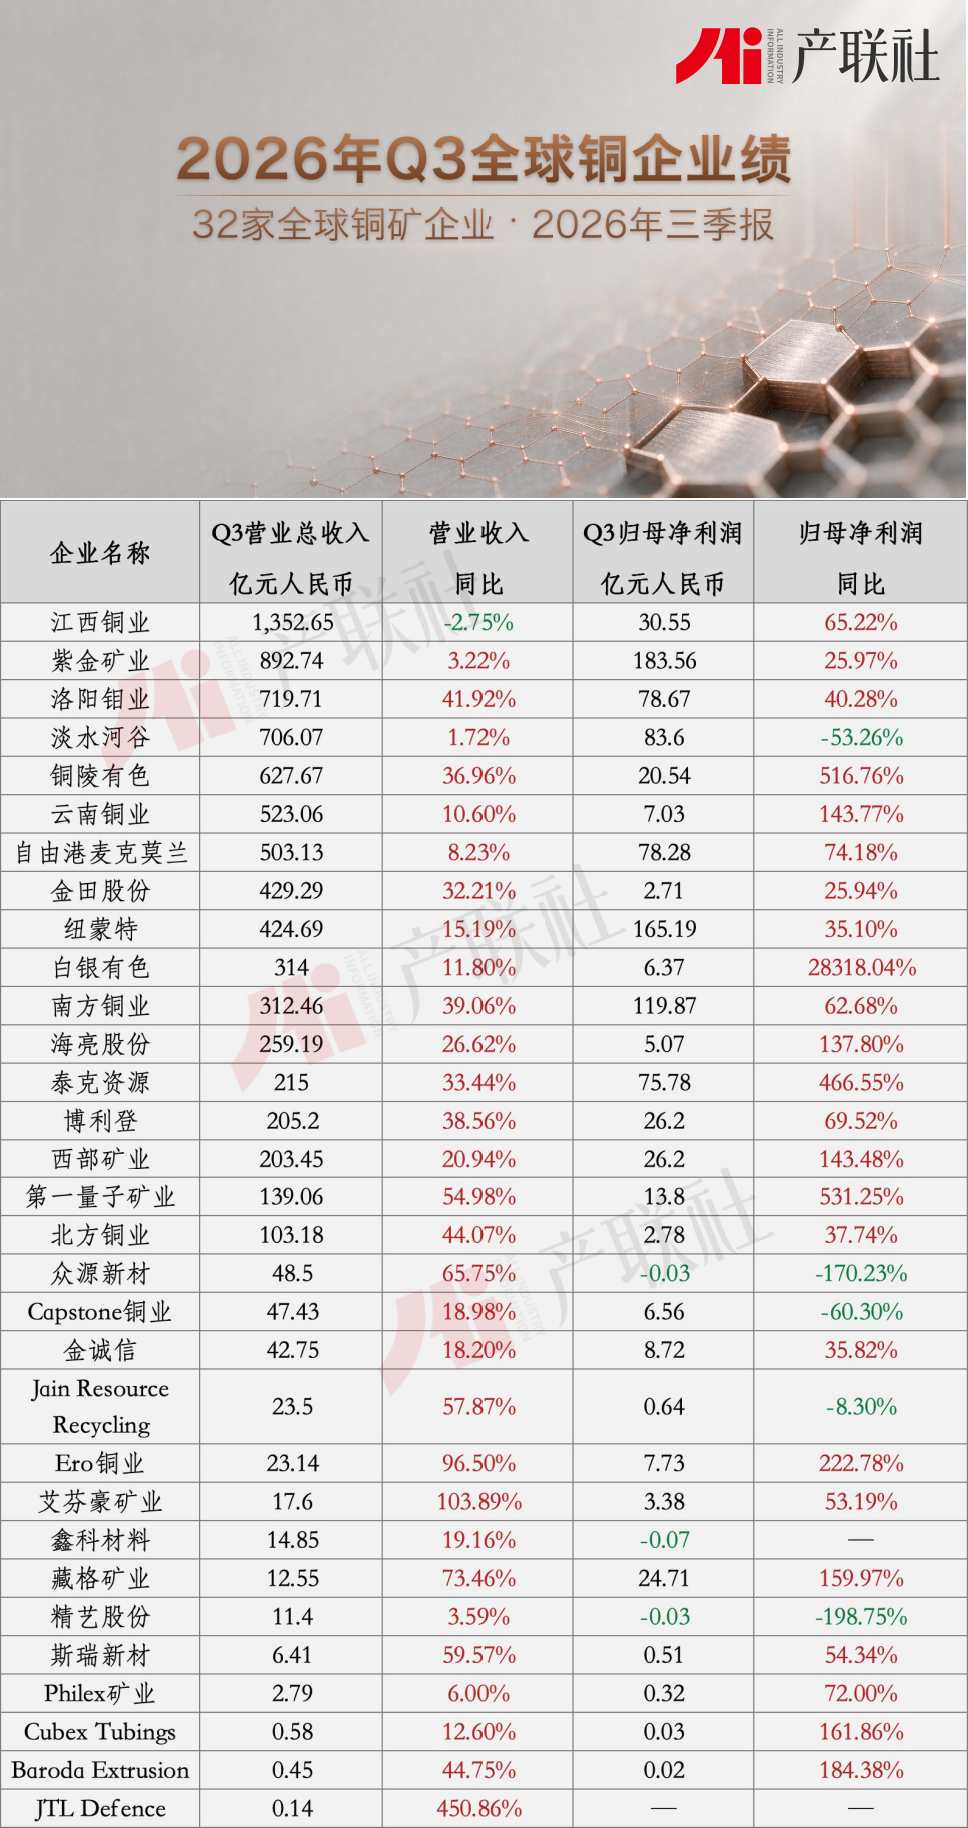
31家财务样本中,30家第三季度营业收入同比增长,1家下降。按各企业财报发布日汇率折算,样本营业总收入合计8,182.65亿元人民币;30家明确披露归母净利润的企业合计实现978.7亿元。
江西铜业第三季度营业总收入为1,352.65亿元,位列样本首位,也是唯一超过千亿元的企业;紫金矿业和洛阳钼业分别为892.74亿元、719.71亿元,位列第二、第三。淡水河谷、铜陵有色、云南铜业和自由港麦克莫兰均超过500亿元,单季收入超过100亿元的企业共17家,显示样本营业规模向大型综合矿业及采冶加工企业集中。
铜价上涨为资源企业收入和利润增长提供了价格支持。泰克资源与第一量子矿业均披露,第三季度伦敦金属交易所铜现货均价为6.4美元/磅,上年同期为4.44美元/磅,据此计算上涨约44.1%。
中尾部企业居营业收入增速前列
营业收入增速前列企业的规模和业务构成存在较大差异。JTL Defence、艾芬豪矿业和Ero铜业位列前三。Ero铜业第三季度铜产量增长10.09%,营业收入和归母净利润分别增长96.50%、222.78%,生产与财务改善方向一致;第一量子矿业收入增长54.98%并实现归母扭亏,受到产量、售价及套保变化共同影响。艾芬豪矿业合并收入为17.60亿元、同比增长103.89%,增速源于合并。
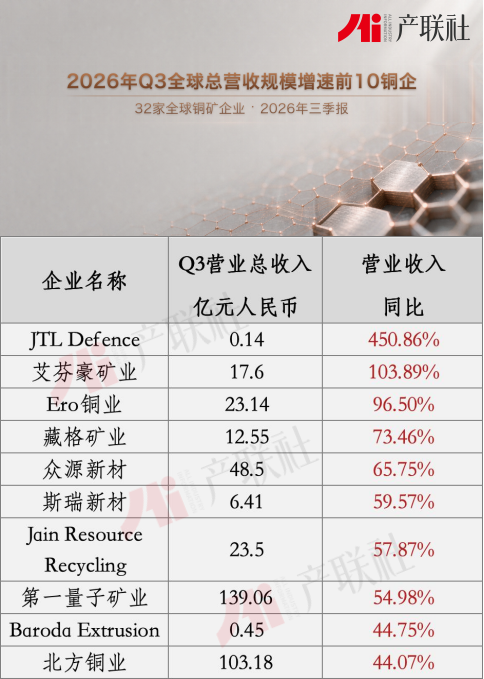
加工与回收企业的收入增长但并未形成利润。众源新材第三季度收入增长65.75%,归母净利润转为亏损约341万元;Jain Resource Recycling收入增长57.87%,归母净利润下降8.30%。两家企业的表现说明,营业额扩张并不自动形成利润增量,对该类企业的评价仍需结合加工收益、成本费用及相关损益变化。
利润规模由禀赋决定,增长由非铜业务改写
归母净利润来看,企业整体以盈利为主。24家归母净利润增长,23家实现营业收入与归母净利润同时增长。
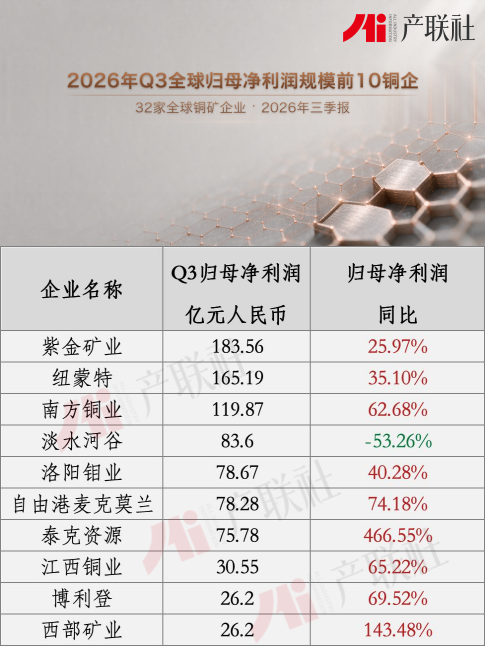
紫金矿业第三季度归母净利润为183.56亿元,位列首位;纽蒙特和南方铜业分别为165.19亿元、119.87亿元,分列第二、第三。淡水河谷以83.60亿元位列第四,但同比下降53.26%,为利润规模前十中唯一下降的企业。
铜产量下降并未导致部分企业归母净利润同步下降。自由港麦克莫兰铜产量同比减少8.77%,归母净利润增长74.18%;纽蒙特两项变动分别为下降34.29%、增长35.10%。铜价、销售及财务事项影响前者业绩,黄金等非铜业务进一步影响后者业绩,集团利润增长因而不能单独证明铜业务生产已经恢复。
亏损主要出现在部分加工企业。众源新材、鑫科材料和精艺股份第三季度归母净亏损分别约341万元、705万元和319万元。
高增速来自低基数,扭亏只有一例
10家企业在上年同期盈利基础上实现利润翻倍,第一量子矿业则由亏损转为盈利。
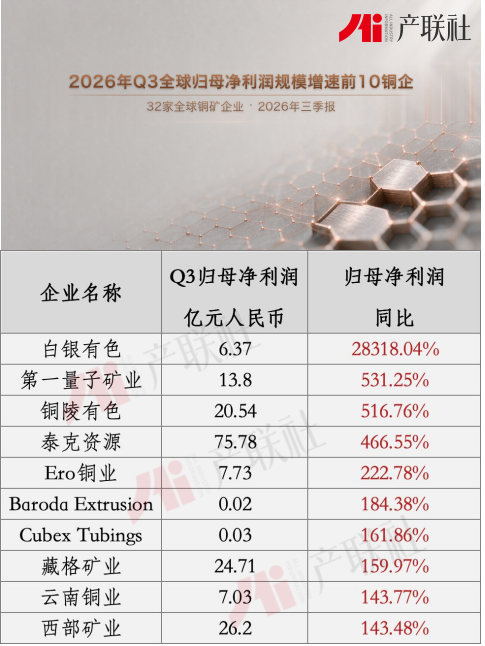
白银有色第三季度归母净利润6.37亿元,同比增长28,318.04%,上年极低的盈利基数显著放大了增幅;铜陵有色归母净利润20.54亿元,同比增长516.76%。
第一量子矿业的单季扭亏具有生产与售价改善的支持。公司铜产量同比增长4.14%,净实现铜价由上年同期4.30升至6.36美元/磅,前期套保计划于2026年6月30日结束,使本季度更充分反映现货价格上涨,其归母扭亏是生产、价格与套保状态变化共同作用的结果。
品位、天气限制产量、铜价和非铜业务补充营收
矿石品位与生产条件共同制约铜矿产出。矿石品位和回收率变化是本季度减产的重要原因。必和必拓披露了计划内品位下降及检修影响,英美资源的Collahuasi与El Soldado受到较低品位制约,安托法加斯塔的Centinela受到品位及回收率变化影响。在处理量一定的条件下,品位和回收率下降会减少可回收铜金属量,因此铜价上涨难以在短期内消除矿山生产约束。
天气、设备故障及事故后恢复进一步影响生产稳定性。智利冬季恶劣天气影响多家企业,Los Pelambres在7月因天气中断生产,Carrapateena地下输送带故障影响必和必拓南澳业务,自由港印尼矿区仍处于2025年事故后的恢复阶段。这些因素对产量的影响持续时间不同,供应恢复判断应以实际复产进度与稳定运行情况为依据。
后续供应风险主要在于矿山运行改善能否按计划实现。入选品位、处理量、回收率和设备开工率共同决定实际产出,检修延长、天气反复或复产进度低于计划均可能延续减量。
白银有色业绩改善受到经营修复与减值转回共同影响。白银有色的高利润增速同时包含经营改善和低基数效应。第三季度营业收入314.00亿元,同比增长11.80%,归母净利润6.37亿元,同比增长28,318.04%;公司披露的经营原因包括境外公司盈利增加、有色金属销量增加及市场价格上升。由于上年单季盈利基数较低,经营修复对应的同比百分比显著放大,不能将该增幅直接理解为铜业务盈利能力的同比提升幅度。
减值准备转回对白银有色当季利润形成了重要增量。公司公告披露,第三季度减值准备调整增加利润4.25亿元,其中存货跌价准备调整增加利润4.22亿元,与有色金属价格影响存货可变现净值有关。
非铜业务增长扩大综合矿业企业收入来源。已披露分部数据表明,综合矿业企业的收入增长来源并不限于铜矿业务。售价、销量、产品结构及结算时点共同影响收入,分部还可能包含副产品。泰克资源的收入增长同时得到铜业务和锌业务支持。第三季度铜业务分部收入24.49亿加元,同比增长46.73%;其中对外铜产品收入单列为22.51亿加元,同比增长57.19%。锌业务分部收入20.68亿加元,同比增长20.51%,同比增量3.52亿加元,占集团收入增量11.32亿加元的31.10%,表明锌业务是集团收入增长的重要补充。
纽蒙特的集团收入增长主要由黄金和白银业务贡献。第三季度铜销量由31降至18千吨,售价上涨未能完全抵消销量减少,铜收入同比下降9.72%至2.88亿美元;集团收入仍增长15.19%。黄金和白银收入分别为52.28亿、5.50亿美元,同比增加5.59亿、2.57亿美元,合计占集团收入增量的97.26%,显示金银业务明显抵消了铜业务收入下降的影响。
淡水河谷的基本金属增长受到铁矿石业务减收的部分抵消。第三季度铜、镍业务收入分别为15.24亿、13.39亿美元,同比分别增长40.33%、32.57%,主要受到实现价格、销量及副产品收入改善支持;铁矿石业务收入受价格下降影响减少7.79%至77.67亿美元,使集团收入增幅仅为1.72%。由于分部包含副产品和相关抵消调整,集团增速应结合业务结构综合解释。
洛阳钼业新增黄金业务扩大了收入来源,但现有分部披露以累计期间为主。前三季度铜业务收入524.17亿元,同比增长35.73%,新增并表的巴西黄金业务贡献收入47.07亿元。
藏格矿业的铜矿投资收益与营业收入应按报表列报区分。第三季度营业收入12.55亿元,同比增长73.46%;公司将前三季度收入增长主要归因于碳酸锂收入增加,巨龙铜矿等权益投资收益则计入投资收益。
主要结论
1 、铜矿供给恢复仍受品位与生产稳定性约束
32家可比产量企业中,19家第三季度减产,占59.38%,品位及回收率变化、恶劣天气、检修和设备故障、事故后恢复进度构成主要约束。泰克资源、第一量子矿业等企业仍实现增产,说明供给变化存在企业及项目差异。后续应重点监测低品位持续时间、检修与复产是否延期,以及产销量和库存变化,矿山稳定运行能力仍是判断供应恢复的关键。
2 、金属价格与业务结构共同决定营业收入变化
30家收入增长,主要支持来自金属实现售价上涨、部分项目增产,以及金银、锌等非铜业务增长和新增并表。相应地,纽蒙特铜销量减少、淡水河谷铁矿石价格下降,分别导致相关业务减收。江西铜业集团收入下降2.75%,但季报未充分量化产品及贸易分项贡献,因此其减收原因仍需进一步分拆核实,不能直接归因于铜价或矿山产量变化。
3 、经营修复与财务收益对扭亏的贡献需要分别评估
第一量子矿业是本次样本中明确的第三季度归母扭亏案例,产量增长4.14%、净实现铜价由4.30升至6.36美元/磅,以及前期套保结束共同支持盈利修复。白银有色则为前三季度累计扭亏,受到境外盈利、量价改善及第三季度减值转回影响,单季属于低基数增长。就本次案例而言,生产和售价改善构成经营支持,减值、税项及权益收益影响报表结果,扭亏的持续性最终仍需由后续经营收益与现金回收验证。
数据来源与统计口径
1、统计期间采用自然年2026年7—9月,累计期间采用2026年1—9月。产量样本32家,财务样本31家;两个样本的企业覆盖范围不同。必和必拓财年第一季度及印度企业财年第二季度按对应的自然年第三季度识别,以保持观察期间一致。
2、铜产量统一为千金属吨,保留各公司铜产品及权益范围,不使用矿石处理量、铜当量或销量替代。必和必拓采用精矿应付铜,泰克资源累计值按报告整千吨精度列示,其他企业按原披露精度计算,统一显示的小数位数不代表原始数据精度完全相同。
3、产量同比优先采用公司原披露值;缺少同比而有比较期原值时,按本期除以上年同期减一计算。前三季度累计采用直接披露、上半年加第三季度或第一至第三季度加总,跨年财年企业亦按自然年重组。智利国家铜业、波兰铜业等单季采用累计差额计算,相关原值、公式与补充报告保留在配套Excel中。
4、财务排名采用企业整体报表营业总收入及未调整归母净利润。铜陵有色、海亮股份的单季营业总收入按前三季度减上半年计算,收入同比沿用原报告营业收入口径。单体报表无少数股东分配时净利润等同归母,未明确披露的归母金额不作替代填补。
5、外币金额按报告首次发布日期的欧洲央行参考汇率交叉折算,休市日采用前一工作日数据。换算关系为一单位原币兑人民币等于一欧元兑人民币除以一欧元兑原币;同比采用原币同口径数据或公司披露值,因此不受本次人民币折算影响。
6、盈亏家数以30家明确披露归母金额的企业为分母,净利同比以29家为分母;利润翻倍的10家企业不包含由亏转盈的第一量子矿业。集团、子公司及合资项目存在范围交叉,样本收入、利润和产量均不作全球行业总量解释。排名采用未四舍五入数据,展示值按统一精度取舍。
7、分业务收入保留原币及公司分部或产品范围,分部可能含副产品,累计数据不替代单季数据。营收增量贡献按同币种比较计算,减值公告的利润影响不等同于税后归母贡献;上述区分用于保持收入归因与利润归因的口径一致。
8、数据来源于wind、各企业三季度报告、产量报告、运营报告。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。