


出海非洲:铁路、港口与电力 如何影响矿业投资回报?

产联社编辑丨开蓉蓉
图片由AI生成
非洲矿业投资正在从矿山开发延伸至铁路、港口和电力设施。
10月27日,非洲金融公司(AFC)宣布,为连接赞比亚铜矿带与安哥拉洛比托铁路系统的约830公里新建铁路选定优选工程承包商。合同谈判计划于11月启动,项目尚未形成新增运输能力。
10月29日,俄罗斯铝业联合公司(Rusal)宣布与加纳国有综合铝业开发公司(GIADEC)达成合作协议,计划开发铝土矿并建设氧化铝精炼设施,铁路、港口及能源供应也被纳入开发安排。
从几内亚西芒杜铁矿到洛比托铁路走廊,非洲资源开发面临共同问题:矿产储量和品位决定开发潜力,但运输、能源及资金周转条件,同样影响项目能否实现预期收益。
一、铁路港口投资超过矿山本体
西芒杜是全球重要的高品位铁矿开发项目之一,铁路和港口占据其建设投资的相当大比例。
根据力拓2024年披露的投资估算,西芒杜南部SimFer项目资本需求约116亿美元,其中矿山及相关设施约51亿美元,共同开发铁路、港口基础设施约65亿美元,力拓承担的投资份额约62亿美元。
上述数字对应SimFer相关投资范围,并非整个西芒杜项目总投资,也不代表目前实际累计支出。按照这一估算框架,基础设施资本需求已超过矿山本体。
西芒杜矿区位于几内亚内陆,矿石需要通过重载铁路运往大西洋沿岸。SimFer负责约70公里铁路支线,赢联盟西芒杜(WCS)负责约536公里铁路干线及16公里支线。共同开发的运输基础设施由几内亚跨国铁路公司(CTG)负责运营,SimFer和WCS分别持股42.5%,几内亚政府持股15%。
中国企业既参与矿业开发,也参与相关基础设施投资。SimFer由力拓、中铝牵头的中方联合体及几内亚政府共同参与,中国宝武则通过北部矿区相关投资安排参与项目。
既有设施能否共享,直接影响矿山开发成本。作为对照,力拓与中国宝武合作的澳大利亚西坡铁矿于2025年6月投运,总投资约20亿美元,设计年产能2500万吨,通过约18公里输送带接入现有加工体系,无需重新建设通往海港的完整运输网络。两座矿山投资范围不同,不能直接比较单位产能投资。
随着西芒杜进入生产阶段,物流周转对经营的影响开始显现。
力拓10月14日公布的2026年第三季度运营报告显示,SimFer已达到约1000万吨/年的年化生产速度,即按照当时生产水平折算的年产量,计划于2028年下半年达到6000万吨/年的年化生产速度。
第三季度,SimFer生产铁矿石250万吨,向中国发运220万吨,确认销售130万吨,均为项目100%口径。其中,确认销售是指已满足收入确认条件的矿石销售量,并不等同于同期发运量。
目前,SimFer矿石主要通过WCS港口出口,其自有港口设施计划于2027年第一季度完成调试。截至9月底,项目系统库存合计约1110万吨,即分布在矿区、港口、船舶及中国港口等环节的矿石,其中矿区未破碎矿石约790万吨。
力拓预计,稳定运营后,从矿山到确认销售的周期目标约为75至90天,客户回款还可能增加最多30天。这意味着矿石生产并不等于销售回款,铁路、港口及海运能力需要与产量增长同步提升。
刚果(布)扎纳加铁矿同样面临基础设施建设和融资约束。开发商2026年更新的经济评估预计,一期资本开支约21.74亿美元,测算内部收益率为22.5%。但公司9月29日披露的潜在融资安排尚未最终落实,相关投资交易谈判期限已延长至11月30日。
资源条件和预期收益率具有吸引力,并不意味着项目能够立即进入建设和生产阶段。
二、跨境运输走廊增加出口选择
与西芒杜围绕大型矿山建设配套设施不同,洛比托走廊通过跨国铁路网络,为多个矿业产区提供运输服务。
刚果(金)和赞比亚拥有重要的铜、钴资源,但部分矿区距离海港较远,出口效率受到铁路衔接、边境通关及港口作业等因素影响。
洛比托走廊以安哥拉大西洋沿岸的洛比托港为出口节点,通过既有本格拉铁路连接刚果(金)边境,并计划进一步接入赞比亚铜矿带。
10月27日,AFC选定约830公里新建铁路的优选工程承包商。其中,赞比亚境内线路约517公里,包括22座桥梁及高架桥、8座车站和3处维护设施。工程合同仍待谈判,新建线路尚未形成实际运输能力。
与此同时,既有铁路改造已取得融资进展。7月3日,AFC宣布洛比托大西洋铁路项目完成7.53亿美元融资交割,其中美国国际开发金融公司(DFC)提供5.53亿美元,南部非洲开发银行(DBSA)提供2亿美元。
相关资金用于安哥拉境内约1300公里既有铁路及配套设施的修复、升级和长期运营,并非新建830公里铁路的建设资金。
对于矿业企业,新增通道有助于降低对单一路线的依赖,但运输距离缩短不必然意味着综合成本下降。短途运输、跨境手续、仓储及港口装卸费用,仍可能削弱铁路干线的成本优势。
运输成本的影响可以通过一组静态情景测算理解:假设某铁矿项目年销售矿石6000万吨,单位运输成本增加5美元/吨,在销量不变且成本全部由项目承担的情况下,年度运输支出将增加3亿美元。
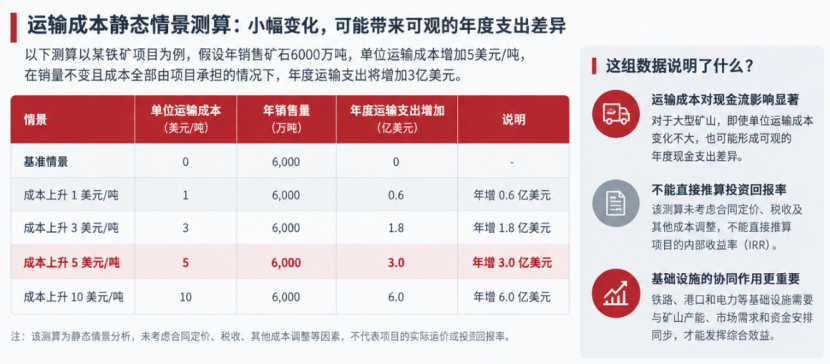
注:该测算不代表西芒杜实际运价或利润变化,未考虑合同定价、税收及其他成本调整,不能直接推算项目内部收益率。
对于大型矿山,即使单位运输成本变化不大,也可能形成可观的年度现金支出差异。对于铁路运营商,实际运量同样决定设施利用率和单位运输成本。重载铁路前期投资较高,长期货源不足可能延长投资回收周期。
洛比托走廊的经济价值,仍需通过实际运量、运价及跨境运输效率加以验证。
三、电力成本制约矿产本地加工
铁路和港口决定矿产品如何进入国际市场,电力则影响资源能否在当地进一步加工。
10月29日,俄铝宣布与加纳国有综合铝业开发公司GIADEC达成合作协议,计划通过两家合资企业开发铝土矿和氧化铝项目,俄铝将持有多数股权。
根据公告,项目位于加纳Nyinahin矿区,拟开发区域铝土矿资源量超过1亿吨。项目规划铝土矿最高年产能500万吨,第二阶段建设年产能120万吨的氧化铝精炼厂,拟使用天然气作为能源,并涉及铁路和港口设施改善。
相关协议仍属于开发安排,规划产能尚未形成实际供应,资本开支和投产时间表也尚未明确。
几内亚面临类似约束。据路透社10月19日报道,该国有3座氧化铝精炼厂处于建设阶段,计划到2030年建成5座,合计年产能达到700万至800万吨。
电力是其中的重要制约因素。路透社援引几内亚矿业部门官员估算称,该国当前发电规模约1000兆瓦,主要来自水电,而支持未来工业化的电力需求可能达到5000至10000兆瓦。两组数据分别涉及当前规模与远期需求,不能直接相减计算实际缺口。
氧化铝精炼需要稳定电力、热能及供水。如果公共电网无法满足生产要求,企业可能需要自建能源设施或签订长期能源采购协议,增加投资及运营成本。
南非铬铁行业提供了另一个案例。路透社10月19日报道,南非电力成本长期上涨,该国66座铬铁冶炼厂中仍在运营的不足12座。虽然铬铁冶炼与氧化铝精炼工艺不同,但能源成本均会影响加工项目竞争力。
对于中国企业,资源国推动本地加工意味着新的投资机会,也要求同时评估原料价格、能源成本及产品销售市场。资源丰富能够提供原料基础,却不能自动形成加工成本优势。
四、长期运营决定基础设施回报
西芒杜、洛比托走廊和加纳铝土矿项目,分别代表矿山配套基础设施、跨境运输走廊及矿产加工与能源配套三种投资模式。
西芒杜围绕大型矿山建设铁路和港口,以长期矿石产量支撑设施运营;洛比托走廊通过跨区域运输网络服务多个矿区,依靠多元货源形成运输收入;加纳项目则将矿山与加工设施结合,收益取决于矿产品销售、加工成本及能源供应条件。
三种模式均需较大前期投入,但资本开支结构、收入来源和经营风险不同。
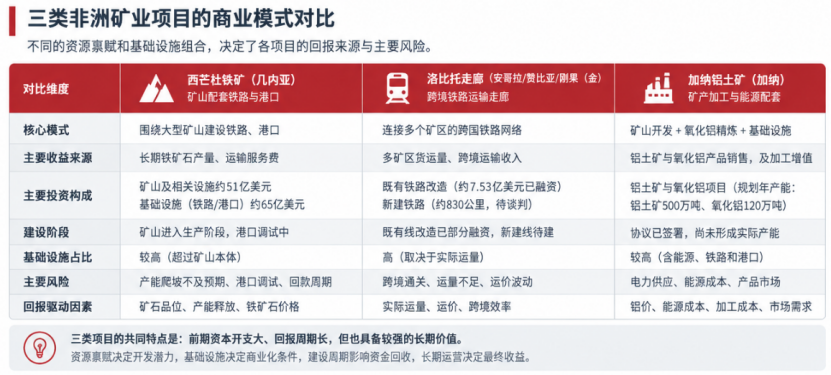
注:根据力拓、AFC、俄铝等公开资料整理。三类项目的投资范围、建设阶段及融资口径不同,相关数据不宜直接横向比较。
三类模式的关键风险也不同。矿山配套铁路货源相对明确,但如果产能释放低于预期,设施利用率可能不足;跨境运输走廊能服务更多货主,却需要协调不同国家的运输规则、通关制度和运营安排;矿产加工项目除原料供应外,还需持续控制能源成本和产品销售风险。
基础设施还决定矿山在全球成本曲线中的位置。资源品位、采矿条件和选矿工艺影响生产成本,铁路运费、港口费用及海运距离则影响产品到达客户市场的综合成本。同时,基础设施资本开支及融资成本影响投资回收周期。因此,矿石生产成本较低,不必然意味着项目整体投资回报较高。
中国企业的参与方式也存在差异。中铝牵头的联合体和中国宝武参与西芒杜矿业开发及相关投资安排,收益与长期生产和运营相联系;工程承包企业主要通过建设合同取得收入,承担的风险与矿山投资者不同。
以西芒杜为例,力拓此前披露,SimFer矿山及共同开发基础设施整体项目的预期内部收益率处于低双位数水平。这属于投资决策阶段的预测,实际结果仍受矿石价格、建设支出及产能爬坡进度影响。铁路、港口和电站通常需要在矿山形成稳定销售前投入大量资金。如果建设延期或产能释放慢于预期,项目可能同时面临支出增加、收入推迟和债务偿还压力。
从西芒杜到洛比托走廊,再到加纳铝土矿加工项目,基础设施正从矿山开发的配套条件转变为影响投资回报的重要经营环节。
对中国企业而言,取得矿权只是起点。矿石能否稳定运出、加工设施能否持续运行、基础设施能否通过长期使用回收投资,将共同决定海外资源项目的最终收益。
资源禀赋决定开发潜力,基础设施决定商业化条件,建设周期影响资金回收,长期运营决定最终收益。
信息来源说明: 力拓2024年西芒杜投资公告及2026年10月14日运营报告;非洲金融公司2026年7月3日、10月27日公告;俄铝10月29日公告;Zanaga Iron Ore Company 2026年经济评估及半年报;路透社10月19日、29日相关报道。
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。