


出海非洲:铁矿石与铝土矿如何影响中国原料供应链?

产联社编辑|开蓉蓉
挖出更多的矿,就一定能买到更便宜的原料吗?
对于长期在铁矿石上受制于人的中国钢铁业,以及高度依赖海外铝土矿的中国铝工业来说,这个答案正变得扑朔迷离。
在遥远的西非国家几内亚,两场涉及千亿级资金的矿产博弈正在同步上演。一边是世界级铁矿西芒杜终于投产,另一边是铝土矿出口量屡创新高。
然而,当满载矿石的巨轮拔锚起航,中国企业面临的真正考验才刚刚开始:跨越半个地球的漫长航线、动辄上千万吨的库存积压,以及资源国日益收紧的加工政策,正悄无声息地吞噬着看似丰厚的利润。
储量只决定了地下的财富,而真正决定中国工厂原料成本的,或许是那条看不见的跨境供应链。
一、西芒杜投产:新矿源增加选择,未必立即改变价格
中国是全球最大的钢铁生产国,铁矿石进口长期依赖澳大利亚和巴西。这种高度集中的格局,虽然有利于钢厂组织大规模采购,但也让中国钢铁产业对少数国家和大型矿企形成了极高的依赖。因此,开发新的大型矿源,不仅关乎采购成本,更是一场关乎供应来源多元化的安全保卫战。
位于几内亚东南部的西芒杜,正是中国企业在海外参与的最重要铁矿项目。这里拥有令全球艳羡的高品位铁矿,但受制于极度薄弱的基建,西芒杜必须同步建设矿山、长距离铁路和深水港口。其项目开发主体包括力拓与中国铝业等参与的SimFer,以及赢联盟相关项目,不同矿区的权益结构和产能规划存在差异。
历经多年艰难建设,西芒杜终于开始形成实际供应。根据力拓公布的最新运营数据,SimFer项目在产能爬坡期单季生产铁矿石达数百万吨,向中国发运量紧随其后,但最终确认销售量却存在明显落差。目前,项目的年化运行水平已达到千万吨级,并计划在未来几年内攀升至数千万吨的规模。需要强调的是,官方披露的数据多为项目100%口径,且年化运行水平是按当前速度折算,并非全年实际产量。

新增矿源无疑会增加全球市场的供应,但这并不意味着铁矿石价格必然下降。国际主流机构的追踪报告均指出,当前铁矿石价格的波动,正在对部分高成本的巴西供应形成巨大压力。
全球铁矿石市场存在一种“边际替代”效应:新矿山投产,绝不等于市场总供应会等量增加。如果西芒杜的巨量供给导致价格下跌,那些成本高昂的现有矿山(如部分巴西矿山)就可能被迫减产甚至停产。这就会抵消掉西芒杜新增产量对整体供应的影响。因此,评估西芒杜的市场冲击,不能只做简单的加法,还要观察其他高成本矿区的被动调整。
此外,西芒杜矿石的高品位,在钢厂的配矿体系中确实具有潜在优势。但钢厂最终算的是“到岸价格、矿石质量与综合冶炼成本”的总账。如果远洋运输费用、采购溢价或后续加工成本偏高,高品位带来的红利也会被部分抵消。
更重要的是,中国港口铁矿石库存长期维持在1.5亿吨左右的历史高位。如此庞大的库存规模,为国内钢厂提供了极厚的短期缓冲垫。这意味着,西芒杜的新增供应进入市场后,必须先经过贸易商和钢厂的漫长库存消化,才能真正传导至终端价格。
因此,西芒杜对中国钢铁业的长期意义,首先是“多了一个选择”,而非“立刻把价格打下来”。其未来的成本竞争力,仍需经历实际发运、市场博弈与下游需求的三重考验。
二、漫长航线:远洋运费与在途资金正在重塑成本
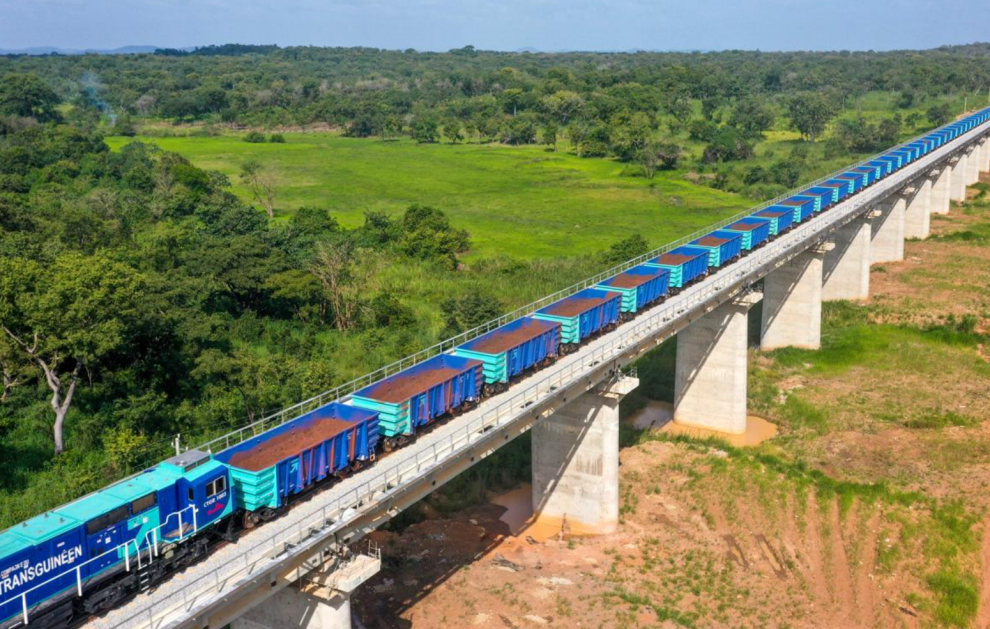
图:2025年11月4日,几内亚西芒杜至莫雷巴亚港铁路
来源:路透社
大型海外矿山的产量与销售量,并不总是同步增长。西芒杜在生产、发运与最终确认销售之间的巨大数字落差,暴露出跨国矿业项目极其复杂的物流漏斗。
按照矿业项目的统计口径,矿石只要达到铁路装载条件,往往就会被计入“产量”。但实际上,这些矿石还要经历铁路颠簸、港口装船、漫长的远洋航行,并在抵达中国港口后完成破碎加工,最终才能变成钢厂高炉里的原料。因此,矿山产量绝不等于当期已经落袋为安的销售额。
在产能爬坡阶段,包括矿山、几内亚港口、海上船舶及中国港口在内,整个物流体系中的矿石库存高达上千万吨,其中大量为矿山未破碎矿石。这并非全是滞销,而是包括了正常堆存、在途运输和待加工矿石。据项目方预估,进入稳定运行后,从矿山到确认销售的目标周期长达数个月,客户提货还可能额外需要时间。
这种漫长的流转周期,对矿企的现金流是一个巨大的“绞肉机”。矿山每天都在支付开采、铁路和人工成本,但货物在海上漂着的几个月里,资金完全被锁死在库存和物流环节。随着产量不断爬升,这种在途资金的占用规模将急剧扩大。对于背负巨额项目融资、还要支付铁路港口运营成本的企业而言,销售节奏的哪怕一点点卡顿,都会引发财务地震。
除了时间成本,远洋运费是另一项致命变量。澳大利亚距离中国近,而巴西和西非的矿石需要绕行更长的航线。国内期货机构的研究指出,随着巴西和几内亚长航线矿石供应增加,运费波动对铁矿石到岸成本的影响将急剧放大。有时候,矿石本身的离岸价虽然便宜了,但暴涨的运费会瞬间吞噬掉所有的降价红利。
这也将在宏观层面重塑全球航运市场。西非到中国的超长航程,意味着运输同等数量的矿石,需要占用更多的海岬型船舶运力,这将在一定程度上消耗全球干散货船队的有效供给。当然,运价最终取决于全球宏观需求、燃油成本和船舶周转效率,但在西芒杜爬产的关键期,运力紧张带来的成本溢价,是钢厂必须提前应对的隐患。
综合来看,矿山能产多少是一回事,铁路能不能匹配运力、港口能不能高效装船、船舶能不能及时靠泊,则是另一回事。对中国企业而言,非洲矿业投资的成本核算,早已跨越了单纯的采矿环节,必须把基础设施利用率、远洋运费和庞大的库存资金占用,统统打包进这套生死攸关的测算体系里。
三、铝土矿放量:供应规模扩大,集中依赖带来新风险
与与西芒杜铁矿仍在艰难爬坡不同,几内亚的铝土矿早已形成了一条极其庞大的出口生命线。铝土矿是氧化铝的唯一原料,而氧化铝又是电解铝的基石。中国拥有全球最大的氧化铝产能,但本土铝土矿品位下降、开采受限,不得不重度依赖海外采购。几内亚富集的铝土矿,与中国的加工能力形成了完美的互补。
根据几内亚官方近年披露的数据,该国铝土矿年出口量已达近两亿吨级别,且保持高速增长。按照中国海关的口径,绝大部分的几内亚铝土矿都流向了中国。对国内氧化铝产业而言,几内亚已经不再是一个备选项,而是生死攸关的核心粮仓。
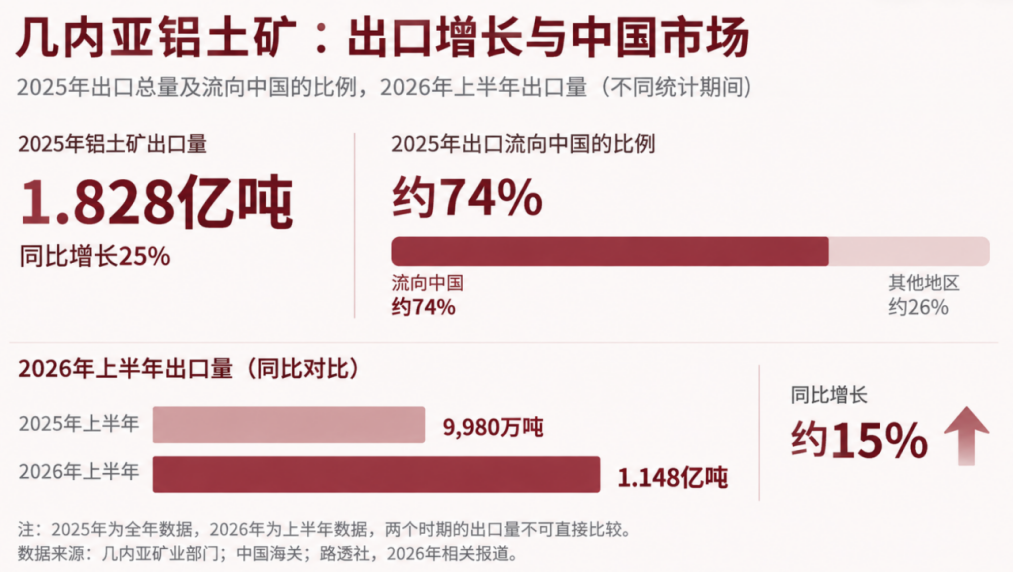
中国企业的触角早已从单纯的“买矿”,延伸到了矿山开采和港口物流。目前,SMB-Winning联合体、中国铝业以及几内亚铝土矿公司(CBG)等巨头,共同支撑着当地的出口能力。这种规模化、长协式的运输组织,极大提高了国内企业的采购效率。
但巨大的规模优势,也孕育着致命的集中风险。由于进口基数过于庞大,几内亚当地政策的任何风吹草动、雨季的港口停摆、甚至远洋运费的飙升,都会直接打乱中国氧化铝企业的到货节奏。供应链的高度集中,让中国铝产业对单一国家的经营环境变得极其敏感。
事实上,博弈已经暗中展开。此前,几内亚政府曾讨论通过出口配额管理铝土矿供应,以应对矿石价格回落带来的行业收益压力。虽然相关限制措施尚未正式全面落地,但这无疑是一次强烈的政策警告。同时,尽管出口量屡创新高,部分矿企却面临燃油上涨、运费高企和矿石价格下跌的三重挤压,尤其是那些规模较小、品位较差的企业,生存空间正被急剧压缩。
这意味着,单纯的出口量增长并不必然带来企业盈利的改善。对于中国铝产业而言,几内亚的铝土矿供应已经渡过了“越多越好”的蜜月期,进入了“管理长期依赖”的深水区。如何在保供的同时,降低对单一来源的敏感度,已成为必须解答的战略课题。
四、本地加工倒逼:资源国强留附加值,原有成本需要重算
几内亚显然不甘心永远只做一个“卖土”的国家。
过去,几内亚将铝土矿源源不断地运往中国,由中方完成氧化铝精炼和电解铝冶炼。这种分工建立在两国的比较优势之上,但也意味着巨额的工业产值和高薪就业机会全部留在了海外。现在,几内亚政府正试图通过政策手段,强行把加工环节留在本土。
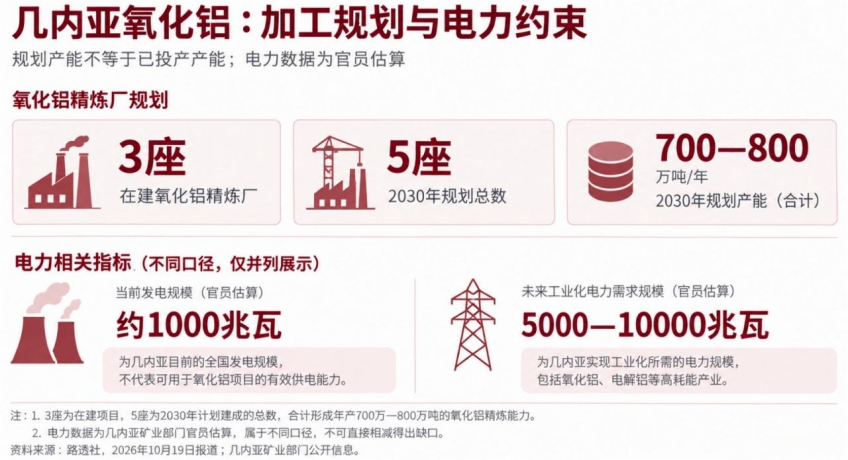
据外媒报道及官方表态,几内亚已有数座氧化铝精炼厂处于建设阶段,政府更是雄心勃勃地计划在未来几年内建成多座精炼厂,合计形成千万吨级的年产能,并进一步向电解铝产业延伸。这对中国企业意味着,未来的采购清单上不仅有原矿,还可能出现氧化铝等加工产品,原有的投资和采购逻辑将被彻底重构。
但在几内亚加工矿石,未必比运回中国更便宜。
这是一个极其复杂的成本博弈。把矿运回中国,企业能直接套用国内成熟度极高的氧化铝工厂、完备的化工辅料供应链和庞大的下游客户体系,只需承担原矿的运费。若在几内亚直接建厂,虽然省去了部分原矿的远洋运费,却要面对从头建设基础设施、搭建供应链的巨额沉没成本。
电力,就是横亘在几内亚加工梦面前的最大鸿沟。几内亚矿业部门官员曾坦言,该国目前的发电规模与未来工业化所需的数千兆瓦级电力相比,存在巨大缺口。氧化铝精炼需要极其稳定、巨量的能源,电解铝更是名副其实的“电老虎”。几内亚虽然握着全球最好的铝土矿,但在电网、电站和交通基建补齐之前,强行上马的加工厂极有可能因高昂的电力成本而丧失全球竞争力。
铁矿石领域同样暗流涌动。几内亚政府希望西芒杜的开发主体能够研究球团或钢铁加工项目。但从提出口号到产出合格的钢铁,中间隔着能源供应、技术路线、碳税壁垒和全球市场需求等无数道天堑。对中国企业而言,顺应资源国本地加工的趋势是必答题,但如果不顾当地客观条件盲目延伸产业链,最终换来的可能不是高回报,而是深不见底的资金泥潭。
从西芒杜的铁矿石到几内亚的铝土矿,中国企业正经历从“买矿”到“扎根”的痛苦蜕变。前者需要用长期的稳定交付证明自己的价值,后者则需要在供应集中的风险中寻找安全边界。
非洲资源开发无疑能够极大地拓展中国工业的原料来源。但无论是铁矿还是铝矿,真正决定其长期价值的,从来不是纸上计算的矿山储量和产能,而是能否在错综复杂的基建瓶颈、高昂的物流成本和资源国政策变局中,搭建起一条能将资源持续转化为成本竞争力的跨国经营体系。
这是一场属于耐心和重资产的残酷长跑。
信息来源说明
企业披露:力拓《2026年第三季度运营报告》。
政府数据:几内亚矿业部门。新闻报道:路透社2026年相关报道。
研究报告:华泰期货《运价高企下的铁矿石》(9月18日)、摩根大通《中国金属活动追踪》(10月5日)。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。