


出海非洲:中国企业布局资源,真正的考验在矿山之外

产联社编辑|开蓉蓉
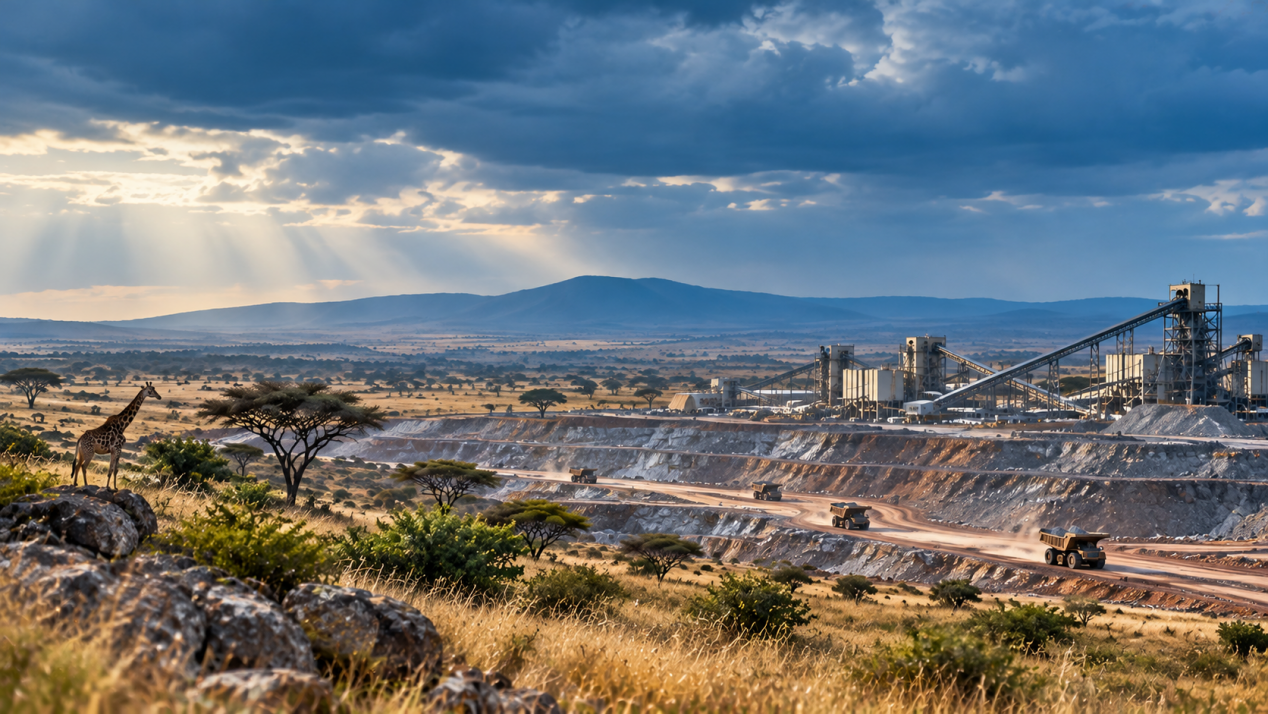
矿山持续生产,卖出去的矿产品却大幅减少。
2025年,洛阳钼业钴产量达到11.75万吨,全年销量却只有约5.11万吨。对于一家拥有大型铜钴矿山的企业而言,产销之间为何出现如此大的差距?
这并非非洲资源开发面临的唯一难题。近年来,中国企业持续布局非洲铜、钴、锂和铁矿石等资源,但从获得矿权、扩大产能,到真正形成稳定供应,企业面临的挑战远不止矿山开发本身。
矿山之外,究竟还有哪些因素正在影响中国企业的资源投资回报?
一、出口政策改变资源供应节奏
刚果(金)是全球最重要的钴供应国之一。根据美国地质调查局《2026年矿产商品摘要》,该国2025年钴矿产量约占全球总量的73%。高度集中的供应格局,使当地出口政策变化能够直接影响国际钴市场。
洛阳钼业是刚果(金)主要铜钴生产商之一,旗下TFM和KFM项目构成其重要生产基础。根据公司2025年年度报告,全年铜产量74.11万吨,同比增长13.99%;钴产量11.75万吨,同比增长2.96%。但两种金属销售表现差异明显:铜销量约73.02万吨,与产量基本接近;钴销量约5.11万吨,同比下降53.06%。
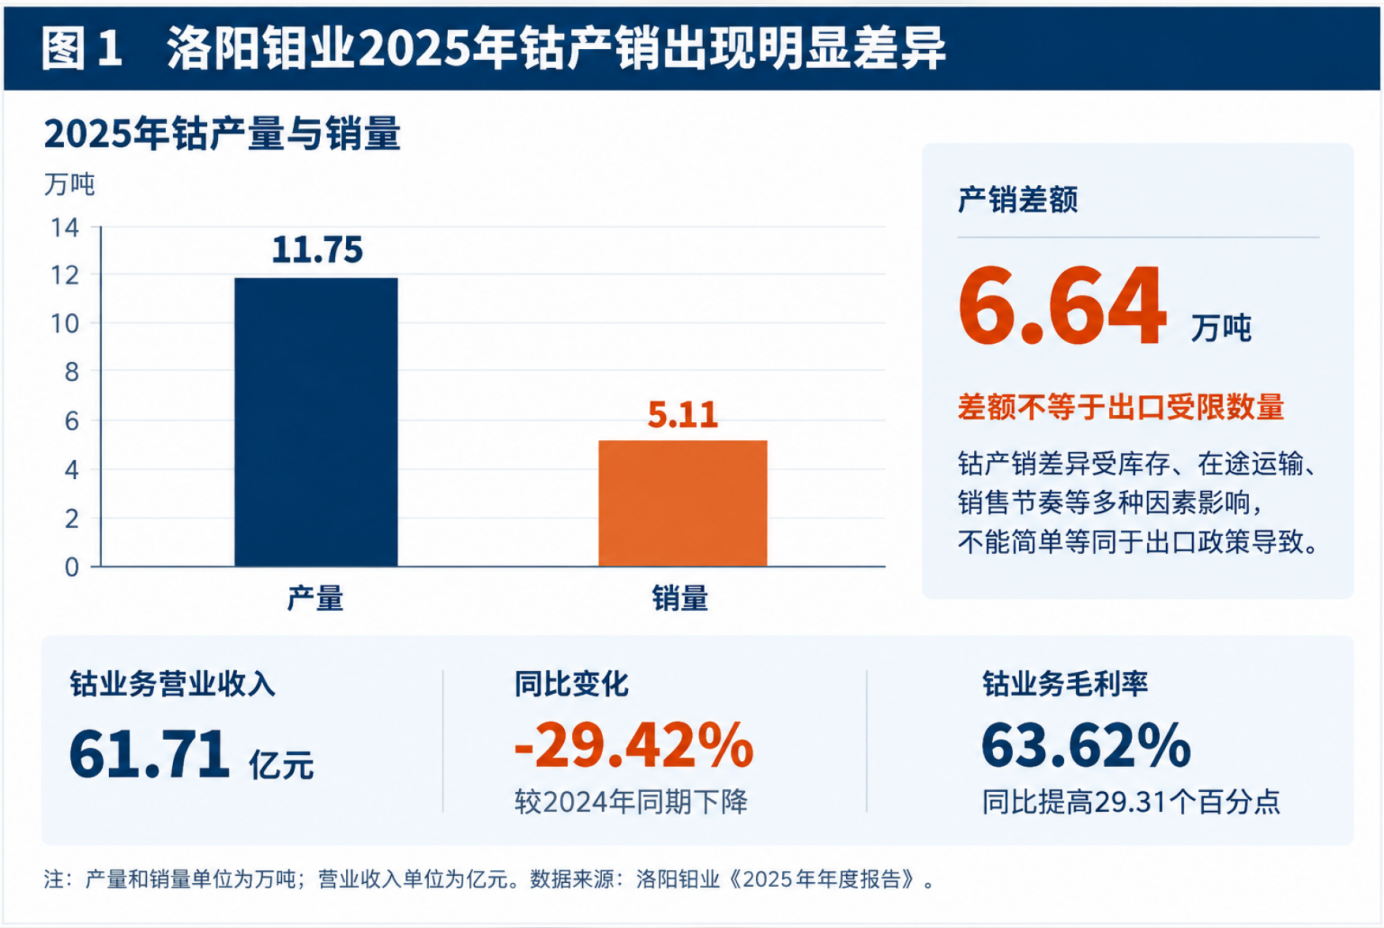
钴产品产销差额约6.64万吨,但并非全部由出口政策造成。矿产品从生产到销售,还涉及库存、运输、交付和收入确认。2025年2月,刚果(金)宣布暂停钴出口,后多次延长。同年10月16日起,转向出口配额管理。根据战略矿产市场监管局(ARECOMS)安排,2026年和2027年年度钴出口配额均为9.66万吨,其中基础配额8.7万吨、战略配额9600吨。
这意味着,矿山生产能力与获准出口规模需分别管理。即使矿山正常运行,钴产品也可能因出口安排增加库存占用,影响销售收入确认和资金周转。洛阳钼业2026年获得的钴出口配额约3.12万吨,约占当年基础配额的36%。
不过,2026年配额与2025年产量属于不同年度口径,不能直接相减推算库存或销售缺口。对下游采购企业,出口节奏变化则可能带来原料交付周期调整,促使其重新安排库存和采购计划。
出口配额对企业盈利的影响也不能简单判断。供应受限可能压缩销量,也可能在一定条件下支撑价格。洛阳钼业2025年年报显示,钴业务营业收入约61.71亿元,同比下降29.42%,但毛利率达63.62%,同比提高29.31个百分点。
按相关收入与毛利率测算,钴业务毛利约39亿元。国投证券研报测算,钴板块吨毛利约7.68万元,同比增加约4.93万元。这些数据反映价格、销量及成本变化共同作用下的经营结果,不能仅归因于出口限制。
洛阳钼业的铜钴生产还具有伴生矿特点。部分铜钴矿中,钴与铜的开采和加工相互关联,企业无法脱离铜业务单独按钴出口配额调整生产。铜产品销售、矿山综合成本和生产组织效率,仍是判断项目经营表现的重要因素。对投资周期较长的中国矿企,出口许可、配额管理和销售安排,已成为与生产成本同样需要持续评估的经营变量。
二、本地加工正在改变锂矿投资
与刚果(金)通过配额管理钴出口不同,津巴布韦希望通过提高本地加工要求,在锂产业链中保留更多附加值。这一政策方向正在改变中国锂矿企业的投资模式。
津巴布韦拥有多个由中国企业参与开发的锂矿项目。华友钴业、中矿资源、雅化集团、盛新锂能等企业,通过矿业投资和相关合作参与当地锂产业。过去,部分项目主要将矿石经过选矿形成锂精矿,再出口至具有成熟加工能力的地区进行后续处理。但随着当地政府推动矿产品加工环节向资源所在地延伸,仅建设矿山和选矿厂,已难以满足部分项目未来的经营要求。
津巴布韦此前已对部分未经加工锂矿石出口实施限制,并提出自2027年起停止锂精矿出口的政策目标。2026年2月,该国暂停锂精矿出口,此后又通过出口许可、配额及本地加工承诺等条件管理相关贸易。政策调整使企业需要重新评估矿山、选矿厂与后续加工设施之间的投资安排。
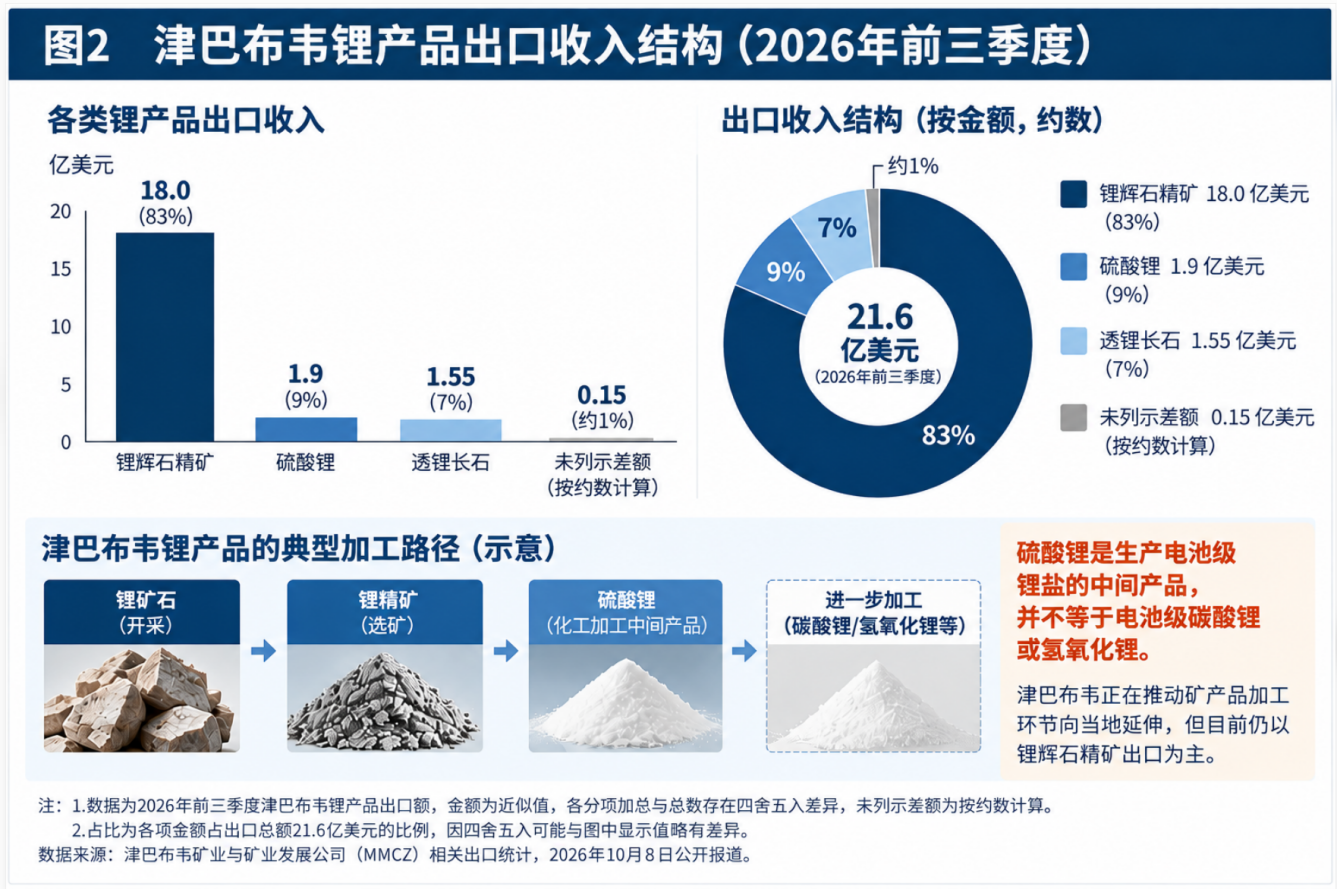
华友钴业已经开始推进这一布局。2026年4月,公司在津巴布韦的项目开始出口硫酸锂产品,相关加工设施投资约4亿美元。硫酸锂是生产电池级锂化合物的中间产品,并不等于电池级碳酸锂或氢氧化锂,但其出口意味着当地锂产业的加工环节已经有所延伸。
从矿石到锂精矿,再到硫酸锂及更高纯度的锂盐,每增加一个加工环节,都意味着新的技术、设备、能源和原辅材料需求。矿山拥有资源,并不意味着当地同时具备完整的化工产业基础。对于企业,新增加工投资能否形成合理回报,取决于生产规模、能源供应、产品价格和最终销售渠道。
津巴布韦2026年前三季度出口数据反映出这一转型仍处于初期阶段。2026年前九个月,该国锂产品出口销售额达到21.6亿美元,其中锂辉石精矿约18亿美元,占比约83%;硫酸锂约1.9亿美元,占比约9%,出口量约3.38万吨。透锂长石出口销售额约1.55亿美元。锂精矿仍是当地锂出口收入的主要来源。同期出口额大幅增长,主要受到锂辉石精矿价格上涨283%的推动,不能全部归因于加工能力提升。
对资源国而言,本地加工能够吸引工业投资、增加技术岗位,并争取更多产业附加值。但对企业而言,加工厂需要稳定电力、化工辅料、专业人员和相应的环保设施。如果部分生产要素依赖进口,新增加工环节也可能推高成本。这使本地加工政策与企业投资回报之间形成新的平衡问题:加工设施不仅要符合资源国的产业政策,还需要具备可持续的成本竞争力。
三、铁路港口决定矿产品交付效率
几内亚西芒杜铁矿是代表性案例。西芒杜拥有大型高品位铁矿资源,被视为国际铁矿石市场的重要新增供应来源。但项目开发不仅涉及矿山建设,还需要配套长距离铁路和港口设施,将内陆矿区与国际海运网络连接起来。
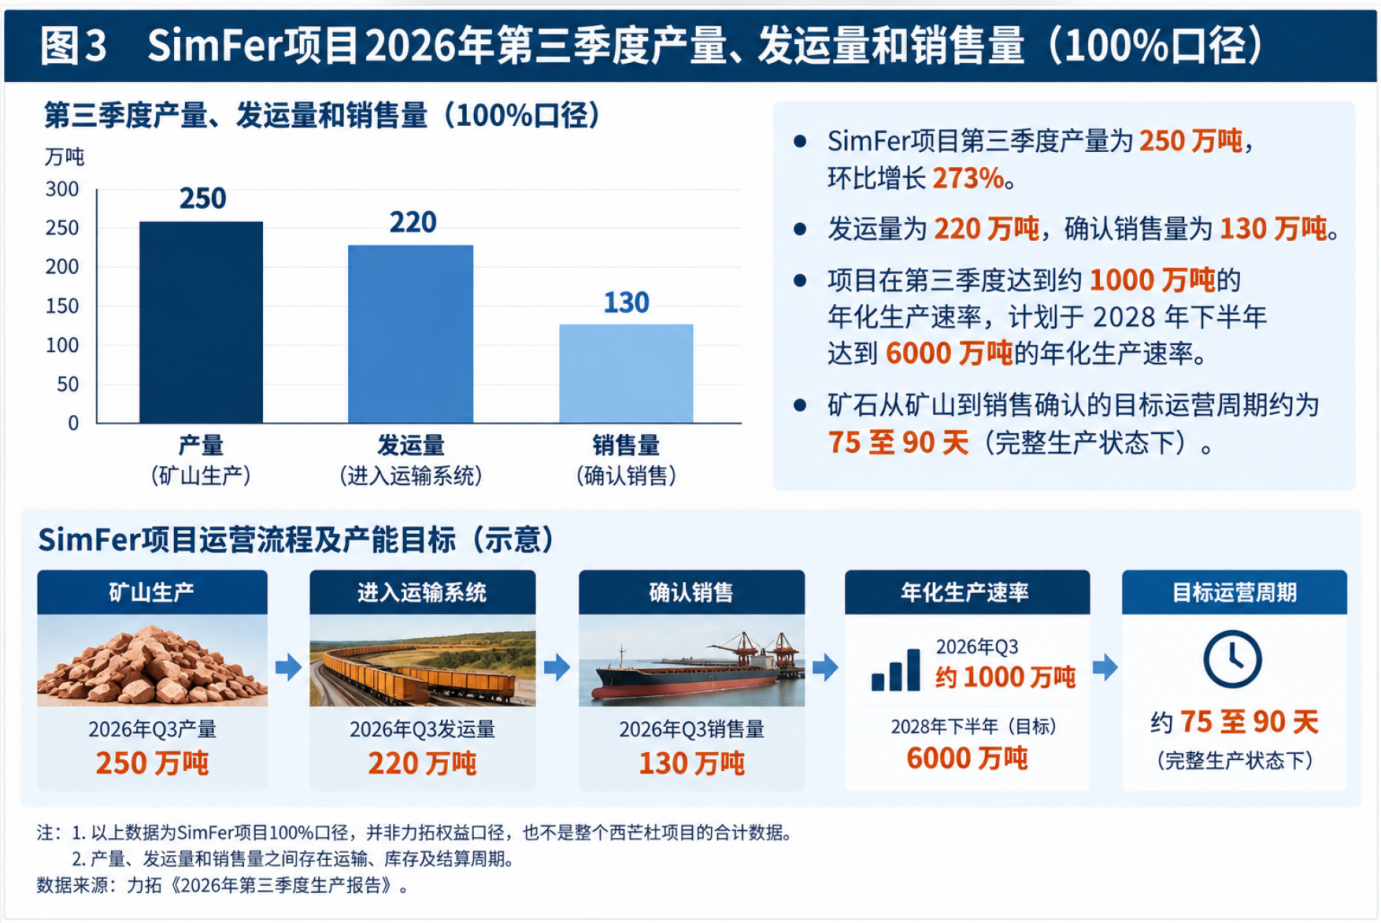
根据力拓10月14日发布的第三季度生产报告,SimFer项目当季铁矿石产量为250万吨,环比增长273%;发运量为220万吨,确认销售量为130万吨。项目在第三季度达到约1000万吨的年化生产速率,计划于2028年下半年达到6000万吨年化生产速率。上述数据均为SimFer项目100%口径,并非整个西芒杜项目的合计数据;年化生产速率也不等于当年实际产量。
生产、发运和销售之间的差异,并不意味着相应数量的矿石发生损失。力拓对不同环节采用不同统计口径,矿石从矿山进入铁路、港口和海运系统,再到销售确认,本身存在运输、库存及结算周期。力拓披露,西芒杜在完整生产状态下,从矿山到销售确认的目标运营周期约为75至90天,客户提货还可能需要额外时间。
这意味着,在产能爬坡阶段,矿山端的产量增长未必能够同步转化为销售收入。相关时间差可能影响库存占用、营运资金需求和收入确认节奏,但不能据此认定每个季度的收入必然滞后一个季度。
截至第三季度末,SimFer矿山建设完成约84%,港口及海洋基础设施完成约92%,相关永久性生产和运输设施仍在逐步投入使用。对于投资者和下游采购企业,除了关注矿山产量,还需要持续观察铁路、港口实际运量以及销售确认情况。
对中国钢铁企业而言,西芒杜增加了高品位铁矿石的潜在供应来源,但其长期竞争力仍取决于矿石品质、生产成本和完整运输费用。矿山开采成本较低,并不意味着最终到厂成本一定具有优势,铁路运费、港口装卸费用、海运价格和交付周期,都可能改变不同供应来源之间的成本比较。
几内亚铝土矿产业具有类似特点。该国是中国进口铝土矿的重要来源地,矿石需要经过矿区运输、港口装船和国际海运,最终进入中国氧化铝生产环节。刚果(金)铜钴产业则面临电力和跨境运输约束,电网稳定性、道路条件、边境通关和港口衔接,都会影响生产组织、库存周转及企业资金占用。
这些因素最终反映在矿业项目的资本开支和运营成本中。对于中国企业,评价非洲资源投资不能只比较采矿成本,还需要考虑加工、能源和运输共同形成的综合交付成本。
四、长期经营取决于当地产业配套
矿业投资地域依赖强。大型矿山从建设到稳定运营需多年,资本投入后很难因政策、成本或环境变化转移。这使矿山与当地劳动力、供应商、基础设施和社区形成长期联系。
中国矿企已通过人才培养和本地供应链建设应对。洛阳钼业2024年与刚果(金)矿业部合作,联合中南大学启动矿业人才培养计划,采用一年汉语加四年本科模式,首届招收25名刚果(金)青年。公司还组织20名当地班组长赴华培训,涉及现场标准化、数字化管理和生产组织。这些安排不只是增加当地员工数量。
铜钴矿山涉及采选、冶金、设备维护和安全管理,长期运营需要相应技能的技术人员和基层管理团队。关键岗位长期依赖外部派驻,会带来更高的人力组织成本和人才供给风险。但培训能否改善效率,还需观察受训人员的岗位安排、留任和实际表现。
本地采购同样重要。SimFer在项目建设中推进几内亚境内采购,并培育当地供应商。需要注意的是,在几内亚境内采购不等于全部采购自几内亚本土控股企业。前者反映采购发生地,后者涉及供应商所有权结构。区分二者,才能判断矿业投资对当地企业的带动程度。
大型矿业项目除开采设备外,还持续产生工程施工、运输、设备维修、安全服务等采购需求。当地企业若进入这些供应链,可获得持续订单,项目也能形成更稳定的运营配套。但采购规模本身不能证明供应链成熟,关键设备和服务仍需满足技术、质量、安全及成本要求。
社区关系是另一长期因素。矿山建设涉及土地使用、水资源、道路运输和环境管理,企业需依法开展环境管理、利益相关方沟通及补偿。经营周期长的项目,周边社区就业、交通和公共服务需求也会影响运营环境。对资源国而言,矿业投资价值不只在出口和税收,还在于能否带动当地就业、服务业和基础设施。对投资企业而言,这些目标需与项目商业可行性协调。
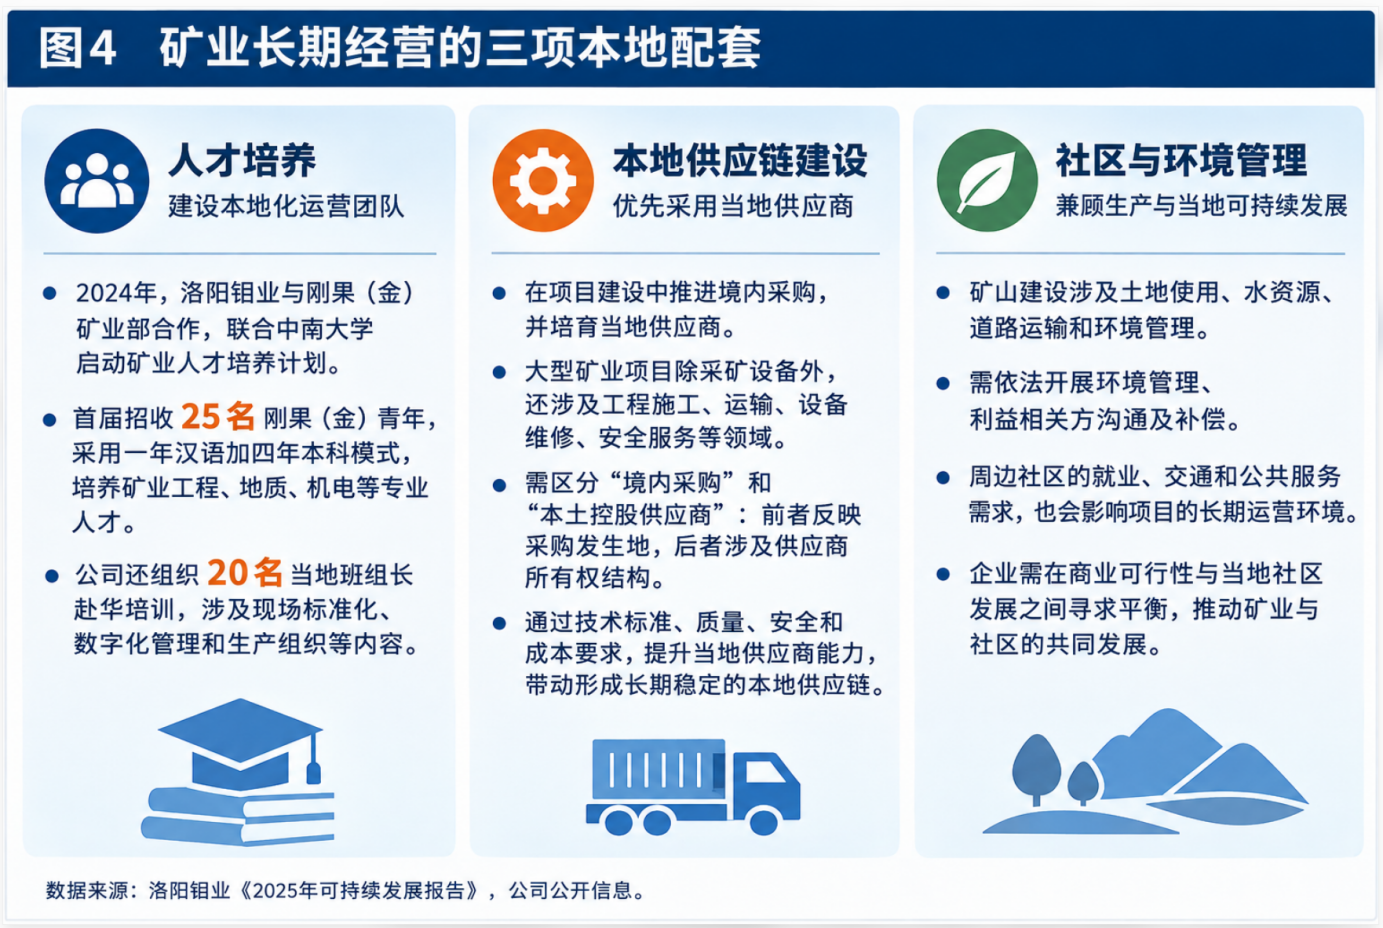
回看刚果(金)、津巴布韦和几内亚三个案例,约束各不相同。刚果(金)钴出口配额改变销售节奏,津巴布韦推动本地加工增加资本投入和产业配套要求,西芒杜需矿山、铁路和港口共同完成产能爬坡。随着项目进入长期运营,人才、采购和社区关系成为影响经营稳定性的持续因素。
这些变化不意味着非洲资源供应必然收紧,也不意味着中国企业必须建设完整下游制造链。不同矿种的市场需求、加工工艺、运输条件和项目经济性差异明显,企业需根据具体情况确定投资边界。对中国企业而言,出海非洲正从资源获取延伸为产业链能力竞争。矿山决定起点,而政策适应、加工、物流及当地经营体系,越来越影响项目能否以合理成本形成稳定供应和长期回报。
信息来源说明
企业公告及官方数据:
洛阳钼业:《2025年年度报告》,2026年。
洛阳钼业:《2025年可持续发展报告》,2026年。
力拓:《2026年第三季度生产报告》,2026年10月14日。
美国地质调查局(USGS):《2026年矿产商品摘要》,2026年。
刚果(金)战略矿产市场监管局(ARECOMS):钴出口限制及配额管理相关公告,2025-2026年。
津巴布韦矿产营销公司(MMCZ):锂产品出口统计,2026年10月8日媒体报道。
SimFer项目:项目建设、铁路港口及当地供应链相关公开资料。
华友钴业:津巴布韦锂加工项目相关公开信息,2026年。
机构研究资料:
国投证券:《洛阳钼业:再创历史佳绩,“铜金双极”打造世界级矿企》,2026年4月9日。
公开媒体报道:
路透社:关于津巴布韦锂产品出口政策调整、本地加工要求及华友钴业硫酸锂项目进展的相关报道,2026年。
研究参考:
MSC、财经天下:《出海非洲:再次看见金字塔底层的财富——中国企业的出海可持续发展指南》。
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。