


碳酸锂主力跌破9万元 供应恢复预期压过去库支撑

产联社编辑|开蓉蓉
图片由AI生成
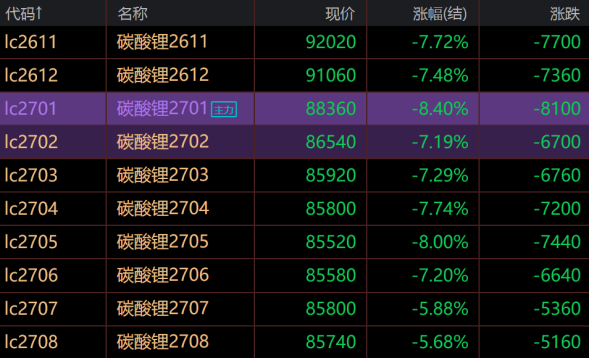
【产联社】碳酸锂期货连续下跌,市场开始重新评估后续供需关系。10月29日,广州期货交易所碳酸锂主力LC2701合约报88360元/吨,较前一交易日结算价下跌8.40%,跌破9万元关口。此前一个交易日,该合约已下跌4.64%。
Mysteel数据显示,29日电池级碳酸锂早盘价格中间价为96900元/吨,较28日晚盘下降2000元/吨。
此次调整发生在国内碳酸锂库存持续减少的背景下。近期头部电池企业生产增长预期下修,国内部分锂盐产量回升,江西锂矿审批取得进展。现货供需尚未明显转向宽松,但市场开始重新评估未来几个月的供需关系。
需求端的变化首先体现在头部电池企业生产预测上。据10月16日公开的花旗研究报告相关报道,第三方咨询机构ZE Consulting将国内前五大电池企业10月产量环比增长预测从此前的7%下调至1%。花旗同时下调宁德时代、中创新航及亿纬锂能的相关产量预测。
这一调整意味着此前预期的旺季增产幅度明显收窄,而非电池产量已经下降。电池厂生产计划变化可能通过正极材料订单传导至上游锂盐采购,但实际影响仍取决于后续订单执行情况。
从现有生产数据看,下游需求尚未全面转弱。华泰期货10月29日报告援引SMM数据显示,最近一周国内磷酸铁锂产量为141820吨,较前一周小幅增加;三元材料产量为18042吨,略有下降。不同材料环节的生产变化并不一致。
市场更关注11月的生产节奏。华泰期货10月29日报告指出,下游排产预期有所转弱;金瑞期货同日认为,新能源产业链多个环节11月排产可能环比下降,原料采购趋于谨慎。这些判断仍属于预测,实际变化有待后续数据验证。
供应端已有部分产量回升。华泰期货10月29日报告援引SMM数据显示,最近一周国内碳酸锂产量为26375吨,环比增加845吨,其中锂辉石提锂产量14967吨,增加814吨,是主要增量来源。
原料供应也有所改善。Mysteel截至10月22日的港口调研数据显示,国内港口锂矿实物库存为39.2万吨,环比增加4.5万吨。矿石到港增加为后续生产提供原料基础,但实际供应增量仍取决于企业开工情况。
除现有产量变化外,江西枧下窝锂矿的复产进展也受到关注。10月22日,宜春市生态环境局发布宁德时代旗下该矿采矿项目环境影响报告书拟批准公示,公示期截至10月28日。该矿此前因采矿许可证到期停产,项目设计年开采矿石量3000万吨。
审批程序推进,使其复产时间及后续供应增量再次受到关注。不过,环评拟批准并不意味着矿山已经复产,后续仍涉及相关许可及生产准备。市场关于11月复产及具体产量的说法,尚缺少明确的官方依据。
值得注意的是,供应恢复预期升温,并未改变当前产业链整体去库的状态。SMM截至10月22日当周的统计数据显示,国内碳酸锂总库存为130279吨,环比减少4093吨。其中,上游库存增加1904吨,正极材料厂和贸易环节库存分别减少2354吨和2540吨。
这一结构表明,库存下降并非各环节同步发生。上游库存有所回升,下游及流通环节仍在消化库存。现货市场尚未出现全面累库,但供应增长与下游采购节奏的变化,正在影响市场对后续供需关系的判断。
尽管产业链库存仍在下降,期货市场已开始反映未来供应恢复和需求增长放缓的可能性。后续江西锂矿实际复产进度、11月电池企业订单及上游库存变化,将是判断碳酸锂供需能否由当前去库转向宽松的重要依据。
信息来源说明:广州期货交易所行情、宜春市生态环境局公示、SMM、Mysteel公开数据,以及花旗、华泰期货、金瑞期货相关研究资料整理。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。