


碳酸锂主力合约跌破10.9万元 供给恢复预期与排产放缓施压

产联社编辑|开蓉蓉
碳酸锂主力合约盘中大幅下挫,延续弱势格局。10月12日早盘,广州期货交易所碳酸锂主力合约2701增仓下跌,截至午间收盘报108800元/吨,跌幅8.37%,下跌9940元/吨,日增仓18725手,持仓达44.04万手,成交额271.61亿元。盘中最低下探107700元/吨,自去年12月以来首次跌破11万元大关,较5月209840元/吨的高点回撤逾48%。
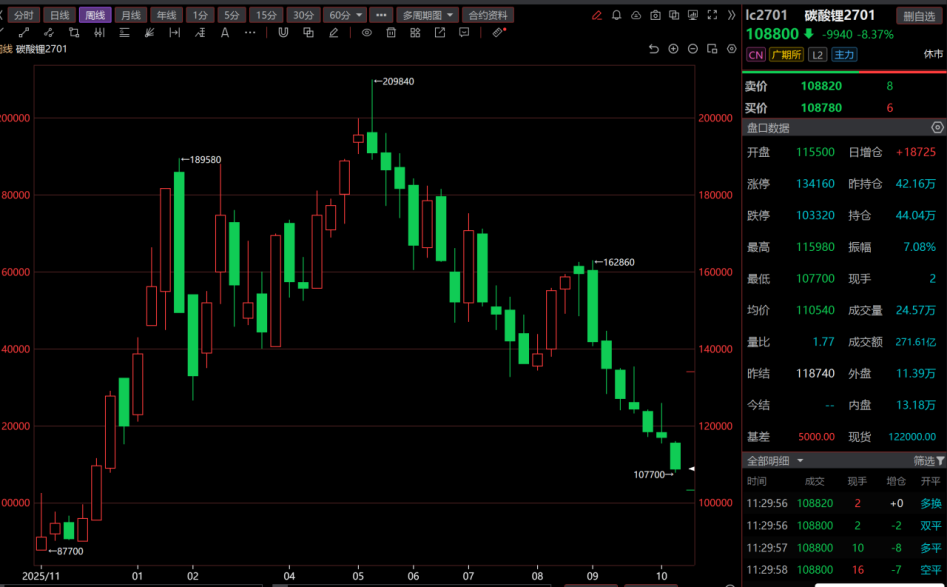
现货方面,据Mysteel数据,今日MMLC电池级碳酸锂早盘中间价报114600元/吨,较前一交易日下跌5650元/吨,期现分化格局加深。锂矿股早盘同步下挫,赣锋锂业跌6.53%,天齐锂业跌4.37%,市场情绪整体承压。
从机构观点看,当前盘面主要交易供给恢复预期升温和下游排产增速放缓。
供给端方面,宁德时代旗下宜春时代枧下窝锂矿采矿项目环评节后重新进入拟受理公示。据宜春市生态环境局披露,10月8日项目建设单位已发布环境影响评价信息公告,该项目在完成补充公示程序后重新进入环评审批的关键阶段。
福能期货分析指出,作为全球最大单体锂云母矿,满产年产能约10万吨碳酸锂当量,其审批推进强化国内供给增量预期,对盘面构成边际利空。混沌天成期货认为,若后续流程顺利,预计今年年末至明年年初枧下窝锂矿可复产。
此外,10月9日津巴布韦锂矿发运恢复,四季度锂矿到港量预期抬升,港口锂矿库存走高,矿端供给趋于宽松。
需求端方面,一德期货根据10月上下游排产数据分析称,碳酸锂月度供需虽维持短缺格局,但由于下游排产环比增幅收缩,月度短缺量继续收窄。
据Mysteel数据,2026年10月中国碳酸锂排产约11.59万吨,环比9月仅增长约1.1%,显著低于此前市场对四季度供给放量的预期。大东时代智库预计10月中国锂电全市场总排产约345GWh,环比增长3.9%,较9月的9.2%明显放缓,市场对旺季成色及明年动力增速、储能装机及下游电芯库存存在担忧。
库存结构方面,据SMM公布10月8日库存数据,全口径库存降至139517吨,去库9260吨。分环节看,上游库存31342吨,较前值微增201吨;正极厂库存42952吨,较前值减少8347吨;贸易环节库存45225吨,较前值减少1445吨;电芯厂及其他库存19998吨,较前值微增331吨,去库主要由正极厂消化带动。
值得注意的是,SMM此次扩大了库存统计口径,将贸易商、电芯厂库存纳入统计,隐性库存转为显性,打破此前持续去库与现货紧缺的交易逻辑,引发盘面预期重估。
从中长期供需格局看,机构判断出现明显分化。
摩根大通9月25日发布的锂行业专家电话会议纪要显示,Benchmark Minerals首席锂分析师Federico Gay与高级分析师Zoey Zuo判断,市场库存趋势下行、需求加速,2027年将转为急性赤字年。
Benchmark口径下,2026年市场赤字约为18至20万吨LCE,2027年价格峰值框架约22美元/千克,短期脉冲至30美元/千克的可能性存在但难以持续。
另据摩根大通9月9日发布的锂行业报告,其自身模型预计2026年赤字约12.9万吨,2027年扩大至约13.2万吨。
在价格预测方面,摩根大通下调2027年碳酸锂价格预测12%至2.43万美元/吨,锂辉石下调13%至2400美元/吨。该报告同样指出,西澳矿山重启需数月重新动员设备与人力,南美盐湖新增量需一年以上才能转化为有效供应,2026年上半年宣布的增产计划实际落地多将推迟至2027年。
供应端现实制约方面,中国关联供应仍是边际主力,约30%来自国内、约50%为中资所有、约58%有中国参与,覆盖盐湖、锂云母及回收等环节,但部分供应处于成本曲线高位且受环保监管约束。
江西枧下窝矿的复产进度备受关注,该矿环评和尾矿合规审批仍在推进中,Benchmark预计2027年二季度方可重启。
津巴布韦方面,10月9日该国信息部长尼克·曼瓜纳明确表示,计划于2027年1月生效的锂精矿出口禁令没有延期理由,锂矿企业已获充足时间准备本地加工。
Benchmark预计其Arcadia硫酸锂工厂2026年底商业化生产,仅能覆盖当地年产能约50%,若出口禁令维持,剩余约50%产能面临临时中断风险,对应约4万吨LCE的下行供应风险。
当前机构对锂价前景的分歧显著。中信证券10月9日研报预计2027年全球锂市场供需将转为过剩3.8万吨,并下调2026年四季度锂价运营区间预测为10至15万元/吨。
高盛10月6日发布的锂行业研报预计全球锂市场将从2026年的40.4万吨供应缺口转向2028年的44.4万吨供应过剩,供给过剩比例达18%。中信建投则预计2027年碳酸锂供需缺口仍在1.5万至9.9万吨之间,供需形势比今年略微宽松但依然供不应求。
华泰证券判断2027年全球碳酸锂预计短缺2.1%至过剩2.4%,维持紧平衡格局。综合来看,短期盘面交易供给增量预期与需求增速放缓的现实压力,而摩根大通等机构基于产能周期滞后性预判中长期转为急性赤字,市场定价逻辑在现实与预期之间持续博弈。
信息来源:广州期货交易所、Mysteel、上海有色网、大东时代智库及东方财富Choice;机构观点来自摩根大通2026年9月25日锂行业专家电话会议纪要、一德期货、福能期货、混沌天成期货、中信证券、高盛、中信建投及华泰证券研究报告。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。