


古茗、瑞幸、喜茶抢着卖饭,奶茶店的尽头是食堂?
产联社编辑|刘日斤
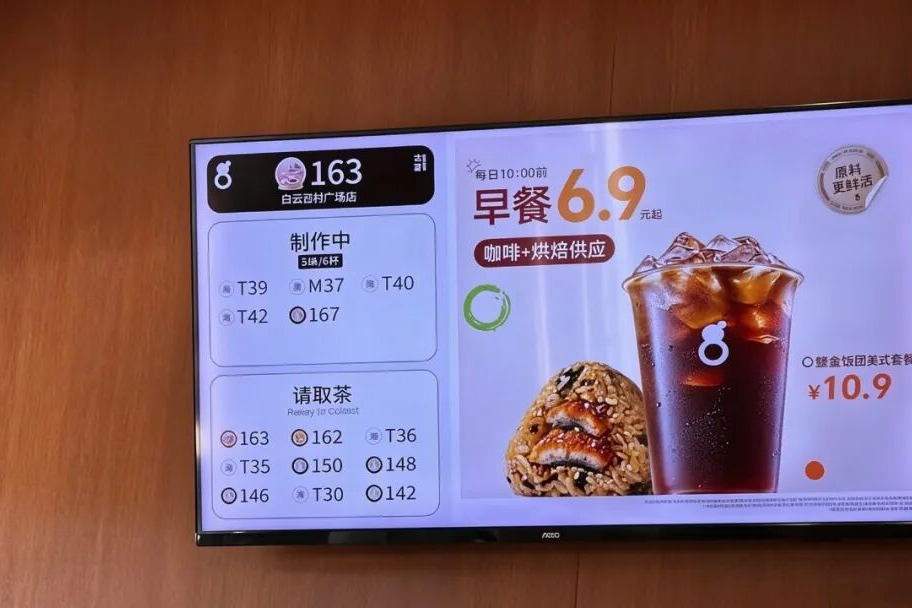
最近,茶饮店的菜单越来越让人看不懂了。
古茗开始卖5.9元的饭团,瑞幸把8.9元的辣皮子牛肉恰巴塔摆上货架,喜茶甚至支起了鲜作茶食档口,现炸薯条、盐酥鸡都安排上了。
曾经这些靠一杯明星奶茶,就撑起一家店的品牌,现在似乎想顺手解决消费者的一顿饭。
不过,茶饮品牌卖饭并不是今天才有的新鲜事。奈雪早年就靠软欧包打开市场,Tims也一直强调咖啡与暖食的组合。只不过,过去食品更多是饮品的配角,用来丰富菜单、提高客单价;而这一次,古茗、瑞幸等品牌明显把目光放到了早餐和简餐上,试图让消费者更频繁走进门店。
更值得关注的是,蜜雪冰城其实早就试过这门生意。去年,它曾推出7.9元的牛奶加面包早餐套餐,但不到半年便悄然撤下。
同样是卖早餐,有人继续加码,有人已经退场。这场看似热闹的茶饮加餐,究竟是找到了新的生意,还是在增长压力下的一次集体探索?
从早八饭团到深夜微醺,茶饮巨头全时段“抢食”
这一轮,头部茶饮品牌盯上了清晨的写字楼与地铁口。
过去,绝大多数奶茶店上午十点才慢悠悠地开门,早高峰的黄金客流,只能流向包子铺和便利店。但现在,茶饮店正把营业时间提前到早八。
今年11月,古茗率先在广东、广西、福建等省份的门店,上线了5.9元的日式蒲烧鳗鱼饭团,配备微波炉加热即食。此前,在两广上千家门店,还试水过芝香牛肉卷、猪柳蛋贝果堡等“早餐烘焙”。
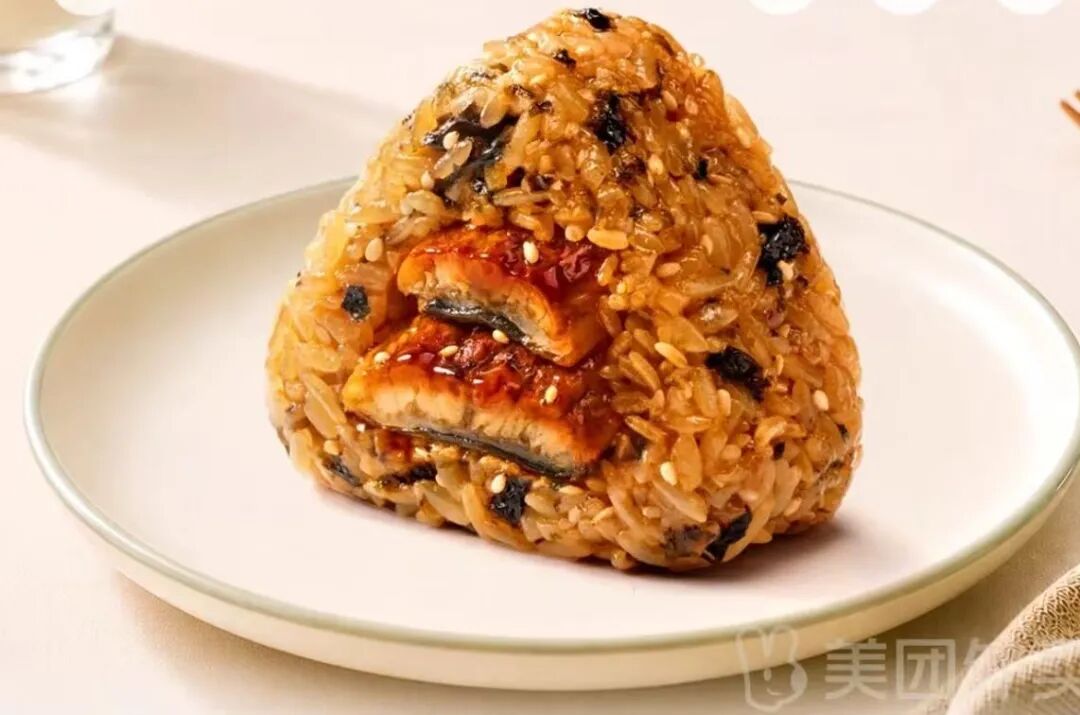
图源:古茗美团
这套打法让古茗单店日均烘焙销量超过25份,为单店带来超过200元的日均流水增量,顺势带动了咖啡、鲜奶的销售。
对于古茗来说,饭团、贝果并不是孤立的新品,而是咖啡和早餐组合的一部分。消费者原本可能只买一杯咖啡,现在有机会再带走一份主食。
隔壁的瑞幸则更加直接。10月份推出了辣皮子牛肉恰巴塔,售价8.9元,并推荐搭配橙C美式。
恰巴塔本身就是近几年烘焙市场比较热门的品类,再加上辣皮子牛肉的西北风味,让普通吐司多了一些噱头,吸引力更多食客。
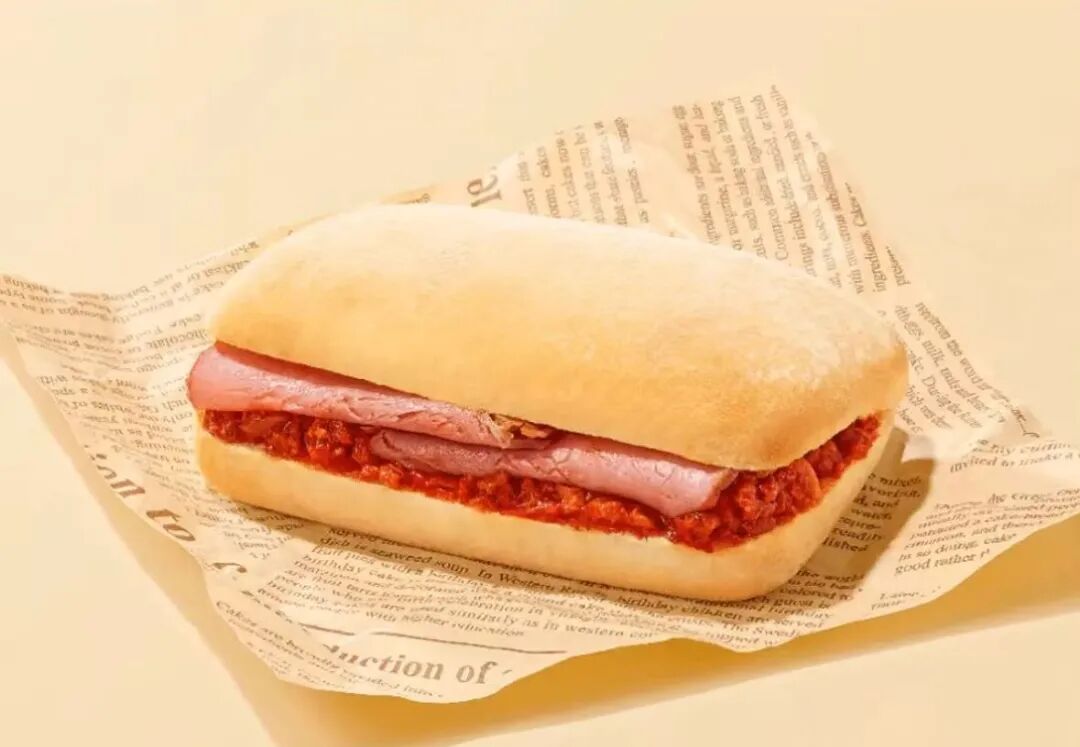
实际上,瑞幸早就开始布局烘焙。2018年,其产品中便出现了三明治、司康和麦芬,2021年又将烘焙升级为独立产品线。截至目前,瑞幸烘焙产品已经超过20款,单价几乎全部卡在10元以内,想打出“10元餐+10元咖”的性价比套餐。
更重要的是,瑞幸已经拥有成熟的咖啡消费场景,和庞大的门店网络。每次发布新品,都是同步在约3.6万家门店上新的,这背后是惊人的规模化铺货能力。
相比之下,喜茶选择了另一条茶食之路。在深圳落地的茶食2.0升级店中,喜茶新增鲜作茶食档口,推出现切鲜炸薯条、盐酥鸡。
还有霸王茶姬,在上海部分门店试水“白雾红尘茶叶蛋”,单枚售价5元,搭配正价饮品加购仅需2.5元;沪上阿姨高调发布“全时茶咖食”战略,将巴斯克、提拉米苏等短保烘焙,放进所有配备咖啡机的门店;库迪甚至在宁德试点“茶饮+精酿啤酒+炸物”,将营业时间拉长至深夜23点。
从饭团、恰巴塔到炸物、茶叶蛋,茶饮店的菜单正在不断扩张,将原本只做半天生意的饮品铺,改造成全天候运转的“微型食堂”。
被账本逼出来的“内卷”
茶饮品牌为什么开始认真研究一顿饭?答案或许藏在它们的财报和经营数据里。
过去十多年,新茶饮行业最熟悉的增长方式,就是推爆品、做营销、开新店。
一款奶茶可以带火一个品牌,一轮加盟扩张可以迅速铺开几千家门店。只要消费者还在增加,品牌就有机会通过规模扩张获得增长。
但到了2026年,行业的增长环境已经发生变化。
据窄门餐眼监测数据,截至2026年上半年,全国茶饮门店有约38.31万家,近一年净减少4.32万家,闭店超11万家,闭店率达到16.2%。
红餐大数据显示,中国新茶饮市场规模在2025年达到1870亿元后,行业年度增速已从2023年的19.3%,滑落至6.4%左右,艾瑞咨询的数据更是指出增速已逼近5.7%的微增区间。
2026年上半年,“六小龙”蜜雪集团、古茗、茶百道、沪上阿姨、奈雪的茶和霸王茶姬,合计营收367.8亿元,同比增长约9%,但合计净利润却同比下滑约2.7%,为53.7亿元,呈现出明显的“增收不增利”态势。
即便是能打的蜜雪集团,2026年上半年净利润也同比下滑14.7%;曾经风光无两的霸王茶姬,其大中华区同店GMV已连续七个季度下滑,2026年二季度单店月均GMV从40.44万元降至33.83万元,同比缩水16.3%;奈雪的茶单店客单价更是跌至24.3元,上半年依然录得0.97亿元的经调整净亏损。
整体来看,茶饮行业不得不降本增效,将从过去单纯追求门店规模,转向更加重视单店经营质量。
而早餐,恰好提供了一个新的切入口。
传统茶饮门店的消费高峰主要集中在午后和下午茶时段,上午的租金、设备、人员等基本处于空转状态。现在增加早餐业务,至少有机会覆盖一部分基础运营成本。
古茗CFO孟海陵在2026年中期业绩会上表示:如果没有咖啡和早时段业务的支撑,上半年增长很难维持。于是,把同一平米租两次、把门店时间卖两遍,成了盘活单店坪效的解药。
然而,“卖饭”看似简单高效,真要在十几平米的奶茶店里跑通,却是一场对供应链、损耗率和品牌心智的考验。
2025年11月底,蜜雪冰城曾在各大城市的写字楼与校园门店,高调试点早餐业务,推出“5元早餐奶+2.9元预包装面包”的套餐。消息一出迅速引来大批顾客,但仅仅四个月后,到2026年4月,该系列便悄然全面下架。
首先是定价与品牌心智的错位。 在消费者心中,蜜雪冰城是“4元柠檬水、6元奶茶”的性价比代名词,7.9元的早餐套餐和街边的“2元豆浆+3元包子”相比,毫无价格优势,反而被网友吐槽“快赶上肯德基了”。
而且,一杯奶茶需要标准化原料、制冰机、萃茶机和相对成熟的操作流程;但一份面包如果要现烤,就涉及烘焙设备、人员培训和制作流程。如果进一步增加汉堡、炸鸡、薯条,还可能涉及冷藏、冷冻、油炸、加热以及食品安全管理。
对一家面积只有十几平方米的茶饮店来说,每增加一个品类,都可能增加一套运营负担。
尤其是食品损耗。如果销量不稳定,卖不完就可能面临临期、过期问题。为了避免缺货而增加备货,又可能带来更多损耗。
茶饮店要做下一个711?
如果把时间线拉长,会发现“奶茶店卖饭”的背后,是行业经营逻辑不断变化的结果。
新茶饮最初崛起时,最重要的是产品创新。
从水果茶、芝士茶到各种创意饮品,品牌通过一杯爆品建立消费者认知。那时,谁能做出一款好喝、好看、适合传播的产品,谁就有机会迅速出圈,赚得盆满钵满。
后来,在2021年开始,行业进入快速扩张跑马阶段。
随着供应链工业化成熟,加盟模式推动门店数量增长,品牌开始争夺商圈、学校、社区等点位。蜜雪冰城突破数万家门店,古茗、茶百道、霸王茶姬疯狂密集铺店,“开店即增长”成为行业信仰。
但狂奔的代价是同商圈门店高度重叠,产品配方毫无壁垒,一款轻乳茶或水果茶爆火后,两周内全行业就能推出一模一样的“平替”。市场饱和到单靠一杯爆品和不断开店,已经很难持续解决增长问题了。
于是,咖啡成为茶饮品牌寻找第二增长曲线的重要方向。蜜雪冰城有幸运咖,古茗、霸王茶姬、茶百道等品牌也陆续布局咖啡。
再到近两年,零食、冰淇淋、瓶装饮品、啤酒等品类也开始进入茶饮品牌的菜单。
早在2019年,古茗创始人王云安就曾提出:“古茗更适合走7-Eleven的模式。” 七年之后,这句话正在成为整个茶饮行业的必走之路。
7-Eleven之所以能穿越数十年经济周期,靠的从来不是某一款网红单品,而是高密度网点、冷链物流、全时段鲜食构成的渠道优势。
如今,古茗手握超1.4万家门店,仓到店配送成本压缩至GMV的1%,咖啡机覆盖率高达94%;瑞幸拥有3.6万家门店的庞大网络;蜜雪冰城更是坐拥近6万家。
当这些茶饮巨头发现自己的线下网点密度已经堪比甚至超越传统便利店时,它们看门店的视角彻底变了:门店不再只是一个卖奶茶的窗口,而是一个天然的“即时零售货架”。
值得关注的是,冷冻烘焙供应链正在为这门生意提供新的可能。
过去,一家门店想卖面包,可能需要自己烘焙、储存和管理库存。现在,工厂可以集中完成生产,冷链配送到店,门店只需要储存、解冻或简单复烤,就能完成销售。
行业资料显示,2025年中国冷冻烘焙市场规模已达到200亿至250亿元,年增长速度超过20%,国内渗透率约为10%,而美国、日本等成熟市场已经达到30%至50%,潜力空间还是很大的。
这意味着,茶饮店不必先成为一家面包店,也能拥有相对丰富的烘焙产品。
茶饮店的尽头到底是不是食堂,现在还不好说。
但可以确定的是,下一阶段的竞争,恐怕不只是比谁的奶茶更好喝、门店开得更多,而是谁能用同一套门店网络,在更多时间里,把生意做得更好。
参考资料:
《霸王茶姬开卖茶叶蛋、古茗卖啤酒,新茶饮门店近一年净减少超4万家》,21世纪经济报道;
《开售几分钟全抢空,一个碗被炒到135元,“拉面奶茶”火上热搜》,21世纪经济报道;
《新茶饮“破圈”之路通向何方?》,证券日报;
《奶茶上市公司,集体“不务正业”》,财联社;
《蜜雪冰城“早餐系列”已下架》,界面新闻。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。