


【榜单】总营收近1.4万亿元!谁增利,谁承压?2026前三季度98家电池上市企业业绩榜单
产联社研究员 | 陈薇远
2026年前三季度,根据申万⾏业分类的98家电池上市企业合计实现营业总收入13951.16亿元,同比增长53.71%;归母净利润1093.93亿元,同比增长54.97%。其中,73家公司营收、归母净利润双增,15家公司扭亏。电池化学品贡献超过一半的利润增量,但锂电池环节整体归母净利率下降,蓄电池及其他电池则由盈转亏。行业增长的速度与质量,仍有明显差别。
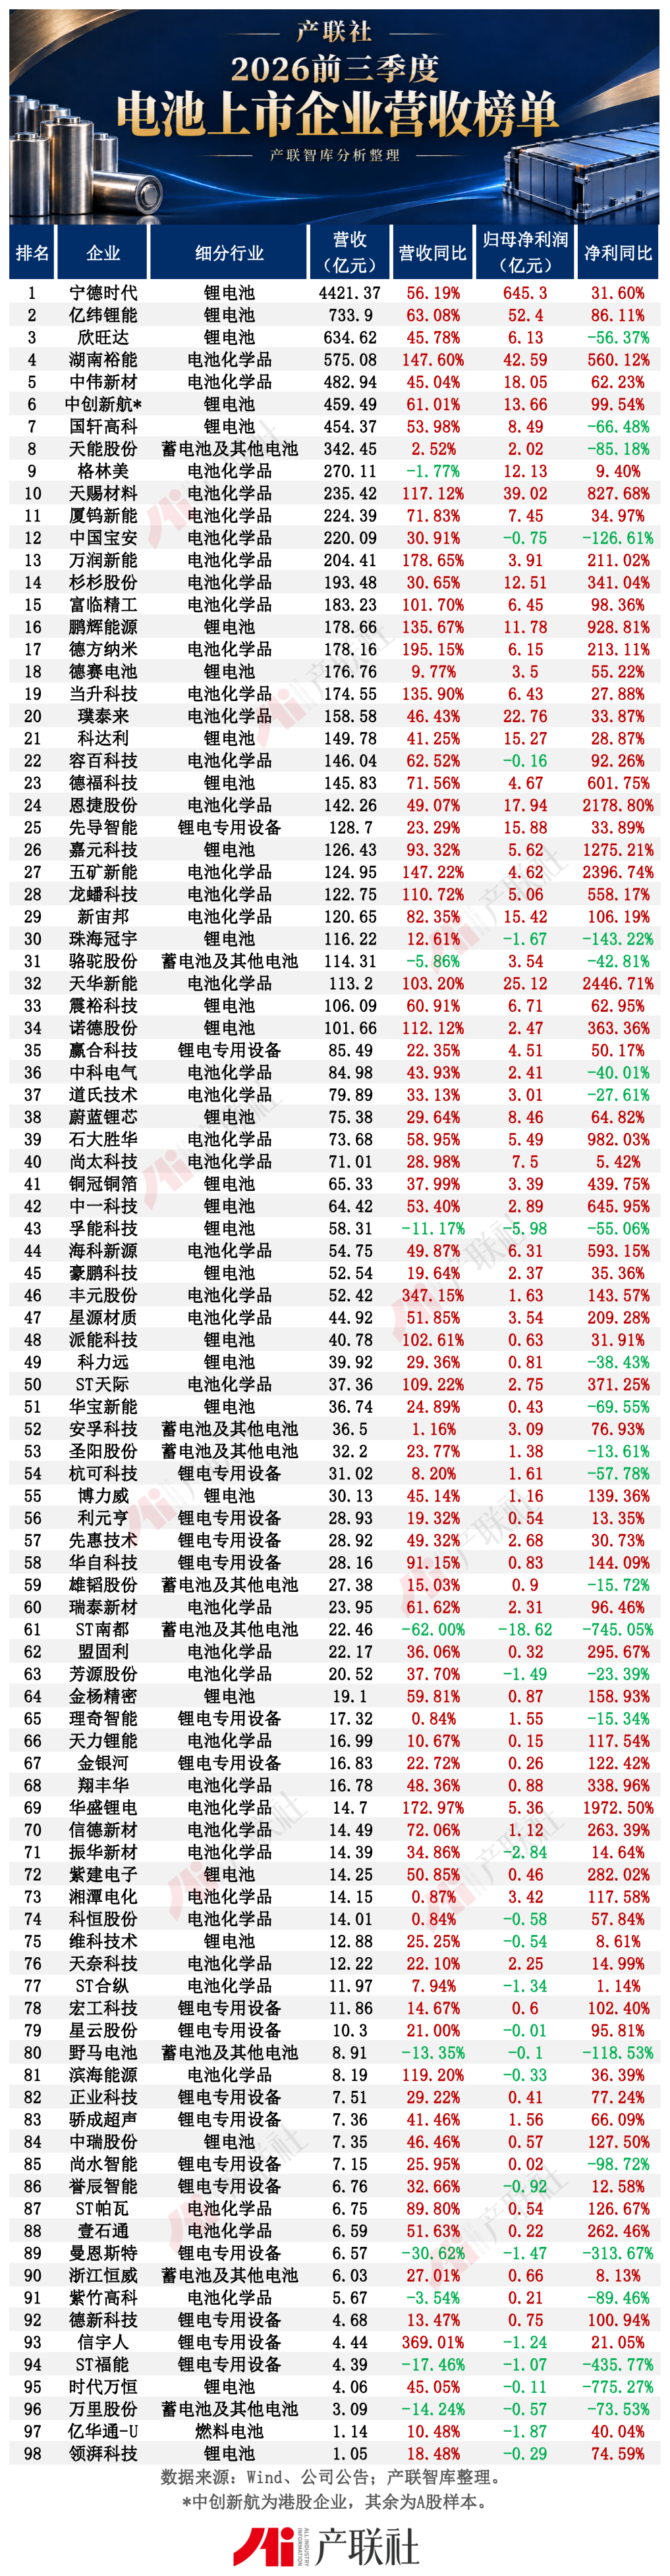
百亿营收企业增至34家,前十贡献六成收入
2026年前三季度,98家公司营业总收入较上年同期增加4874.80亿元,归母净利润增加388.03亿元,整体归母净利率由7.78%小幅升至7.84%。89家公司收入增长,74家公司利润改善;其中73家增收增利、16家增收减利、1家减收增利、8家收入与利润同时下降。亏损企业由32家降至21家,但仍有4家公司由盈转亏。
营收超过100亿元的企业由上年同期19家增至34家。宁德时代以4421.37亿元居首,亿纬锂能、欣旺达、湖南裕能、中伟新材分列第二至第五;中创新航以459.49亿元排名第六。营收前十合计8609.76亿元,占样本总额的61.71%。
规模领先并不意味着利润同步增长。营收前十中,欣旺达、国轩高科和天能股份均增收减利;格林美收入小幅下降,利润反而增长。前三季度的榜单,既显示出头部企业的规模优势,也反映了价格、成本和非经常性损益对盈利的不同影响。
营收增速前十,材料企业占七席
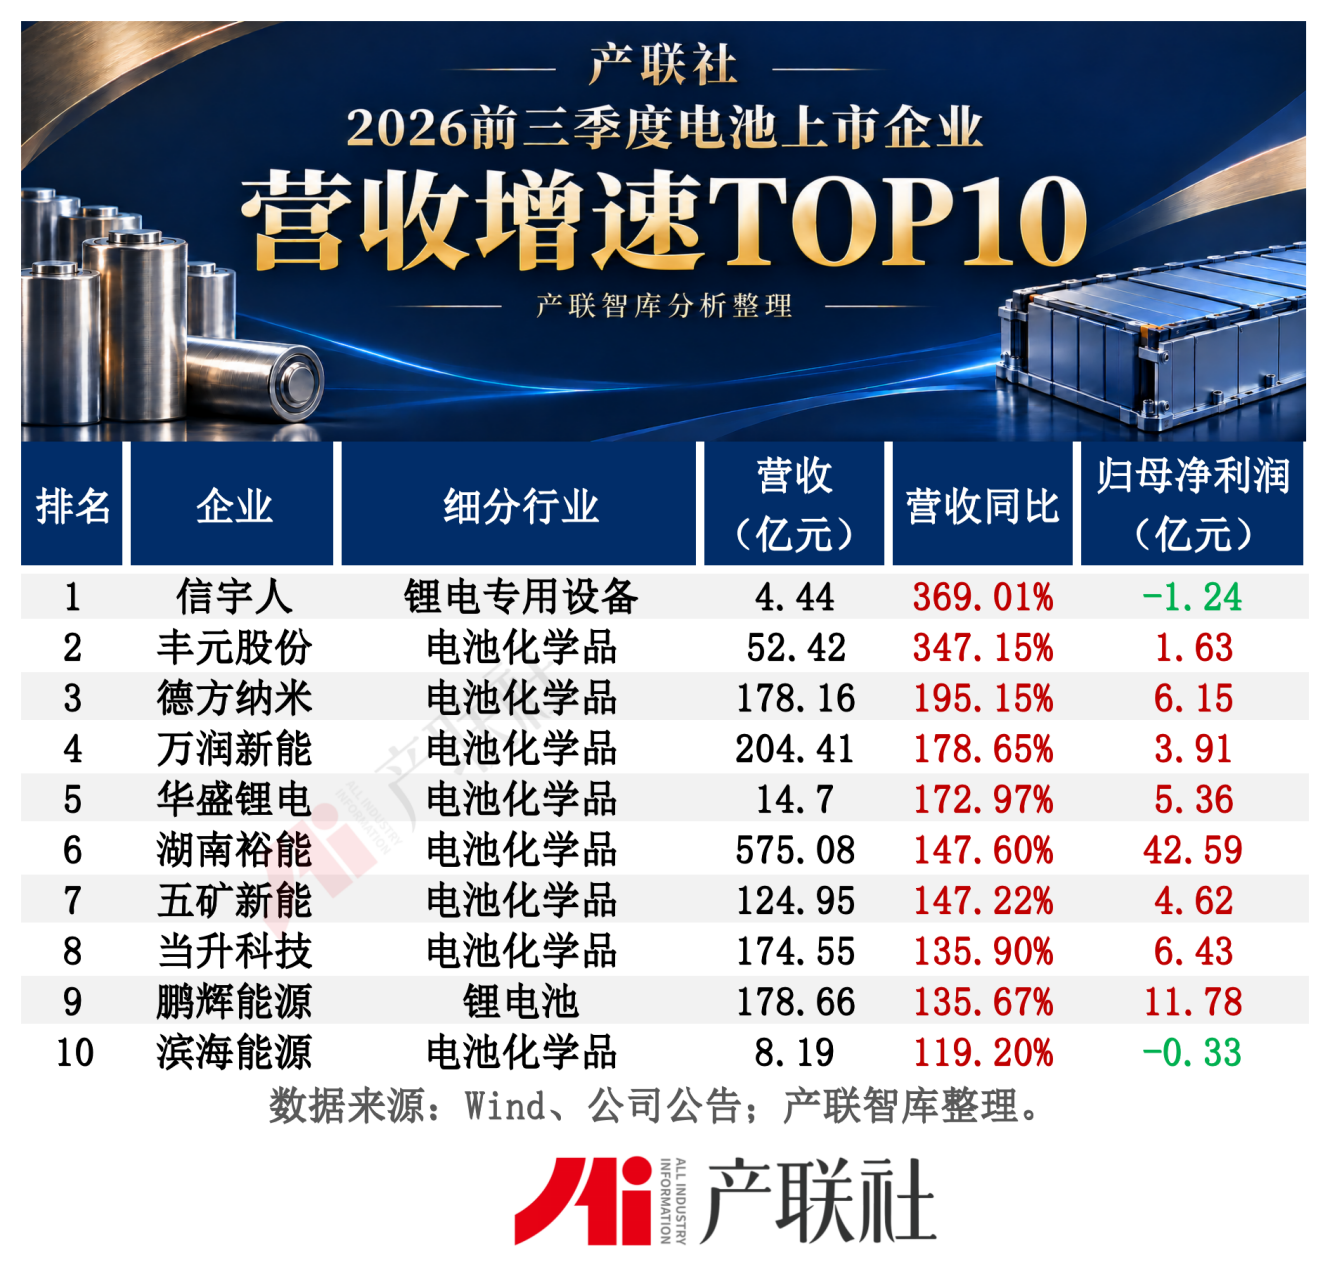
2026年前三季度,信宇人以369.01%的营收增速居首,但收入规模仅4.44亿元,归母净亏损仍为1.24亿元。丰元股份、德方纳米、万润新能分别增长347.15%、195.15%和178.65%,并实现扭亏。营收增速前十中有7家属于电池化学品,材料环节的扩张更为突出。
湖南裕能前三季度磷酸盐正极材料销量111.57万吨,同比增长42.14%,营收增速则达到147.60%;三季报将收入增长归因于产品销量增加及碳酸锂价格上涨带动售价提高。收入增速显著快于销量,公司整体毛利率由7.92%升至12.51%,量价齐升带来了实际盈利改善。
营收增量前十贡献逾三分之二,湖南裕能位居第二
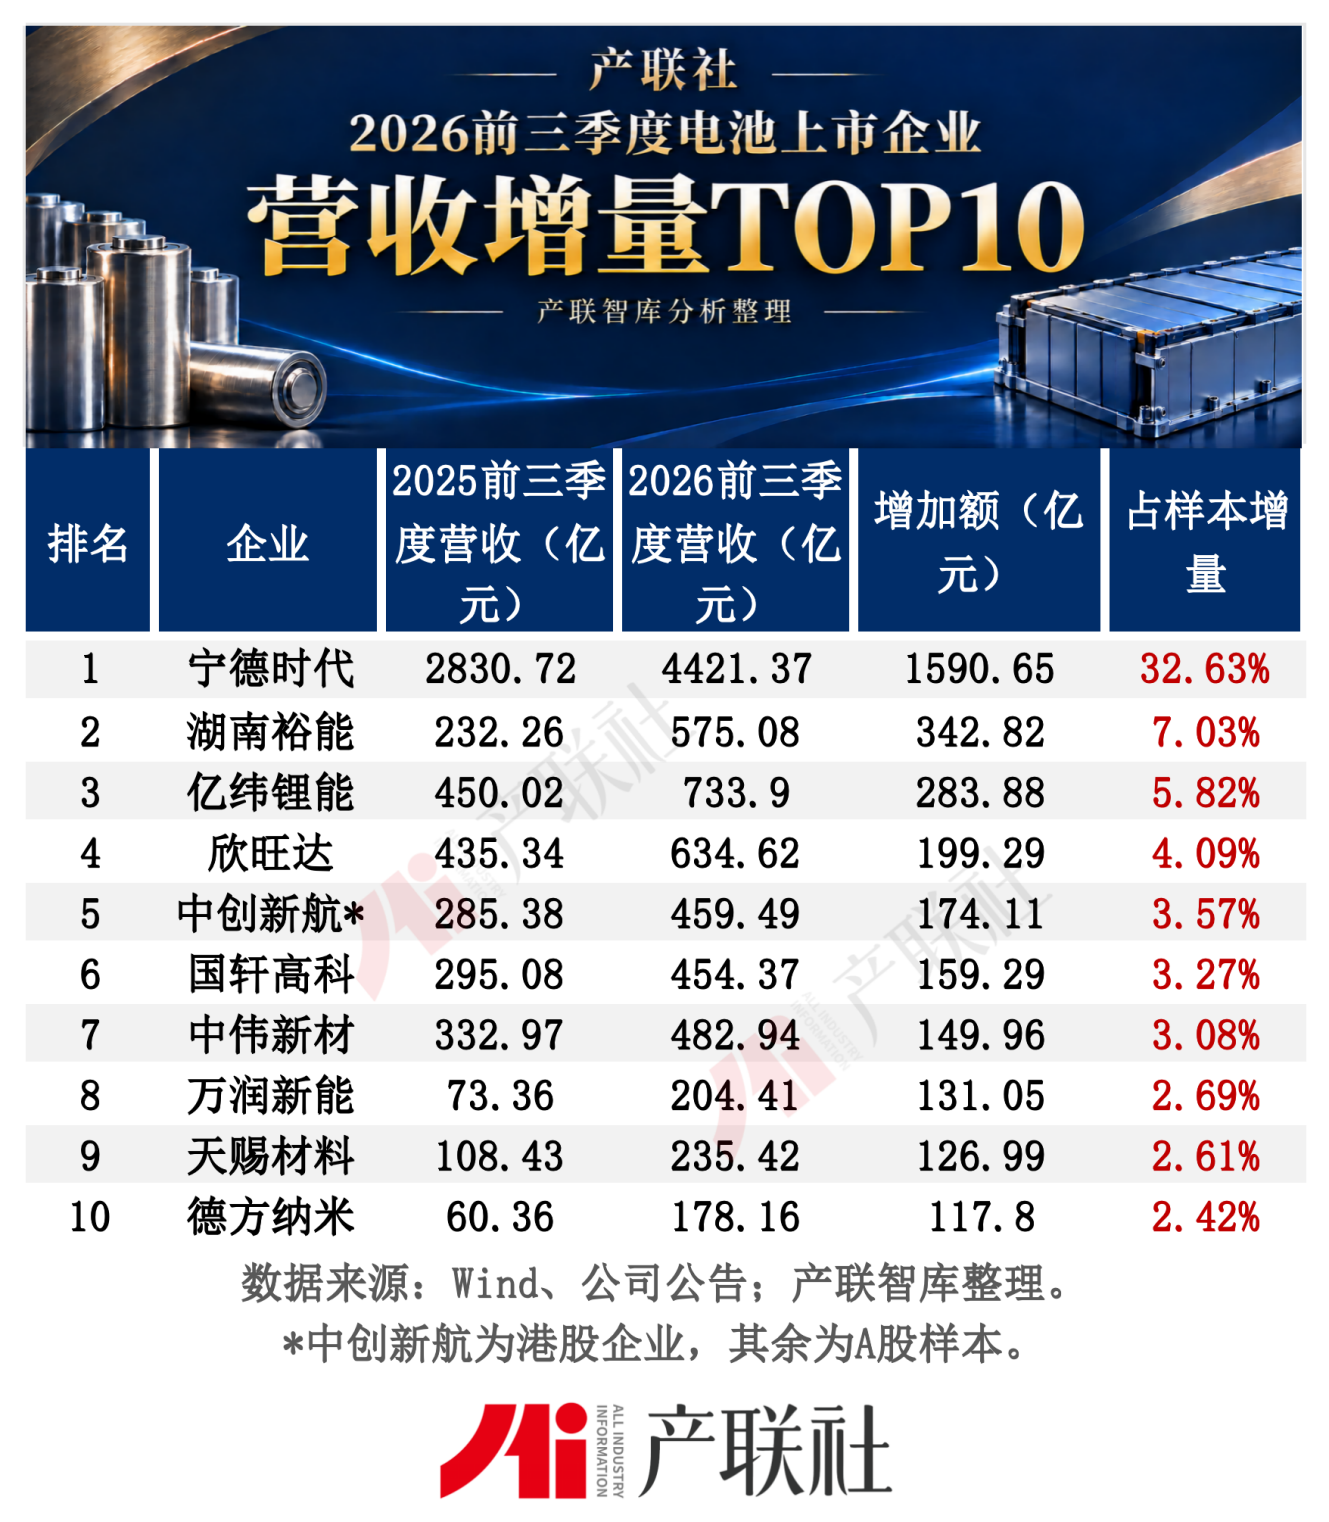
2026年前三季度电池上市企业营收增量前十合计增加3275.85亿元,贡献样本总增量的67.20%。宁德时代增收1590.65亿元;湖南裕能增收342.82亿元,超过亿纬锂能的283.88亿元,排名第二。万润新能、天赐材料、德方纳米也进入前十,材料企业对增长的贡献已经体现在绝对金额上。
亿纬锂能前三季度动力电池出货66.17GWh,同比增长91.30%;储能电池出货67.52GWh,同比增长39.46%。不过,其归母净利润增长86.11%,还包含联营企业盈利增长、股权转让及子公司股权置换等影响;投资收益由9.42亿元增至18.05亿元。
归母净利润前十占八成,材料企业占据七席
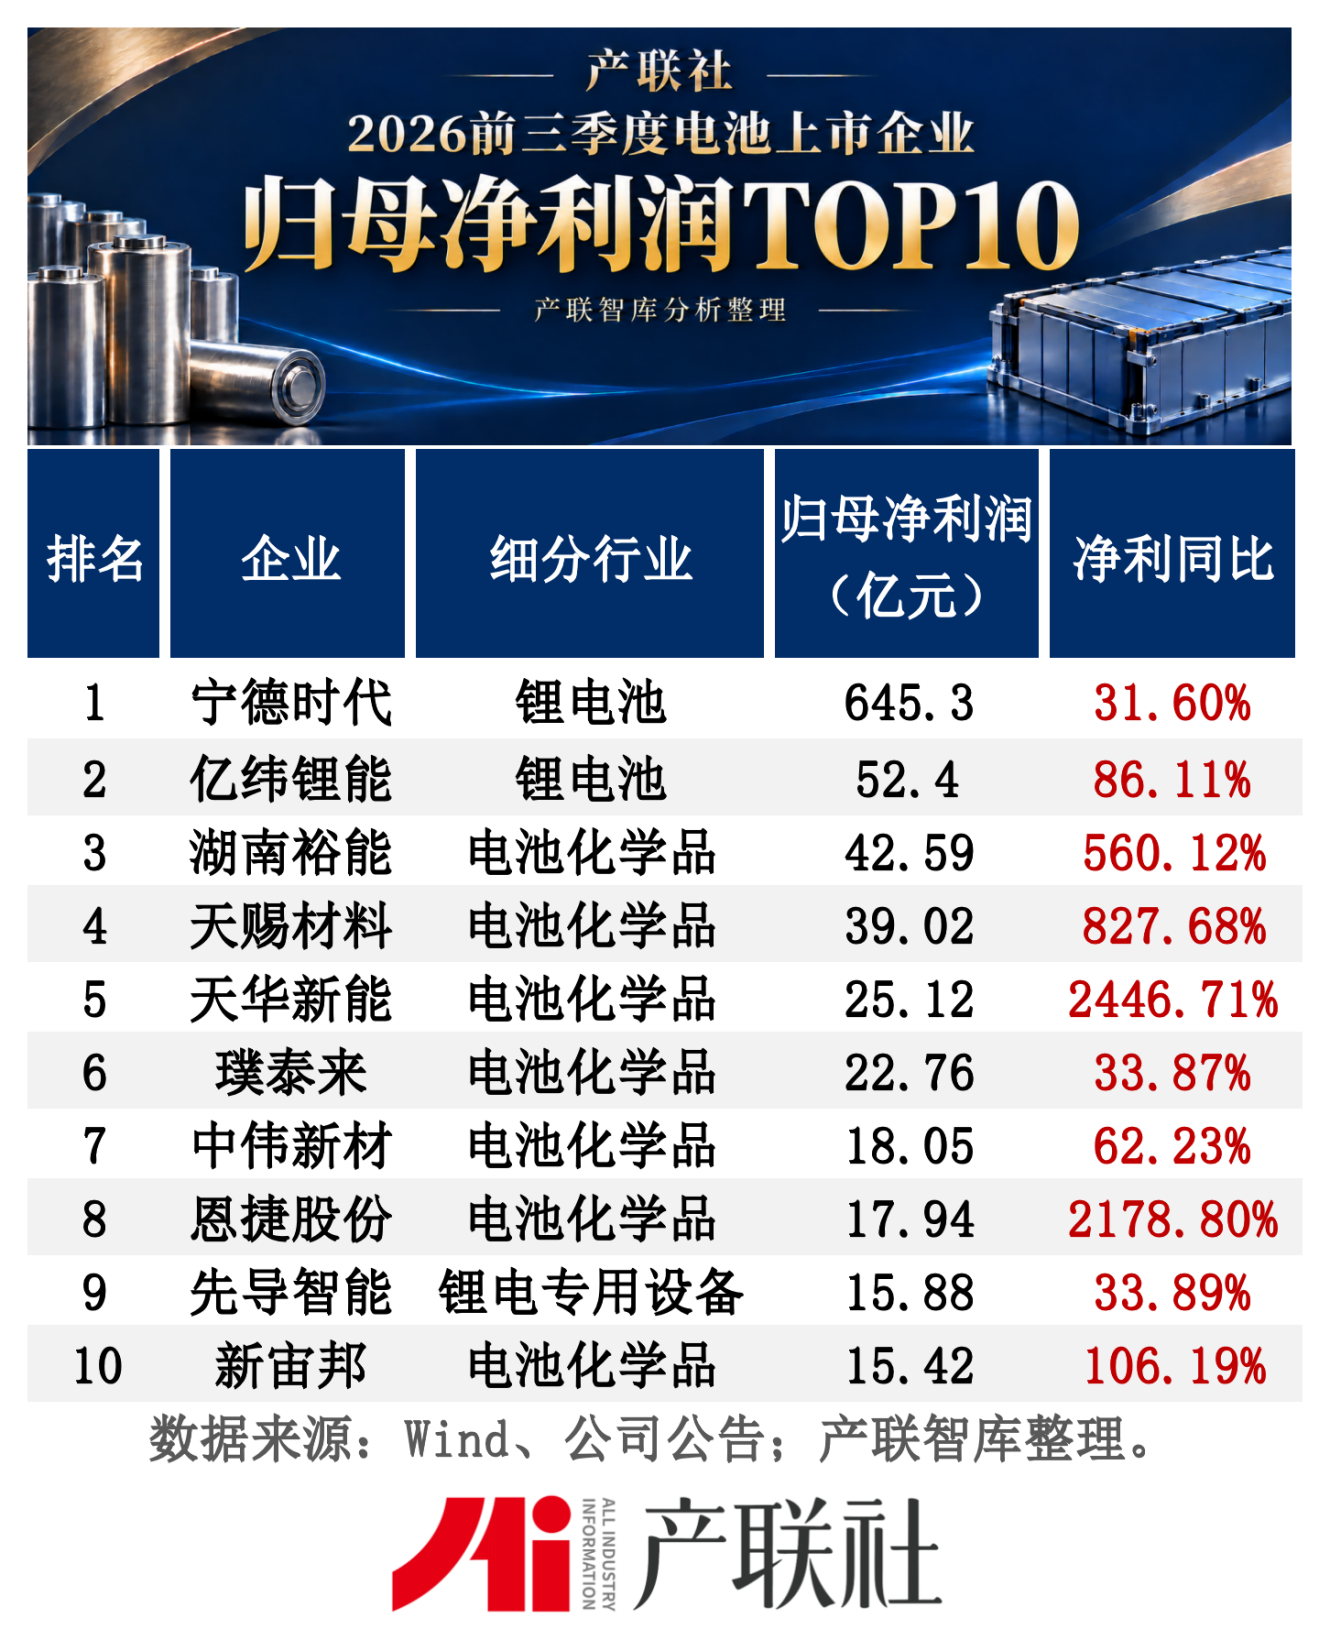
2026年前三季度电池上市企业归母净利润前十合计894.49亿元,占样本归母净利润净额的81.77%。宁德时代以645.30亿元居首,占比58.99%;亿纬锂能以52.40亿元居次。湖南裕能、天赐材料、天华新能分列第三至第五,前十中共有7家电池化学品企业。
剔除宁德时代,其余97家公司归母净利润仍由215.55亿元增至448.63亿元,同比增长108.13%,归母净利率由3.45%升至4.71%。龙头仍是利润主体,但材料企业修复和部分中型电池企业增长,已经扩大了行业的盈利基础。
归母净利润增速前十有四家扭亏
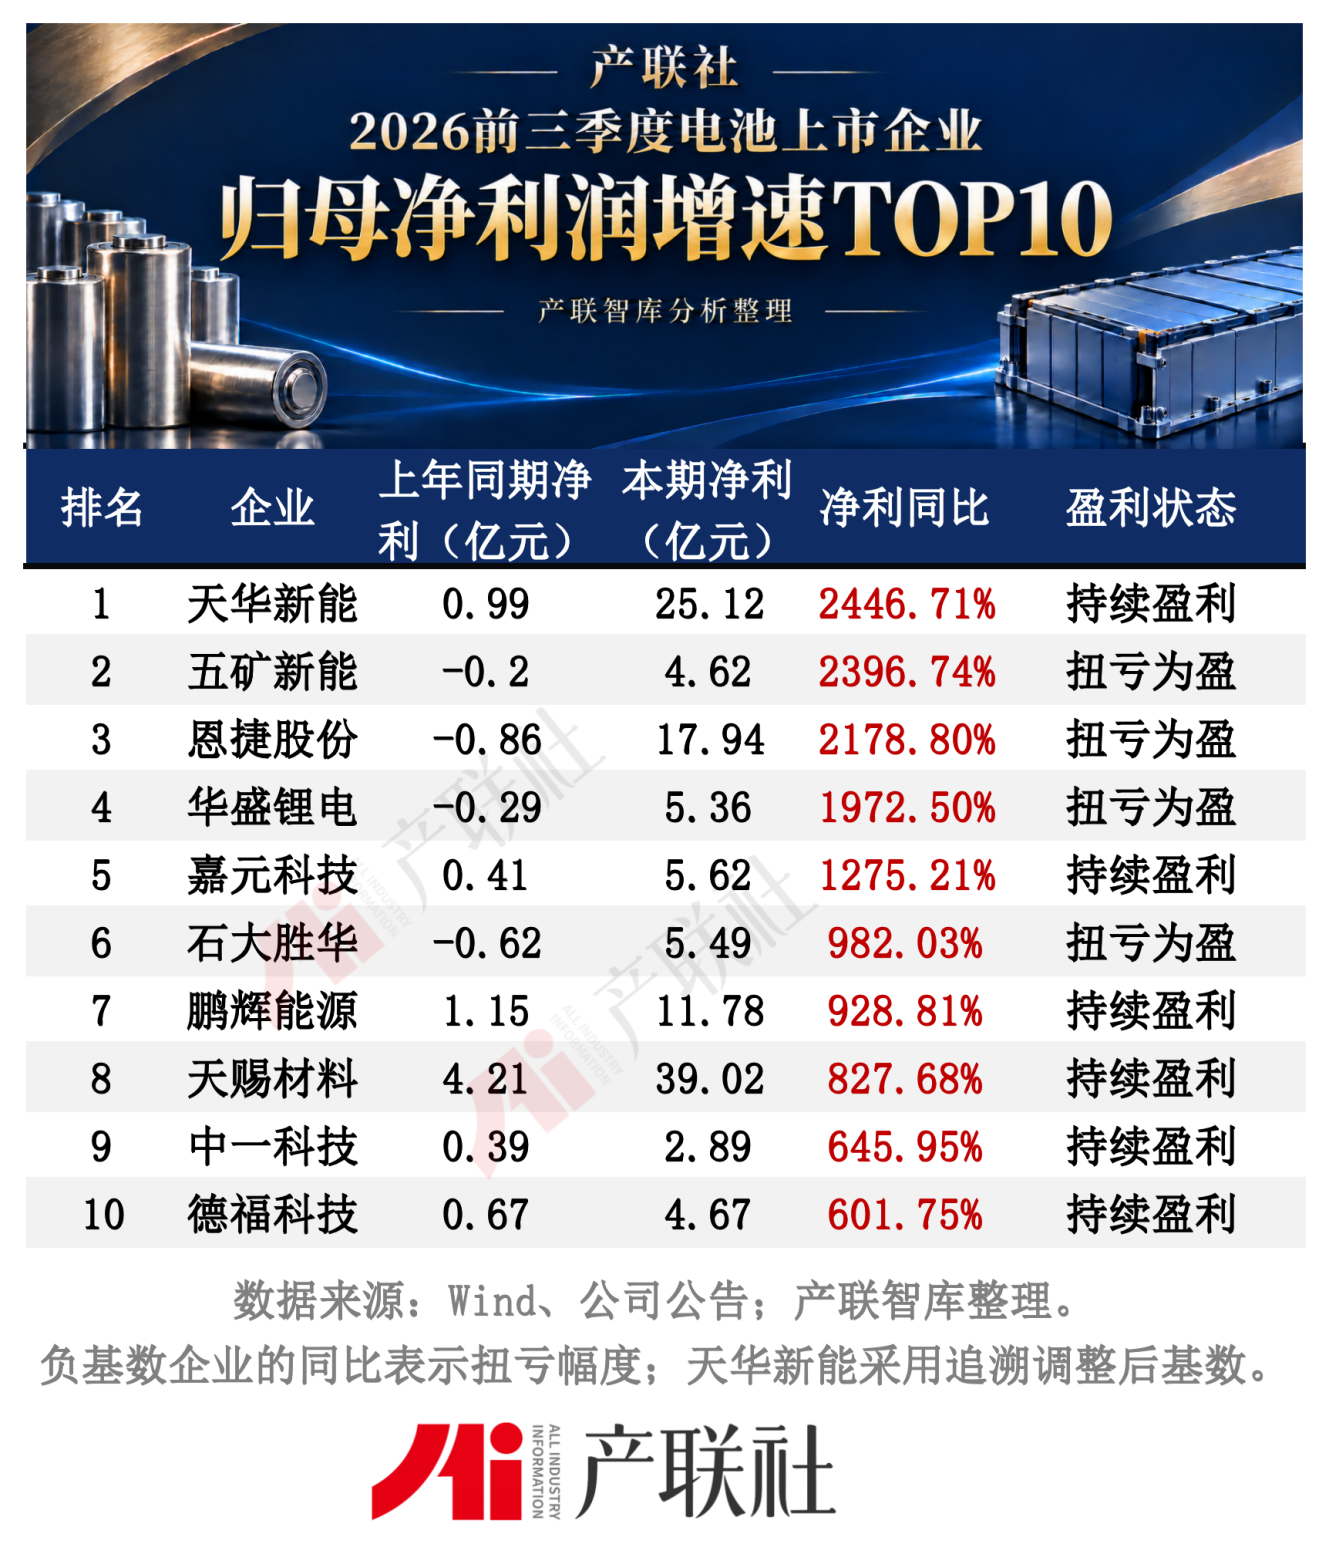
2026年前三季度电池上市企业中,天华新能归母净利润同比增长2446.71%,位列第一;五矿新能、恩捷股份、华盛锂电紧随其后。前十中有4家公司上年同期亏损,另外部分企业同期利润不足1亿元。
天华新能前三季度归母净利润25.12亿元,扣非归母净利润25.06亿元,增长并非主要靠非经常性收益。公司将收入增长归因于锂电材料量价齐升;但第三季度单季归母净利润仅增长15.73%,明显低于前三季度累计增幅。其2025年同期归母净利润因同一控制下企业合并追溯调整至0.99亿元,本榜单采用调整后基数,避免放大同比增幅。
归母净利润增量前十贡献近86%
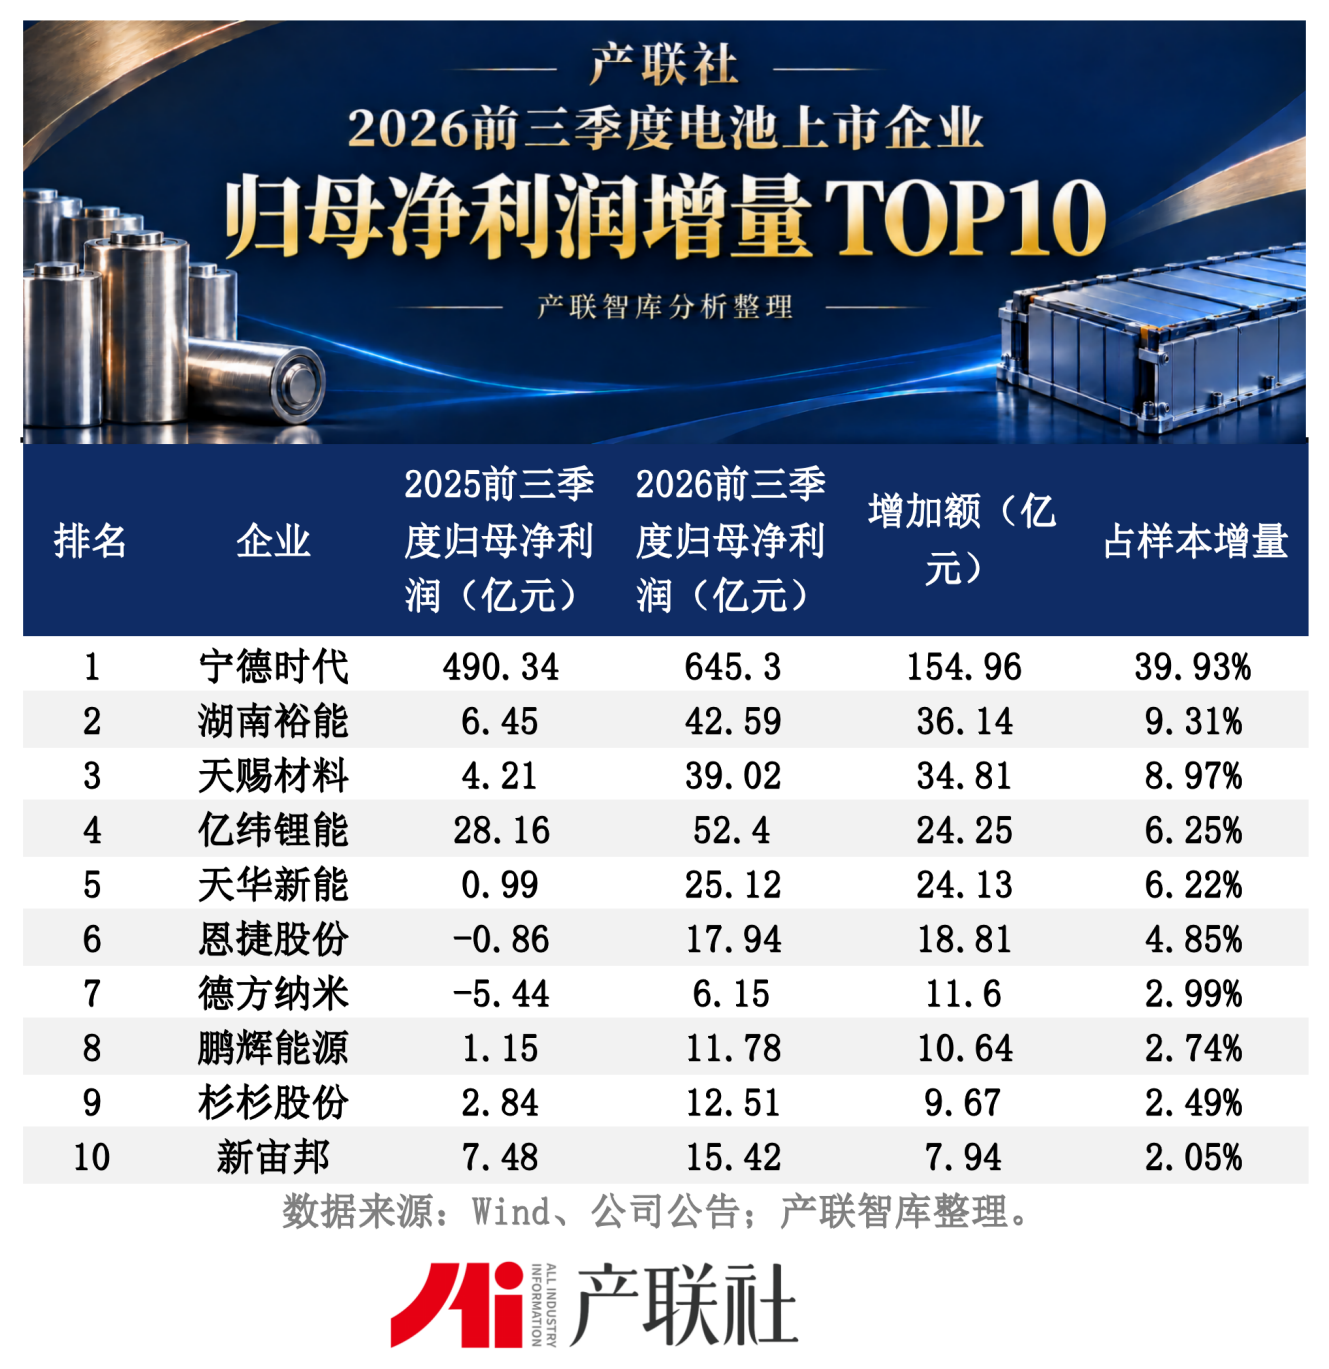
2026年前三季度电池上市企业净利增量比增速更能说明谁推动了行业利润增长。前十家公司合计增利332.94亿元,占样本利润增量的85.80%;宁德时代增加154.96亿元,贡献39.93%。湖南裕能、天赐材料分别增利36.14亿元和34.81亿元,位列第二、第三。恩捷股份、德方纳米的扭亏,也分别带来18.81亿元和11.60亿元增量。
减利同样集中。国轩高科、ST南都、天能股份和欣旺达分别减少归母净利润16.84亿元、16.41亿元、11.58亿元和7.92亿元。其中国轩高科归母净利润下降66.48%,扣非归母净利润却增长195.54%至2.52亿元:公允价值变动收益由23.26亿元降至2.11亿元,汇率变化推高财务费用,存货跌价准备也有所增加。
材料贡献过半利润增量,锂电池整体利润率回落
分环节看,2026年前三季度电池上市企业电池化学品细分类型新增归母净利润217.01亿元,占全样本利润增量的55.93%;锂电池新增194.62亿元。两者合计贡献超过100%,主要因为蓄电池及其他电池减利30.53亿元,抵消了部分增长。
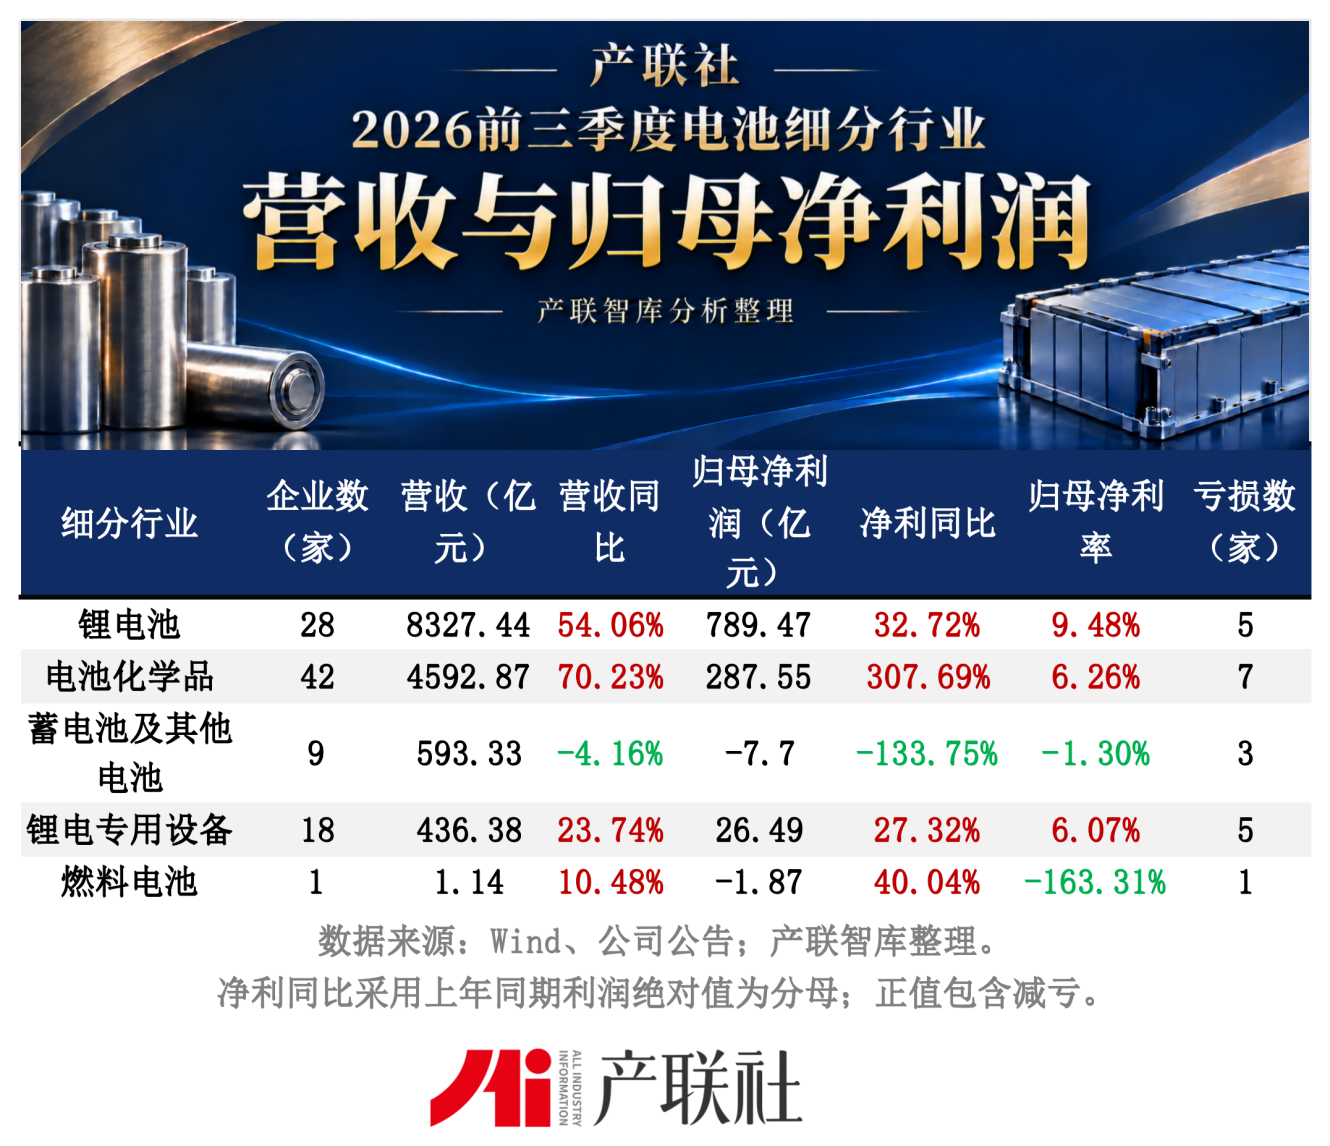
42家电池化学品企业归母净利润增长307.69%,整体归母净利率由2.61%升至6.26%;37家公司利润改善,13家公司扭亏,亏损企业由19家降至7家。修复既体现在头部利润规模上,也体现在企业覆盖面上。
天赐材料前三季度归母净利润39.02亿元,扣非归母净利润38.41亿元,分别增长827.68%和929.17%。销量增加及售价上涨推动营收增长,按合并利润表测算,整体毛利率由18.02%升至29.43%;公司还披露第三季度磷酸铁业务已实现盈利。收入扩张与产品盈利能力修复,共同带来了利润弹性。
恩捷股份由上年同期亏损0.86亿元转为盈利17.94亿元。公司披露销量增加、售价企稳,经营现金流净额也增长132.72%至20.42亿元,利润与经营现金流同步改善。德方纳米同样受销量增加和售价上涨推动,实现营收178.16亿元、归母净利润6.15亿元,但经营现金流净额仍为-21.45亿元;公司说明购买商品、接受劳务支付的现金增加,应收账款和存货也较年初上升,扩张期的资金占用仍需观察。
锂电池环节28家公司营收增长54.06%,归母净利润仅增长32.72%,整体归母净利率由11.00%降至9.48%。宁德时代归母净利率由17.32%降至14.60%;公司财务费用由-70.16亿元升至-14.47亿元,报告将其主要归因于汇兑损失增加。其经营现金流净额616.25亿元,同比下降23.60%,收入增长尚未同步体现为经营现金流增长。
设备修复仍有差别,传统蓄电池拖累板块利润
18家锂电专用设备企业营收436.38亿元、归母净利润26.49亿元,同比分别增长23.74%和27.32%;13家公司收入、利润双增,但仍有5家亏损。先导智能贡献该环节约六成归母净利润,经营现金流净额58.61亿元,同比增长52.32%;期末合同负债较年初增长47%,主要来自客户预收款增加。预收与回款改善为后续交付提供支撑,但不能直接视为已经确认的收入。
蓄电池及其他电池9家公司营收下降4.16%至593.33亿元,归母净利润由22.82亿元转为亏损7.70亿元。ST南都与天能股份合计减利28.00亿元,解释了该环节大部分利润降幅。其中ST南都亏损18.62亿元,占98家样本亏损企业亏损总额的44.38%;传统蓄电池环节的压力,明显集中于少数公司。
储能放量与价格传导共同影响增长质量
需求端,储能是本期增长较快的方向。据中国汽车动力电池产业创新联盟数据,前三季度我国动力电池销量1086.4GWh,同比增长38.2%。InfoLink数据显示,2026 前三季度,全球储能电池累计出货 747.63 GWh,同比增长 82.28 %。储能需求扩张为电芯、电解液及磷酸盐正极材料带来更多订单,但具体企业能否受益,仍取决于客户结构和产品竞争力。
价格传导则影响利润在产业链中的分配。湖南裕能、天赐材料、德方纳米均披露销量与售价上升,但材料涨价也可能抬高下游电芯成本,样本中电池化学品整体利润率上升、锂电池分类整体利润率下降。同时,汇率和金融资产收益也在影响相关企业的利润。
前三季度的电池行业已经实现较大范围的盈利修复,但利润增长仍集中在少数企业。后续观察重点应落在订单交付、售价与成本的传导速度,以及利润能否转化为现金。对扭亏企业,持续盈利比同比百分比更重要;对规模领先的企业,利润率和回款能否跟上收入扩张,决定增长的质量。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。