


印度新榨季初期产糖量同比增逾7倍,纽约原糖跌近4%

产联社编辑|开蓉蓉
图片由AI生成
【产联社】印度新糖上市提速,国际糖价明显回落,市场重新评估短期供需前景。
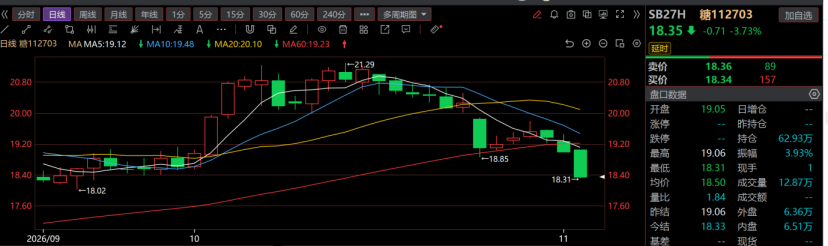
11月3日,纽约原糖期货大幅下跌,2027年3月合约结算价报18.33美分/磅,下跌3.83%,盘中最低触及18.31美分/磅,为9月下旬以来低位。伦敦白糖期货同步走弱,2026年12月合约结算价报500.1美元/吨,下跌1.83%。
此前,印度全国合作糖厂联合会(NFCSF)11月2日公布数据显示,截至10月31日,印度2026/27榨季累计产糖84.5万吨,上年同期为10万吨,同比增长745%。彭博社指出,印度提前开榨带来的供应增加,使市场下调其短期进口需求预期,叠加投机资金获利了结,共同推动糖价回落。
提前开榨推高初期产糖量
印度新榨季生产进度明显快于去年,产量增长主要来自糖厂提前开工。
NFCSF数据显示,截至10月底,印度已有152家糖厂开榨,上年同期仅31家。其中,主要产糖区马哈拉施特拉邦已有123家糖厂开榨,上年同期仅2家,累计产糖72万吨,占全国同期产量约85%。
开榨时间提前与印度政府的供应调节措施有关。印度新闻信息局(PIB)此前披露,为改善节日期间食糖供应,中央政府建议各邦及糖厂从10月15日起启动压榨。马哈拉施特拉邦则允许取得许可、符合条件的糖厂提前开工,使部分新糖提前进入市场。
不过,压榨规模扩大并未伴随出糖效率同步改善。印度全国平均出糖率为8.01%,低于上年同期的8.44%。
NFCSF指出,由于部分糖厂今年明显提前开榨,两年同期产量及出糖率数据的可比性有限。部分糖厂刚刚投入生产,当前出糖率尚不能代表整个榨季的正常水平。
印度初期产糖量激增主要反映生产节奏前移,有助于缓解近期供应压力,但尚不足以判断全年产量将明显增加。
全年产量预计低于消费,期末库存或下降
短期供应增加,并未消除印度全年食糖供需偏紧的预期。
印度评级机构ICRA在10月26日发布的报告中预计,2026/27榨季印度净食糖产量为2700万至2800万吨,国内消费量约2830万吨。在不将食糖转用于乙醇生产的假设下,国内产量仍可能低于消费需求。
库存同样面临下降压力。ICRA预计,本榨季末印度食糖库存为350万至450万吨,低于上一榨季末的约480万吨。按全年消费量2830万吨折算,约相当于1.5至1.9个月的消费量。
美国农业部海外农业局10月上旬也下调了印度产量预测,将2026/27榨季食糖产量预估由3360万吨降至2950万吨,主要考虑降雨不足对甘蔗含糖量、收获面积及产量的影响。
天气仍是影响最终产量的重要变量。ICRA指出,厄尔尼诺相关天气影响可能压低印度甘蔗单产。美国农业部也认为,持续缺水可能影响2027年初糖厂压榨生产。
虽然新糖提前上市缓解了近期供应压力,但全年食糖供应仍受实际收获量、出糖率及库存水平制约。随着榨季推进,印度主产区后续生产表现将成为判断供需缺口能否收窄的重要依据。
资金减仓放大国际糖价调整
除印度供应变化外,投机资金减仓及巴西汇率波动也对国际糖价形成压力。
彭博社11月3日报道指出,此前糖价上涨受到天气风险、供应趋紧预期及投机资金买入推动。随着印度压榨进度加快,市场重新评估短期供应状况,部分投资者开始兑现前期收益。
美国商品期货交易委员会(CFTC)截至10月27日的分类持仓数据显示,按仅统计期货的口径,管理基金原糖净多头持仓约23.77万手,较前一周减少约2.68万手,降至四周低位。该数据早于11月3日交易日,但已反映此前多头仓位的调整。
巴西雷亚尔近期走弱也增加了国际糖价的下行压力。由于国际食糖贸易主要以美元计价,本币贬值可能提高巴西出口商的本币销售收入,增强其销售意愿,但汇率变化并不直接意味着实际出口量增加。
与此同时,全球食糖供应端仍面临天气扰动。彭博社11月4日更新的报道指出,巴西中南部10月上半月甘蔗压榨量同比下降约18%,后续收获和压榨进度仍可能受天气扰动。
印度初期产糖量大增缓解了市场对近期供应紧张的担忧,资金减仓进一步放大价格波动。但全年供需预测仍显示供应约束,后续印度出糖率、巴西压榨进度及天气变化,将继续影响国际糖价走势。
信息来源说明:洲际交易所(ICE)11月3日糖期货结算数据、印度全国合作糖厂联合会生产统计、印度新闻信息局(PIB)公开资料、ICRA行业报告、美国农业部海外农业局预测、CFTC持仓数据及彭博社11月3日至4日报道整理。
免责声明:本文仅供产业信息交流,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。