


从短缺13.5万吨到过剩4.7万吨 锂市场2027年要“变天”了?

产联社编辑|开蓉蓉
图片由AI生成
10月30日,宜春市生态环境局正式批复了枧下窝的采矿项目环评,这意味着这座停产超14个月的全球最大单体锂云母矿,走完了复产流程中最关键的一步。
市场早已在抢跑供应恢复预期。10月29日,碳酸锂主力合约收报88360元/吨,单日暴跌8.4%,创近一年新低。11月2日盘面虽回升至90700元/吨,但微涨0.71%的弱势反弹,难掩整体疲态。
最近,花旗大幅反转了全球锂供需预测:预计2026年仍短缺13.5万吨,但2027年将反转为过剩4.7万吨,并将2027年碳酸锂均价从1.95万美元大幅砍至1.25万美元。
既然今年仍有缺口、库存也在去化,价格为何提前“抢跌”?枧下窝获批,究竟是触发暴跌的导火索,还是全球锂供需预期彻底转向的信号?
一、枧下窝复产仍受加工环节制约
10月30日获批的枧下窝采矿项目,设计开采规模3000万吨/年,设计利用矿石资源量约5.14亿吨,服务年限18年,总投资约43.54亿元。但采矿环评获批,并不等于全部生产环节已经具备运行条件。
枧下窝自2025年8月停产后,相关许可和环评手续持续推进。随着采矿项目环评获批,市场关注的重点逐渐转向选矿厂、尾矿库及后续加工安排。相关设施是否涉及环评重大变动、是否需要重新报批,以及矿石将通过自有选厂还是委外加工,仍是影响全面复产的重要变量。
采矿环评解决的是矿石能不能重新开采,加工设施决定的是矿石能以多快的速度变成锂盐。枧下窝矿石氧化锂品位约0.25%,属于相对低品位资源。如果自有选矿设施无法同步恢复,委外加工可能增加运输和生产成本,影响产能爬坡。
花旗指出,产业核查显示矿山采矿活动可能已经恢复,但截至报告形成时,尚未取得官方复产确认,加工及产品销售情况仍待核实。
花旗按历史满产水平估算,枧下窝年产能约10万吨碳酸锂当量,相当于其预测的2027年全球供应量约6%。不过,这属于历史产能估算,并不代表此次复产后的实际产量。
因此,市场真正需要观察的不是理论产能,而是采矿、选矿和锂盐加工能否顺利衔接。即使矿山在2026年底恢复采矿,新增锂盐供应也可能主要体现在2027年。
二、全球锂供应恢复预期增强
枧下窝的复产,其实只是全球锂供应恢复的一个缩影。
花旗预计,经过风险调整后,2027年全球锂供应将增加约49.3万吨碳酸锂当量。其中,中国、澳大利亚、刚果(金)和阿根廷合计贡献约40.9万吨,占比超过八成,呈现出多地区“多点开花”的格局。
具体来看,中国贡献的20.6万吨增量里,枧下窝无疑是关键。它的审批打通了流程,为宜春其他锂云母矿的续证提供了现实模板。但这只是第一步,各家矿山资源条件不同,依然需要各自完成审批通关。
澳大利亚的10.2万吨增量,则带有更强的价格弹性。Greenbushes、Pilgangoora等项目复产速度虽快,但本质上是“看价格吃饭”的边际产能。如果锂价持续低迷甚至跌破成本线,这部分高成本产能的复产动力随时会熄火。
非洲方面,刚果(金)的Manono项目被寄予厚望,但进入机构的预测名单,并不等于马上能满负荷生产。实际的产量贡献,还要看后续的投产建设和产能爬坡进度。
当然,花旗的模型里也预留了约13万吨(占比5%)的供应扰动空间来应对突发状况。但即便如此保守假设,其基准预测依然指向一个核心事实:2027年的供应增速将明显快于需求。
所以,枧下窝真正的重要性,不在于它单体能多挖出多少吨矿,而是它折射出了一个大趋势:从中国的锂云母、澳洲的硬岩矿到非洲的新项目,全球多股供应力量正在同时苏醒,不可逆转地把锂市推向宽松。
三、需求增速放缓,加剧供需压力
供应在恢复,需求端的问题则出在增长速度上。
2027年全球电池需求增速预计约为25%,虽不算低,但相比前两年近50%的增长已明显换挡。整体来看,锂总需求增速约为15%,低于约24%的供应增速。需要注意的是,25%指电池需求,15%指锂总需求,两者并非同一口径。。
短期变化已经反映在产业链规划中。调研显示,11月中国前五大电芯厂的排产规划环比下降约2%,这一数字属于企业规划而非实际产量。
需求预期还受到贸易及产业政策变化影响。中欧插电式混合动力汽车出口安排,以及中国相关出口退税政策调整,加剧了市场对2027年电池需求增长的担忧。其粗略估算,上述因素对全球锂需求的直接影响约为1万吨碳酸锂当量。
单看数量,这不足以决定全球锂市场的供需方向,但政策不确定性可能改变企业的采购节奏。当下游预期未来原料供应更加充足、价格可能继续下降时,企业可能减少提前备货,转向短周期采购。采购减少令现货价格承压,而价格走弱又进一步强化等待情绪。
需求增速从接近50%降至约25%,不是需求崩塌,而是留给供应端的容错空间正在收窄。当需求仍在增长、但增长速度低于新增供应时,市场同样可能转向过剩。
四、花旗下调均价36%,市场提前重新定价
供需预期的变化,最终反映在全球锂供需平衡表中。
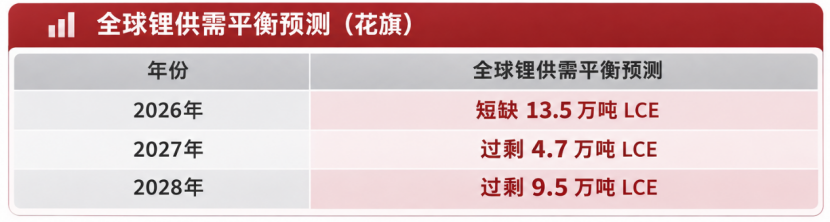
从2026年短缺13.5万吨,到2027年过剩4.7万吨,两个年度的供需差额变化约18.2万吨。市场关注的不只是过剩规模,更是供需预期发生转向的速度。
花旗同步大幅下调了锂产品价格预测。
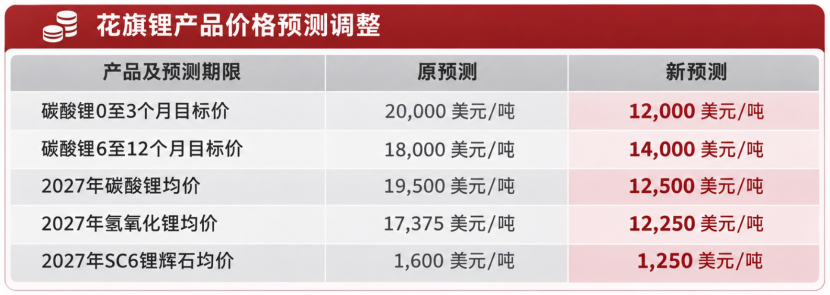
其中,2027年碳酸锂均价预测下调约35.9%。按1美元兑换7.1元人民币粗略换算,1.25万美元/吨约合8.88万元人民币/吨,与10月29日国内主力合约收盘价接近。不过,两者分别对应未来年度均价预测和当前期货价格,并不具有直接可比性。
花旗将碳酸锂未来0至3个月目标价下调至1.2万美元/吨,6至12个月目标价下调至1.4万美元/吨,2027年全年均价预测降至1.25万美元/吨。
不过,花旗认为,价格持续低位运行可能促使高成本生产商减产,也可能带动下游企业重新补库,为2027年后期价格回升创造条件。
市场正在提前反映2027年的供应过剩预期,但低价引发的供应调整和补库需求,也可能改变未来的供需平衡。
五、库存持续去化,供需拐点仍待验证
当前锂市场最让人困惑的地方,是库存数据与价格表现并不完全同频。
从总量看,中国可见锂盐库存仍在下降,广期所相关库存也延续去化,近端供需似乎并不宽松。
但如果拆开结构看,去库未必是下游在积极补货。如果企业普遍选择减少提前备货、维持低库存运转,去库对价格的支撑就会逐渐减弱,这正是当前“强现实”正在变薄的根源。
此外,库存数据本身还存在口径差异。统计方法年内有过调整,且部分交易所库存未必完全符合电池级产品规格。社会库存、交易所库存、冶炼厂库存和港口矿石库存,各自反映产业链的不同环节,如果混为一谈,很容易误判真实的供需松紧度。
往后看,供需拐点能否兑现,需要三个变量持续验证。
一是枧下窝的加工进度。采矿环评已经获批,但选矿厂、尾矿库的审批及实际加工路径,决定了新增锂盐何时能真正进入市场。走自有选厂还是委外代加工,进度和成本截然不同。
二是下游的排产与采购。如果后续排产继续走弱,而矿山供应逐步增加,库存可能面临由去化转向累积的压力;反之,若储能和动力电池需求超预期,也可能带动阶段性补库。
三是价格对供应的反向约束。当锂价跌至部分高成本项目的成本线附近,企业会放缓复产甚至主动减产,供需平衡表就会重新修正。这也是2027年过剩预测中最不稳定的变量。
归根结底,枧下窝审批推进、澳洲产能恢复、非洲项目投产,正在改变市场对未来供需的判断。但每一项新增供应,都必须经历从审批、建成到产能爬坡的实际检验。
库存还在下降,但去库的支撑正在减弱;矿山已经获批,但新增锂盐尚待释放。
2027年的供需拐点不是一个非黑即白的开关,而是一段需要由加工进度、排产变化、库存结构和成本底线共同验证的过程。
数据与信息来源:花旗2026年10月30日《Metal Matters》及《Global Lithium》研究报告;宜春市生态环境局枧下窝采矿项目环评审批资料;广期所;SMM;钢联。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。