


四季度铁矿石90美元能否托底?伯恩斯坦为何看淡持续反弹

产联社编辑|开蓉蓉
图片由AI生成
铁矿石价格跌破90美元关口,部分高成本矿山却开始收缩生产。
10月16日当周,新加坡铁矿石期货一度跌破90美元/吨,为约两年来首次。与此同时,巴西部分高成本矿山已开始调整生产。摩根大通此前估算,约1000万吨巴西高成本铁矿石供应在两周内退出市场。价格继续下行,边际供应也在收缩,但全球铁矿石供应增长的趋势尚未改变。
伯恩斯坦在四季度大宗商品展望中指出,铁矿石中国到岸价格可能在90美元附近获得成本支撑,并有望温和回升至95美元上下。不过,随着大型矿山继续增产、中国钢铁需求恢复缓慢,今年剩余时间乃至2027年,持续大幅反弹的可能性仍然有限。
部分矿山已经减产,为什么全球供应压力仍未缓解?这一变化背后,是高成本矿山收缩与大型矿山扩张同时发生的产业格局调整。
一、高运费挤压巴西矿山利润
铁矿石价格跌到什么水平,矿山才会减产?全球并无统一答案。今年9月,巴西部分高成本矿山率先调整。CSN Mineração将2026年自产矿产量及第三方矿石采购量合计指引从4500万—4700万吨下调至3900万—4100万吨,按中值减少约600万吨,并暂停Pires矿区干选厂低品位矿石生产;Itaminas也计划暂停一座湿法加工厂。
摩根大通分析师Rodolfo Angele估算,此前两周约1000万吨巴西高成本铁矿石供应退出市场,涉及CSN、MUSA和Itaminas等。这是对受影响供应规模的估计,不代表产能永久关闭,也不能与CSN年度指引简单相加;尤其CSN指引包含第三方采购,600万吨下调不能全视为自产矿减产。但相关调整表明,部分巴西矿山已承受低矿价与高运费双重压力。

图:巴西与澳大利亚至中国海运费对比。
来源:伯恩斯坦,2026年10月16日
巴西矿山距中国遥远,运输链条长,对海运费更敏感;澳大利亚运距短,成本优势明显。大型矿企可通过规模化生产和成熟物流消化压力,中小矿山更易受运费上涨冲击。伯恩斯坦10月16日报告显示,9月巴西至中国C3航线好望角型船运费从36美元/吨升至约41.3美元/吨,西澳至中国约16.6美元/吨,相差24.7美元/吨。国际海运铁矿石以中国到岸价为重要参考,在品位等条件相近、到岸售价不变时,运费越高,矿山扣除运费后的收入越少。
以90美元/吨到岸价和41.3美元/吨运费简化计算,扣除运费仅剩48.7美元,还需覆盖采矿、选矿、内陆运输和港口作业等成本。这并非某家矿山实际利润,却能解释矿价下跌与运费上涨同时出现时,部分矿山为何减产。伯恩斯坦认为,在利率等宏观因素不再带来明显额外压力下,铁矿石中国到岸价可能在90美元附近获得成本支撑。
但支撑并非固定不变。SMM 10月16日周报显示,巴西至中国海运费已从9月24日的43.06美元/吨回落至10月15日的31.39美元/吨,降幅约27%。该数据与伯恩斯坦航线报价不宜直接拼接,但运费回落方向较明确。成本下降可能缓解矿山压力,是否复产仍取决于矿价、品位、现金成本和停产安排。90美元附近能否形成稳定支撑,还需观察边际矿山减产是否持续;即使巴西继续减产,全球铁矿石供应也未必随之下降。
二、局部减产难抵全球供应增长
铁矿石市场正在分化:部分矿山因成本压力减产,拥有规模优势的大型矿山却仍在增加供应。同样是90美元/吨到岸价,对运距长、品位低、缺乏规模优势的生产商,可能意味着利润大幅收缩;但对资源优质、规模化开采且物流成熟的大型矿企,仍可能具备生产经济性。
伯恩斯坦预计,尽管部分巴西矿山已削减生产,巴西铁矿石总产量仍可能从2025年的4.11亿吨增至2026年的4.43亿吨、2027年的4.61亿吨,2028年进一步升至4.82亿吨,反映大型矿山新增供应可能超过高成本矿山的减量。淡水河谷维持2026年3.35亿—3.45亿吨产量指引,2030年产量目标约3.6亿吨。
巴西之外,几内亚西芒杜正成为未来几年全球海运铁矿石市场最重要的新增供应来源之一。经过多年建设,西芒杜逐步形成矿山、铁路和港口衔接的运输体系,其意义不仅在于新增产量,更在于一批具规模优势的高品位资源将进入国际市场。
力拓10月14日披露,西芒杜SimFer项目第三季度产量约250万吨、发运量约220万吨、确认销售量约130万吨,均为项目100%口径湿吨数据;同期项目达到约1000万吨的年化生产运行水平。产量、发运量和销售量之间存在差异,反映矿石从开采、运输、交付到销售确认需要时间,也说明项目距离稳定达产仍有过程。
更大增量仍在后面。伯恩斯坦预计,SimFer项目(第3、第4区块)将在2027年增加约2200万吨供应、2028年增加约1800万吨、2029年增加约1200万吨,并在2029—2030年达到每年6000万吨的运行水平。上述数字为各年度新增供应量预测,并非对应年份总产量。
力拓计划2028年下半年达到6000万吨年化运行水平,时间表较伯恩斯坦预测更靠前,差异主要来自产能爬坡假设,实际进度仍取决于矿山、铁路和港口协同。若负责第1、第2区块的赢联盟项目以相近速度爬坡,伯恩斯坦预计未来三至四年整个西芒杜年产能可能达1.2亿吨。这属于未来产能情景预测,并非当前实际产量。
西芒杜新增供应不会短期全部进入市场,但正在改变未来几年的供应预期。从巴西到几内亚,高成本矿山因利润收缩减产,大型矿山继续扩张。局部减产可缓解短期供应压力,却未必足以改变未来几年的供应增长趋势。
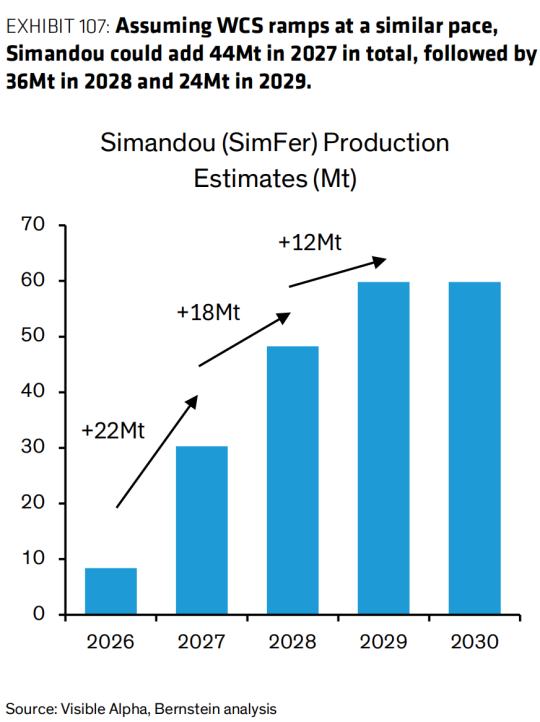
图:西芒杜SimFer项目未来供应增量预测
来源:伯恩斯坦
三、港口库存高企,钢厂补库谨慎
对于国际铁矿石市场,中国钢厂的采购节奏往往比单个矿山减产更能影响价格。中国是全球最大铁矿石消费市场,矿山增加供应,最终需要钢厂生产持续消化;但矿价下跌并不意味着钢厂一定增加采购。若钢材销售不畅、利润不足,即使原料降价,钢厂也未必增产,更不会轻易扩大原料库存。
10月16日,Mysteel统计的全国247家钢厂日均铁水产量为233.66万吨,较前一周减少0.18万吨;钢厂盈利率为8.23%,环比提高1.30个百分点。这组数据反映的并非钢铁生产加速恶化,而是生产相对平稳、盈利水平仍偏低。原料价格下降有助于缓解成本压力,但是否增加采购,还要看钢材售价和生产利润能否同步改善。
港口库存进一步削弱了钢厂增加远期进口的必要性。Mysteel数据显示,截至10月16日,全国45港进口铁矿石库存达16534.67万吨,环比增加54.45万吨;日均疏港量337.69万吨,较前一期减少20.44万吨。库存增加与疏港放缓同时出现,说明现有货源仍需时间消化。即使部分巴西矿山减少发运,钢厂也可从港口现货市场采购,不必立即增加远期进口订单。
不过,港口库存不能代表整个产业链库存变化。同期Mysteel统计的钢厂进口矿库存有所下降,说明港口和钢厂两个环节调整并不同步。港口库存高,并不等于钢厂补库意愿强。盈利偏低、生产计划谨慎时,钢厂更倾向于按需采购,并控制自身原料库存。
近年来,中国钢铁需求结构持续调整。房地产和传统建筑用钢需求承压,制造业用钢重要性上升,但尚未完全抵消建筑需求走弱影响。伯恩斯坦认为,中国钢铁行业仍需经历生产调整和库存消化,钢材出口又面临更多贸易壁垒,进一步扩大海外销量难度增加。
当前钢厂生产已有趋稳迹象,部分原料成本下降也为利润修复创造条件,但生产趋稳与需求明显回升之间仍有距离。要推动铁矿石持续上涨,还需钢厂盈利改善、铁水产量回升、港口库存逐步下降,共同带动进口采购增加。目前这些条件尚未同时出现。只要库存消化缓慢、钢厂盈利不足,巴西局部减产就难以迅速转化为明显的进口需求缺口。
四、成本支撑难改中期价格压力
90美元附近有支撑,但伯恩斯坦并不认为这意味着铁矿石要重新进入上涨周期。它的逻辑是:当中国到岸价跌到91美元/吨左右,行业利润率已经略低于中周期水平,部分高成本矿山开始被挤出,供应收缩会带来一轮修复,价格可能回到95美元/吨上下。但这只是“修复”,不是“反转”。
把时间拉长看,伯恩斯坦对均价的判断是逐年下移的:2026年约97美元/吨,2027年95美元,2028年94美元,2029年93美元,2030年降至92美元。相比之下,市场一致预期对2027—2030年的判断分别是97、95、97、95美元,伯恩斯坦明显更谨慎。差距的来源并不复杂:一边是大型矿山仍在持续增加供应,另一边是中国钢铁需求恢复的速度偏慢。
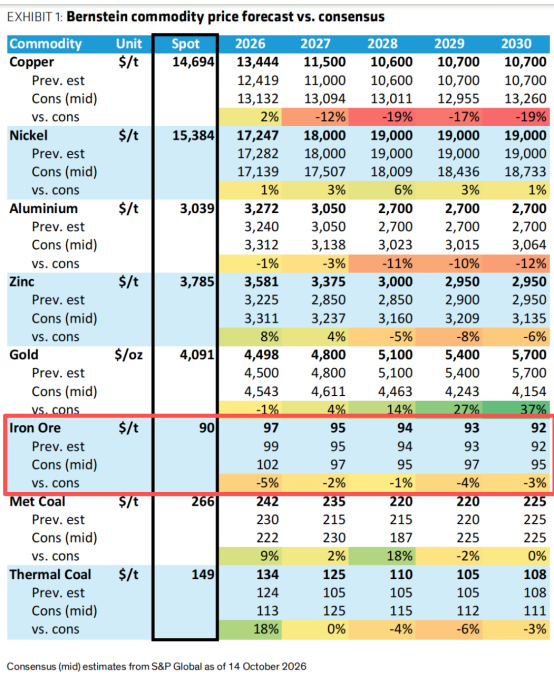
图:2026—2030年铁矿石价格预测与市场一致预期
来源:伯恩斯坦
这里存在两个时间维度。90美元附近的成本支撑,讨论的是未来数月部分高成本矿山可能形成的供应约束;短期看,巴西部分矿山减产、钢厂生产趋稳,都可能减轻价格下行压力,若钢厂利润改善并出现阶段性补库,价格也可能从低位回升。但中期看,西芒杜等大型项目逐步释放产量,中国钢铁需求尚未足够强劲恢复,港口库存仍需消化。只要新增供应增长快于需求改善,持续大幅反弹就缺乏足够条件。
未来数月,巴西海运费是否继续回落、边际矿山减产能否持续,以及中国钢厂利润和采购节奏变化,将影响铁矿石短期表现;美国利率等宏观因素也可能影响大宗商品整体定价。更长周期看,决定铁矿石价格中枢的,是大型矿山新增供应能否被中国及全球钢铁需求消化。
当前市场正在发生的,可能不是一次简单的减产保价,而是不同成本矿山之间的供应重新分配。价格回落首先挤压高成本生产商,拥有规模、资源和物流优势的大型矿山仍可能继续扩张。部分矿山退出市场,不一定意味着全球供应开始收缩,反而可能推动市场份额进一步向低成本生产商集中。
90美元附近可能是部分矿山开始承受明显经营压力的价格区域,却不是全球铁矿石供需关系已逆转的标志。短期能否获得支撑,要看高成本矿山减产是否持续;未来几年能否形成持续反弹,则取决于新增供应能否被钢铁需求消化。
信息来源说明:伯恩斯坦2026年10月16日《Global Metals & Mining: 4Q26 Commodity & Equity Update》、摩根大通10月5日《China Metals Activity Tracker》、力拓10月14日第三季度运营报告、CSN Mineração 9月29日提交美国SEC的公告,以及Mysteel、SMM行业数据。Itaminas相关信息引自伯恩斯坦研究报告。
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。