


铁矿石到岸价跌到四年低位 高运费挤压巴西低品位矿利润

产联社编辑|开蓉蓉
铁矿石价格与海运费走势背离,供应收缩与需求疲弱的博弈正在加剧。10月13日,新加坡交易所62%铁矿石近月合约价格在91美元/吨附近。高盛交易团队近期电话会议称,铁矿石中国到岸价格已处于四年低位。
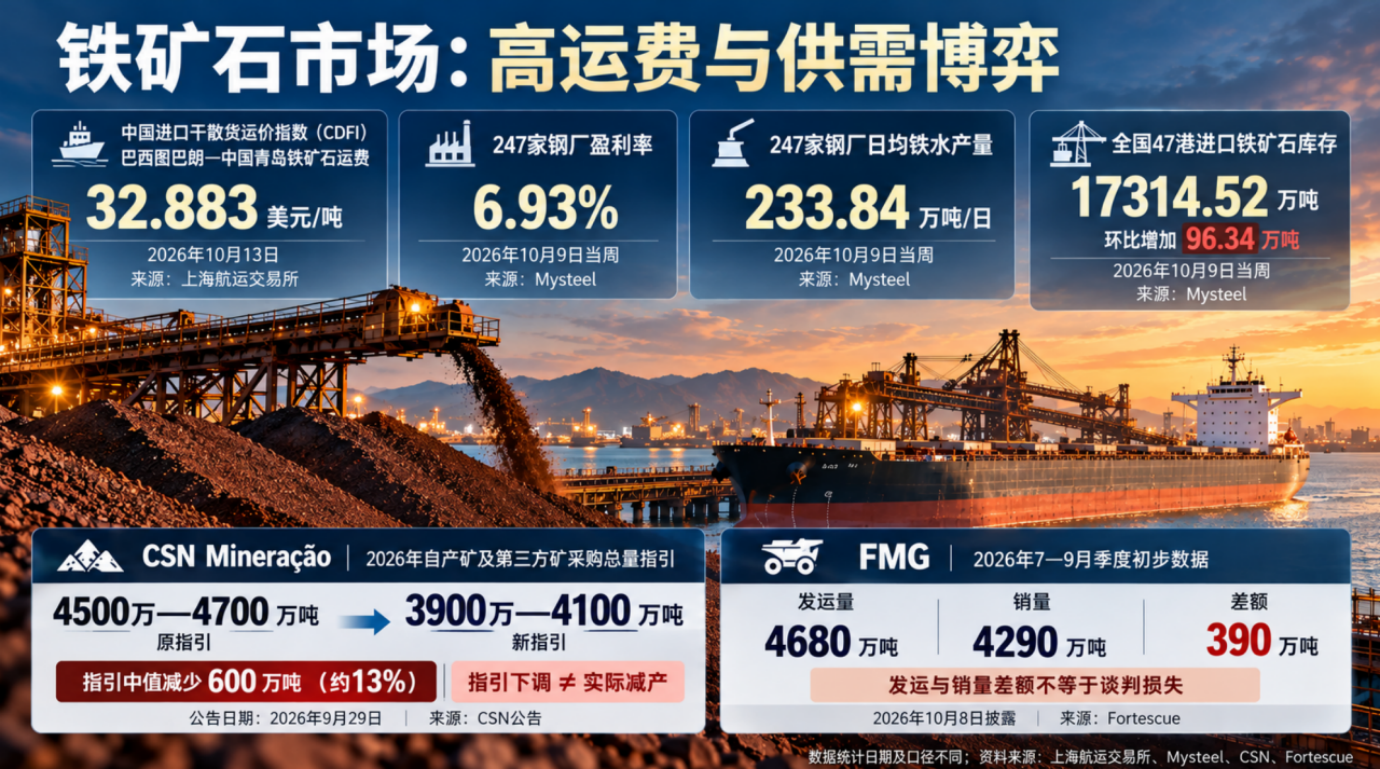
波罗的海交易所数据显示,C3航线运费在9月触及约43美元/吨的高点后持续回落,截至10月13日已降至约33美元/吨,但仍明显高于年初约21美元的水平。矿价走弱、运费偏高,正在挤压部分矿山利润,也为90美元附近的价格走势增添变数。
高运费挤压巴西低品位矿利润
高运费首先冲击的是运输距离更远、利润空间更薄的巴西矿山。高盛交易员介绍,9月底巴西至中国C3航线运费约36美元/吨,而同期铁矿石中国到岸报价约93至95美元/吨,运费相当于报价的38%至39%。
波罗的海交易所数据显示,C3运费在9月触及约43美元/吨的高点后持续回落,截至10月13日已降至约33美元/吨。相比之下,澳大利亚至中国C5航线运费从9月约17美元/吨的高点回落至14美元/吨左右。对于售价较低的低品位矿石,海运费上涨压缩矿商出口净回款,提高其维持对华供应所需的价格水平,部分利润空间较薄的矿山因此面临减产或暂停发运的压力。上述运费比例仅为运费与到岸报价之比,并非矿山总成本中的运费占比
矿商的经营调整已提供例证。9月29日,巴西CSN Mineração宣布临时削减Pires矿区干选厂的低品位铁矿石生产,并将2026年自产矿及第三方矿采购总量指引由4500万至4700万吨下调至3900万至4100万吨。
按区间中值计算,全年综合指引减少600万吨,降幅约13%;C1现金成本指引则由22至23.5美元/吨上调至25至26美元/吨。此次调整反映了高运费对部分低品位矿石生产经营的压力,但600万吨并非已经实现的矿山减产量。高盛交易员还提到,部分巴西小型矿山已开始削减发运。
在季节性运输需求变化及部分矿山调整发运的背景下,C3运费从9月高位回落。对矿价而言,高运费并非直接利好:一方面,它挤压矿商利润,可能促使边际供给退出;
另一方面,运费回落也会影响到岸报价。高盛交易员判断,运费进一步下跌的空间可能有限,但供给收缩能否托住矿价,仍取决于主要矿商发运量和中国钢厂采购需求。
钢厂补库仍受利润制约
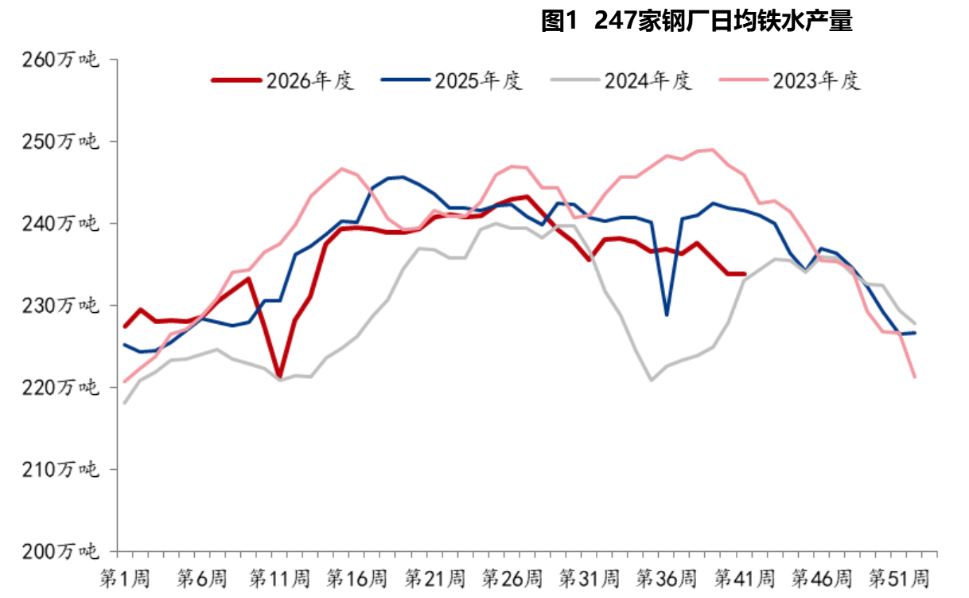
需求端尚未出现明确转机。据Mysteel相关统计,9月中国247家样本钢厂盈利企业占比不足一成,日均铁水产量约233.84万吨,同比减少约7.7万吨。
另据Mysteel港口库存统计,47港进口铁矿石库存达到17314.52万吨,较前一期增加96.34万吨,连续四期累库。盈利钢厂占比偏低、铁水产量承压与港口库存增加,说明矿石采购仍缺乏持续扩张的基础。
焦煤价格回落则可能带来边际改善。高盛交易员在电话会议中表示,国内煤炭供应恢复预期增强,市场此前预计10月现货煤价可能回落约100元/吨。若燃料成本下降,钢厂利润有望修复,并为国庆节后补库提供动力。
不过,利润改善不必然意味着铁矿石采购放量,钢厂还要衡量钢材订单、成材价格、铁水产量以及厂内库存。在港口库存偏高的情况下,补库节奏可能仍较谨慎。
海外需求同样存在不确定性。据高盛交易团队估算,印度钢厂每吨钢利润约20美元,季风季结束后可能逐步恢复采购。
但交易员同时指出,当地贸易商仍在观望,成交尚未明显放量。印度本身拥有较大规模的铁矿石资源和生产能力,钢铁产量增长也不意味着进口需求同步增加。因此,短期内能否出现实质性需求改善,关键仍在中国钢厂的利润修复与实际采购,而非单纯依赖印度市场增量。
FMG谈判扰动低品位矿流通
供需之外,FMG与中国采购方的谈判正在影响不同品位矿石的流通。高盛交易员称,FMG部分低品位产品受到采购限制,钢厂配矿选择有所收窄,部分需求转向中品位矿石。低品位矿石的供应约束可能对相关产品价格形成支撑,但钢厂仍可根据价差调整配矿比例,这种局部变化不等于整体铁矿石供应出现短缺。
FMG于10月8日披露的2026/27财年第一季度初步运营数据显示,铁矿石发运量4680万吨、销量4290万吨,相差390万吨。公司表示,与中国矿产资源集团的持续谈判影响了当季销售表现。
不过,发运与销售差额还可能受到运输时滞和库存变化等因素影响,不能将390万吨全部认定为谈判造成的损失。高盛交易员认为,FMG及力拓相关谈判进展仍值得关注,其对低品位矿市场的影响可能延续。
价格判断上,高盛交易员表示,煤价回落有利于钢厂利润修复,巴西至中国运费可能接近阶段性低位,叠加部分低品位矿石供应受限,因而从战术交易角度倾向于在每吨90至91美元附近逐步建立多头仓位。
这是交易员的市场观点,并非确定的价格底部。当前钢厂盈利偏弱、港口库存高企,铁矿石能否企稳,仍取决于巴西边际供给收缩能否抵消钢铁需求疲弱的压力。
信息来源说明: 高盛大宗商品交易团队2026年10月13日电话会议转录材料、CSN Mineração公告、Fortescue季度初步运营数据、波罗的海交易所及Mysteel相关统计。
免责声明: 本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。