


P2P最后一个大佬被抓,唐宁的宜信帝国覆灭
产联社编辑|杨海波
图片由AI生成
P2P圈最后一个大佬,还是栽了!
2026年10月12日,北京市公安局朝阳分局发布通报:依法对宜信相关公司涉嫌违法犯罪立案侦查,实际控制人唐某(男,53岁)、赵某(女,51岁)等多名犯罪嫌疑人已被采取刑事强制措施。
通报中提到的正是宜信创始人唐宁及其配偶赵玫。唐宁是P2P圈最后一个大佬,他身上的标签不少:
他是北大数学系才子,华尔街投行精英。唐宁创办的宜信,被视为中国P2P业务的鼻祖,宜信旗下的宜人贷更是“中国P2P第一股”。
鼎盛时期,他的宜信集团管理资产规模逾千亿,宜信员工超过4万人,唐宁也被业界称为“中国P2P教父”。
在 2019 胡润百富榜中,唐宁以 70 亿元财富位列第 573 位。
而从2006年创办宜信,到2026年被刑事调查。唐宁终究没能逃过和同行们一样的命运,一个持续20年的金融神话就此落幕。那么,这一切是怎么发生的?
300亿停兑,10万名高净值人群被套
其实,唐宁被抓并不突然。
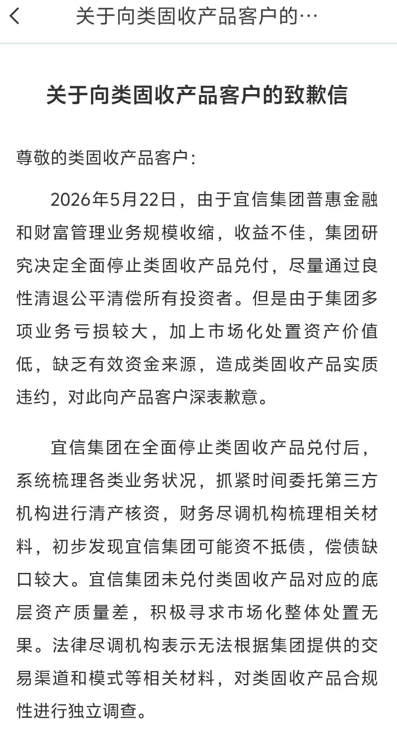
就在警情通报发布的前一天,10月11日晚,宜信通过瑞承APP、宜人优选APP向类固收投资者定向推送了一封致歉信。信中承认:
由于宜信多项业务亏损较大,市场化处置资产价值低,缺乏有效资金来源,造成类固收产品实质违约;经第三方机构清产核资,初步发现宜信集团可能资不抵债,偿债缺口较大。
更具深意的是另一句话。法律尽调机构表示,无法根据集团提供的交易渠道和模式等相关材料,对类固收产品合规性进行独立调查。
直白点来说,宜信拿不出足够的材料去证明类固收产品业务是合规的业务。
图源:界面新闻
而这场爆雷的预警信号,早在五年前就拉响了。
早在2021年,《证券时报》就曾对宜信财富的类固收产品进行调查。报道对宜信32款在售产品进行梳理,并通过股权关系等信息穿透发现:
相关产品的交易方存在与宜信密切的关联关系,部分产品的底层资产信息也难以充分核实。
报道当时就提出了对宜信关联募资、资金池和流动性风险的质疑,但宜信的类固收业务并没有因此停止。也没人知道,这些投资人以亿为单位的钱,汇入宜信编织的关联网络后,最终流向了哪里。
直到五年后,答案才揭晓,钱流向了宜信自己的窟窿。
2026年5月22日,宜信宣布对旗下类固收产品启动“良性清退”,全面停止兑付。据多家媒体统计,涉及资金规模约300亿元,波及近10万名高净值投资人,起投门槛大多在100万元以上。
彼时,宜信表示预计4至6周内公布清退方案,并逐一与客户签订协议。但此后一直未明确清偿比例和兑付时间。
再往后,投资人等来的不是兑付方案,而是宜信发布致歉信,承认多项业务亏损、资不抵债。随后,实控人唐宁被抓。
从5月停兑到10月立案,宜信用5个月走完了从“良性清退”到刑事立案的全过程。而近10万名高净值投资者的300亿资金,仍不知去向。
从北大才子到P2P教父
唐宁的唏嘘结局,跟宜信赖以起家的商业模式分不开。
唐宁不是普通的草根创业者,他早年就读于北京大学数学系,后赴美国南方大学攻读经济学。
唐宁的职业生涯始于华尔街DLJ投资银行,从事企业上市、发债及并购业务。2000年唐宁回国后,曾任亚信科技战略投资总监,也是国内早期天使投资人之一。
唐宁与P2P的故事始于2005年前后。当时唐宁参与投资职业培训机构,有学员想参加培训却拿不出上万元学费,希望先学习、就业后再付款。
唐宁尝试向金融机构寻求支持,但银行不愿意为这样的群体放贷。于是,他决定自己拿钱,向部分学员提供信用借款。至此,唐宁发现了一门银行还没有充分经营的生意。
于是在2006年,唐宁在北京创办宜信。在当时国内个人征信体系几乎空白的现实下,唐宁的商业逻辑并不复杂:
首先寻找有借款需求但难以通过银行审核的借款人,然后匹配到有闲置资金且愿意获取收益的出借人,再通过信用评估和服务体系把双方连接起来。
但宜信从一开始就采用了一套备受争议的模式:“债权转让”。具体来说,唐宁以个人名义放款给需要借款的用户,再把获得的债权拆分、组合,打包成类固定收益产品,卖给理财客户。
这个设计的核心,是用创始人唐宁的个人信用替代机构信用。资金来源不是银行,是个人出借人;风险承担者不是持牌机构,是买产品的投资人。它形式上不吸存、不放贷,只是“债权转让”,因此也不需要金融牌照。
凭借这套模式,宜信迅速崛起:2011年宜信财富成立,面向高净值人群。2012年,唐宁又推动宜信的线上借贷平台宜人贷上线。到2013年,宜信已完成近400亿元P2P贷款,被称为全球最大的P2P借贷服务平台。
2015年宜人贷在纽交所敲钟,成为“中国P2P海外上市第一股”。上市后,宜人贷促成借款额从2015年的不足100亿元猛增至2017年的414.06亿元,全年净利润13.72亿元。
鼎盛时期,宜信员工超过4万人,唐宁更是在2019年以70亿元身家跻身胡润百富榜第573位。宜信财富管理的资产规模达千亿级别,拿下了支付、财富管理、保险销售、融资租赁等多张金融牌照。
然而,宜信赖以起家的“债权转让”模式,天然存在期限错配和资金池风险,本质上已经偏离了P2P“信息中介”的定位。
从2018年开始,监管对P2P行业全面清理整顿,宜信被迫关停P2P业务,唐宁也带着宜信寻求转型。
P2P退场后,唐宁的转型迷途
就在唐宁寻求转型的同时,P2P也迎来了行业寒冬。
P2P在2013年前后成为“互联网金融创新”的代名词,全国平台数量一度飙升至约5000家。随着监管收紧,从前的P2P大佬们,一个接一个地爆雷。
e租宝创始人丁宁、善林金融的周伯云以集资诈骗罪等多项罪名,被判处无期徒刑;被称为“网贷教父”的红岭创投创始人周世平,更是涉案金额逾千亿、累计涉及48万余人,最终被判无期,成为P2P时代最具标本意义的判决之一。
除此之外,证大财富的戴志康、小牛资本彭铁……一个个曾经风光无限的名字,最终都指向同一个黯然结局。
有人总结过,P2P大佬的结局,基本是全员牢底坐穿。
从2018年监管部门要求P2P平台能退尽退、应关尽关,到2020年11月中旬,全国实际运营的P2P网贷机构全部归零。高峰时期约5000家平台,最终无一幸存。
在这场大退潮中,唐宁做出了与其他大佬不同的选择。他没有跑路,没有失联,而是选择了“转型”。
唐宁将宜信拆分为两大板块:在贷款端,宜信转向以“宜享花”为核心的助贷业务,由上市主体宜人智科运营;而以“宜信财富”为品牌的财富管理业务,面向高净值人群销售理财产品,其中最核心的就是通过地方产权交易所挂牌的类固收产品。
而这些类固收产品,后来被发现底层资产全部是宜信关联公司的债权。宜信的新模式,就是左手卖理财圈钱,右手把钱借给自家助贷平台放高利贷,赚利差。
所谓的“类固收”,本质上就是P2P的换壳,只是把发行渠道从P2P平台搬到了地方产交所。
如今,唐宁的“转型”之路,也走到了尽头。一方面,随着2025年助贷新规落地,宜信的核心助贷产品“宜享花”被监管多次约谈;另一方面,财富管理的核心类固收产品也全面停止兑付。
而前身为宜人贷的宜人智科,近年来将自己定位为“AI驱动数智化科技服务商”,试图以科技属性重塑公司形象。
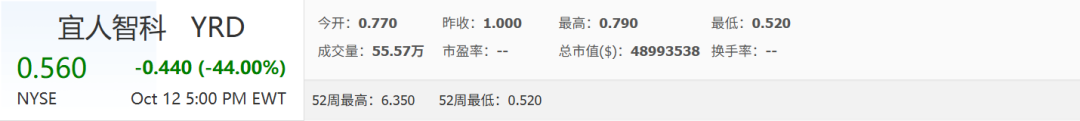
但宜人智科在美股的最新股价仅0.56美元,总市值不足5000万美元,较巅峰时期跌去约99%。2026年第二季度总净收入8.9亿元,同比下降46%,单季净亏损4.496亿元。
图源:同花顺
公司反复强调“未开展任何财富管理类相关业务”,试图与宜信财富切割。
但切割谈何容易,宜人智科与宜信财富共享同一个创始人、同一套信用体系、同一批被高收益神话吸引而来的投资者。当宜信的底层资产被证明是一本烂账,所谓的“业务隔离”不过是一道纸糊的墙。
参考资料:
《唐宁夫妇被抓,P2P圈最后一个大佬倒下!》,独角金融
《唐宁与宜信二十年:从金融创新者到被采取刑事强制措施》,新浪财经
《宜信终于还是爆雷了!最后的P2P大佬被抓》,网易
《类固收产品清退在即背后:宜信财富全梳理 “刚兑”神话破灭》,财联社
《宜信清退类固收产品,宜人智科为何要紧急声明做“切割”》,中国经济网
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。