


宜信相关公司被立案侦查,宜人智科有逾20亿元关联款
产联社编辑 | 凌乐仪
图片由AI生成
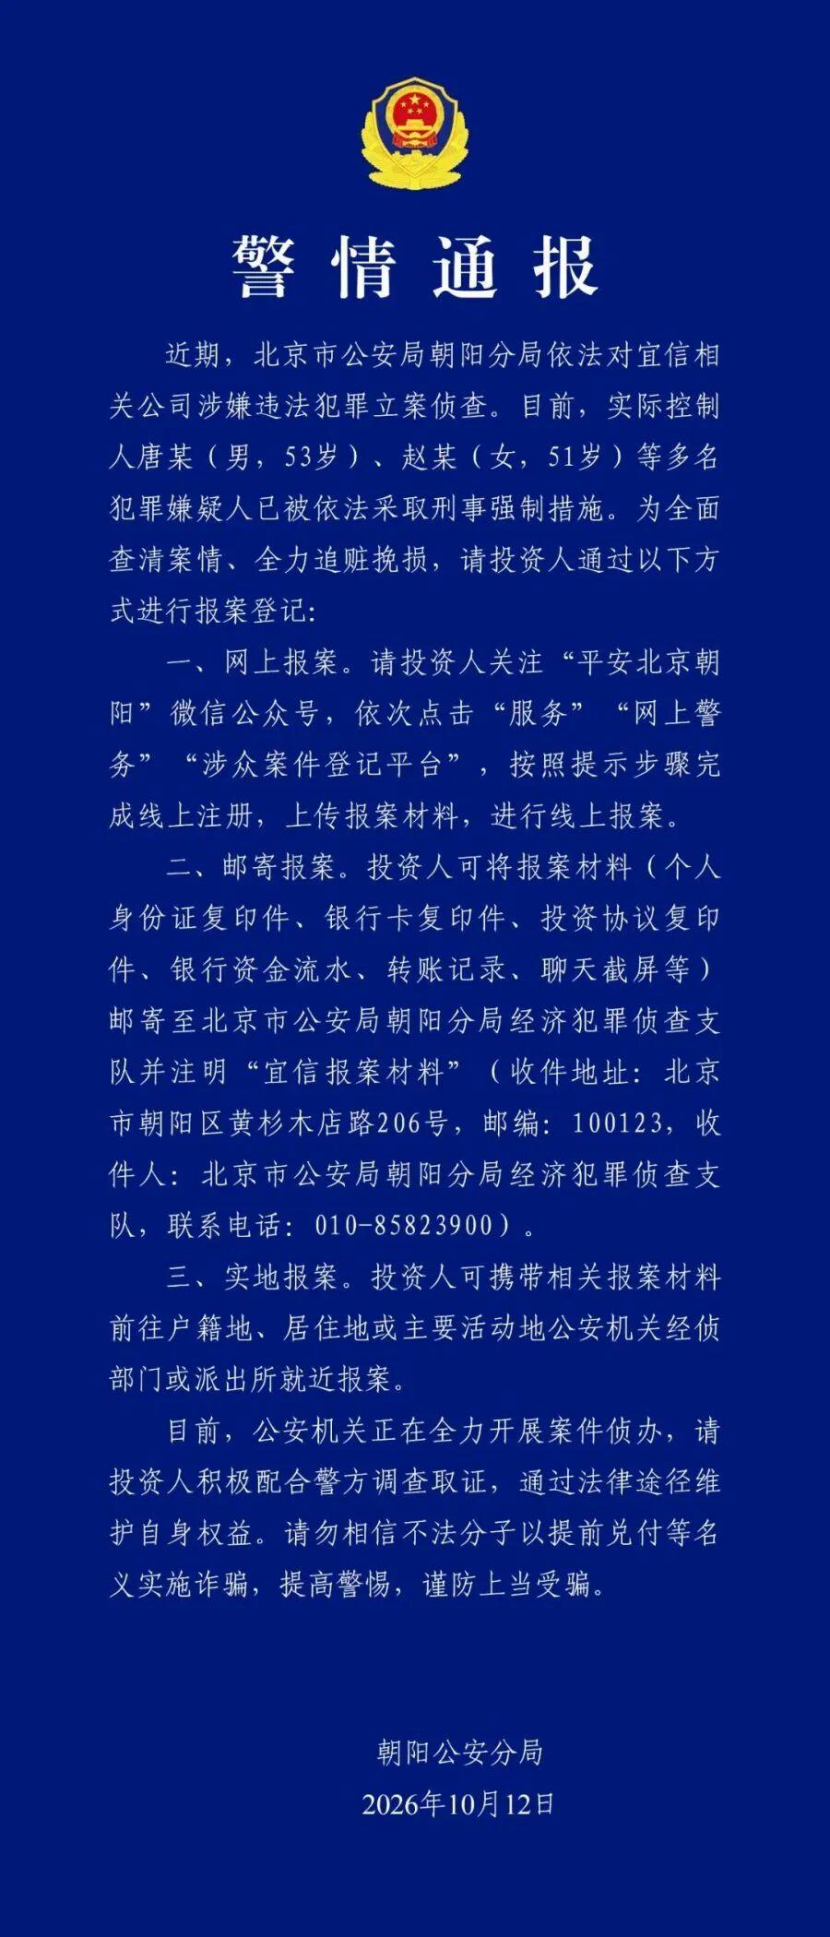
【产联社】10月12日,北京市公安局朝阳分局通报,近期已依法对宜信相关公司涉嫌违法犯罪立案侦查,实际控制人唐某(男,53岁)、赵某(女,51岁)等多名犯罪嫌疑人已被采取刑事强制措施。
通报前一晚,宜信首次承认类固收产品已“实质违约”,并称集团可能资不抵债、偿债缺口较大。警方立案将持续四个多月的停兑危机推入刑事侦查阶段。
这起事件同时指向信贷端。财富端的风险会否沿着股权、资金和业务联系传导,进而影响资金方合作、新增授信、存量合同和贷后服务,成为另一个核心问题。宜信体系内仍在美国上市、主要从事信贷解决方案的宜人智科,因此面临新的风险隔离考验。宜人智科称涉事产品与上市公司无关;公开文件则显示,双方在控制权、关联资金和业务往来上仍有连接。
警方尚未公布具体涉案公司、涉嫌罪名和涉案金额。目前,朝阳警方已开通网上、邮寄和属地报案渠道,要求投资人提交投资协议、资金流水、转账记录等材料。案件仍处于侦查阶段,是否构成犯罪须以法院生效裁判为准。
宜信承认产品实质违约,底层资产处置未果
10月12日,朝阳公安官方微信公众号“平安北京朝阳”发布警情通报。
通报显示,近期,北京市公安局朝阳分局依法对宜信相关公司涉嫌违法犯罪立案侦查。目前,实际控制人唐某(男,53岁)、赵某(女,51岁)等多名犯罪嫌疑人已被依法采取刑事强制措施。
10月11日晚间,一封《关于向类固收产品客户的致歉信》通过瑞承、宜人优选App向相关客户定向推送,查看范围限于相关产品客户。
按照宜信的说法,普惠金融和财富管理业务规模收缩,集团多项业务亏损,加上资产市场化处置价值较低,公司已缺乏有效资金来源。清产核资初步发现,集团可能资不抵债,且偿债缺口较大。
更关键的是,宜信称未兑付产品的底层资产质量较差,寻求整体处置未果;法律尽调机构也无法根据集团提供的交易渠道和模式等材料,对产品合规性进行独立调查。致歉信对待偿本金、资产回收率、清偿比例和时间表均未披露。
投资人的焦虑已持续数月。据每日经济新闻报道,有客户在5月初仍在购买产品,甚至有人在宣布清退当日续投;另有客户称,产品到期后App长期显示“兑付中”。宜信原称将在4至6周内给出方案,直到警方立案前夕,清偿比例仍未明确。
5月停兑消息传出后,宜人智科向美国证监会提交文件,强调公司拥有独立的管理团队、董事会、财务报告和日常运营。文件称,相关产品由控股股东的关联方提供,与宜人智科无关;宜人智科当前主要从事信贷解决方案、保险经纪和技术服务。
宜人智科的收入集中于信贷解决方案,2026年二季度占总收入的87%。其经营指标同期下滑:当季净收入8.90亿元,同比下降46%;促成贷款63亿元,同比下降69%;二季度净亏损4.50亿元,上半年累计亏损约9.44亿元。这些变化的公开归因包括助贷业务收缩和资产减值,目前没有公开证据显示其与类固收停兑有关。
此次停兑产品分布于宜人优选、瑞承、投米等平台。据经济观察报等媒体调查,部分产品通过债权转让、资产挂牌或拍卖,投向个人消费贷款等非标债权,起投门槛从30万元到500万元不等。
“类固收”具有相对稳定收益的外观,其风险属性与银行存款、保本型产品存在本质区别。一旦底层债权逾期或难以变现,投资人便要承担本金损失和流动性风险。宜信此次致歉信所称的“底层资产质量差”,正是这种风险的集中暴露。
唐宁间接持股升至82%,近30亿元关联款待收
宜信由唐宁于2006年创立,是国内较早进入互联网信贷和独立财富管理领域的机构之一。2015年,旗下宜人贷登陆纽交所,一度被称为“P2P第一股”。P2P业务退出后,宜信的业务重心转向助贷、保险和高净值客户财富管理。
宜人贷后来更名为宜人智科(NYSE:YRD),成为宜信体系内仍在美国上市的公司。相同的创始人、高度重合的品牌,以及上市公司延续自宜人贷的历史,强化了两者在市场认知上的关联。涉事产品的偿付责任需依据具体合同、担保和责任安排判定。
这种独立性首先面临控制权的检验。CreditEase Holdings持有宜人智科约82%的普通股和投票权。2026年6月完成股权重组后,唐宁取得CreditEase全部股权,其对宜人智科的间接实益持股比例由约35.6%升至约82%。唐宁还同时担任双方董事长兼CEO。宜人智科的独立法人身份,与宜信对其控制权及核心管理者共用同时存在。另外,唐宁的妻子赵玫曾持有宜人智科部分股权,不过在2025年年报中已无相关披露。
比股权关系更直接的,是双方之间的资金和业务往来。宜人智科2026年二季度业绩公告显示,截至6月末,公司应收关联方款项约20.05亿元,较2025年末的29.74亿元减少32.6%,也低于3月末的34.29亿元。2025年报显示,这些款项涉及向关联方提供贷款、投资预付款和系统服务预付款等;宜信关联方当年还向宜人智科提供获客、系统支持、信用评估和催收服务,相关费用约4.51亿元。二季度公告没有披露20.05亿元的具体关联方构成。
关联款项的回收风险已经在报表上显现。今年二季度,宜人智科对合同资产、应收款等计提减值5.03亿元,增加原因之一是部分关联方贷款应收款的可收回性下降。现有公开资料尚未建立这些款项与涉事产品之间的直接对应关系。款项回收情况,将决定宜信的风险能否被挡在上市公司之外。
最后还有治理问题。警方通报所称实际控制人唐某被采取刑事强制措施后,宜人智科如何安排董事长和CEO职责,涉事主体与上市公司究竟有哪些关联,以及上市公司是否存在担保、回购或其他潜在义务,都需要公司给出新的披露。
宜人智科未销售涉事产品,构成判断业务独立的第一层事实。完整判断还需要核查关联款项回收、公司治理稳定性,以及直接或潜在责任。授信、放款和存量贷款服务的连续性,构成风险隔离在业务层面的最终检验。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。