


俄罗斯疫情疑云引关注,蒙煤运输会受影响吗?

产联社编辑|开蓉蓉
图片由AI生成
俄罗斯伊尔库茨克州一起病因未明肺炎死亡病例,近日引发周边地区关注。
蒙古国加强边境卫生防范,中国呼伦贝尔市疾控中心也发布鼠疫防控风险提示。
不过,目前尚无证据表明这起公共卫生事件已影响中蒙煤炭运输。甘其毛都口岸国庆假期结束后已于10月8日恢复通关,世卫组织也不建议因该事件实施旅行或贸易限制。
真正值得关注的,其实是另一个问题:中国进口炼焦煤中,约六成来自蒙古国。
这条依赖度越来越高的供应链,现在到底处在什么状态?
一、俄罗斯事件尚未证实影响煤运,蒙煤依赖已升至六成
据世界卫生组织10月10日通报,一名俄罗斯鼠疫防治研究机构工作人员于9月29日因严重肺炎住院,10月2日死亡。因死者所在机构从事高危病原体研究,事件最初引发对肺鼠疫及实验室暴露的担忧。
但相关猜测未获证实。世卫组织通报称,俄方对相关高危病原体检测为阴性,未发现关联病例或持续传播。俄方称未发现实验室生物安全事故,世卫组织指出病因未明,仍不能完全排除实验室暴露可能。目前确认的是一起病因未明肺炎死亡病例,而非鼠疫疫情。
鼠疫是由鼠疫耶尔森菌引起的烈性传染病,主要通过鼠蚤叮咬传播,也可经呼吸道飞沫传播。其中肺鼠疫病死率高、传播风险大,是我国甲类传染病之一。正因如此,当一名鼠疫防治研究机构工作人员因严重肺炎死亡,外界首先联想到肺鼠疫及实验室暴露,并不意外。中国北方边境地区长期设有鼠疫监测网络,呼伦贝尔市疾控中心的提示,也属于这一常规监测体系下的预防性动作,而非已经发现人间病例。
图:俄罗斯伊尔库茨克防鼠疫研究所(非涉事人员现场照片)
来源:德国之声
周边地区加强预防性监测。10月7日,蒙古国在与俄边境启动“卫生监督”措施。10月10日,呼伦贝尔市疾控中心发布鼠疫防控风险提示,称当地自1927年以来未再发生人间鼠疫,经综合研判发生鼠疫疫情的可能性较低。
需区分的是,伊尔库茨克州、蒙古对俄边境与中蒙煤炭主要口岸不在同一地点,防范措施不等于中蒙运输限制。中国煤炭资源网监测显示,甘其毛都口岸国庆后已于10月8日恢复通关,尚未证实俄事件造成中蒙主要煤炭口岸持续停运。
事件本身尚未改变蒙煤供应格局,但牵动市场神经的原因在于,中国进口炼焦煤对蒙古依赖已远高于上一轮疫情时。据海关总署数据,2026年上半年中国进口炼焦煤约6688万吨,其中蒙煤4058万吨,同比增长64%,占同期进口炼焦煤总量60.7%。即每进口10吨炼焦煤,约6吨来自蒙古。
需明确,60.7%是蒙古占中国进口炼焦煤份额,并非占全部炼焦煤供应比重,国内煤矿仍是重要来源。但进口结构变化显著。据Mysteel数据,2022年中国进口蒙煤约2561万吨,2023年增至5393万吨,2024年达5679万吨。数年间,蒙古已成为中国进口炼焦煤市场主导供应国。
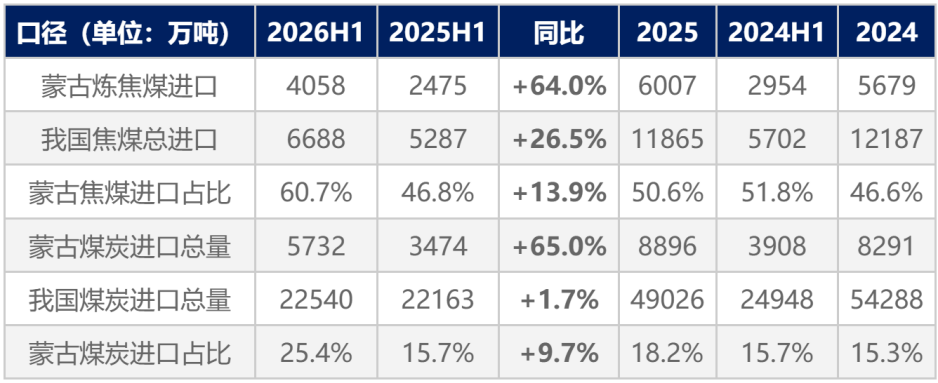
图:近期蒙煤进口具体数据
来源:Mysteel,海关总署
二、蒙煤真正的瓶颈不在煤矿,而在跨境运输
蒙古国煤炭的竞争力,来自南戈壁地区丰富的资源和靠近中国北方市场的区位条件。塔本陶勒盖等大型矿区具备陆路运输条件,随着口岸扩容和通关组织改善,蒙煤进口规模持续扩大。
但进口规模增长,也意味着跨境运输稳定性对中国焦煤市场的影响更加突出。对于主要依靠陆路进入中国的蒙古国煤炭而言,矿山能够生产多少煤,并不直接等于能够向中国市场交付多少煤。
2021年的极端案例至今仍有参照意义。当年8月,受蒙古国部分运煤司机新冠病毒检测呈阳性及跨境防疫管理影响,甘其毛都口岸运煤车辆阶段性暂停通关。据第一财经报道,受防疫措施和合格运煤司机不足等因素影响,甘其毛都附近约25公里的跨境运输线路,运费一度达到950元/吨。
不足30公里的距离,却出现接近千元的吨煤运费。跨境司机、运输车辆、口岸查验和境内转运等环节,都可能成为影响实际供应的关键因素。当时甘其毛都并非整个口岸关闭,而是运煤车辆暂停通关,运输铜矿的车辆仍可正常通关。这说明口岸保持开放,并不意味着煤炭运输能够维持正常效率。
上一轮疫情留下的经验是,跨境运输可能成为独立于矿山生产之外的供应瓶颈。一旦车辆和人员无法正常流动,即使矿区仍有煤炭资源,也难以及时转化为中国焦化企业可使用的原料。随着蒙煤进口规模持续扩大,这一问题的重要性正在进一步上升。
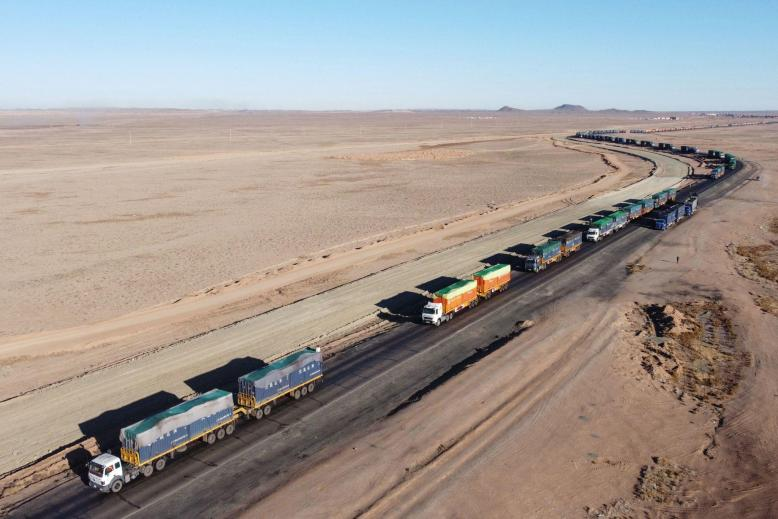
图:2021年10月16日,蒙古国嘎舒苏海图口岸附近,运煤车辆等待跨境通行
来源:AFP
三、进口规模持续扩大,运输体系结构性脆弱仍在
炼焦煤与一般燃料煤不同,焦化企业需要根据煤炭黏结性、灰分、硫分等指标进行配煤。不同产地、不同煤种之间虽然存在一定替代空间,却不能简单按吨数完全替换。如果特定蒙煤煤种到货减少,下游企业可能需要调整配煤方案、寻找替代货源,并承担额外采购和运输成本。
不过,进口来源集中度上升,并不意味着中国炼焦煤供应面临同等比例的风险。国内产量、其他进口来源、企业库存以及不同煤种的替代能力,都能形成一定缓冲。真正需要观察的是,当蒙古国承担的进口份额持续扩大,中蒙跨境运输体系是否同步具备了更强的承载能力和抗风险能力。
从口岸布局看,中蒙煤炭贸易正在发生变化:甘其毛都不再独自承担绝大部分货流。据Mysteel调研数据,2022年下半年,在其统计的甘其毛都、策克和满都拉三大口岸中,甘其毛都约占通关量的65%,策克约占24%,满都拉约占11%。到2026年上半年,甘其毛都占比降至约五成,策克升至34.1%,满都拉约为15.3%。中蒙煤炭运输正从相对集中的单一主通道,逐步转向多个口岸共同承担货流的格局。
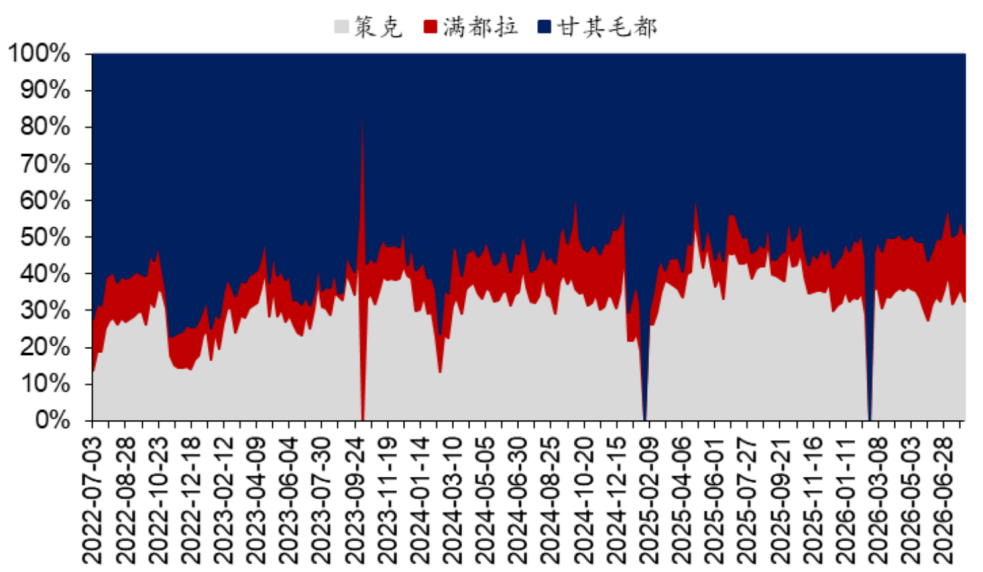
图:三大口岸通关占比情况
来源:Mysteel
最新公开数据也印证了这一趋势。据巴彦淖尔市商务局发布的《甘其毛都口岸进口蒙煤价格指数(2026年第18期)》,截至10月7日,甘其毛都口岸累计完成进出口货运量3759.18万吨,其中进口煤炭3539.41万吨。同期,策克口岸通关过货量突破3000万吨,满都拉口岸进出口货运量达1100万吨,同比增长219%
四、三大口岸扩容提速,单点中断承接能力尚待验证
相比货运规模扩大,运输组织方式的变化更值得关注。据内蒙古商务厅官网信息,满都拉口岸将“七进三出”货运通道优化为“八进四出”,单日通关能力提升至8万吨以上,较此前增长140%;AGV无人驾驶跨境运输系统于2026年2月投用,一期投入10辆,年通关能力可达200万吨。
这些变化确实回应了2021年的运输痛点。当年合格跨境司机不足直接影响运煤车辆通行,而自动化运输能降低对人工驾驶的依赖,智能查验也有助于缩短等待时间。但AGV仍受运行线路、设备维护和配套条件制约,无法完全替代公路运输;满都拉8万吨的日通关能力,也不能等同于长期稳定的日均进口量。运输方式在升级,但覆盖范围和实际效率仍有限。
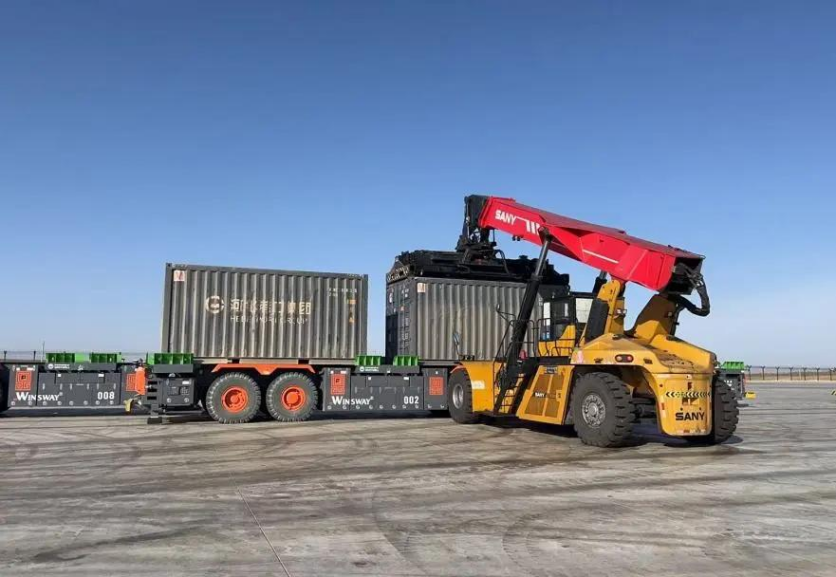
图:AGV无人驾驶运输车辆
来源:CCTD中国煤炭市场网
多口岸布局同样有助于降低对单一节点的依赖,但不同口岸并非完全可以相互替代。甘其毛都主要承接南戈壁部分大型矿区货源,策克和满都拉连接其他矿区和物流线路。如果某一口岸通关效率下降,原有货源未必能立即转向其他口岸,因为改线涉及境外运输距离、道路条件、车辆调度、口岸接卸及境内集疏运能力。多口岸格局增强了弹性,但还没有形成真正的替代能力。
跨境铁路提供了另一种可能。据报道,甘其毛都至蒙古国嘎舒苏海图跨境铁路于2025年5月开工,2026年8月27日全线墩身施工完成,计划2027年建成通车。据巴彦淖尔市政府披露,线路全长9.91公里,建成后预计年货运量3000万吨,口岸年设计通关能力预计提升至9000万吨。
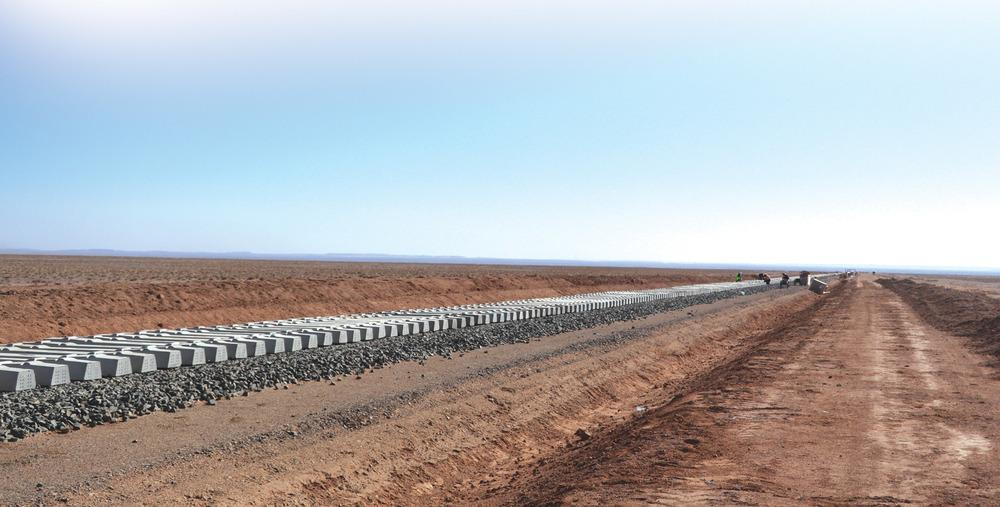
图:甘其毛都—嘎舒苏海图跨境铁路项目建设现场
来源:The Mongolian Mining Journal
但铁路运输的规划能力与现实运力必须区分。甘其毛都跨境铁路仍处于建设阶段,3000万吨年货运量和9000万吨设计通关能力均属建成后的预期指标,不能计入2026年已形成的运输能力。据方正证券研报,西伯库伦至策克铁路蒙古段已修建完成,运力约1000万吨,但截至发稿前,尚缺乏足以确认其已全线正式投入商业运营的权威信息。铁路是中长期变量,不是当下可以依赖的运力。
与2021年相比,中蒙煤炭运输体系确实在改善:口岸分流更均衡,智能化程度提高,跨境铁路持续推进。但这些变化指向的是分散风险,而非消除风险。
多口岸增强了弹性,智能化提升了效率,铁路打开了长期空间,但当一个主要口岸出现运输中断时,其他口岸能否及时承接其货流,目前还没有实际运行数据给出答案。
五、蒙煤价格尚未异动,后续关键看到货、库存与需求
回到蒙煤供应链本身,现在最该看的不是俄罗斯事件,而是三件事:到货、库存、需求。
到货在恢复,但还没回到正常水平。据掌上煤焦数据,甘其毛都口岸节后通关明显回暖,10月8日至10日分别通关632车、654车、706车,口岸蒙煤库存从国庆期间的134万吨回升至148万吨。但同比仍偏低。2025年9月月均通关1252车,10月1060车。当前只有去年一半左右,能不能稳住,还要继续看。
价格没动,库存倒是降了。据Mysteel 10月10日数据,甘其毛都蒙5原煤报1630至1650元/吨,基本持平,价格端没有异动。但焦化厂库存降得比较快,截至10月9日,炼焦煤库存923.79万吨,较节前减少92.44万吨,可用天数降到11.3天;钢厂库存约762.92万吨,可用约12.15天。焦化厂降幅更大,说明节后补库需求在释放。低库存也意味着,一旦到货跟不上,缓冲空间有限。
需求有支撑,但利润压力大。截至10月9日,247家钢厂日均铁水产量233.84万吨,在230万吨附近企稳,刚需还在。但钢厂盈利率只有6.93%,利润压力制约原料采购。即便局部运输出问题,全国焦煤价格也未必持续上涨。
三个变量合在一起看,当前蒙煤供应链的状态是:到货在恢复,但未回到正常水平;库存偏低,缓冲有限;需求有刚需托底,但利润压制采购意愿。
从2021年运煤车辆阶段性停运,到2026年上半年蒙古国占据中国进口炼焦煤约六成份额,中蒙煤炭贸易的规模和重要性已经发生显著变化。
三大口岸加速分流、智能化运输投入使用、跨境铁路建设推进,也在改变过去高度依赖公路和人工驾驶的运输模式。但规模扩大不等于安全垫增厚,这条供应链的抗冲击能力究竟提高了多少,仍需实际运行数据验证。
进口规模决定供应的重要性,运输体系决定交付的稳定性。运输端的每一次波动,都可能变成供应端的考验。
信息来源说明
数据来源:海关总署、Mysteel、中国煤炭资源网、格林大华期货研究院(援引掌上煤焦)、巴彦淖尔市商务局、内蒙古商务厅、内蒙古长安网、中国物流与采购网。
机构报告:
Mysteel,《26年上半年进口同比增六成,从进口补充到第一来源》,2026年8月12日;
方正证券,《2026中蒙跨境铁路进展:甘其毛都2027年投运运力3000万吨,西伯库伦策克等三条铁路落地仍存不确定性》,2026年7月25日;
长城证券,煤炭行业周报,2026年10月12日;
中泰证券,煤炭行业周报,2026年10月10日;
山西证券,煤炭行业周报,2026年10月12日;
国盛证券,能源电力云端会客厅,2026年10月。
报道来源:
世界卫生组织,《病因未明肺炎:俄罗斯联邦》(DON620),2026年10月10日;
蒙古国政府公开声明,2026年10月7日;
光明网,《俄鼠疫防治所一人员因不明原因肺炎死亡,我国内蒙古呼伦贝尔市发布风险提示》,2026年10月13日;
第一财经,《独家|蒙古国检疫合格运煤司机不足,焦煤期货价格创历史新高》,2021年8月24日;
光明网,《中蒙第二条跨境铁路建设进度过半计划2027年建成通车》,2026年8月28日;
巴彦淖尔市政府公开信息,2026年10月12日。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。