


从看多到做空:华尔街为何重估铜价?

产联社编辑丨开蓉蓉
图片由AI生成
铜市场的风向,变得比许多人预想的更快。
11月19日,沪铜主力合约收于94720元/吨,下跌5.07%,盘中最低触及94120元/吨。此前一天,伦敦金属交易所(LME)三个月期铜下跌约4.6%,收于每吨12471美元,创4月以来最低收盘水平。
短短几个交易日,市场讨论的焦点已经从铜价还能涨吗,变成这轮下跌究竟会持续多久。而就在铜价连续下挫之际,一位曾经坚定看多铜的传奇投资人,公开站到了空头一边。
他是斯坦利·德鲁肯米勒(Stanley Druckenmiller)。
今年1月,他还在押注经济增长、AI投资与铜价上涨。而就在前两天,他却公开透露,自己已经开始做空铜。
但全球铜矿没有突然大规模增产,AI数据中心也没有停止建设。究竟是什么改变了华尔街的判断?
一、宏观预期逆转,德鲁肯米勒反手做空
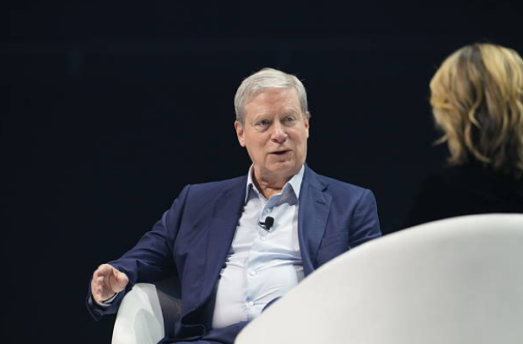
图:11月17日,德鲁肯米勒出席美国得克萨斯州奥斯汀TomorrowX峰会
来源:Getty Images
德鲁肯米勒的转向,是近期铜市场情绪变化最引人关注的信号之一。
今年1月,这位拥有近50年投资经验的宏观投资人仍然看好经济增长。他当时做多股票和铜,同时通过做空美国国债进行对冲。当时,美国经济保持扩张,美联储仍有降息预期,AI相关资本开支持续增长。对于兼具工业与金融属性的铜而言,这些因素共同构成了上涨动力。
但目前,这套交易的宏观条件发生了变化。11月17日,在TomorrowX峰会上,德鲁肯米勒指出,美联储政策由宽松预期转向紧缩,大宗商品从上涨转为回落,信用利差持续走阔,股票市场内部表现也开始恶化。他坦言,自己很少像现在这样难以判断未来12个月的市场走势。
更值得注意的是他的仓位选择:股票多空仓位大致中性,持有少量美元,同时做空铜。他将当前阶段描述为“资本保全”,重点已从积极获取收益转向控制风险。
一个对股票市场缺乏明确方向判断的人,为什么仍然选择做空铜?
答案可能在于铜对宏观增长预期的敏感性。铜广泛应用于建筑、制造业、电力和交通运输。经济扩张时期,市场往往提前反映未来工业需求;一旦增长前景恶化,期货价格也可能先于实际消费数据调整。德鲁肯米勒尤其警惕2027年下半年经济表现可能令人失望。
因此,他的交易并不需要以全球铜矿突然增产为前提。只要未来经济增长低于此前预期,铜价就可能受到压力。不过,德鲁肯米勒并未披露空头仓位规模、建仓价格或目标价格。他的表态不能直接作为铜价将持续下跌的证据。
这次转向真正值得关注的是:此前支撑铜多头交易的宏观环境正在改变,而金融市场已经开始提前反映这种变化。
二、摩科瑞质疑需求,AI能带来多少增量?
相比德鲁肯米勒对宏观经济的担忧,全球大宗商品贸易商摩科瑞(Mercuria)将问题指向了铜的实际需求。
11月18日,在上海举行的世界铜业大会亚洲会议上,摩科瑞金属与矿业研究负责人尼古拉斯·斯诺登(Nicholas Snowdon)表示,尽管全球经济和制造业仍有一定韧性,但工业活动与实际铜需求之间正在出现脱节。他认为,当前铜需求表现更接近衰退式环境,而非增长环境。
这一判断挑战了过去市场的重要假设:即使传统工业需求偏弱,AI、电网建设和能源转型仍能提供足够的消费增量。
过去两年,科技企业不断增加数据中心投资,带动电力接入、变压器和输配电设施建设,铜因此成为AI投资热潮的重要受益品种。
但实际需求究竟有多大?
国际能源署(IEA)在2025年发布的《全球关键矿产展望》中预计,到2030年,全球数据中心用铜量可能达到每年25万至55万吨,约占全球铜需求的1%至2%。
这一估算针对数据中心用铜,不等于AI带动的全部需求。更广泛的电网扩建仍可能产生额外铜消费,但相关规模需要单独核算。
问题在于,AI对铜价预期的影响,是否已经超过其对当前实际消费的贡献?
科技企业宣布资本开支,并不意味着资金会立即转化为铜采购。从融资、工程建设到设备交付,需求兑现存在时间差,而金融市场往往提前反映未来增长。
11月18日,道明证券(TD Securities)指出,AI数据中心投资速度的不确定性正在削弱相关基础设施需求预期。
不过,AI股票调整并不等于实际铜消费已经下降。摩科瑞同样没有否认铜精矿存在结构性短缺。
这意味着,矿山原料紧张与终端需求偏弱,可能同时存在。
三、高盛警告风险,多头资金提前撤离
需求预期变化之外,资金持仓调整也在放大铜价波动。
高盛近期警告,其2027年每吨15400美元的铜价均价预测面临下行风险,主要来自AI相关资金配置变化及美国铜进口关税预期减弱。不过,高盛并未全面转空,仍维持相对乐观的中期价格判断。
根据高盛统计,LME与COMEX铜期货净看多头寸占未平仓合约的比例,已从9月底约21%下降至11月初约9%。美国商品期货交易委员会(CFTC)数据显示,截至11月10日当周,COMEX铜期货管理基金净多头为35064手,较前期高位明显下降,但当周较前一周略有回升。两组数据统计口径不同,不能直接比较,却共同反映出投机资金此前已明显削减铜多头敞口。
此前,投资基金押注未来铜矿短缺和AI需求增长,持续建立多头仓位,价格上涨又吸引更多趋势资金进入。当宏观环境和需求预期改变,原本推动上涨的交易便可能反向运转。多头平仓压低价格,价格下跌又可能触发趋势策略减仓,叠加美元走强、利率上升及科技股调整,短期抛压进一步放大。
不过,资金交易的变化并不意味着铜市场的供需矛盾已经消失。
佛山金控期货有色研究员邹誉对产联社表示,美联储后续可能维持紧缩政策,美元偏强将持续压制有色金属估值。随着AI叙事降温,铜、锡等相关金属更容易受到空头资金关注。不过,铜矿供应偏紧、冶炼减产及低库存仍对价格形成支撑,随着资金炒作情绪降温,铜价也可能出现阶段性反弹。
四、美国囤铜交易松动,利多可能反转
过去一年,美国精炼铜进口关税的不确定性,推动贸易商提前采购并储存大量铜。只要美国铜价相对伦敦市场存在足够溢价,提前运输和囤积就可能获得套利收益。
这种交易显著改变了全球铜的流向。
摩根大通11月11日数据显示,在其跟踪的约110万吨全球可见铜库存中,约90%位于美国。此前,大量铜流向美国,挤压了其他地区部分可流通货源,推动区域现货供应趋紧,并对铜价形成支撑。
但现在,市场开始担心另一种情景。
如果美国相关关税政策迟迟没有进一步落实,COMEX相对于LME的价格优势持续缩小,贸易商继续向美国运铜的动力就可能下降。此前积累的部分库存,未来甚至可能重新流向其他市场。
高盛近期已将美国关税预期减弱列为铜价面临的下行风险之一。摩根大通也认为,若相关政策缺乏进一步进展,铜贸易流向可能重新调整,缓解部分地区的现货供应紧张。
同一批库存,正在被市场赋予不同意义:此前,大量铜进入美国仓库,被视为其他地区供应趋紧的原因;如今,它又可能成为缓解区域短缺的潜在货源。
不过,美国库存回流仍是风险情景,而非已经确定发生的事实。政策、运输成本、仓储融资及区域价差都会影响实际流向,库存重新分配也不会增加全球铜供应总量。
真正发生变化的是,市场不再将美国持续囤铜视为理所当然的上涨支撑。
五、2027年精炼铜过剩预期升温,矿端供应仍存约束
铜价大幅下跌后,市场对未来供需的判断也开始出现分歧。过去支撑铜价上涨的长期供应短缺预期,正面临新的检验。
摩根大通近期预计,2027年全球铜矿供应可能增加约143万吨,2028年再增加约157万吨,部分增量来自大型矿山复产及新项目释放。
国际铜研究组织(ICSG)10月发布的预测则显示,2026年全球精炼铜市场可能过剩约10.4万吨,2027年过剩规模扩大至36.8万吨。
两项预测涉及不同环节:前者是铜矿供应增量,后者是精炼铜供需平衡。尽管当前铜矿供应仍受约束,但未来精炼铜市场未必会持续短缺,供需趋于宽松的可能性正在受到更多关注。
不过,供应增长能否兑现仍存在不确定性。大型铜矿开发周期漫长,部分矿山面临品位下降和生产扰动。数据显示,截至11月13日,国内铜精矿月度加工费指标为每干吨负244.53美元,反映当前矿山原料供应与冶炼产能之间的紧张关系。
矿端原料紧张并不意味着精炼铜必然短缺。精炼铜供应还受到再生铜利用、冶炼产量等因素影响,最终供需平衡则取决于终端消费。即使铜精矿加工费持续承压,未来精炼铜市场仍可能出现过剩。
与此同时,电网升级、电气化和数据中心建设仍可能持续增加铜消费。高盛虽然提示铜价面临下行风险,却仍维持相对乐观的中期预测。未来铜市场是趋于宽松还是重新收紧,仍取决于矿山增产进度与实际需求增长。
铜价跌破10万元,不能证明长期短缺逻辑已经失效;矿山供应紧张,同样不能证明任何价格水平下,铜都值得持续买入。
过去,华尔街担心未来买不到足够的铜。如今,它开始担心,自己是否已经为未来的铜支付了过高价格。
信息来源说明:德鲁肯米勒2026年11月17日TomorrowX峰会访谈;路透社11月12日高盛铜价研究报道及11月18日铜市场报道;摩根大通11月11日《Copper Dashboard》;美银证券11月16日《Basic Materials—China》;国际能源署《Global Critical Minerals Outlook 2025》;国际铜研究组织2026年10月14日铜市场供需预测;CFTC持仓数据;摩科瑞及相关机构公开评论。
免责声明:本文仅供产业研究与市场信息交流,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。