


陈好丈夫豪掷133亿,盯上“国民火腿肠”?
产联社编辑|沈潇
“国民火腿肠”要换老板了?
近日,市场传出消息,国际私募机构德弘资本,正洽谈收购肉制品巨头金锣,交易金额约20亿美元,折合人民币超过133亿元。
这笔买卖之所以引发热议,是因为双方都自带话题:买家德弘资本由业内公认的“PE教父”、演员陈好的丈夫刘海峰掌舵,去年刚豪掷百亿港元拿下大润发;
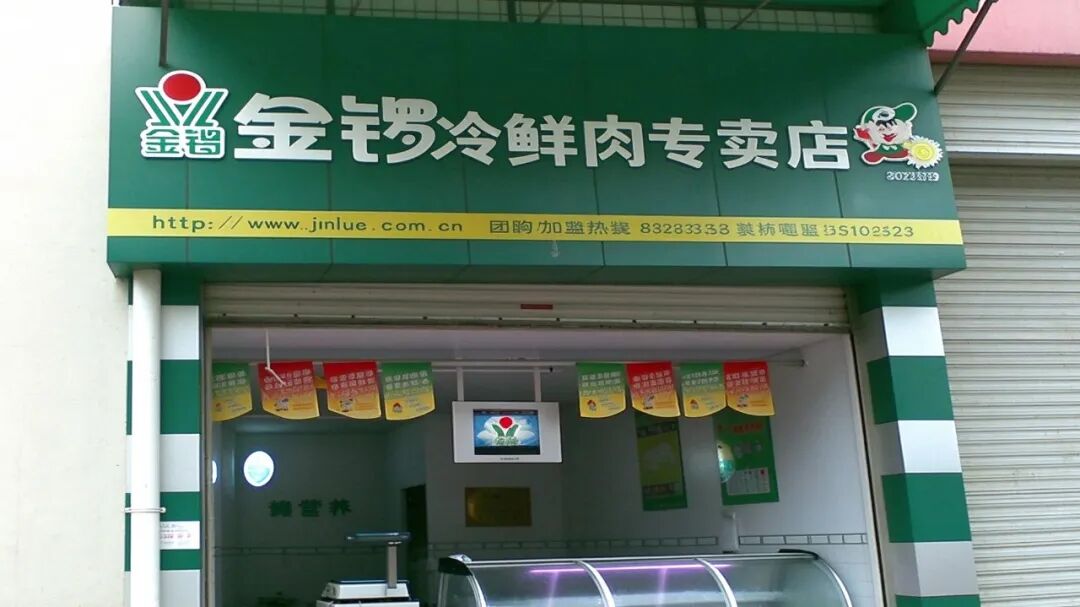
卖家金锣则是许多80后、90后的童年记忆,曾与双汇、雨润并称“肉制品三巨头”,2025年营收超过300亿元。虽说赚得不少,但金锣已经3次传出“卖身”消息,近两年还悄悄关厂、缩减资本,创始人女儿甚至另起赛道,做起了宠物粮。
陪伴几代人的国民火腿肠,这次真要易主了吗?一家营收超过300亿元的肉食巨头,为什么走到要卖掉主业这一步?
12年3次传出“卖身”,这次要动真格?
11月11日,市场传出消息,德弘资本已就收购金锣签署意向文件,传闻交易由德弘CEO华裕能主导。
此后,多家媒体上门求证,金锣回应称以官网信息为准,德弘则表示“不清楚”、“没有评述”,双方都没有直接否认。
这已是金锣第3次陷入出售传闻。2014年1月,中粮集团被传对金锣开展尽职调查,随后被中粮直接否认;2023年7月,市场又传出华润集团拟以120亿元收购金锣,金锣方面迅速出面辟谣。
前两次传闻最终都不了了之,到了这一次,不仅传出签署意向文件,报价也抬到了约20亿美元、超133亿元人民币的价格。
德弘究竟看中了金锣什么?
资本向来不买情怀,买的是硬底盘。金锣官网显示,集团拥有11处生产基地,年屠宰生猪能力达2000万头、肉鸡2亿只,还布局了肉制品加工、大豆深加工等业务。对资本而言,这些产能、工厂和销售网络,远比单一火腿肠品牌更有吸引力。
敢接这盘重资产生意的德弘资本,正是圈内懂农业食品的“并购高手”。
德弘由刘海峰、华裕能在2017年创立,大众常因演员陈好熟知刘海峰,其实他的职业履历很能打。刘海峰毕业于美国哥伦比亚大学,1993年起深耕私募股权投资,先后出任摩根士丹利董事总经理、KKR全球合伙人及大中华区掌门。
过去30年里,刘海峰和团队投遍了蒙牛、中国飞鹤、现代牧业、中粮肉食、圣农发展、认养一头牛和乖宝宠物,几乎承包了中国人的半张餐桌。德弘最拿手的,就是在行业低谷捡起重资产,靠运营把利润挤出来。
2025年1月,德弘又以最高约131.38亿港元,从阿里手中拿下高鑫零售78.7%股权,将大润发收入囊中。倘若德弘这次能拿下金锣,商超渠道与肉类供应链之间就有了进一步协同的空间。
德弘看中的是金锣的产业底盘,但对金锣来说,交出经营多年的核心主业,显然不是一个轻松的决定。一家年营收超过300亿元的肉食巨头,为什么会走到这一步?
撤厂减资,二代另起炉灶
这桩百亿收购传闻,其实早有苗头。近两年,金锣旗下多家企业陆续注销,核心公司也接连减资,集团正在重新整理资产版图。
近年来,金锣传统主业版图全面“瘦身”。天眼查信息显示,2025年7月,眉山金锣文瑞食品注销;5个月后,德州金锣文瑞退场;2026年6月,成立十余年的湘潭金锣文瑞也完成注销。
养殖端同样在减重,2026年7月,通辽金锣牧业公开挂牌,将占地9240亩、累计投资4.5亿元、满产可存栏13万头生猪的养殖资产,面向市场整体出租或出售。
而比撤厂更引人注意的,是集团核心公司的减资。2024年9月至2026年10月,临沂新程金锣注册资本从6亿美元降至约2.38亿美元,累计缩水约3.6亿美元;2026年3月,另一家重要投资平台临沂金锣,注册资本也从1.5亿美元降至500万美元,降幅高达96.7%。
虽然有新公司法认缴规则调整的因素,但把撤厂、减资与剥离资产连成一线,怎么看都像一场为交易铺路的提前梳理。
与此同时,金锣背后的家族股权关系,也浮出了水面。2024年,金锣关联企业艾德森生物、临沂连科申请挂牌新三板,相关文件披露了金锣上层境外持股平台Maleque Limited的股权结构:明金星持股65%,周连奎持股25%,周连良持股10%。
也就是说,虽然周氏兄弟长期站在台前经营金锣,但持股最多的,却是另一位联合创始人。
多年合作走到现在,各方诉求早已不同,31岁接手肉联厂的周连奎,如今也已年近七旬,金锣的接班问题逐渐浮出水面。
周连奎的女儿周颖,已经开始逐步接手家族的部分资产。2024年,她获得父亲无偿赠股,以47.81%的持股成为临沂连科的第一大股东。
随后,临沂新程金锣又将云南红河、临沂新港、齐齐哈尔等多家牧业公司的股权,陆续转入周颖控制的平台。
手里攥紧牧业资产的同时,周颖一头扎进了新赛道。2026年7月初,由她实际控制的宠物食品项目“宠爱佳”启动建设,规划年产能20万吨,计划投资5亿至6亿多元。
这可不是小打小闹。随着养宠人群扩大,宠物食品已经成为一门大生意。2025年,中国城镇宠物消费市场规模达到3126亿元,其中宠物食品占比超过一半。对拥有肉类供应链资源的金锣家族来说,这正是一个可以延伸的新方向。
一边将增长见顶的传统主业推向资本市场,一边由二代接手牧业资产、布局宠物食品,金锣这场新旧业务的调整,显然早有考量。
300亿的金锣,活在双汇阴影里
金锣虽然起点并不高,但也曾在资本市场风光一时。
1990年,31岁的周连奎和弟弟周连良,接手了山东临沂一家亏损的福利肉联厂,1994年,金锣引进日本生产线,并于次年推出金锣火腿肠,凭借“比一比,尝一尝”的广告语打开市场。
赶上绿皮火车和人口流动带来的消费需求,金锣迅速成长,与双汇、雨润并称肉制品三巨头,并于2001年和2002年,先后以“大众食品”名义登陆新交所和港交所。
但后来,金锣逐渐掉队。由于海外股市交易冷清、维持上市不划算,金锣在2006年和2014年相继告别港交所与新交所,重回非上市状态。
就在这十余年间,老对手双汇却一路加速,2013年斥资71亿美元收购美国史密斯菲尔德,成为全球最大的猪肉食品企业之一。
如今,两家的体量差距已十分明显。金锣2025年营收308.59亿元,同比仅微增1.87%;而双汇发展同期营收达592.74亿元,接近金锣的两倍。
在火腿肠货架上,金锣也始终没能撼动双汇的地位。马上赢2026年第二季度数据显示,双汇、金锣、新希望六和、力诚、雨润五大集团合计占据常温火腿肠市场94.4%的份额,双汇一家就占据超过六成。金锣守着约20%的份额,稳居老二的位置。
更麻烦的是,火腿肠这门生意早已不如从前了。过去十年,冷链物流越来越成熟,消费者对鲜肉、低温肉制品的需求增加,“泡面配火腿肠”不再是出门在外的标配。再加上大家越来越看重低脂健康,重油重盐的火腿肠逐渐失宠。
欧睿国际数据显示,国内火腿肠C端零售市场在2015年达到约480亿元,此后增长乏力。
即便强如双汇,包装肉制品销量也从2020年的158.6万吨,滑落至2025年的136.11万吨,5年少卖了20多万吨;2026年前三季度,双汇营收同比下滑3.80%,归母净利润下降7.99%。
而昔日三巨头之一的雨润,2026年上半年上市主体高温肉制品营收直接归零,持续二十多年的三强格局,已名存实亡。
上游猪价的波动,则让肉企的日子更难过。农业农村部监测显示,2025年全国生猪出栏均价约13.72元/公斤,2026年4月全国生猪平均价格进一步降至10.07元/公斤。
猪价下跌看似能降低原料成本,但对拥有屠宰、养殖业务的企业来说,也意味着库存、采购和销售价格都要跟着周期变化。
火腿肠销量增长乏力,屠宰业务又要面对猪周期,金锣过去依赖规模和渠道的老办法,显然越来越难支撑下一轮增长。对这家300亿肉食巨头来说,出售部分主业或许是一次资产重组,也可能是寻找新增长点的开始。
参考资料:
《一代火腿肠龙头金锣将易主?双方回应》,第一财经;
《火腿肠龙头金锣被曝133亿元易主德弘资本,双方回应》,界面新闻;
《德弘资本将以超130亿元收购金锣集团?双方回应了》,南方都市报;
《德弘资本拟以20亿美元收购金锣,农业之王再下一城》,晨哨并购;
《133亿元,“国民火腿肠”要被卖了》,中国企业家杂志;
《深度丨拆解德弘资本百亿港元接盘阿里线下商超控股权,一文看懂并购基金底层逻辑》,证券时报网;
《“国民火腿肠”金锣被133亿元收购?消息人士称合同尚未敲定,德弘资本不予置评》,蓝鲸新闻;
《知名国民品牌要被卖了?收购方是演员陈好丈夫创立的公司?业内曝收购价为20亿美元,双方回应》,每日经济新闻。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。