


信托购股用作激励,达势股份(01405.HK)这套资本安排有何玄机?
最近富途行情上看,港股餐饮板块已经走出了一波升幅,估值修复态势明显。
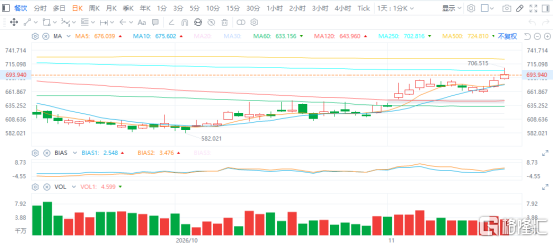
(来源:富途行情)
机构那边也不乏看好之声。东北证券近日研报就提到,外卖补贴退坡后行业普遍面临高基数压力,头部集团同店数据彰显韧性。历经半年的估值消化目前板块估值与市场预期均处于绝对低点,建议关注具备内生增长引擎与深厚护城河的行业龙头。
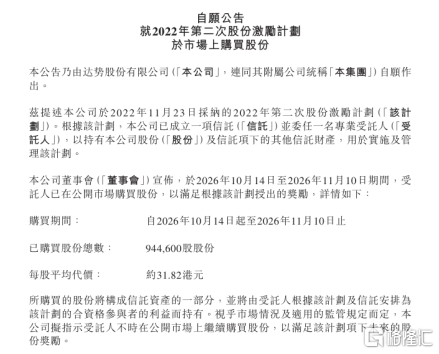
就在这个当口,达势股份(01405.HK)发了一份自愿性公告。
(来源:公司公告)
简而言之,这份公告把底牌亮得很干脆。公司成立的信托委任的专业受托人在10月14日到11月10日的四周里,提着真金白银在场上扫了将近95万股,均价大概在31.82港元,并且这批砸钱买回来的筹码,全数填进激励池子。
市场回暖初期,管理层敢用实打实的筹码去补激励池,给市场递过来的可以说是一份清清楚楚的看好指引。那这背后究竟还有何玄机?
01
信托购股这套安排意味着什么?
信托购股用于激励这件事其实在港股消费圈其实并不稀奇。
翻找下这些年的市场消息,前头有沪上阿姨在2025年11月落地H股激励计划,公告写明公司作为委托人签信托契约,受托人从市场交易购买H股,授出上限卡在总股本的5%,资金来源是公司自有资金。
锅圈在今年7月推出来的H股股权激励计划,奖励股份来源也提及为公司库存股份或由受托人从市场购买的现有H股,并且归属条件直接跟核心经营利润挂钩。
遇见小面今年1月通过的RSU计划,走的则是纯回购型零对价路线,通过独立受托人从二级市场买H股装进信托,待满足归属条件后转让给激励对象。
可以看到,这些公司都攥着同一本经,把广大员工尤其是核心员工的饭碗跟股东的钱袋子紧紧拴在一起。 餐饮红海里打拼,人才就是命脉。留不住人,牌就没法打。
再来看达势股份的这波操作,算是把同行的打法吃透了,还顺手做了一道升级题。
怎么个升级法?老股东最怕什么?最怕公司为了发奖励,偷偷印新股票。盘子一大,每股收益立马被稀释。达势这手,算是釜底抽薪,直接让受托人拿着现金去二级市场扫货。
钱花在明面上,筹码收进池子里,股本规模纹丝不动。这套太极拳打下来,老股东心里舒坦,团队也有了奔头,妥妥的资本阳谋。
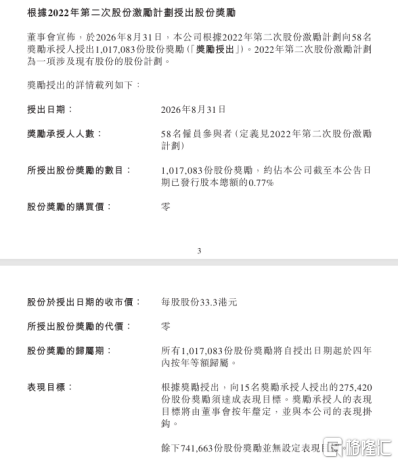
再翻翻8月底的老黄历。8月31日授出股份奖励,当时收市价是33.3港元,现在受托人趁着11月初,在31港元附近从容吃货。这叫用极低的成本,给团队未来的爆发垫了个厚底。
(来源:公司公告)
另外公告里写得很明白。向15名奖励承授人授出的27.54万份,是必须达成表现目标的。而且这个目标由董事会按年定,跟公司的整体表现挂钩。这部分给的是谁?大概率是核心高管或者业务一把手。
剩下的74.17万份,虽未设表现目标,但整个激励计划有明确的归属期,四年内按年等额归属。这相当于上了一把时间锁。对于拿了无目标奖励的员工来说,你想立刻套现走人是不行的,你得老老实实在这艘船上待够四年。
对于达势这种正处于疯狂下沉扩张期的公司,中层店长、区域督导这拨人是拓荒的尖兵。你给他们设太苛刻的利润考核指标,反而会逼得他们动作变形。用四年的时间锁住他们,让他们跟着新店爬坡一起熬,这是最朴素、也最实用的“金手铐”。
整体来看,公司不用新发一股,市场交易把激励成本消化了。这买卖,公司不吃亏,老股东权益保住了,兄弟们也拿到了盼头。三家共赢的局,算是布明白了。
02
激励的底气,藏在那套正在极速扩张的下沉飞轮里
发奖励靠的是胆量。敢不敢发,看的是底子。
股权激励这玩意儿到底值不值钱,得看它绑定的那门生意能不能自我造血。达势的最新财报就透着那么一股子猛劲。
截至2026年9月30日,公司门店总数达到1634家,覆盖城市增至87个,仅今年前三季度就净新增319家门店,并新进驻27个城市。公司通过新开、在建及已签约门店,已全部锁定全年净新增约350家门店的目标。
面对这般狂飙突进的扩张速度,市场难免担忧其出现消化不良。但看看单店回本周期就踏实了。今年上半年公司进入27个新城市,开设合共93家新店(包括于2025年年底开设的12家新门店),单店日均销售额达28230元,加权平均预期投资回报周期仅为14.8个月,在餐饮这红海泥潭里,不到一年半回本,可见其单店模型具备高度可复制性。
此前中信里昂在研报中提到,与同行相比,达势股份当前门店基数更小,这意味着公司具备更可观的长期拓店潜力。其测算显示,达势股份在一线和二线城市合计有望开出3572家门店,中长期增长前景广阔。
蓝图是有了,可这几千家店终究得靠人去一砖一瓦砌起来。回过头再看这套砸真金白银的激励动作,逻辑就彻底闭环了。
扩张的飞轮到底靠什么转?系统是底盘,人则是绝对的驱动力。没有这帮在泥地里打滚、死磕单店利润的干将,再宏大的测算也只是纸上谈兵。把利益焊死,让兄弟们的盼头跟公司的步子踩在一个点上,这盘大棋才算真正盘活了。
03
写在结尾
餐饮这行当,想穿越周期,靠的就是队伍不散,模型能复制。
眼下资本市场对餐饮连锁的预期定价,正经历从情绪面驱动向基本面和内生盈利质量切换的阶段。达势这波发奖励加买股的操作,说白了就是在做一场透彻的预期管理。
低位拿筹码,顺手把激励制度给重构了。这护城河是一砖一瓦砌起来的。那些纸面上的目标价,现在看着还有点距离。资金迟早会明白过来。等新店的爬坡曲线真走出来了,同店利润的内生引擎彻底点燃,公司资本市场的价值兑现也只是时间问题。
事实上,长线资金盯着的,从来都是这种扎实的内生增长。底子打好了,剩下的就是等风来。好公司总会被市场认出来的。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。