


【实战派】中国之行的AR复盘:AR产业的判断与中美AR创业新模式比较
独家专栏作者 祁瑞峰
(祁瑞峰(Ken Qi),CaptionLens CEO与联合创始人,曾任零一万物联合创始人、爱笔(Aibee)科技联合创始人,在微软、甲骨文、SAP、史宾沙等公司任职多年,拥有逾 20 年的跨界领军经验,专注于AI、2B企业营销运营、企业数字化转型等领域。)
中国AR之行的复盘思考:AR产业的判断与中美AR创业新模式
这次回国,除了机器人和世界模型之外,我还密集拜访和交流了几家国内AR、AI眼镜领域的公司,包括XREAL、影目科技、微光、觉远等,也和不少这个行业里做了很多年的创业者、产品负责人和供应链专家聊了很久。
回来以后再复盘,我发现这次AR之行带给我的感受,和机器人有一点像:如果只在美国看中国AR产业,很容易把它理解成“供应链强、成本低、做得快”;但真正走进去以后,会发现今天中国智能眼镜产业已经不只是制造优势,而是逐渐形成了一套从光学、显示、结构、ID、电子、算法,到ODM、生产线和场景落地的完整产业能力。
而且这次有一个观点让我印象特别深,也让我重新思考AI眼镜这个产品到底应该怎么定义:
未来真正能够做到千万级甚至更大规模的产品逻辑,不是“AI加眼镜”,而应该是“眼镜加AI”。
这两个说法看起来只换了一下顺序,但背后的产品逻辑完全不一样。
所谓“AI加眼镜”,出发点是AI。今天大模型很火,所以我们想找一个新的终端,把摄像头、麦克风、模型塞进一副眼镜里面,然后问它能干什么。拍照、翻译、识物、问答、录音、总结,看起来什么都能做。但用户真正戴上以后,很快就会发现:我为什么一定需要一副眼镜来做这些事情?手机也可以,耳机也可以,甚至未来AI手机可能做得更好。
而“眼镜加AI”的出发点则完全相反。它首先是一副真正能够让人愿意每天戴8个小时、10个小时的眼镜。它必须轻,舒服,好看,符合人的审美习惯,不能让别人一眼看出这是一个奇怪的电子设备;在这个基础上,AI再悄悄进入这个已经存在的日常入口,为眼镜增加新的能力。
我觉得这个判断,其实也解释了一个过去一两年经常让我困惑的问题。
为什么中国一些AI眼镜,无论重量、成本、硬件配置甚至供应链效率,看起来都比Meta Glass做得更激进,但是依然很难真正威胁甚至撼动Meta?
原因可能并不首先在技术。
Meta和Ray-Ban合作以后,它卖的首先仍然是一副Ray-Ban,其次才是一台AI设备。用户购买它,不需要改变自己的生活方式。今天本来就戴墨镜的人,可以直接换成一副有AI能力的Ray-Ban;而很多中国创业公司产品定义的顺序恰恰相反,是先想清楚AI有什么能力,再把这些能力装进一副眼镜。
一个是从用户已有行为向前走一步,一个是希望用户为了技术重新形成一种行为。
这两种产品逻辑之间的差别,可能比算力、摄像头像素或者模型benchmark重要得多。
AR行业真正的大规模爆发,还在等待技术路线收敛
这次交流以后,我对AR产业另一个越来越明确的判断是:真正的大规模产业落地,一定要等核心技术路线收敛。
一个很重要的征兆,就是大厂什么时候开始真正投入大规模CapEx建设供应链和工厂。
过去很多年AR一直很热,每隔一段时间大家都会觉得“明年就是AR元年”,但行业始终没有真正进入手机那样的千万、亿级规模。一个核心原因就是技术路线一直没有完全收敛。
如果按照产品形态去看,我现在比较认同把未来智能眼镜分成三类,有一点像今天的手机、笔记本和台式机。
第一类是真正的全天候眼镜,也就是用户早上戴上、晚上睡觉之前摘下来。这是最大的终局市场,但也是技术要求最高的一类,因为重量、功耗、发热、显示、光学、续航、外观缺一不可。
第二类是全天候便携,但并不要求一直戴着。它更接近今天笔记本电脑的角色,需要的时候拿出来使用,在某些场景中提供明显超过手机的体验。
第三类则更像“台式机”,服务专业运动、工业、医疗、企业等特定场景。它可以接受更大的重量、更高的功耗、更明显的设备感,因为用户购买它不是为了时尚,而是为了完成一个明确任务。
从终局看,大家基本都认同,真正全天候的AR眼镜最后会走向光波导。但是光波导内部的技术路线今天依然没有完全收敛。近两三年,我更看好衍射光波导首先进入规模化的信息提示类产品;阵列光波导可能是更后面3—5年的重要方向,而一些BB类方案更像产业过渡期的技术。
显示端也类似。光波导加MicroLED已经越来越成为长期方向,但是单片全彩MicroLED要真正达到成熟消费级产品要求,可能还需要4—5年时间。更现实的问题是,现在很多关键器件甚至没有成熟的第三方规模代工能力,所以一家想真正走到终局的AR创业公司,往往不能只想着设计产品,它很早就必须考虑产线、工艺和平台能力。
这也是为什么我听到苹果带显示眼镜的规模量产时间判断从原来大家期待的2028年继续往2030年前后移动,并不觉得意外。一个很现实的观察标准就是:真正的大规模核心供应链什么时候开始启动。如果全球最强的消费电子公司都还没有开始大规模锁定关键产能,那么说明这个产业离真正意义上的iPhone moment仍然有距离。
所以我现在更愿意把智能眼镜定义为处于V1向V2过渡的阶段。
V1已经证明用户愿意把摄像头、麦克风、AI带到脸上;V2需要证明显示、AI、交互和眼镜本身真正能够融合。真正全天候、通用型、带显示的消费级产品,我不认为未来一两年就会进入大规模成熟市场。
对于创业公司来说,这个判断特别重要。因为如果终局技术还没有成熟,最危险的事情就是提前按照终局产品去烧钱。
今天大部分用户买智能眼镜,首先买的仍然是“眼镜”
这次交流中还有一个非常现实、甚至有一点反直觉的行业观察:今天很多智能眼镜用户,实际上还是把产品当作时尚单品,而不是功能型设备。
这也解释了为什么很多AI眼镜在发布的时候看起来功能非常丰富,但长期留存并没有我们想象得那么高。用户前几周觉得拍照、AI问答、录视频很新鲜,但如果产品本身不好看、不舒服,或者每天真正必须使用的场景不够强,最后还是会回到抽屉里面。
所以智能眼镜和手机有一个非常大的区别。
手机的功能价值足够高,所以用户可以容忍它长得差不多;眼镜是戴在脸上的,它不仅是一件电子产品,也是一件服装、一件配饰,甚至是个人身份的一部分。
这也是为什么我现在越来越认同:AR和AI眼镜最终不会只有少数几个SKU,而很可能走向“千人千面”。
不同脸型、不同镜框、不同颜色、太阳镜、近视镜、运动镜、商务镜,不同用户对重量、续航、显示和功能需求完全不同。未来真正成熟的智能眼镜产业,很可能需要支持几十甚至上百个SKU快速迭代。
这就带来了另外一个很有意思的问题:传统消费电子公司习惯做一两个英雄产品,但眼镜产业天然不是这样的。
它更接近时尚产业。
而这恰恰又把中国供应链的优势放大了。
我以前知道中国眼镜供应链强,这次才知道到底有多强
这次交流以后,我才真正对中国传统眼镜供应链有了比较具体的认识。
全球大量中高端镜架的生产集中在深圳横岗一带,很多国际品牌和国际眼镜巨头背后的供应链,在非常小的地理范围内就能够找到。江苏丹阳形成了巨大的镜片产业集群,浙江台州、温州拥有大量中低端镜架和镜片生产能力,厦门则在太阳镜产业上拥有非常完整的供应链。
换句话说,中国并不是今天因为AI眼镜起来以后才开始做眼镜。这个产业过去几十年已经形成了一个全球罕见的超大规模产业集群。
AR公司需要做的,是把中国已经非常成熟的传统眼镜产业,与新的电子、光学、AI和软件能力重新组合一次。
这件事情看起来简单,实际上非常有价值。
因为一副高端眼镜,从OEM出厂价到最终美国零售价,中间可能存在10倍甚至20倍的价格空间。这里面当然包括品牌、渠道、零售、售后、库存和营销成本,但是也意味着一件非常重要的事情:
眼镜不是一个只有硬件毛利的市场。
它本身具有极强的品牌、渠道和用户认知溢价。
而当AI第一次进入眼镜以后,产品的ASP和长期服务价值还有机会继续提升。
所以我越来越觉得,AI眼镜真正值得创业公司关注的机会,并不一定是去正面挑战Meta,而是利用中国的供应链和产品能力,进入大量美国还没有被数字化、智能化的高价值眼镜细分类别。
大厂会吃掉通用消费市场,创业公司的机会在Vertical
这也是我们做BirdiLens和CaptionLens时越来越明确的判断。
如果创业公司的目标是做一副所有人每天都戴的通用AI眼镜,然后正面和Meta、Apple、Google竞争,我认为成功概率非常低。
不是因为创业公司做不出产品,而是通用消费级市场最终竞争的不是一个功能,而是一整套生态、品牌、渠道、操作系统、模型和供应链。
这是大厂的游戏。
但眼镜和手机最大的不同是,眼镜拥有大量非常强的vertical domain。
滑雪就是一个很好的例子。
一个真正滑雪的人,对眼镜、雪镜的信息需求和普通消费者完全不同。速度、路线、海拔、导航、天气、同行者位置、第一视角拍摄,全部可以自然进入视野;而且一副专业滑雪装备几百美元甚至上千美元,本来就是正常消费。
高尔夫也是一样。
用户已经习惯花几百、几千美元购买球杆、测距仪、GPS手表和训练设备,而今天眼镜的智能化渗透率还非常低。
这样的市场规模可能永远不会像iPhone那么大,但它有三个特别适合创业公司的特点:用户需求非常明确,付费能力非常强,而且大厂不会为了几十万、几百万核心用户专门重新定义一套产品。
这就是我所说的Prosumer市场。
它位于ToC和ToB中间。用户是个人,但购买动机非常专业,愿意为明显的生产力、体验或者专业能力付出高溢价。
BirdiLens和CaptionLens选择的,本质上就是这样的方向。
我们不需要证明全世界所有人都需要一副AR眼镜,我们只需要找到一批用户,他们今天已经在花很多钱、已经存在一个明确需求,而AR和AI能够把这个场景重新定义。
美国还有大量被忽略的AR场景,价值来自“替代人工”
另外一类我越来越看好的机会,是美国大量高人工成本的专业服务场景。
比如翻译。
美国很多学校、医疗机构和公共服务场景,在特定情况下需要提供专业语言服务。今天如果依赖人工翻译,费用可以达到每小时100—120美元甚至更高。
如果一副眼镜能够稳定地完成实时语音转写、翻译和字幕显示,那么它提供的就不是一个“很酷的AI功能”,而是非常容易算清楚ROI的一项生产力工具。
这种市场和普通ToC完全不同。
一个消费者会为了50美元价差在Amazon比较半天,但是一个诊所如果每个月可以节省几千美元翻译成本,它不会特别在意设备是699美元还是999美元。
蓝领工作场景也是一样。
快递员、维修工人、道路施工人员、现场服务工程师,很多时候两只手正在工作。今天他们为了拍一张照片、记录一个工单、扫描一个标签,必须停下来,掏出手机,解锁,拍照,上传,再继续工作。
如果用语音一句话让眼镜自动拍照、记录、识别、上传,可能每次只节省几十秒。
但是一个员工一天重复100次,一家企业有一万人,经济账马上完全不一样。
所以我越来越觉得,AR创业公司选择场景的时候,不应该首先问:
“这个功能酷不酷?”
而应该问:
“这个功能是否有价值?能值多少钱?”
如果一个动作今天对应的是昂贵人工,那么AI眼镜替代它就有非常清晰的商业价值。这也是为什么专业运动、公共服务、医疗辅助、蓝领工作、工业现场等vertical domain,我反而比通用消费AI眼镜更看好创业公司的机会。
中国ToC太卷,美国Vertical反而可能有更好的生意
这次交流另外一个非常明显的感受,是中美市场结构的巨大差异。
中国ToC市场的创新效率非常可怕,但也非常残酷。一个产品一旦证明有需求,很快会有十几家甚至几十家公司进入,同一个功能几个月之内被复制,价格迅速打穿,最后整个产业链效率变得极高,但公司很难保留高毛利。甚至,知识产权保护和产品差异化也很难成为长期护城河。
这套机制对消费者非常好,对产业进步也非常好,但对创业公司未必是好生意。
美国则恰恰相反。
美国大众消费市场同样非常难,因为Amazon、Meta、Apple这些公司太强。但是美国大量细分专业市场,竞争远远没有中国这么激烈。
特别是那些无法简单通过DTC广告触达,而需要行业渠道、认证、专业销售、服务和长期客户关系的市场,一旦进去以后,利润和客户生命周期都可能非常好。比如,美国线下的1.6万家的Golf ProShop 高尔夫球场的球具店,比如美国7000多家的听力诊所......
而且美国还有一个中国创业者很容易低估的优势:并购市场。
一个创业公司不一定非要做到100亿美元上市才算成功。如果你在一个细分领域建立了技术、客户、渠道和数据壁垒,很可能成为某一家大公司的战略资产。
所以如果让我总结这次看到的一个非常现实的中美机会,就是:
中国最强的是供给,美国最值钱的是需求。
真正有意思的创业模式,是把两边连接起来。
用“入海”的方式做BirdiLens和CaptionLens
这也正是我们自己做BirdiLens和CaptionLens时越来越清晰的一种创业方法:
先从美国市场的需求出发。在美国设立公司。美国团队负责理解用户、定义产品、建立渠道、做品牌、处理认证和商业化。然后把中国最强大的供应链、工程、ODM、研发和快速迭代能力接到这个美国需求上。
最终做出来的是:
针对美国需求定义、依托中国能力实现的美国产品。
BirdiLens和CaptionLens本质上就在尝试这种模式。
我们的核心市场和需求来自美国,我们更关注美国Prosumer和专业垂类场景,BirdiLens针对高尔夫细分市场 birdilens.com , CaptionLens针对医疗市场的细分助听赛道 captionlens.ai;公司、用户、渠道和商业模式从美国出发,但硬件供应链、工程迭代、制造和相当一部分产品实现,可以充分利用中国今天全球最强的一套AR眼镜产业能力。
BirdiLens打造智能高尔夫生态
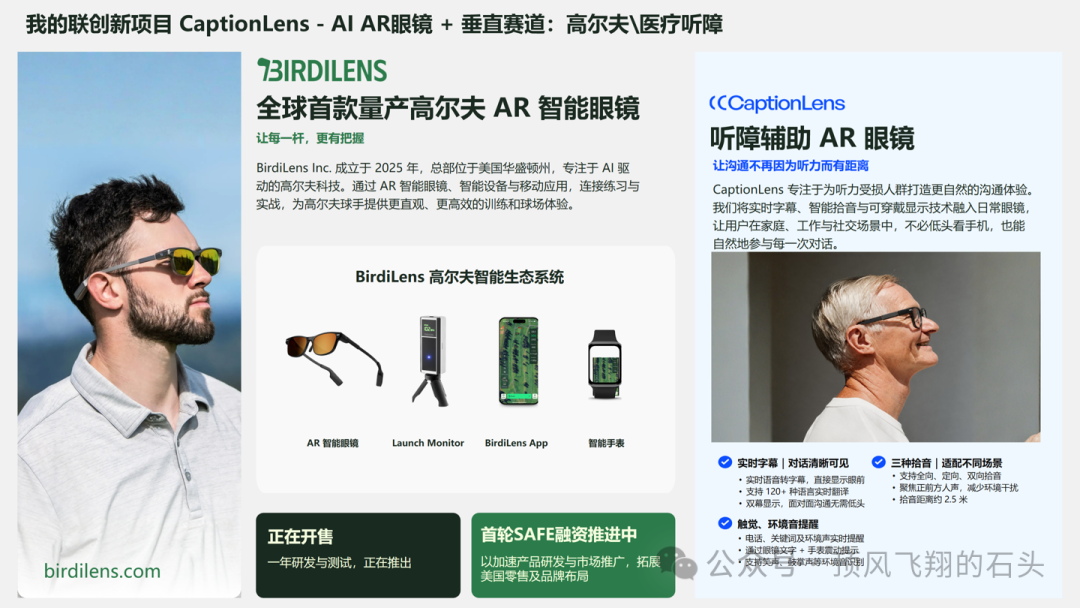
这其实不是简单的成本套利。如果只是便宜20%,我觉得不构成真正的创业机会。真正的价值在于:美国团队发现一个需求以后,中国供应链可以用极快速度做出原型;产品进入用户以后,反馈再回中国,迅速修改光学、结构、硬件和软件;下一版很快重新进入美国市场。
这又形成了一个跨太平洋的产品闭环。
美国需求 → 产品定义 → 中国研发/供应链 → 产品 → 美国用户 → 数据和反馈 → 再回到中国迭代。
这可能是未来硬件创业非常有生命力的一种新模式。
我把这种模式也写了一篇系统性思考的文章:
中国之行第二篇:从出口、出海到入海模式 — AI时代中美双引擎创业的新范式
觉远让我看到另一种很值得思考的平台模式
这次回国交流中,我们的OEM合作伙伴,觉远的选择也让我印象很深。
很多公司做到一定程度以后,会有一个天然冲动:既然我能帮别人做产品,为什么不自己做品牌,把利润全部吃下来?
但觉远选择继续坚持ODM和方案商定位,不做自己的终端品牌,避免与客户竞争。
这个选择看起来好像“少赚了一层钱”,但我觉得背后其实是非常清楚的战略边界。有所为,有所不为,而不是皆为最后变成皆不可为。
它把底层OS、硬件平台、SDK和供应链能力尽可能标准化,然后让客户在上面做自己的产品。这种模式特别适合今天智能眼镜还没有完全收敛的阶段。因为未来眼镜一定不是五六个SKU解决所有问题,而可能是上百个SKU。没有任何一家品牌公司愿意从零开始开发每一种眼镜。
如果底层平台公司能够把主板、光学、传感器、OS、算法、SDK、认证和生产能力模块化,那么未来一个美国创业者甚至可以拿着一份PPT过来,几个月以后拿到可以量产的产品。
这次我还online看了他们柳州自建自营的约6000平方米工厂,印象非常深。
过去我们讲ODM,很容易想到“代工”。但今天中国新一代智能硬件ODM正在变成另外一种东西:从PPT到量产的完整产品能力。
客户可能只需要知道自己想解决什么问题,后面的ID、结构、电子、光学、软件、测试、认证、供应链、生产都可以由平台完成。
如果未来眼镜真的走向千人千面,这种能力会非常重要。因为你不可能为100个SKU分别开发100套完整硬件。真正有价值的是:
70%—80%的底层模块可以复用,剩下20%围绕不同脸型、场景、显示、摄像头、镜框和续航快速定制。这个能力放到全球看,其实非常稀缺。
模块化的平台、供应链能力、软件平台以及自己的生产能力, 也可能成为长期护城河。
我对BirdiLens与CaptionLens的判断,更清晰了
这次回来以后,我并没有因为看了这么多AR公司,就觉得明后年大多数人都会戴一副全彩AR眼镜。全天候通用AR距离真正成熟还有相当长的一段路;光波导、MicroLED、全彩显示、功耗、重量、供应链都还需要时间;真正意义上的Apple Glass moment,也不会这么快出现。多数人的单片全彩的AR,,大概率是2030-2032年的时间表
但我对产业本身反而更乐观。
因为一个产业真正值得创业,并不要求终局产品明年就出现。恰恰是在技术还没有完全成熟的时候,才有时间建立自己的能力。
未来两三年,我更看好的是衍射光波导的信息显示产品、AI拍摄眼镜,以及专业运动、医疗辅助、翻译、蓝领和工业等vertical domain。应该先找到大厂看不上、做不好或者不值得做,但用户愿意付高价的场景,把产品真正做进去。然后利用真实场景不断积累产品能力、供应链、数据和AI。
等终局技术成熟的时候,你已经不再是一家只会做一个垂类产品的小公司,而拥有一套可以快速进入更多场景的平台。
这也是我们做BirdiLens和CaptionLens越来越坚定的一条路径。
不是等待一副“万能AI眼镜”突然出现,然后和所有巨头竞争。
而是从美国一个个真实、高价值、愿意付钱的vertical需求开始,依托中国今天已经非常强的AR眼镜供应链和工程能力,把每一个需求变成真正可以规模交付的产品。
从Vertical开始。
从Prosumer开始。
从美国需求开始。
用中国能力实现。
然后再从一个产品,走向一个平台。
我们本身就是美国公司,产品从美国需求出发,团队深度扎在美国客户和场景里面,但同时把中国最强的研发、工程、供应链和制造能力变成自己的另一半。
这就是我所理解的“入海”。如果把这套模式跑通,它甚至不仅适用于AR眼镜。机器人、智能硬件、医疗设备、运动装备、Physical AI终端,都可能采用类似的方法。
如果说过去二十年中国硬件公司的全球化经历了“出口”和“出海”,那么下一代创业者可能会走进一个新的阶段:
不是把中国的产品卖到美国,而是在美国发现需求,在中国组织能力,再为美国乃至全球重新创造产品。
Ken 敲字于西雅图 2026年11月
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。