


投行密集下调腾讯目标价:AI投入挤压利润,长期仍被看好
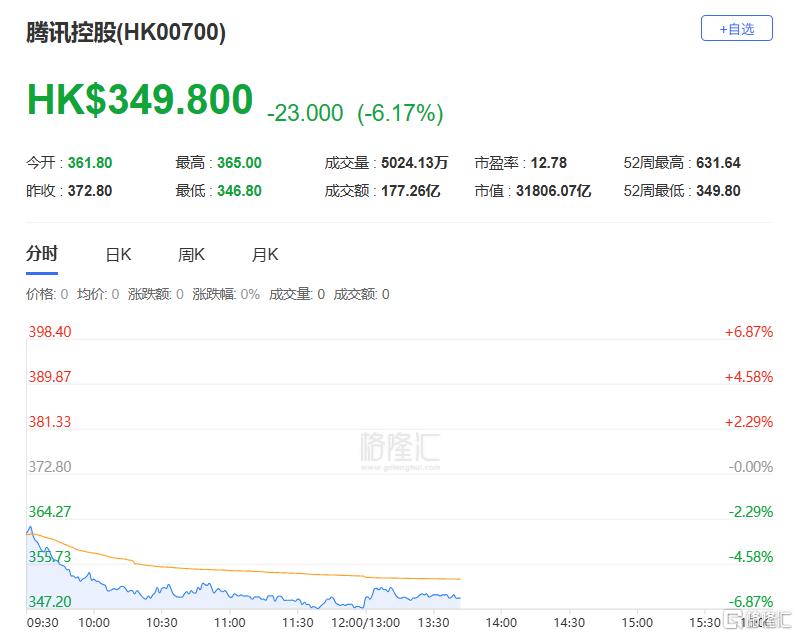
腾讯今日盘中跌幅扩大至超6%,跌至348.6港元,股价创2024年8月以来新低,截止目前成交额放大至177.26亿港元,位居港股成交榜第一。
消息面上,腾讯昨晚公布业绩显示,2026年第三季度营收2073.4亿元,同比增长8%,低于市场预期;经营利润591.5亿元,同比下降7%,大幅低于市场预期;调整后净利润665.2亿元,同比下降6%,基本符合预期。腾讯AI投入持续加大,三季度资本开支达814.3亿元,远高于预期,受算力采购预付款影响自由现金流为-691亿元。
业绩公布后,摩根士丹利、瑞银、高盛、汇丰、巴克莱等多家投行陆续发布快评。
整体来看,投行普遍认为腾讯当季收入与利润小幅低于预期,AI基础设施和产品投入正在显性化地侵蚀短期盈利能力,核心游戏和广告业务在宏观与竞争压力下增长动能放缓。但与此同时,云业务加速增长、WorkBuddy等AI应用商业化初具规模、混元模型迭代,仍为长期变现提供支撑。
多家机构因此下调目标价,但普遍维持“买入”或“增持”评级,认为当前估值已反映业绩重置预期,风险回报仍具吸引力。
具体来看:
摩根士丹利维持“增持”评级,将目标价从550港元下调13%至480港元,并下调2026/2027年盈利预测。摩根士丹利认为,尽管短期核心利润率承压,但腾讯核心业务是中国互联网中最强的,当前估值处于历史低位,AI长期潜力巨大。
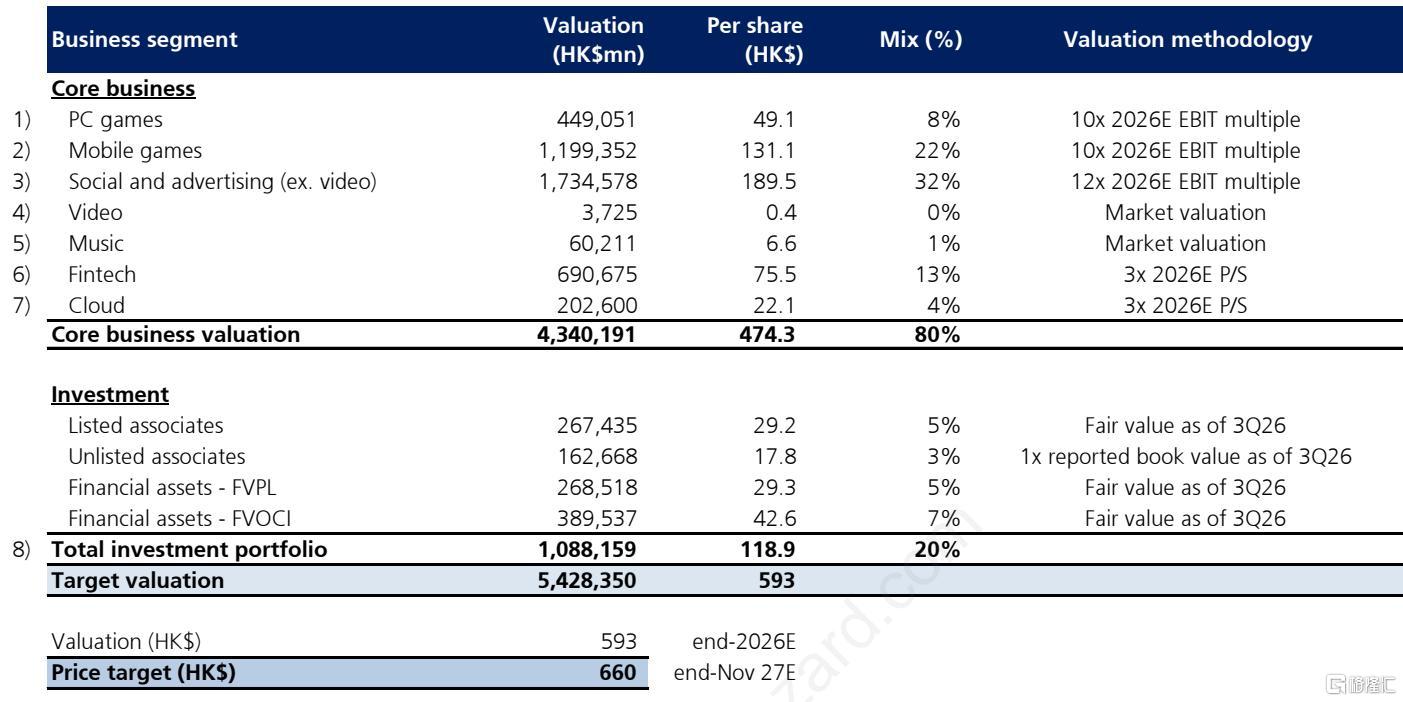
瑞银维持“买入”评级,将目标价从740港元下调至660港元,并下调2026-2028年盈利预测2%-6%。瑞银认为,当前股价372.8港元对应2026年预计P/E 11.5倍,风险回报吸引:若AI成功,估值有大幅修复空间;若进展缓慢,公司可削减投资、恢复2000亿元以上自由现金流,提供下行保护。
高盛维持“买入”评级,将12个月目标价从650港元下调至610港元,下调4Q26E/FY27E/FY28E调整后净利润预测5%/11%/11%,预计FY27E为每股收益低谷。高盛采用分部估值法,将游戏业务估值倍数从20倍下调至19倍,金融科技从14倍下调至10倍。高盛认为,当前估值(12倍2027年市盈率)已处于低位,反映了业绩重置预期,FCF流出压力见顶将提供估值支撑。未来6-12个月股价催化剂包括游戏增长企稳、WorkBuddy留存率和付费率提升,以及微信小微全面可用。
汇丰维持“买入”评级,将目标价从600港元下调至550港元,对应约47.5%的上涨空间。汇丰采用DCF方法,WACC从8.1%降至8.0%,终端增长率3.5%,目标价对应2026年预期PE约12倍。汇丰认为,腾讯在AI商业化方面取得扎实进展,云收入增长大幅加速,WorkBuddy、MaaS和GPU租赁成为核心增长引擎,这些AI相关收入的快速增长有效缓冲了游戏业务短期放缓对整体收入的冲击。
巴克莱重申“Overweight”评级,将目标价从88美元下调至72美元,当前股价隐含上行空间仍达52.3%。巴克莱认为,腾讯明确聚焦应用层而非底层模型竞争,WorkBuddy已成为中国按每日token计最大的AI应用,ARR突破5亿美元,DAU超1000万,中国百强企业客户渗透率达60%;推理成本下降使Hy4 Flash定价行业最低,也令微信智能体小微具备向14亿用户开放的成本条件。需关注资本开支在2028年前维持高位、企业AI智能体竞争格局变化以及宏观消费对广告和金融科技的影响。
中金发表报告指,考虑到广告、金融科技及企业服务毛利率结构性调整和AI投入强度,该行下调2026、2027年Non-IFRS净利润预测2%及7%,分别至2617亿元及2571亿元;维持“跑赢行业”评级,考虑到2027年可见性增强及板块估值中枢变化,切换至2027年估值,下调目标价29%至470港元,对应2027年Non-IFRS市盈率15倍。
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。