


【APEC】中美俄元首会晤的农产品观察点:采购落地、关税清单、俄粮运输

产联社研究员|李小满
图片由AI生成
11月19日,中俄美元首将在深圳举行会晤。农产品领域聚焦于会前中美经贸沟通中的采购、关税和市场准入安排;以及俄罗斯借助粮食供应、农业投入品和运输条件影响国际市场。
2026年前三季度的海关数据来看,2026年部分月份自美农产品进口出现恢复,但前三季度累计进口额仍同比下降,双边农产品贸易尚未回到2024年关税升级前的水平。三方会谈后,需重点关注已经恢复的贸易能否持续,新增安排能否形成实际装船和进口,以及此前调整过的贸易流向会不会再次变化。
一、农业合作进入会前磋商
11月13日,中美举行经贸磋商机制项下贸易理事会首次会议,讨论关税、“300亿对300亿”对等降税安排和农产品贸易。美国贸易代表办公室11月6日的通话纪要也强调落实农业采购等既有承诺。农业合作已有具体沟通机制,但目前没有公开的三方农产品协议。
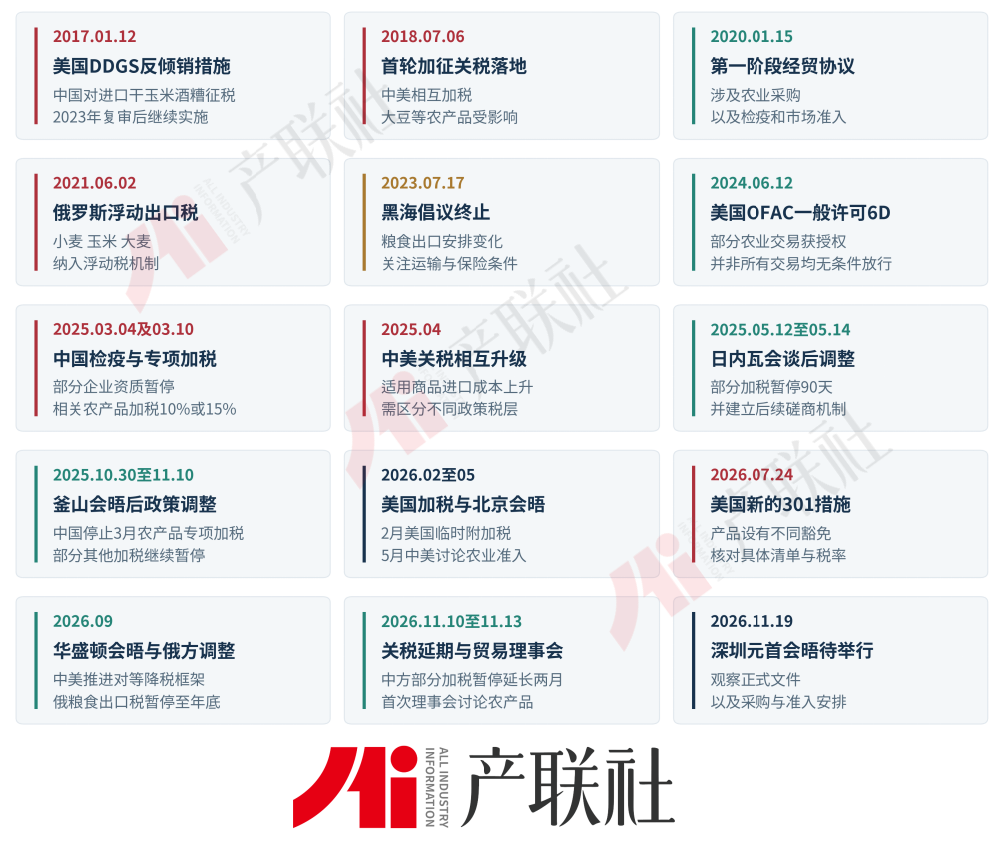
回顾相关措施,2018年和2025年是中美农产品博弈关键时期。2017年1月,中国开始对原产于美国的进口干玉米酒糟(DDGS)征收反倾销税,后经复审延续;2018年7月,中美首轮相互加征关税落地,大豆等农产品受到影响;2020年1月签署的第一阶段经贸协议,则将农业采购与市场准入纳入合作安排。
2025年3月10日起,中国对美国鸡肉、小麦、玉米、棉花加征15%关税,对高粱、大豆、猪肉、牛肉、水产品、水果、蔬菜、乳制品加征10%关税。同月,海关总署曾因检疫问题暂停三家涉事企业大豆输华资质。4月关税升级、5月日内瓦会谈调整,以及10月釜山会晤后的安排,随后改变了贸易条件。其中,2025年11月10日起停止了部分农产品专项加税。
进入2026年,美国又先后实施临时进口附加税和新的301措施,并设置不同产品豁免;中国则自11月10日起将部分对美加征关税中的24个百分点继续暂停两个月,保留10个百分点。这里的10个百分点是特定政策项下的加征税率,并非所有美国农产品最终适用税率。
图:农业贸易限制和磋商时间节点
数据来源:官方公告、产联社
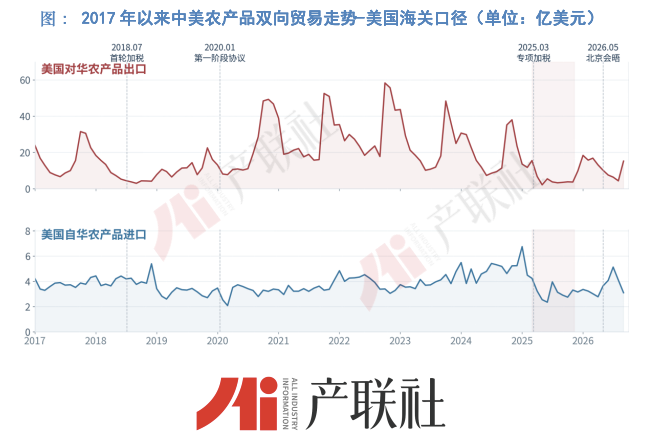
二、进口额持续增长,中美双边贸易尚未恢复至2024年水平
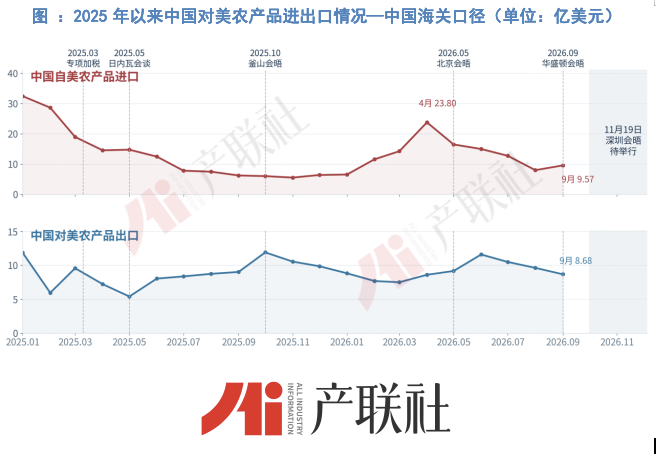
截至10月,中国农产品进口总额为1882.6亿美元,同比增长9%;大豆累计进口9347.9万吨,同比下降2.3%,进口金额则增长5.6%。前三季度,中国自美国进口农产品118.04亿美元,同比下降17.7%;对美国出口82.22亿美元,同比增长10.8%
中国海关月度数据进一步显示,2025年自美进口额从1月的32.46亿美元回落至12月的6.41亿美元;2026年由1月的6.56亿美元升至4月的23.80亿美元,9月为9.57亿美元。4月至9月各月同比转正,但前三季度累计进口仍下降。
若降税落地,贸易仍有修复空间,会谈内容是否能落地实施是关键。2025年以来,中美多轮经贸沟通推动部分贸易限制措施调整,但截至2026年前三季度,中国自美农产品进口额仍同比下降。这次会谈后,双边农产品贸易是否可以实质性改善仍具有不确定行,需要重点关注接下来对应关税调整、合同落地情况。
数据来源:美国海关、产联社
数据来源:海关总署、产联社
三、中国大豆进口来源更趋多元,中国仍是美豆最大出口市场
大豆采购之所以受到关注,是因为目前中国仍是美豆最大出口市场,2013年之前,美国是中国大豆第一进口国,虽巴西于2013年超过美国,但在2018年加征关税前,中国自美国进口大豆数量份额在30%-40%。
截至2024自然年全年,中国自美国进口大豆仍达2213.4万吨,占中国大豆进口量21.1%;自巴西进口为7464.7万吨,占比71.1%。长期形成的采购体系、南北半球收获季节和供应规模,使中美大豆贸易在来源地排名变化后仍保持重要地位。
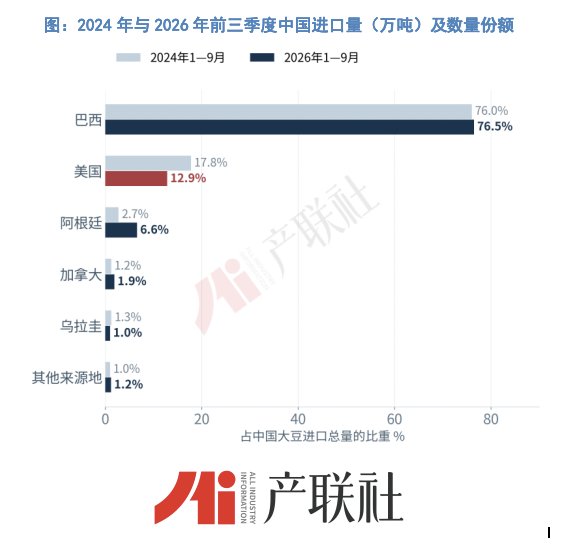
美豆份额下降,并未全部转化为巴西份额上升。2024年前三季度中国进口大豆8184.9万吨,2026年同期为8608.3万吨,增长5.2%。其中,自美国进口由1454.6万吨降至1106.2万吨,份额由17.8%降至12.9%;巴西份额由76.0%升至76.5%,阿根廷由2.7%升至6.6%。
数据来源:海关总署、产联社
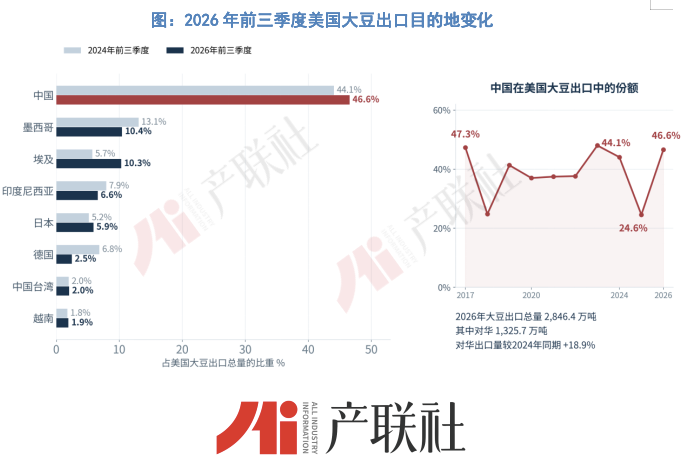
美国出口端则呈现大豆对华发运恢复。按美国农业部GATS数据,2026年前三季度美国大豆出口2846.4万吨,较2024年同期增长12.5%;对华出口由1115.2万吨增至1325.7万吨,增长18.9%,中国份额由44.1%升至46.6%。与2025年同期594.2万吨的低点相比,对华出口也明显增加。中国仍是美国大豆最大的出口市场。
数据来源:美国海关、美国农业部、产联社
美国大豆的其他出口市场并非同步扩张。2026年前三季度对埃及出口293.2万吨,约为2024年同期的两倍;对墨西哥出口297.2万吨,较2024年同期减少,对日本出口则增加。其他市场能够分担部分销售,但中国吸纳接近一半的美国大豆出口,其采购节奏仍有较大影响。这也是美国多次催促中国落实农产品相关贸易协定的原因。
采购节奏取决于关税条件。中方在会前磋商中的公开立场是,“300亿对300亿”对等降税安排落地是扩大自美采购的前提。2026年9月28日公布的中方降税清单列入玉米、小麦、高粱、豆油和豆粕,整粒(非种用)大豆未列入,10个百分点加征继续保留,叠加3%最惠国税率后累计关税税负约13%,同期巴西大豆约3%。10个百分点的税差直接进入压榨成本,商业采购因此留在南美。会谈后对大豆市场更有意义的信号是新增订单持续转为装船,以及是否能形成稳定的商业采购。
四、俄罗斯是最大小麦出口国,贸易条件改善有利于进口国
俄罗斯对全球粮食供应的影响,首先体现在小麦出口。美国农业部2026年11月报告估计,2025/26年度俄罗斯小麦及制品出口折粮4800万吨,占全球出口约21.2%;2026/27年度预测为3900万吨,占比约18.6%,仍居全球首位。其影响不仅来自出口规模,也来自中东、北非等市场长期形成的黑海粮源采购体系。
但供应规模并不等于能够顺利交货。美国农业部11月因黑海海运通达性受限,将俄罗斯2026/27年度小麦出口预测较上月下调100万吨,并指出俄罗斯和乌克兰虽有较充足的可出口货源,出口仍受到运输条件制约。因此,市场关注的重点是可供粮源能否稳定转化为装船和到货。
制裁缓和的影响需要具体到交易环节。美国OFAC一般许可6D已对符合条件的农业相关交易作出授权,欧盟也说明其措施不以俄罗斯与第三国之间的食品及农产品贸易为限制对象;这不代表所有交易主体、船舶和金融服务都不受限制。若后续调整降低银行结算、贸易融资、保险及航运服务方面的障碍,俄方出口商和粮食进口商更可能受益;黑海战争风险和港口安全则仍需单独改善。
俄罗斯自身的出口政策也要分别观察。国际文传电讯社援引政府文件报道,俄方2026年9月决定暂停征收相关粮食出口税至年底。综合既有贸易联系,潜在受益国家主要集中在以下几类。
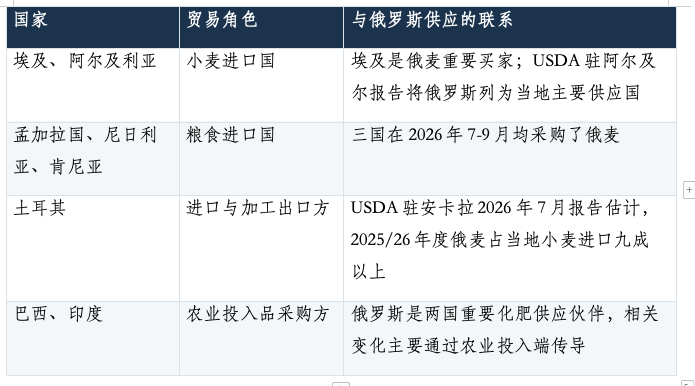
巴西和印度的受益路径尤其需要与粮食进口区分。巴西财政部数据显示,2025年俄罗斯约占巴西化肥进口额的26%;印度政府2026年7月披露,2025/26年度印度企业签署的对俄磷酸二铵及复合肥进口协议约301万吨,但协议量不等于实际到货量,物流运输至关重要,重点关注港口和航道安全是否改善。
信源:
1、中国、美国、俄罗斯、FAO、联合国公告2、中国海关总署、美国海关、美国农业部数据
3、路透社 《中国非大豆美国农产品采购及目标执行条件的报道》
4、路透社 《会前关税及农产品贸易磋商报道》
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。