


股价6天狂飙250亿,单季净利却下滑95%,芒果超媒能靠“厉娜”翻身吗?
产联社编辑|沈潇
“芒果超媒涨疯了,厉娜。”
最近,芒果TV的友情纪实真人秀《后会友期》爆火出圈,节目中的嘉宾许飞、厉娜也翻红,一种在句尾加上“厉娜”的造句方式也席卷全网,引发网友纷纷玩梗。
这场狂欢迅速扩散。在节目内,它不仅刷新了2026年上新综艺的市占率纪录,把芒果TV服务器挤到宕机;在节目外,一根被提及的鸭舌、一条裹在身上的毛毯,让999感冒灵、绝味食品等一众消费品牌迎来销量暴涨。
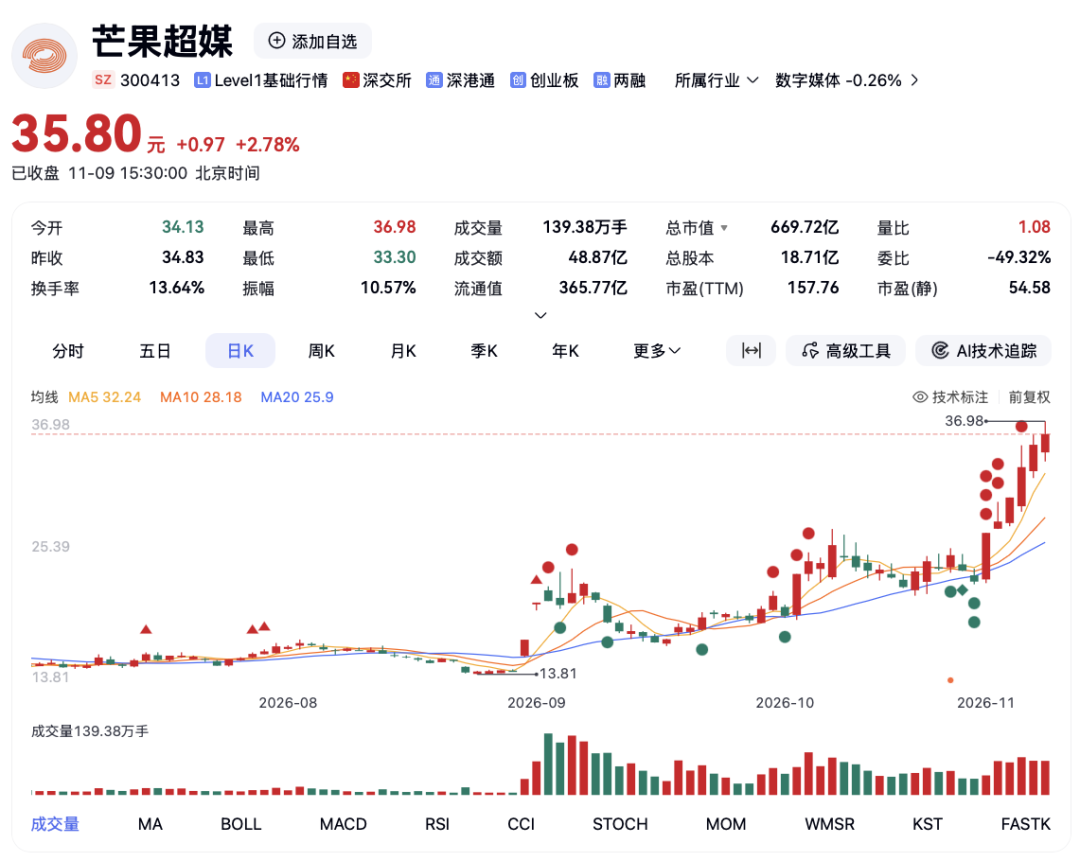
这股情绪热浪迅速传导至二级市场,带动芒果TV母公司芒果超媒,在11月2日直接封死20%涨停。截至11月9日收盘,芒果超媒股价报收35.8元/股,短短6个交易日累计涨幅高达60.54%,总市值从约400亿元一举跃升至669.72亿元,飙涨超250亿元。
但魔幻的是,就在股价起飞前夕,芒果超媒刚交出一份“近5年最差季报”:单季净利暴跌95.42%,逼近盈亏边缘。
那么,一档开播前被群嘲“全员糊咖”的综艺,究竟为什么能撬动百亿市值?
一档综艺撬动250亿市值
谁也没想到,2026年末搅动股市的黑马,是一档没有顶流坐镇的友情综艺。
10月22日,芒果TV上线《后会友期》,这档节目跳出了传统的婚恋叙事,瞄准当代成年人的“过期友情”,节目邀请四组断联旧友,开启一段为期18天的集体旅行。
上线前,这档节目并不被看好,甚至因缺少流量明星,被嘲为“全员糊咖”。没想到,让观众上头的,恰恰是这些嘉宾之间真实又复杂的关系。
许飞与厉娜断联十五年的心结对峙、悬崖小屋读信等片段,接连戳中观众的情绪。“画地为牢”“三万块的序”“鸭舌文学”等名场面迅速出圈,芒果TV也被网友调侃成了“厉娜TV”。
播放数据印证了这匹黑马的能力。云合数据显示,《后会友期》开播首日,正片有效播放市占率达34.9%,空降新综榜首;10月29日市占率冲上74.3%,成为2026年首部市占率破70%的上新综艺。
平台数据同样惊人,前4期正片合计播放量已突破6亿,抖音主话题播放量突破57亿。11月5日,第4期更新当天中午,大量观众涌入芒果TV,甚至把服务器挤到崩溃。
泼天的流量,迅速溢出到了消费端。嘉宾落泪时裹着999感冒灵毛毯的镜头意外走红,带动品牌直播间单场观看突破20万人次,同款沙发毯一度断货。
甚至连没花钱投广告的品牌,也吃到了外溢红利。许飞在节目中提到,自己受厉娜影响,保留了近20年吃鸭舌的习惯。厉娜在微博确认品牌为“绝味”后,相关产品迅速卖断货。绝味食品火速接梗,并于11月1日官宣厉娜相关推广合作。
从毛毯到鸭舌,节目里的生活细节接连变成消费热点。绝味、奈雪的茶、袁记云饺等仅靠镜头露出或话题发酵的品牌,环比销量增长均超过200%。
内容与商业的双重兑现,彻底点燃了二级市场。
从10月30日收盘价22.30元/股算起,芒果超媒在11月2日迎来20%涨停,报收26.76元/股;11月3日继续上涨3.89%,11月5日服务器宕机当天,股价盘中一度逼近16%的涨幅,最终收涨9.27%,报32.78元/股,全天成交额达到47.56亿元。
图源:Finscope
截至11月9日收盘,芒果超媒股价报收35.8元/股,短短6个交易日累计涨幅高达60.54%,总市值从约400亿元一举跃升至669.72亿元,飙涨超250亿元。
然而,在这场资本狂欢的背面,芒果超媒刚刚披露的财务报表,却揭露出另一番景象。
近5年以来最差季报
芒果超媒的三季报,给市场泼下一盆“冷水”。
10月27日晚间,芒果超媒发布2026年三季报,前三季度实现营业收入93.51亿元,同比微增3.18%;归母净利润却只有2.13亿元,同比下滑79.01%。
单看第三季度,业绩更是跌至近五年低点:营收31.58亿元,归母净利润仅剩1155.19万元,同比暴跌95.42%,几乎只剩个零头。
利润为什么跌得这么厉害?核心问题在于,内容成本还在涨,会员收入却在缩水。
前三季度,芒果超媒营业成本达到74.07亿元,同比增长11.82%,占总营收近八成,整体毛利率因此降至20.8%。与此同时,高毛利的会员业务却在失速:2026年上半年,会员收入同比下滑22.56%至19.33亿元。
成本上升、会员收入减少,已经让利润承受不小压力,投资损失和现金流问题又进一步加重了负担。
前三季度,公司投资标的公允价值变动带来1.26亿元损失;经营活动现金流净额同比下降93.42%,仅4434万元,应收账款则达到39.97亿元。营收还在增长,利润和现金流却都明显承压。
那么,《后会友期》这档爆款,能不能帮芒果超媒扳回一局?
据妙投APP测算,节目制作成本约5000万元,广告收入预计约3000万元;如果带来100万至150万新增会员,按2025年约61元的年均付费收入计算,还能贡献约3000万至4500万元会员收入。
综合估算,节目收入约1亿元,对第四季度净利润的贡献约为1000万至3000万元。这笔收入能让第四季度业绩好看一些,却很难扭转全年利润下滑的局面。
一档综艺终究撑不起整个公司的业绩。好在,芒果手里并不缺新内容。公司存货已增至17.42亿元,背后是近百部剧集储备。除了《美顺与长生》《何不同舟渡》等待播剧,还有《声鸣远扬2026》《声生不息·宝岛季2》等综艺项目。
除了传统影视综艺,芒果还在加速布局AI内容,这也是市场关注的另一个增长方向。
今年8月上线的AI长剧《后西游记》全网传播总量超过40亿次,单集制作成本据称压缩至约90万元,仅为同体量真人剧的两成。
借此东风,芒果推出“芒果灵创剧场”,接连上线《台湾岛纪》《永恒:辛追的一生》《了不起啊朋友》等作品,并一次性释放涵盖《风起玲珑骨》《成风》《搜神》《阿衰》等在内的20多部AI储备内容。
中泰证券测算,若AI内容渗透率达25%,芒果超媒有望释放12.2亿元内容预算。AI降本确实打开了新的想象空间,但储备再多、成本再低,最终还是要看能不能转化成收入和利润。
然而,坐拥如此丰厚的内容资源、现金储备,还有AI新故事,芒果超媒为什么还是走到了业绩低谷?
芒果超媒,难逃长视频困局
作为A股唯一的国有长视频平台,芒果有着同行难以复制的资源。
2005年,《超级女声》让湖南广电尝到了大众综艺的甜头;2014年,湖南卫视又将王牌综艺版权收回,交由芒果TV独播;2018年,快乐购完成资产重组,正式更名为“芒果超媒”。
一路发展下来,芒果逐渐建立起自己的资源壁垒:手握IPTV和OTT两张大屏牌照,每年贡献超16亿元运营商收入;以每年5.46亿元的价格独家获得湖南卫视网络传播权;拥有16个综艺团队、1500余人,综艺自制率超过90%。
截至目前,公司账上还有约119亿元现金类资产,资产负债率约29.2%左右,家底相当厚实。
更重要的是,芒果有一套“听劝”的工作室机制。从《乘风破浪的姐姐》到《快乐再出发》,再到今年爆火的《后会友期》,不少节目创意都来自网友讨论。
芒果擅长把观众的想法变成节目,也因此长期保持着综艺领域的竞争力。2026年上半年,芒果综艺有效播放量稳居行业第一,独播上新前十占五并包揽前三;第三季度全网综艺霸屏榜中也独占5席。
然而,成也综艺,困也综艺,爆款节目越来越难直接变成收入。
2020年,《乘风破浪的姐姐》第一季曾带动芒果TV会员数从1837万增至3613万,会员收入增长92%至32.5亿元,全年净利润也增长69.79%至19.63亿元,并在2021年中将公司股价推上93元/股的历史巅峰,市值高达1655亿元。
但6年后的如今,观众习惯了在短视频平台免费刷切片,未必愿意再为完整节目开会员。
数据显示,芒果TV月活从2025年6月的2.76亿降至2026年6月的2.43亿;付费会员虽然增至7560万,但会员收入却从2024年的51.48亿元降至2025年的46.46亿元,单用户年均贡献也从70.2元降至61.5元。
用户注意力被分走,广告生意也不好做。在外部,红果短剧等平台正在疯狂分流用户时长;在内部,2026年全行业综艺招商数量同比减少14%,头部项目冠名费从昔日的6000万元跌至2000万元。
观众不愿多花钱,广告主也在收紧预算,芒果的收入自然受到影响。2023年至2025年,公司营收从146.28亿元降至138.13亿元,归母净利润更从35.56亿元跌至12.27亿元。
《后会友期》的爆火和AI长剧的前景,都说明芒果依然有做出好内容的能力。但长视频行业的竞争,早已不只是比谁能做出爆款,还要看谁能把流量留在平台,再转化成会员和广告收入。
参考资料:
《〈后会友期〉流量爆发,多个品牌借节目热度出圈》,界面新闻;
《芒果又赢麻了?》,妙投APP;
《芒果超媒又上头了》,36氪;
《芒果超媒股价涨停背后:AI长剧首登卫视黄金档,主业收入连续探底》,新京报;
《“厉娜,涨了200亿”》,投资界;
《“厉害了厉娜!股价爆了,服务器崩了”》,中国新闻周刊;
《厉娜热梗刷屏,芒果超媒股价近期连续上涨》,新京报。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。