


算力基建领跑,液冷与算电融合成新看点!2026年10月数据中心备案分析
产联社研究员 | 肖潇
图片由AI生成
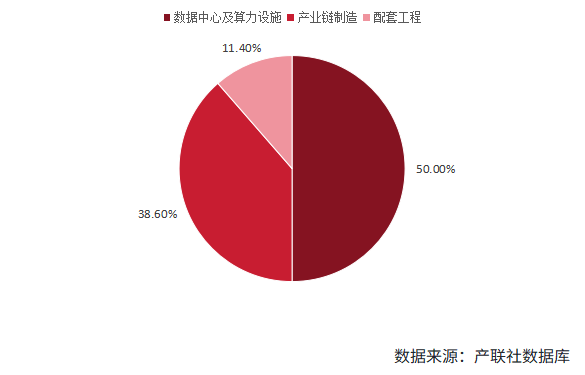
据产联社数据库不完全统计,2026年10月,国内数据中心相关的投资备案项目共44个。其中,应用类项目占了大头——27个,占61.4%;生产制造类17个,占38.6%。应用类里,中心及算力设施22个、配套工程5个。
从项目具体情况可以看出,数据中心设施和供应链供给端在同步推进:一边是智算中心、算力集群、绿电智算产业园、企业私有云、机房扩容密集冒出;另一边,液冷、供配电、光模块、高速数据电缆、算力集成柜这些制造项目也跟着上来。算力基础设施的投资热度,正在从机房主体往电力、冷却、网络、集成端一层层传导。
01 数据项目备案格局:应用主导、制造跟进
从业务类型看,10月数据中心项目备案延续了"应用主导、制造跟进"的整体格局。
据产联社数据库不完全统计,应用类共27个项目,形态较为多元,涵盖智算中心、算力集群、绿电智算产业园、企业数据中心、私有云算力技改、机房扩容、跨境算力、园区配套等多种类型,覆盖面广。
生产制造类共17个项目,覆盖液冷、传热、供配电、母线槽、光模块、高速数据电缆、PCB、算力集成柜、边缘智算设备、服务器改配再制造等品类。从品类数量与覆盖度看,制造类已具备"独立成批"的规模,不再只是零星的配套补充。
进一步看制造类内部的结构:冷却/传热7个、集成与设备5个、供配电/电气3个、网络连接2个。其中,液冷与传热是最扎堆的方向,合计约占制造类的四成以上。这一信号预计后续还会反复出现——随着算力密度不断抬升,最先承压的环节很可能就是散热。
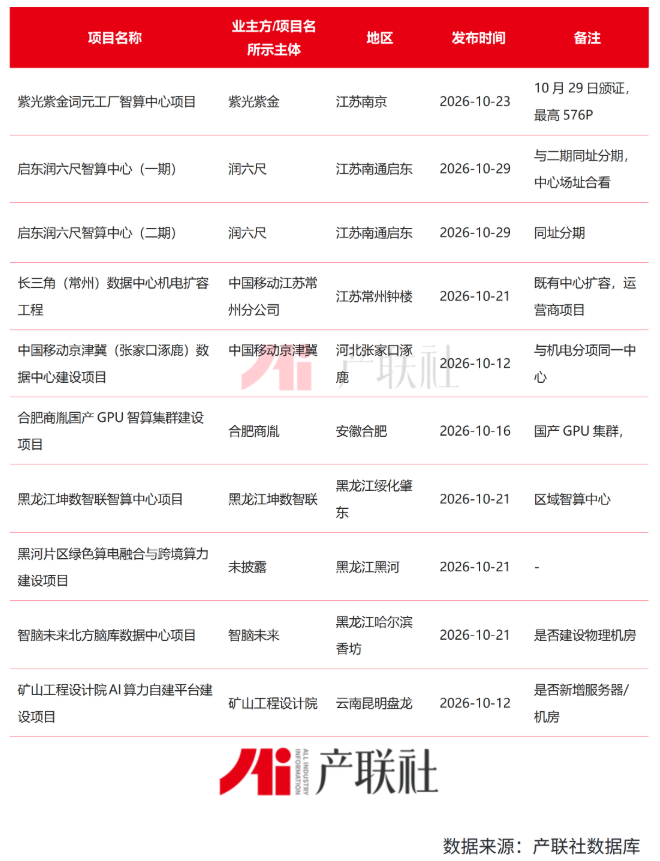
在应用类内部,数据中心及算力设施类共22个,构成本期主体。按核验状态细分:备案日待核8个、物理设施或项目关系待核6个、分期备案日待核2个、早期代码待核2个、已有前期进展2个、缺编号待核1个、10月颁证有据1个。其中,紫光紫金词元工厂智算中心项目于10月29日向投资方颁发备案证,投资规模5亿元,拟在既有基地部署GPU等设备,建成后最高算力达576P。
图 2026年10月数据中心项目备案项目类型分布
02 区域格局:江苏强在制造,黑龙江强在算电融合
从省份分布来看,10月数据中心项目备案呈现较高集中度,但各地打法明显不同。
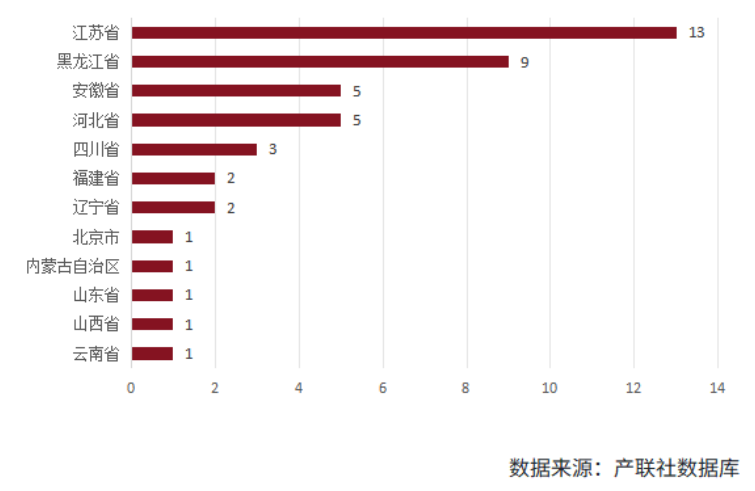
据产联社数据库不完全统计,江苏以13个项目居首,黑龙江以9个紧随其后,安徽、河北各5个,四川3个,福建、辽宁各2个,北京、内蒙古、山东、山西、云南各1个。其中,江苏加黑龙江合计22个,占总量的半数;再计入安徽、河北,四省合计32个,占比达72.8%。集中度不可谓不高,但三者的路径选择却截然不同。
江苏的主线是制造——制造类9个、中心及算力设施类4个。液冷系统、液冷配件、液冷管阀件、高端液冷散热组件、算力集成柜、电力集装箱、母线槽等项目,分布在苏州、常州、扬州、南通、镇江等地,产业链集聚特征十分突出。中心设施方面,启东润六尺一期、二期,紫光紫金词元工厂智算中心,以及中国移动长三角(常州)数据中心机电扩容,分别对应分期智算中心、词元工厂和既有中心扩容三种形态。
黑龙江走的是另一条路——中心及算力设施6个、配套工程3个,关键词是"算电融合"和"跨境算力"。中心类包括肇东坤数智联智算中心、黑河跨境算力建设项目、黑河跨境算力示范项目、智脑未来北方脑库数据中心,以及平房能效提升工程;配套类项目则包括平房园区资产升级、250MW/1000MWh储能配套、300MW/1800MWh储能配套。从这一结构可以看出,算电融合远不止"一座机房"的事,而是园区、储能、能效、跨境算力等多项事项的组合。
安徽、河北各5个,均为"中心+制造+配套"的均衡结构。安徽落地了合肥商胤国产GPU智算集群、宣城长核智算中心,并配以液冷装备、高速数据电缆制造以及涡阳光伏配套;河北则有沧州诚信液压油缸数据中心集成扩建、涿鹿数据中心建设,并叠加PCB、数据中心与储能配套设备制造及涿鹿机电工程。
其余省份体量较小、各具看点:四川3个,包括新希望金融私有云算力技改、智能智造MES数据中心和高阶光模块产线改造;辽宁2个均为绿电智算产业园;福建2个为厦门移动算力建设和数据中心用继电器技改;北京、内蒙古、山东、山西、云南各1个,分别落在冷却循环水、智算中心、信发智算中心、服务器改配再制造、AI算力自建平台。
图 2026年10月数据中心备案项目数量省份分布(个)
03 数据中心及算力设施:以智算中心和算力集群建设为主线
2026年10月数据中心及算力设施重点项目以智算中心和算力集群为主线,同时传统数据中心新建与既有中心机电扩容并行,呈现“新建扩能并举、区域集聚与多点布局并存”的特征。
区域上,华东地区项目集中度较高,江苏有紫光紫金南京智算、启东润六尺一期二期及常州移动机电扩容4项,其中启东一、二期同址分期,体现滚动开发和分期投运思路;河北涿鹿与江苏常州均由中国移动实施,反映运营商围绕京津冀节点和既有中心扩容补强。黑龙江布局3项,涵盖绥化肇东区域智算中心、黑河绿色算电融合与跨境算力、哈尔滨“北方脑库”数据中心,显示东北地区依托能源、区位和场景探索差异化算力设施。
技术与主体方面,合肥商胤国产GPU智算集群、紫光紫金最高576P智算中心以及矿山设计院AI算力自建平台,表明算力建设向国产化、行业化和企业自建延伸;黑河项目则体现绿色算电融合和跨境算力联动。备案时间集中于10月中下旬,10月21日多项集中发布,项目储备较为活跃。
表 2026年10月数据中心及算力设施重点项目备案名单
04 产业链制造:液冷与供配电最先感知算力密度提升
据产联社数据库不完全统计,生产制造类的17个项目中,按细分结构划分:冷却/传热7个、集成与设备5个、供配电/电气3个、网络连接2个。
图 2026年10月产业链制造类项目细分品类分布
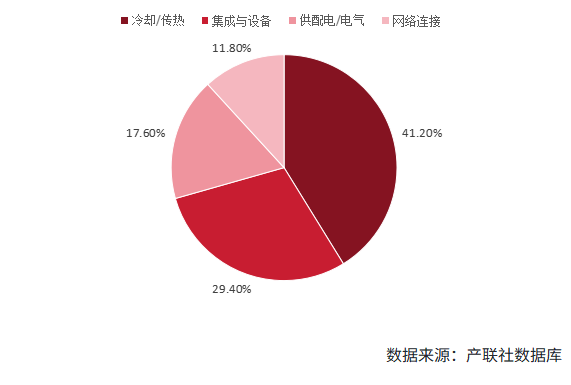
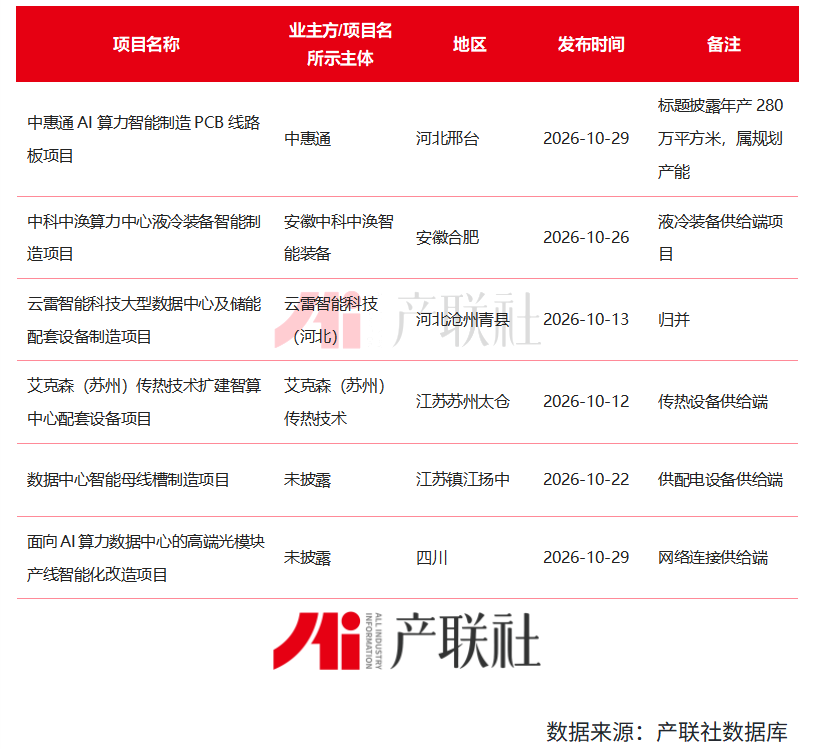
液冷与传热是最密集的方向,一串项目看下来几乎全是散热相关——包括高铁新城液冷系统制造、立德欧液冷设备配件、北京大疆冷却循环水及废水再生利用系统、中科中涣液冷装备智能制造、液冷系统管阀件技改、高端液冷散热系统组件,以及艾克森扩建智算中心配套设备。这充分说明,随着算力密度的持续提升,冷却正在从"机房配套"的角色逐步升级为独立的制造品类。
其余方向相对分散但覆盖完整:
- 供配电方向:继电器技改、电力集装箱生产线、智能母线槽3个项目;
- 网络连接方向:高端光模块产线改造、高速低损耗数据电缆2个项目;
- 集成与设备方向:涵盖边缘智算盒子、算力集成柜、PCB、服务器改配再制造,以及大型数据中心及储能配套设备制造,共5个项目。
整体来看,生产制造类项目已围绕算力产业链的散热、供电、网络、集成等关键环节形成多维度布局,其中散热环节的密集度尤为突出。
表 2026年10月产业链制造类重点项目备案名单
05 配套工程:算电融合从园区走向储能和光伏
配套工程共5个,其中黑龙江3个、安徽1个、河北1个,主要围绕园区资产升级、绿电配套和储能建设展开。
表 2026年10月配套类重点项目备案名单
这5个配套项目说明,算力中心的竞争已经不只在机房楼和服务器层面展开。园区资产、储能、光伏、机电工程等配套能力,正在成为备案中不可忽视的一部分。
06 趋势判断与建议
从10月备案来看,数据中心投资正呈现出几个较为清晰的趋势。
其一,中心设施与供应链并重。 中心及算力设施项目共22个、制造类项目17个,制造项目数量已接近中心设施,说明算力投资正在带动液冷、供配电、网络连接和集成设备等供给端项目。数据中心已不再只是土建与机房的概念,而是涵盖冷却、电力、网络、集成的完整产业链。
其二,分期、分项、技改与扩容成为常态。 启东一期、二期,涿鹿主体与机电,平房储能配套,平房两条能效工程同名异码,黑河建设与示范项目近名异码——这些都说明不能简单以数量等同于中心数量。统计中心数量须按场址归并,技改、扩容、机电分项则另行列示。
其三,算电融合与液冷正从配套走向前台。 10月配套工程集中在园区资产、储能、光伏和机电分项;制造端液冷和传热项目则达到7个。算力密度提升与绿电要求,正在把冷却系统和电力配套推到更靠前的位置。
其四,Token工厂、国产GPU集群、跨境算力等新概念进入备案名称。 紫光紫金词元工厂智算中心、合肥商胤国产GPU智算集群、黑河跨境算力项目等,反映出算力投资正从通用数据中心,向推理能力、国产算力和跨境算力服务方向延伸。
(扫码加入AI产业交流群)
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。