


【榜单】6家营收超千亿,33家增收不增利——汽车行业2026年前三季度业绩榜单出炉
产联社研究员|于飞
2026年前三季度,汽车企业的收入规模与盈利表现再次拉开了距离。按申万行业分类,在剔除“摩托车及其他”后的274家沪深A股汽车行业上市公司中,营业总收入排名前100的企业合计实现营收27909.04亿元、归属于上市公司股东的净利润820.10亿元,分别占上述样本的92.45%和91.04%。
百强中,90家盈利、10家亏损,64家营业总收入同比增长。在这64家企业中,33家归母净利润同比下降,超过收入增长企业的一半。乘用车企业占据营收大头,零部件企业贡献最多利润,商用车则呈现货车增长较强、客车表现分化的格局。
本文以2026年1—9月营业总收入为排名依据,梳理汽车百强榜,并从乘用车、商用车、汽车零部件三个板块观察企业表现。除特别标注的第三季度单季数据外,文中财务指标均为前三季度累计值;下文将营业总收入简称为“营收”,将归属于上市公司股东的净利润简称为“归母净利润”。
01 百强榜单速览:六家营收超千亿,规模与利润并不同步
本期榜单中,营收超过1000亿元的企业共6家,依次为比亚迪、上汽集团、潍柴动力、长城汽车、华域汽车和长安汽车。营收超过500亿元的企业有10家,超过100亿元的企业有40家。第100名金固股份营收32.00亿元,构成本期榜单的入围门槛。
比亚迪以5663.04亿元营收居首,上汽集团以4552.21亿元位列第二,潍柴动力以1811.71亿元排名第三。前十名企业贡献了百强营收的66.62%,其中乘用车企业占6席,商用车和零部件企业各占2席,整车企业的规模优势依然突出。
收入排名却不能直接代替盈利排名。比亚迪归母净利润223.45亿元,为百强最高;潍柴动力、福耀玻璃分别以106.59亿元和60.06亿元位居其后。长安汽车虽然进入千亿营收行列,归母净利润却仅0.59亿元;广汽集团以751.56亿元营收位列第八,归母净亏损69.87亿元,为百强中亏损额最大。榜单的看点,正从“谁做得大”延伸到“谁能把规模留在利润表里”。
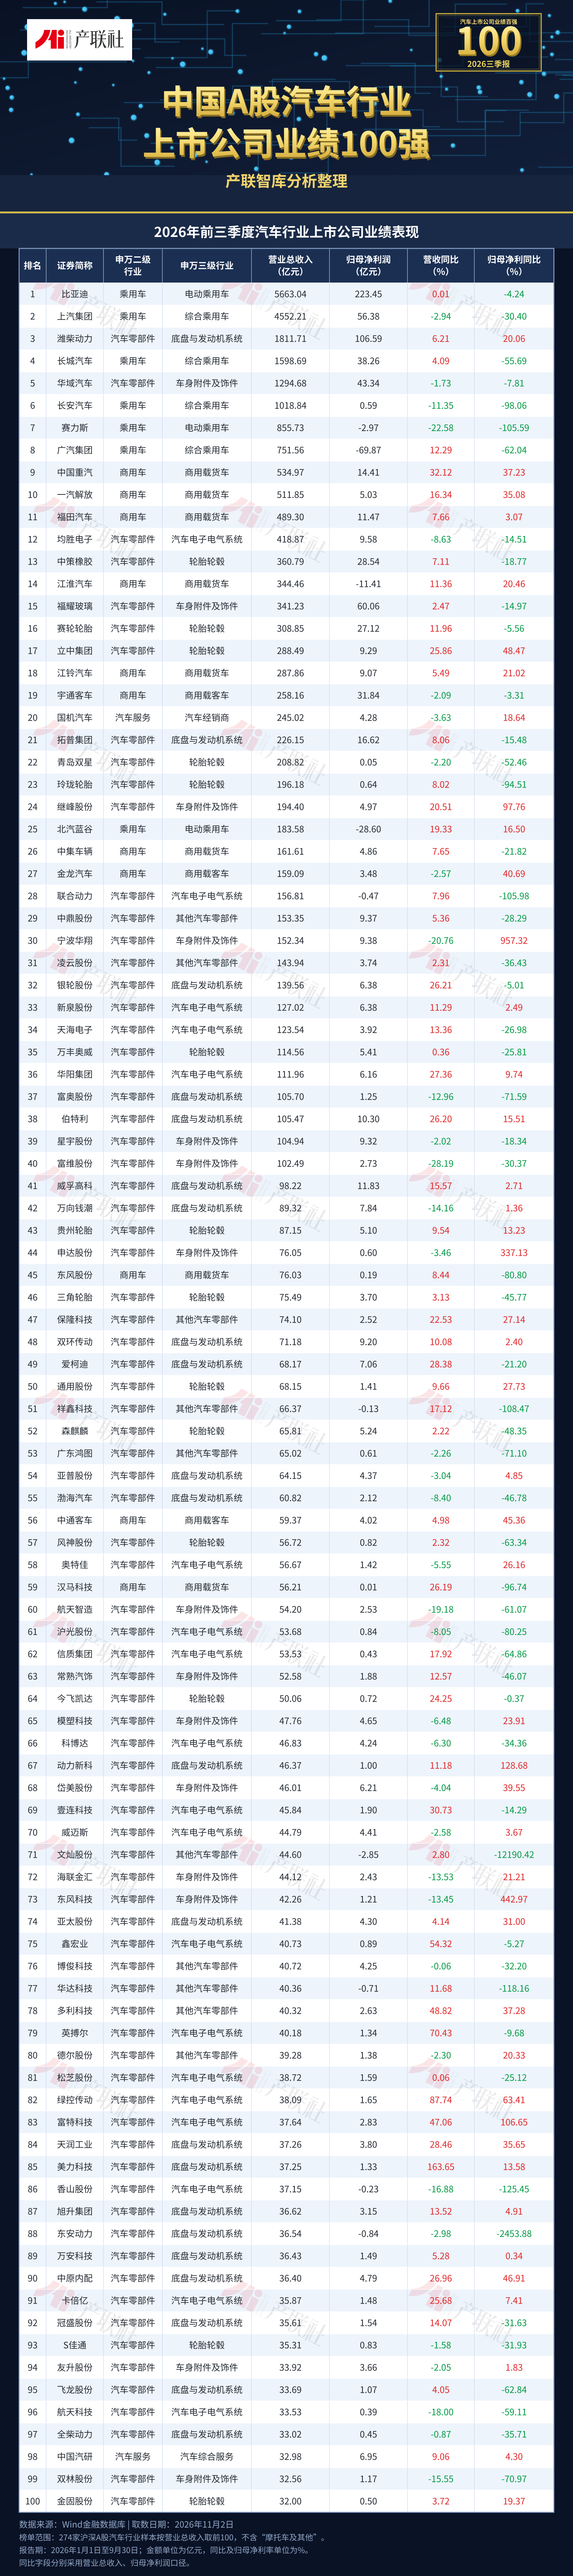
从百强内部构成看,乘用车7家,合计营收14623.65亿元,占52.40%;汽车零部件80家,合计营收10068.46亿元,占36.08%;商用车11家,合计营收2938.92亿元,占10.53%;汽车服务2家,合计营收278.01亿元,占1.00%。汽车服务上榜企业为国机汽车和中国汽研,两家合计归母净利润11.23亿元。
02 乘用车:累计盈利,单季修复仍需辨别成色
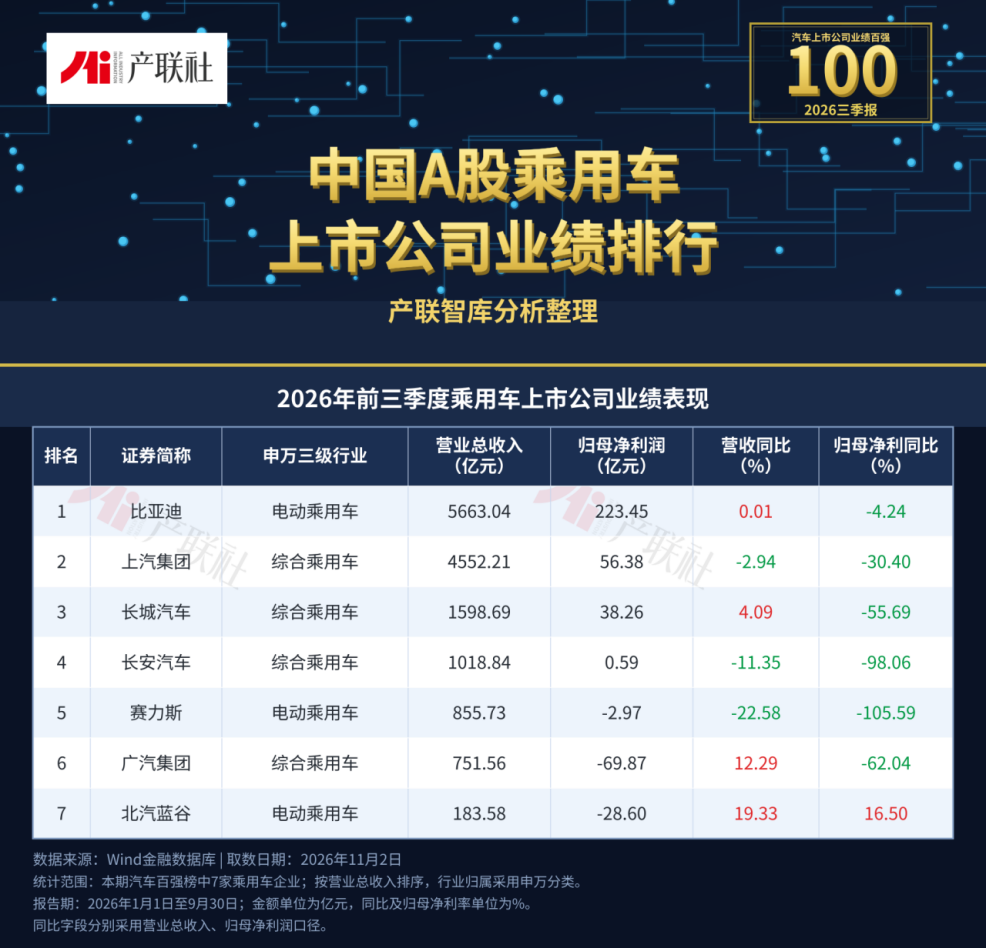
进入百强的7家乘用车企业,前三季度合计归母净利润217.24亿元,归母净利率为1.49%。7家中4家盈利、3家亏损,4家营收增长,但仅北汽蓝谷一家归母净利润同比改善,且仍处于亏损状态。对于这个贡献百强一半以上营收的板块,盈利修复仍是主要课题。
比亚迪营收5663.04亿元,同比基本持平,归母净利润223.45亿元,同比下降4.24%;同期扣非归母净利润210.04亿元,同比增长2.51%,两项利润指标的变化方向不同。其一家公司的归母净利润已高于7家企业合计值,说明亏损企业对板块利润的拖累较为明显。第三季度,比亚迪单季营收2214.88亿元、归母净利润100.20亿元,同比分别增长13.59%和28.08%,单季收入与归母净利润均已同比改善。
传统头部企业的压力各有不同。上汽集团营收4552.21亿元,同比下降2.94%,归母净利润56.38亿元,同比下降30.40%。
长城汽车营收1598.69亿元,同比增长4.09%,归母净利润38.26亿元,同比下降55.69%,增收不增利较为突出。公司披露,海外税收政策补贴收益收回延期、汇率波动及国内汽车市场持续承压等因素影响了利润表现。
长安汽车营收1018.84亿元,同比下降11.35%,归母净利润同比下降98.06%,千亿收入规模下的利润空间明显收窄。公司三季报披露,前三季度归母净利润下降主要受销量下降、原材料涨价及汇兑损失增加影响;在11月2日业绩说明会上,公司还表示,第三季度利润受到智能化、新能源和全球化投入的影响。
亏损企业也不能一概而论。广汽集团营收增长12.29%,归母净亏损69.87亿元,亏损同比扩大;北汽蓝谷营收增长19.33%,归母净亏损28.60亿元,亏损同比收窄16.50%。赛力斯前三季度营收855.73亿元,同比下降22.58%,归母净亏损2.97亿元,较上年同期由盈转亏。三家公司合计归母净亏损101.44亿元,是板块累计利润承压的重要来源。
赛力斯第三季度单季归母净利润为14.20亿元,但扣除非经常性损益后仍亏损13.65亿元。当季归母盈利与扣非亏损并存,反映出非经常性损益对当季归母净利润的影响较大。后续应继续观察扣非利润的变化和盈利的持续性。
03 商用车:货车增长较强,客车盈利表现分化
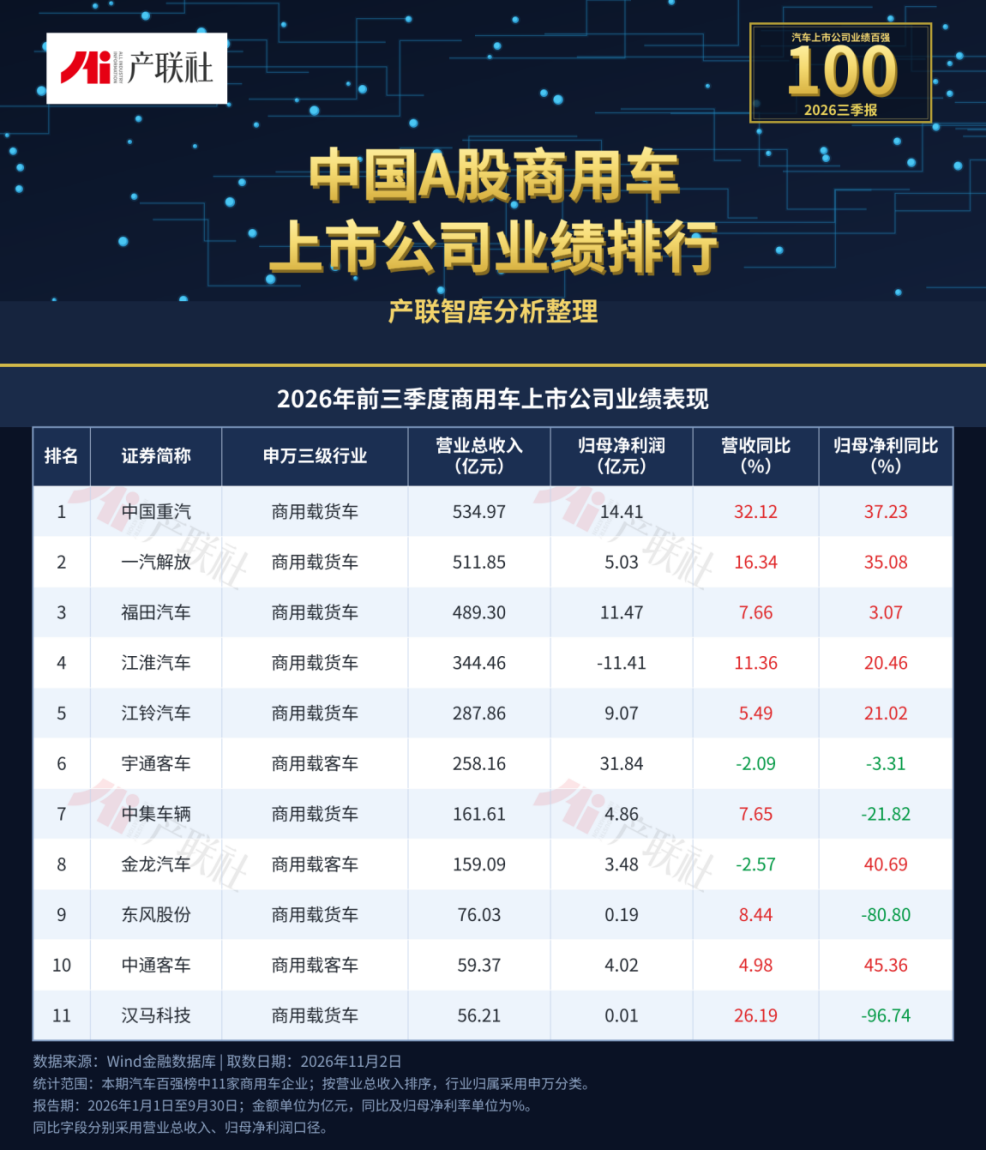
百强中的11家商用车企业,前三季度合计归母净利润72.97亿元,归母净利率为2.48%;其中10家盈利,9家营收增长。与乘用车相比,上榜商用车企业的增长覆盖面更广,但货车与客车、不同企业之间的盈利差异同样明显。
商用载货车是收入增长的主要支撑。进入百强的8家货车企业营收均同比增长,合计营收2462.30亿元。中国重汽营收534.97亿元、归母净利润14.41亿元,同比分别增长32.12%和37.23%;一汽解放营收511.85亿元、归母净利润5.03亿元,同比分别增长16.34%和35.08%;福田汽车营收489.30亿元、归母净利润11.47亿元,同比分别增长7.66%和3.07%。
不过,从归母口径看,部分企业的利润率仍较低。一汽解放归母净利率约0.98%。江淮汽车营收344.46亿元,同比增长11.36%,归母净亏损11.41亿元,虽然亏损同比收窄,仍是上榜商用车企业中唯一亏损者。汉马科技营收增长26.19%,归母净利润约132万元,同比下降96.74%,收入与归母净利润的变化方向并不一致。
客车企业则体现出另一种分化。宇通客车营收258.16亿元、归母净利润31.84亿元,虽然同比分别下降2.09%和3.31%,但归母净利率仍达12.33%,为11家上榜商用车企业最高。其扣非归母净利润30.99亿元,同比增长18.45%,与归母净利润的走势存在差异,应结合两项指标判断盈利变化。
金龙汽车营收159.09亿元,同比下降2.57%,归母净利润3.48亿元,同比增长40.69%;中通客车营收59.37亿元、归母净利润4.02亿元,同比分别增长4.98%和45.36%。3家客车企业合计贡献39.34亿元归母净利润,超过上榜商用车企业合计利润的一半。商用车板块呈现的,是货车收入增长与客车较高利润贡献并存,而非所有企业同步回暖。
04 汽车零部件:贡献六成利润,五大细分领域冷暖不一
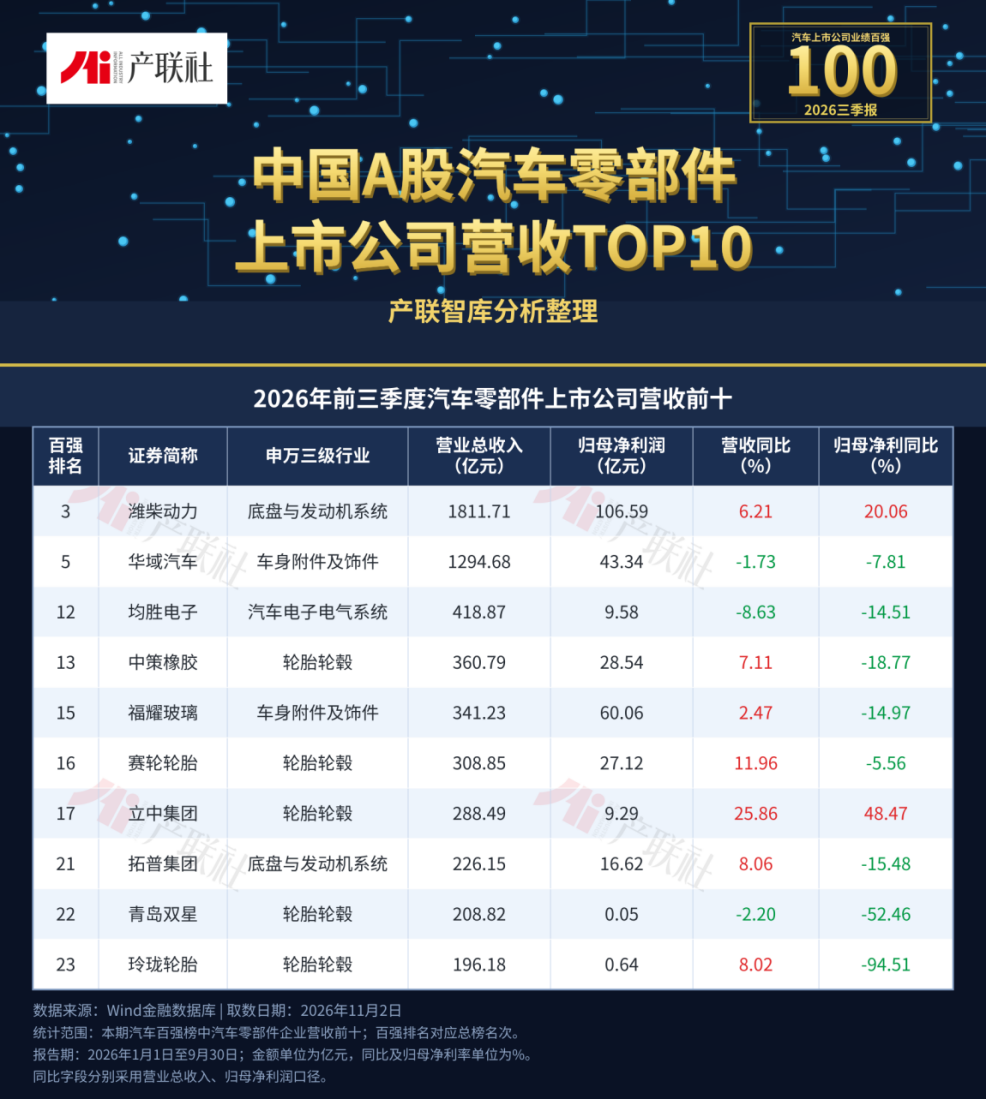
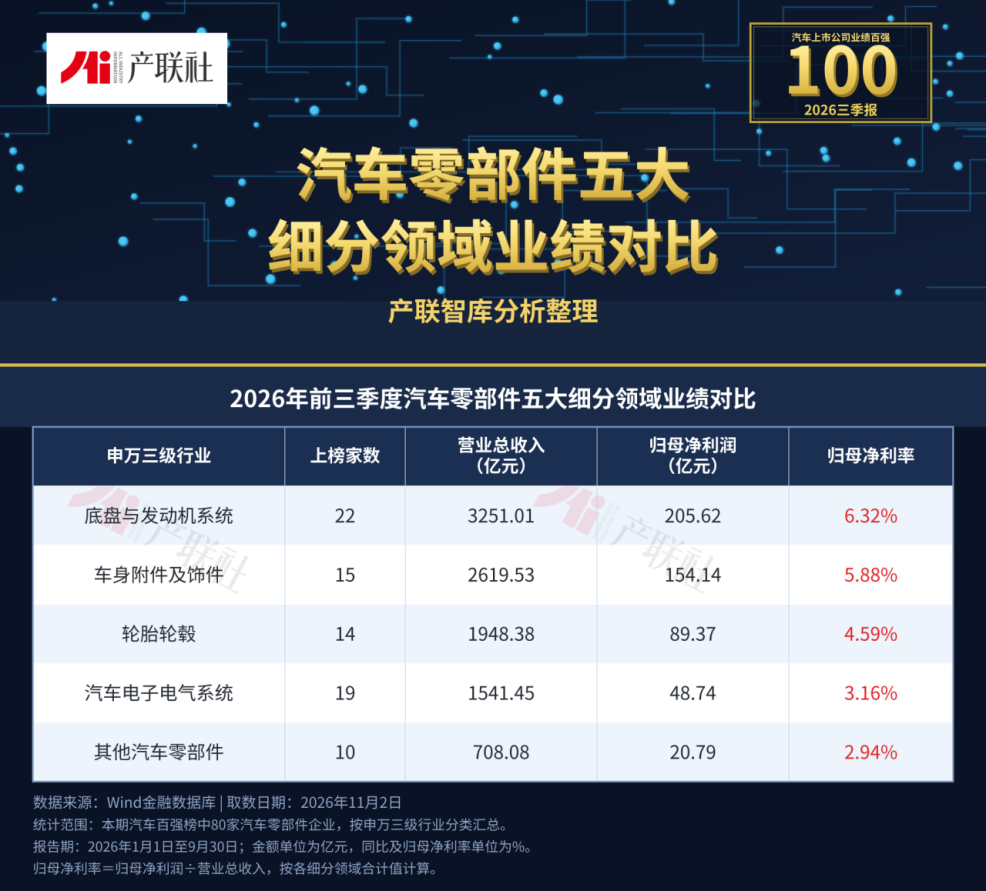
80家零部件企业是百强的数量主体,合计实现归母净利润518.65亿元,占百强合计归母净利润的63.24%,归母净利率为5.15%,高于乘用车和商用车板块。其中,潍柴动力、福耀玻璃和华域汽车三家合计归母净利润209.99亿元,约占上榜零部件企业合计归母净利润的40.5%,利润贡献较为集中。不过,80家中有27家营收增长、归母净利润下降,收入增长并未普遍伴随归母净利润同步改善。
底盘与发动机系统有22家企业上榜,合计营收3251.01亿元,是零部件五大细分领域中规模最大的一类。潍柴动力以1811.71亿元营收居零部件板块首位,归母净利润106.59亿元,同比增长20.06%。伯特利营收105.47亿元、归母净利润10.30亿元,同比分别增长26.20%和15.51%;拓普集团营收226.15亿元,同比增长8.06%,归母净利润却下降15.48%。
车身附件及饰件有15家上榜,合计营收2619.53亿元、归母净利润154.14亿元。华域汽车营收1294.68亿元,占该类上榜企业营收近一半,但归母净利润同比下降7.81%;福耀玻璃营收341.23亿元、归母净利润60.06亿元,归母净利率为17.60%,保持较高盈利水平,但归母净利润同比下降14.97%。继峰股份则实现营收增长20.51%、归母净利润增长97.76%。
轮胎轮毂领域14家企业合计营收1948.38亿元、归母净利润89.37亿元。12家营收增长,只有4家归母净利润同比增长,其中8家出现增收不增利。中策橡胶营收360.79亿元,同比增长7.11%,归母净利润28.54亿元,同比下降18.77%;赛轮轮胎营收308.85亿元,同比增长11.96%,归母净利润27.12亿元,同比下降5.56%;玲珑轮胎营收增长8.02%,归母净利润却下降94.51%至0.64亿元。
成本与售价变化提供了另一条观察线索。中策橡胶披露,第三季度五项主要原材料的综合采购价格同比上升20.76%,同期轮胎产品平均销售价格同比提高0.71%,后者受到产品结构变化等因素影响。采购价格与产品均价的差异提示仍需关注成本传导,具体利润影响还需结合原材料耗用时点及产品结构判断。同属轮胎轮毂分类的立中集团,营收和归母净利润则分别增长25.86%和48.47%,表现明显不同。
汽车电子电气系统有19家上榜,合计营收1541.45亿元、归母净利润48.74亿元,归母净利率为3.16%。均胜电子营收418.87亿元、归母净利润9.58亿元,同比分别下降8.63%和14.51%;华阳集团营收111.96亿元、归母净利润6.16亿元,同比分别增长27.36%和9.74%;富特科技营收37.64亿元、归母净利润2.83亿元,同比分别增长47.06%和106.65%。
其他汽车零部件有10家上榜,合计营收708.08亿元、归母净利润20.79亿元。保隆科技营收与归母净利润分别增长22.53%和27.14%,多利科技分别增长48.82%和37.28%;文灿股份、华达科技则分别归母净亏损2.85亿元和0.71亿元。对这一业务类型较多的分类而言,企业的产品组合、客户需求与制造效率,比笼统的赛道标签更值得关注。
05 行业展望:收入增长之后,更要看利润能否兑现
进入年末,判断企业经营是否改善,需要继续观察利润的来源和持续性,并将利润变化与现金回收结合起来。
乘用车重点观察单季改善能否延续,以及归母与扣非利润能否同步改善。比亚迪前三季度两项利润指标走势不同,赛力斯第三季度则呈现归母盈利与扣非亏损并存。后续应结合公司披露,区分经营变化与非经常性损益的影响。
商用车重点观察收入增长能否带动利润率提升,并关注经营现金流。对于部分归母净利率较低的货车企业,收入和订单扩张能否转化为更稳定的利润值得跟踪;客车企业则需要结合扣非利润,判断盈利变化的持续性。
零部件企业可继续跟踪新项目量产、产能利用和成本传导。轮胎企业可关注原材料采购与产品售价的变化,其他企业则结合客户需求和项目进展,判断新增收入能否形成稳定收益,并观察利润改善是否伴随经营现金流改善。
备注与数据来源:本报告按申万分类剔除“摩托车及其他”后,从274家沪深A股公司中按2026年前三季度营收选取百强。数据采用公司整体合并口径,利润率采用归母口径;汇总未抵销交易及合并重叠,不代表产业增加值或市场份额。分析基于公开数据,不构成投资建议。
(扫码加入汽车行业交流群)
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。