


“绕地球一圈”的香飘飘,3个月赚不过雪王2小时
产联社编辑|周末
香飘飘为啥卖不动了?
近日,香飘飘交出了三季报,第三季度营收5.84亿元,同比下滑10.02%;归母净利润97.46万元,同比下滑88.09%;扣除政府补助等非经常项目,主业实际亏损220.98万元。
三个月赚97万,放在奶茶行业是什么水平?按2026年上半年利润折算,蜜雪冰城每天净赚约1281万元,要赚97万,用不了2个小时;霸王茶姬大概需要4.6小时,沪上阿姨需要13.5小时。也就是说,香飘飘忙活一个季度,赶不上同行忙活半天。
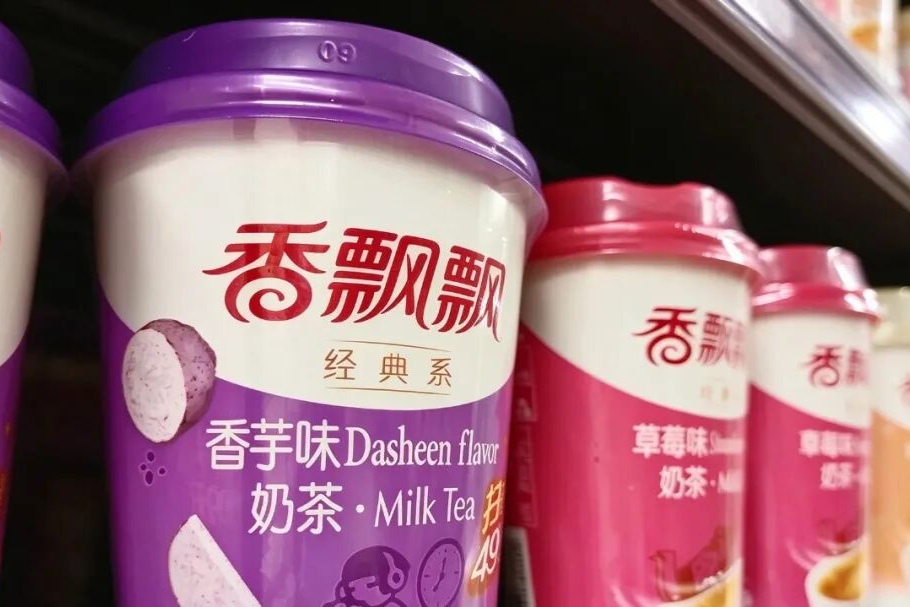
要知道,香飘飘曾经是国民奶茶顶流,靠着“一年卖出3亿多杯,杯子连起来可绕地球一圈”的广告,把杯装冲泡奶茶卖到全国各地。2017年香飘飘登陆上交所,成为“中国奶茶第一股”,市值一度突破百亿。
可如今,街头随处可见的现制茶饮店和外卖配送,正在一点点蚕食它的生存空间。从“绕地球一圈”到利润缩水,香飘飘经历了什么?
香飘飘收入18.6亿元,利润却只有1183万元
把时间拉长到前三季度,香飘飘的账面其实并没有那么难看。
2026年前三季度,公司实现营业收入18.60亿元,同比增长10.47%;归母净利润1183.43万元,而去年同期是亏损8920.72万元,账面上确实实现了扭亏为盈。
但问题在于,这份扭亏的含金量并不高。前三季度扣非归母净利润,香飘飘仍然亏损368.95万元,也就是说,扣除补助和投资收益之后,香飘飘的主业还没有跨过盈亏平衡线。
与此同时,扭亏的势头并没有延续到第三季度,公司营业收入5.84亿元,同比下降10.02%;归母净利润97.46万元,同比下降88.09%。单季营收和净利润双双下滑,扣非净利润为-220.98万元,由盈转亏,下降147.79%。
渠道端也在收缩。截至第三季度末,香飘飘经销商总数1679家,报告期内净减少24家。公司称这是“持续优化调整经销商的数量和结构”。
事实上,香飘飘的业绩已经经历了几轮起伏。2019年,公司营收接近40亿元,其中即饮品类销售额超过10亿元。此后,增长势头发生变化。
2020年至2022年,香飘飘营收分别为37.61亿元、34.66亿元、31.28亿元,连续三年下降。其中,2022年上半年亏损1.29亿元,“半年赔上亿”一度引发关注。
到了2023年,情况有所好转。当年公司营收36.25亿元,同比增长15.9%,结束了连续三年的营收下滑。即饮业务是重要推动力之一,2023年即饮板块营收9.01亿元,同比增长41.16%。
但这次回升没有持续太久。2024年和2025年,香飘飘营收分别降至32.87亿元、29.26亿元,又连续两年下降。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
更值得警惕的是业务结构的分化。前三季度,香飘飘冲泡类饮品收入10.14亿元,同比增长23.35%;即饮类收入8.07亿元,同比下降3.14%。看起来冲泡业务在修复,即饮业务却在失速。可拆分到第三季度,两大板块却同时承压,冲泡类收入同比下降13.14%至3.46亿元,即饮类下降5.64%至2.28亿元。
要知道,即饮业务曾被寄予厚望。2025年前三季度,即饮产品曾以8.33亿元的营收、50.3%的占比反超冲泡奶茶,成为公司第一大业务,但向上的趋势没能维持太久。
也就是说,香飘飘的问题并不是完全卖不出去,而是老业务有所恢复,新业务尚不稳定,整体利润仍然偏薄。
从电商到副董事长,90后女儿走向台前
业绩承压的同时,香飘飘的管理层也在调整。
香飘飘是典型家族企业,实控人蒋建琪一手把香飘飘带上 “奶茶第一股” 的位置。但新茶饮浪潮汹涌来袭,企业增长接连遇冷,蒋建琪的女儿蒋晓莹,逐步从后台走向公司权力核心。
今年8月25日,香飘飘公告称,董事会同意选举蒋晓莹为公司第五届董事会副董事长。
1993年出生的蒋晓莹,并不是刚刚进入公司。到2026年,她已经在香飘飘工作了十年。她的起点是电商和新媒体。
2016年5月,蒋晓莹进入香飘飘,担任互联网创新中心总经理,负责电商和新媒体相关工作。三年后,她转任互联网事业部总经理,并于2020年5月进入公司董事会。
到了2022年3月,她开始担任品牌创新中心总经理,工作重心也进一步延伸至产品和品牌创新。截至2026年上半年,她持有香飘飘1800万股,占总股本的4.36%。
职位一步步上升,她参与的业务也从线上渠道延伸到了产品创新。
在蒋晓莹主导下,香飘飘于2016年获得香港兰芳园品牌授权。2017年,公司推出子品牌Meco蜜谷,并以蜜谷牛乳茶、兰芳园丝袜奶茶进入液体奶茶市场。此后,她参与操盘Meco果茶、兰芳园丝袜奶茶等产品,推动即饮业务发展。
这也是香飘飘尝试走出冲泡奶茶的关键一步。冲泡产品更依赖秋冬旺季,到了天气暖和的时候,公司需要能补上淡季缺口的产品。
2022年,香飘飘又推出兰芳园瓶装港式冻柠茶。同年,即饮板块营收9.01亿元,同比增长41.16%;公司整体营收36.25亿元,同比增长15.9%,结束了此前连续三年的下滑。
但增长并没有一直延续。2024年、2025年,香飘飘营收分别降至32.87亿元、29.26亿元。被寄予厚望的即饮业务,也在2026年前三季度出现了收入下滑。
在走向副董事长之前,蒋晓莹还有一个公众熟悉的身份——“奶茶姐姐”。
截至2026年8月,她在抖音、小红书运营的账号,分别有约1.5万和1.2万粉丝,内容多为工作和生活日常。2025年10月接受媒体采访时,她说自己更愿意被看作一个好的“产品员”,并认为消费品从根本上还是要靠品质和创新。
2026年上半年,香飘飘的经营出现回暖:营收12.77亿元,同比增长23.3%;归母净利润1085.97万元,实现扭亏。这也是公司近七年来首次在半年报中实现盈利。
但半年报的好转,并不代表难题已经解决。蒋晓莹走到台前后,仍要面对同一个问题,老奶茶如何留住消费者,新业务又怎样撑起更稳定的增长?
冲泡赛道萎缩,新茶饮步步紧逼
香飘飘的困境,也反映出冲泡奶茶行业的萎靡。冲泡奶茶的黄金时代,建立在方便和便宜两个支点上。一杯奶茶、一包粉料,加上热水就能喝,对于当年的消费者来说,这是一种快捷且价格实惠的选择。
以香飘飘天猫旗舰店为例,2024年10月,经典系列30杯装原味椰果奶茶到手价约100元,折合每杯3-4元。
但价格低,并不意味着消费者一定会选它。
如今,街边奶茶店和外卖配送提供了另一种方便。不用自己找热水冲泡,还可以选择温度、甜度和配料。冲泡奶茶原来的便利优势,被削弱了。
现制奶茶,离消费者越来越近。截至2026年6月,全国茶饮门店约45.2万家。街头越来越常见的现制奶茶店,分走了冲泡奶茶的生意,消费者能接触到的即买即饮选择,比过去丰富得多。
健康需求也在重塑产品竞争格局。
2024年,香飘飘经典冲泡产品以植脂末、脱脂乳粉、速溶茶粉等为主要原料。有业内人士认为,消费者对健康的需求压缩了冲泡产品的市场空间。
为迎合市场需求,香飘飘也推出了新品。零食量贩渠道上,公司已与万辰、鸣鸣很忙等合作推出定制款;产品端,香飘飘连续两年推出明前龙井,今年开售一小时破万箱;“古方五红”暖乳茶主打女性生理期场景,上市4个月线上GMV突破4800万元,复购率37%。
但从三季报来看,新品尚处于试销阶段,体量还不足以抵消老产品的波动。
值得一提的是,老牌饮料企业的压力,也不只香飘飘一家。2026年第三季度,“六个核桃”背后的养元饮品营收14.95亿元,同比增长3.85%,但归母净利润同比下降26.29%;承德露露同期营收同比下降14.30%,归母净利润同比下降39.05%。
集体走弱的业绩背后,揭示的是行业深层变局。在礼赠市场,传统罐装饮品面临牛奶、坚果及各类新式礼盒的竞争;在日常饮用场景,健康化、无糖化、消费场景多元化正在成为不可逆的趋势。几家企业的业绩下滑原因并不相同,但都要面对如何寻找新增长的问题。
市场并不是没有机会,难的是找到消费者愿意反复购买的产品。对香飘飘而言,短期靠秋冬旺季回暖和渠道调整,或许能稳住报表。但长期来看,冲泡奶茶的天花板已经清晰可见,即饮业务能否真正成长为第二增长曲线,才是香飘飘必须回答的问题。
参考资料:
《90后“奶茶姐姐”被选为香飘飘副董事长》,21世纪经济报道;
《50亿湖州奶茶老板,2亿身家的总裁突然请辞》,21世纪商业评论;
《同样是赚97万,香飘飘花了三个月,蜜雪冰城只需要不到两小时》,橙柿财经;
《香飘飘三季度利润仅97万,不及蜜雪冰城半天》,国际金融报;
《“香飘飘卖不动了”引热议,便利店老板称“去年拿了两三件货都没卖完”》,四川日报。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。