


最懂猪的巨头们,为什么套保了还是巨亏?

产联社编辑丨开蓉蓉
图片由AI生成
一家把人工智能、算法工程师和数百万套智能设备搬进猪圈的企业,还是没能逃过巨额亏损。
它就是牧原股份。
2026年9月,牧原已将生猪养殖完全成本降至每公斤11.5元以下。2025年前三季度,公司还赚了147.79亿元;2026年同期却亏损93.19亿元,一年之间,归母净利润相差近241亿元。
亏损的远不止牧原。温氏、新希望、天邦食品、唐人神等猪企同样承压。数据显示,截至10月30日,已披露三季报的23家上市猪企,前三季度归母净利润合计亏损257.40亿元。
更让人困惑的是,不少养猪巨头手中还有一张特殊的“保险牌”,也就是期货套保。简单说,担心未来猪价下跌,企业可以提前卖出期货合约,对冲部分现货销售损失。
既然有工具可以避险,为什么最懂猪的企业,还是没能挡住这一轮巨亏?
一、8亿元额度,算不出真实套保比例
先看看牧原有多“懂猪”。
牧原在全国1000多个养殖场部署了约330万套智能装备,每天产生超过20亿条数据。2026年,公司先后与阿里云、华为展开合作,将人工智能和数字化技术进一步引入养殖场景。
这些技术最终都要落到一件事上:把猪养得更便宜。
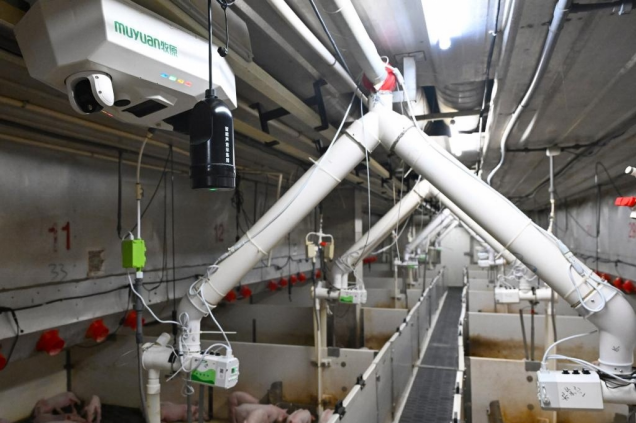
图:牧原智能养殖场内的数字化养殖设备
来源:新华社
过去五年,牧原的PSY,即每头母猪每年提供的断奶仔猪数,从24.4头提高到28.3头;育肥料肉比从2.99降至2.73,意味着生猪每增加一公斤体重,消耗的饲料更少了。
但会养猪,不代表能控制猪价。
2025年12月,牧原董事会批准2026年度商品期货套保业务,保证金和权利金最高占用额不超过8亿元。
8亿元看起来不少,可牧原2026年前三季度卖出了5873万头商品猪,商品猪销售收入达到768.17亿元。有人据此估算,其套保覆盖率可能不到10%。
问题是,这两组数字不能直接相除。
8亿元不是期货合约的总价值,而是开展套保时保证金和权利金占用的最高额度。 期货实行保证金交易,少量保证金可以对应更大的合约价值,而且牧原的额度还覆盖玉米、豆粕等饲料原料,可以循环使用。
牧原半年报披露,期末衍生品投资金额约1.80亿元,占净资产的0.22%。
真正决定套保效果的,是企业在什么价格、什么时间,为多少未来产量建立了保护。仅凭公开披露的8亿元额度,还无法算出实际套保比例。
额度决定工具箱有多大,实际持仓才决定有多少风险得到保护。
二、期货盈利填不平主业亏损,套保效果不能只看期货端
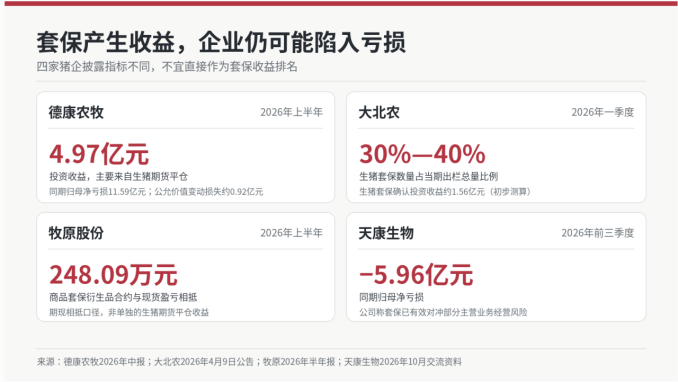
其他猪企的财报,提供了更直观的案例。
2026年上半年,德康农牧投资收益达到4.97亿元,主要受益于生猪期货平仓收益增加。但同一时期,公司归母净亏损仍达到11.59亿元。
原因在养猪主业。德康上半年生猪平均售价约10.4元/公斤,同比下降30.9%;整体毛利率从18.3%降至负6.4%,还计提了相关资产减值损失。
值得注意的是,德康同期还有约9225万元公允价值变动损失,主要涉及期货持仓浮动盈亏。因此,不能把4.97亿元投资收益全部当作最终套保净利润。
期货端取得收益,与养猪企业整体亏损,可以同时发生。
大北农则提供了一个更有价值的样本。2026年4月9日,公司披露,一季度生猪套保数量占出栏总量的30%至40%,确认投资收益约1.56亿元。按当时初步测算,生猪套保与现货销售毛利相抵后,对利润的影响约为8500万元至1.05亿元。
这组数据不仅反映期货收益,还告诉投资者企业保护了多少出栏量。
相比之下,牧原披露的2026年上半年商品套保衍生品合约与现货盈亏相抵后的实际收益为248.09万元。不过,这属于期现相抵口径,与德康、大北农的投资收益不能直接比较。部分符合套期会计条件的损益,还可能先计入其他综合收益,再根据相关业务实现情况转出。
天康生物的经历同样值得关注。2026年前三季度,公司归母净亏损5.96亿元,但在10月26日的业绩交流会上明确表示,期货套保有效对冲了部分主营业务经营风险。
这些案例说明,套保并非没有发挥作用,只是期货赚到的钱,未必足以覆盖养殖主业的全部损失。
一家猪企提前卖出期货,如果猪价下跌,现货少赚了,期货可能赚回来一部分;如果猪价上涨,期货可能亏损,但现货销售收入也会增加。
套保不是为了让期货账户成为新的利润中心,而是尽量让企业的经营结果更加稳定。
三、想多做空,要过价格、期限和资金三道关
既然期货能减少部分损失,为什么猪企不干脆把未来半年甚至一年的生猪全部提前卖掉?
首先,期货市场未必给得出一个有利润的价格。
假设一家猪企每公斤生猪完全成本为11.5元,而半年后的期货价格只有10.5元。此时卖出期货,相当于把部分未来销售价格锁在成本线以下。
如果猪价继续跌到9元,套保可以减少损失;但如果价格涨到13元,期货空头又可能亏损,抵消部分现货涨价收益。
锁定亏损有时也是合理的风险管理选择,但它无法凭空创造利润。
套保能锁住价格,却不能把低于成本的价格变成盈利。
第二道坎,是生产周期与期货合约期限之间的错位。
从母猪配种到商品猪出栏,需要经历完整的生产过程,实际出栏时间、重量和销售地区都可能变化。而期货有固定的到期月份,不同合约的成交活跃度也不一样。
一手生猪期货对应16吨。按每头商品猪120公斤计算,100万头猪约对应7500手合约。对于年出栏数千万头的企业而言,安排不同月份的套保头寸,并控制交易成本,并不简单。
2026年10月27日,大商所发布交易限额调整通知,明确套保和做市交易不受此次普通单日开仓限额约束。但这不意味着套保可以无限制持仓,不同合约的流动性、基差变化及持仓管理仍需考虑。
第三道坎,是现金。
假如企业提前卖出期货,之后猪价上涨,期货账户可能需要追加保证金。虽然未来现货也有望卖得更贵,但卖猪的钱尚未到账,保证金却可能要提前支付。
这就是套保中的现金流错配。
对于每天都要采购饲料、支付人工、维持猪场运转的企业来说,保证金占用不是小事。特别是在猪价低迷时期,现金本身就是重要的经营资源。
因此,猪企不能只判断未来价格会不会跌,还要考虑锁价是否划算、合约能否匹配出栏计划,以及资金能否承受持仓波动。
看对价格方向只是第一步,能否以合理成本执行套保,才是更难的考验。
四、期货能管理价格风险,却管理不了猪周期
期货能管理部分价格风险,但养猪企业承受的是一整套生产经营周期。
猪价下跌时,猪场不能像期货账户一样,点一下平仓按钮就停止生产。仔猪还要喂养,员工工资要发,设备继续折旧,贷款利息也要支付。即使决定减少母猪存栏,产能调整传导到商品猪供应仍需要时间。
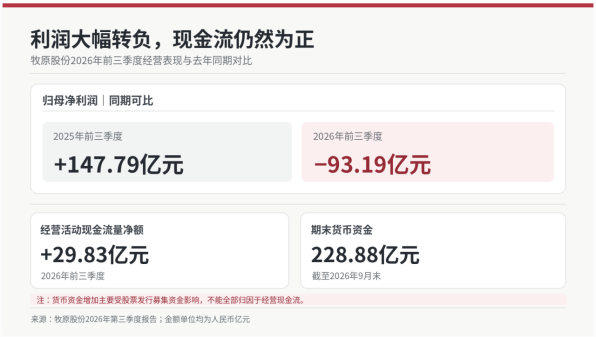
牧原的三季报,恰好体现了这种错位。
2026年前三季度,公司销售商品猪5873万头,同比仍有增长,但生猪价格明显下降。到9月,公司商品猪销售均价为10.36元/公斤,同期披露的养殖完全成本已降至11.5元/公斤以下。
成本在降,价格却依然低于成本水平,经营利润持续承压。
这也是规模化养猪最残酷的一面:成本领先是相对优势,不代表任何价格下都能盈利。
假设每头猪比同行少亏100元,数千万头的出栏规模会放大这一成本优势。但只要售价长期低于成本,即使是行业里最有效率的企业,也可能遭遇巨额亏损。
当然,牧原93.19亿元归母净亏损还受到期间费用、资产减值等因素影响,并不能简单按每头猪的亏损推算。
另一个值得关注的数字是现金流。
截至2026年9月底,牧原货币资金约228.88亿元,前三季度经营活动现金流量净额约29.83亿元,其中第三季度净流入约52亿元。虽然利润大幅亏损,经营现金流仍为正,但货币资金增长也受到股票发行募集资金影响。
按上述数据推算,公司上半年经营现金流净额约为负22亿元,第三季度净流入带动前三季度累计转正。
这说明,企业能否穿越猪周期,不能只看利润表。成本控制、债务结构、现金储备和产能调整能力,同样决定企业承受亏损的时间。
真正困难的地方在于,没有企业能够准确知道低猪价还会持续多久。期货可以帮助企业提前管理部分价格风险,却不能替行业消化过剩产能,也无法让持续发生的经营费用消失。
期货不是在猪周期最难熬的时候,突然给企业送来一笔利润。它是一种提前安排风险的工具,而管理风险最有价值的时间,往往在亏损到来之前。
回头看牧原、德康、大北农和天康,这张“保险牌”并没有完全失灵。有人通过期货获得可观收益,却仍然难以扭转主业亏损;有人套保了相当比例的出栏量,也无法因此摆脱周期压力。
这些结果指向同一件事:期货能帮助猪企减少部分价格波动带来的损失,却无法替企业承担整个猪周期。
真正决定一家企业能否走出低谷的,可能不是它有多会做空,而是猪养得足够便宜、产能能够及时调整,以及账上始终留着足够的现金。
毕竟,期货账户里的仓位可以随时调整,猪圈里的猪却每天都要吃饭。猪价可以等反转,猪场的账单不会等。
信息来源说明
企业披露:牧原股份2025年年度报告、2026年半年度报告、2026年第三季度报告、2026年9月份销售简报及2025年12月套期保值公告;温氏股份、新希望、天康生物2026年第三季度报告;德康农牧、大北农2026年中期业绩资料;大北农2026年4月9日套保进展补充公告;天康生物2026年10月26日投资者关系活动记录。
监管及交易所公告:大连商品交易所《关于调整生猪期货LH2701合约交易限额的通知》(大商所发〔2026〕391号,2026年10月27日)。
新闻报道:时代财经2026年10月31日关于23家上市猪企前三季度合计亏损257.40亿元的统计报道;新华网有关牧原智能养殖的报道。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。