


苹果新CEO特努斯交出上任后首份成绩单 全财年营收创历史新高
产联社编辑 | 黄钰慧
图片由AI生成
【产联社】苹果新任CEO交出上任后的首份财报。当地时间11月2日,苹果公布截至9月26日的2026财年第四季度业绩,营收1144.77亿美元,同比增长11.7%;净利润307.11亿美元,同比增长11.8%,均高于去年同期。每股收益为2.10美元,同比增长约14%,营收和每股收益均超过华尔街预期。
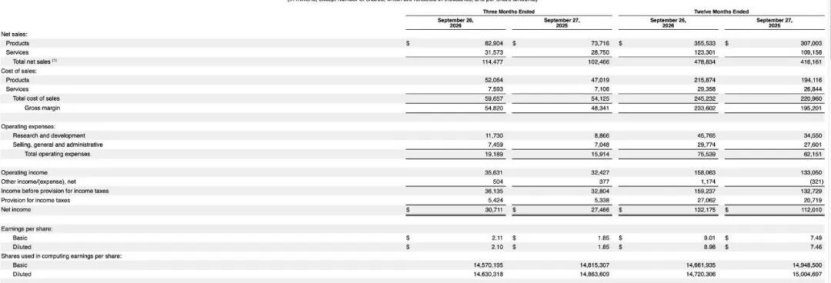
整个2026财年,苹果实现营收4788.34亿美元,同比增长15.1%,创历史新高;净利润1321.75亿美元,同比增长约18%。其中,iPhone收入创下历年第四财季新高,服务业务收入也刷新历史纪录。
苹果首席执行官约翰·特努斯(John Ternus)在财报声明中表示,苹果以迄今为止表现最好的财年结束了2026财年。
财报发布后,苹果盘后股价下跌。当地时间11月2日,苹果股价收于338.32美元,下跌1.83%,总市值约4.94万亿美元。财报发布后,苹果股价在盘后交易中进一步走低。截至美东时间当日20时01分,盘后股价报329.03美元,较收盘价下跌2.75%。
iPhone仍是增长主力
苹果第四财季的增长主要来自iPhone,Mac业务也表现强劲。相比之下,iPad和可穿戴设备收入出现下滑,几条主要产品线的表现并不一致。
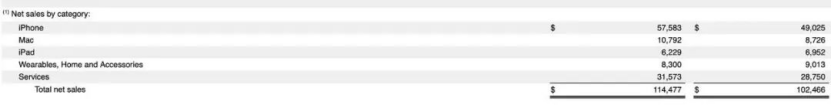
第四财季,苹果iPhone收入575.83亿美元,同比增长17.5%,占公司总营收的50.3%。与去年同期相比,iPhone业务增加约85.58亿美元收入,是苹果当季最主要的增长来源。苹果表示,iPhone收入创下历年9月季度纪录,全球升级换机用户数量也达到同期新高。
新款iPhone的上市时间值得关注。iPhone 18 Pro和iPhone 18 Pro Max于9月18日发售,距离苹果第四财季结束只有9天;首款折叠屏手机iPhone Duo则于10月23日正式上市,尚未计入本季度收入。新一代iPhone的销售表现还没有完整体现在最新财报中。
Mac业务的增速甚至超过了iPhone。第四财季,Mac收入107.92亿美元,同比增长23.7%,高于分析师此前约97亿美元的预期。苹果首席财务官凯文·帕雷克(Kevan Parekh)表示,MacBook Neo和MacBook Pro的销售推动了增长。整个2026财年,Mac销量创下苹果历史新高。
除了硬件,服务业务继续贡献稳定收入。第四财季,苹果服务收入315.73亿美元,同比增长9.8%,创历史新高。服务业务涵盖应用商店、云存储、支付、广告以及音乐和视频订阅等。苹果披露,全球活跃设备数量已超过25亿台,付费订阅数量超过15亿,为服务业务提供了庞大的用户基础。
不过,服务收入增速较此前几个季度放缓。帕雷克在电话会上表示,汇率变化、应用商店部分业务调整及移动游戏表现影响了服务业务增长。苹果预计,下一季度服务收入仍将增长,但增速可能进一步放缓至8%至9%。
其他硬件业务表现相对疲弱。第四财季,iPad收入62.29亿美元,同比下降10.4%;可穿戴设备、家居及配件收入约83亿美元,同比下降7.9%。苹果高管解释,iPad收入下降既受到供应限制影响,也与去年同期新品上市带来的较高比较基数有关;可穿戴设备业务则受到去年同期Apple Watch和AirPods新品上市的高基数影响。
大中华区增长21%
大中华区是苹果第四财季增长最快的主要地区市场。iPhone和Mac销售共同推动收入增长,不过,实际业绩仍低于华尔街此前预期。
苹果财报显示,第四财季大中华区收入175.39亿美元,同比增长21.0%,较去年同期增加约30.46亿美元。全年大中华区收入达到823.78亿美元,同比增长约28%。这一增速明显高于苹果同期整体营收增速。
从全球市场来看,苹果第四财季美洲地区收入同比增长10.2%,欧洲增长11.5%,亚太其他地区增长15.0%,日本则下降1.4%。大中华区21%的增长率,在苹果划分的五大地区市场中位居首位。
不过,增长较快并不意味着达到市场预期。根据媒体援引的分析师预测,大中华区第四财季收入原本有望达到约187.5亿美元,实际收入比预期低约12亿美元。苹果在中国市场的收入同比明显增加,但销售规模仍未达到部分分析师此前预计的水平。
对于中国市场的表现,特努斯在财报电话会议上表示,增长主要由iPhone推动,Mac业务也实现了较快增长。其中,iPhone收入创下历年9月季度纪录,中国大陆全年升级换机用户数量创下新高。苹果还表示,大中华区活跃设备数量达到历史最高水平。
对苹果而言,中国市场不仅是重要的收入来源,也是新产品争夺用户的关键市场。iPhone和Mac销售增长表明,苹果仍能吸引消费者购买及升级设备。不过,部分新产品尚未完整进入财报统计周期,后续销售表现仍需要观察。
内存涨价推高成本
苹果收入持续增长,但零部件涨价正在挤压利润空间。尤其是内存价格上涨,已经成为苹果下一季度最主要的成本压力之一。
第四财季,苹果毛利润为548.20亿美元,毛利率47.9%,高于分析师此前约47.5%的预期。不过,苹果同时披露,本季度关税退款为毛利率带来约1个百分点的正面影响,每股收益也因此增加约0.05美元。剔除关税退款影响后,苹果毛利率较上一季度仍有所下降。
内存价格上涨与全球AI算力需求增加有关。随着科技企业扩大数据中心建设,服务器对存储芯片的需求持续上升,消费电子厂商采购内存也面临更高成本。特努斯在财报电话会议上表示,苹果目前看到的内存价格涨幅前所未见,而且预计采购价格还会继续上涨。
对手机和电脑厂商而言,内存涨价会直接增加制造成本。如果产品售价没有同步提高,企业每卖出一台设备所获得的利润就可能减少。苹果已经采取调价措施,今年6月底调整部分Mac和iPad价格,9月又调整了部分iPhone价格,以抵消零部件涨价带来的压力。
除了提高售价,苹果也在通过其他方式控制成本。特努斯表示,前期采购的低价库存,以及部分非内存零部件成本下降,帮助公司缓解了内存涨价的影响。不过,随着低价库存逐步消耗,这种缓冲作用可能减弱。
苹果预计,2027财年第一季度毛利率将降至45%至46%,低于第四财季的47.9%。首席财务官帕雷克解释,内存成本上涨是预计毛利率下降的主要原因,新一代Siri AI推广带来的部分成本也会产生影响。
零部件供应也是苹果需要解决的问题。苹果首席运营官萨比赫·汗(Sabih Khan)表示,第四财季iPhone、Mac和iPad均受到供应限制,主要原因是先进制程芯片产能紧张。随着相关产能逐渐改善,苹果预计下一季度Mac和iPad的供应限制将主要来自内存。
内存涨价、产品调价和供应限制正在同时影响苹果的经营。对于上游芯片供应商和下游消费电子企业而言,苹果未来的采购成本、产品售价及交付情况,也将成为观察行业供需变化的重要参考。
折叠屏与AI布局提速
苹果接下来的增长不仅取决于传统iPhone销量,也与折叠屏产品和AI功能的市场表现有关。公司预计,即将到来的假日购物季将创造新的季度收入纪录。
根据苹果在财报电话会议上给出的展望,2027财年第一季度营收预计同比增长7%至10%,有望成为公司历史上收入最高的季度。苹果同时预计,服务业务收入同比增长8%至9%。苹果首席财务官凯文·帕雷克表示,公司在作出上述预测时,已经考虑了部分产品供应受限的影响。
新产品是下一季度的重要看点。苹果首款折叠屏手机iPhone Duo已于10月23日发售。与传统iPhone相比,折叠屏产品能够在展开后提供更大的显示面积,也为应用开发者带来了新的适配需求。苹果表示,已有开发者开始针对iPhone Duo的屏幕形态优化应用。
不过,iPhone Duo上市初期仍受到产能限制。特努斯在接受路透社采访时表示,产品产能提升正在推进,但苹果目前仍难以满足全部市场需求,也无法准确预测供需何时达到平衡。对于部分用户报告的屏幕问题,苹果表示正在为受影响设备提供更换服务。
苹果正在推进新一代Siri AI,相关功能涉及结合屏幕内容和设备中的个人信息理解请求。特努斯在财报电话会议上表示,苹果希望将iPhone打造为个人智能服务的中心,并继续扩大Siri AI的功能。
苹果的AI功能采用设备端处理与云端计算相结合的方式。部分任务可以直接在iPhone等设备上完成,较复杂的请求则需要调用服务器。对于苹果而言,这种方式既可以利用终端设备的计算能力,也意味着随着AI功能使用量增加,公司需要承担相应的云端运行成本。
苹果也在探索AI服务的收费方式。特努斯表示,对于部分依赖服务器运行的AI功能,未来可能设置使用额度,需要更多使用量的用户可以付费获得额外服务。不过,苹果尚未单独披露Siri AI带来的收入规模,相关商业化仍处于探索阶段。
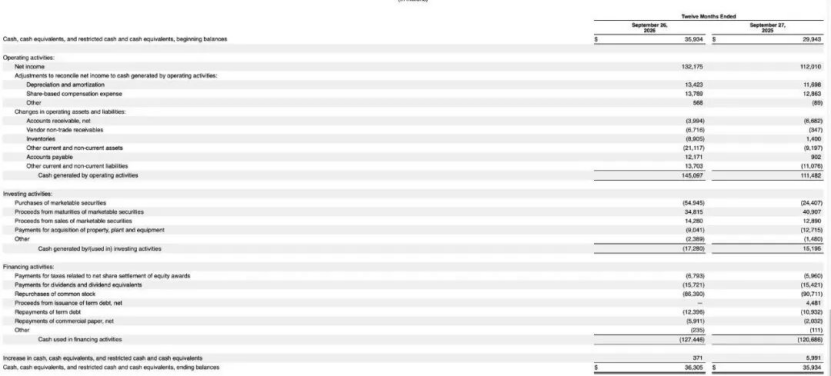
为了支持新产品和AI功能开发,苹果正在增加研发投入。2026财年,苹果研发费用达到457.65亿美元,同比增长32.5%。与此同时,公司全年经营活动现金流达到1450.97亿美元,同比增长约30%,全年购置固定资产的现金支出为90.41亿美元。
与持续投入巨额资金建设AI数据中心的部分科技企业不同,苹果目前的AI布局更侧重现有设备、软件功能和云端服务之间的配合。不过,AI功能推广仍会增加研发和运行成本。
未来几个季度,折叠屏iPhone能否扩大销售、Siri AI能否吸引更多用户,以及苹果能否缓解内存涨价的压力,将共同影响其后续业绩。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。