


估值400亿美元!全球最年轻白手起家女富豪,敢跟纽交所抢生意?
产联社编辑|杨海波
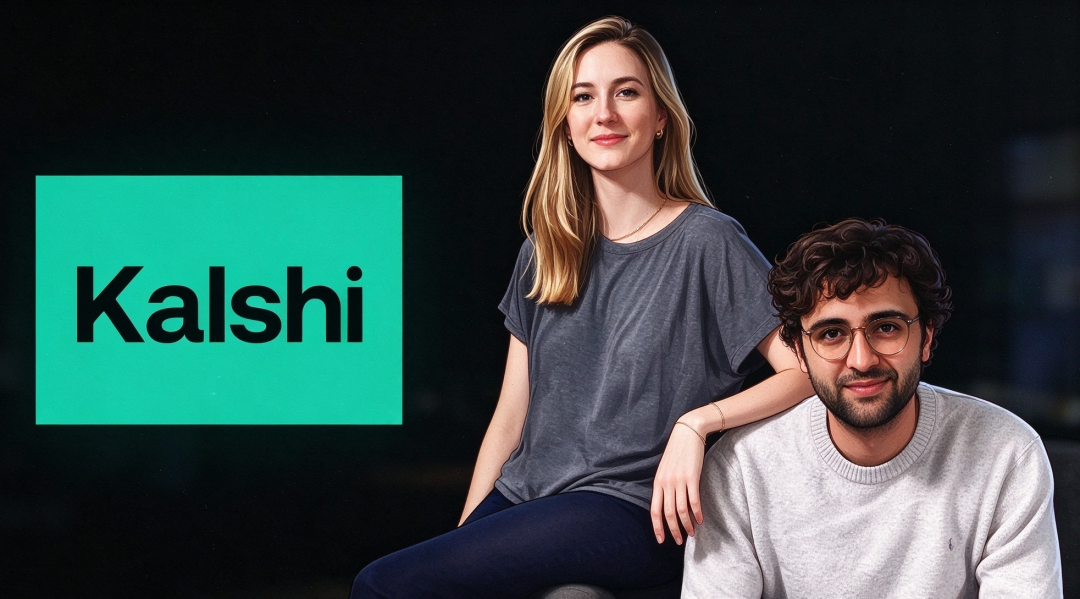
图片由AI生成
华尔街顶级风投,又投出400亿美元公司!
今年10月底,预测市场平台Kalshi完成10亿美元G轮融资,投后估值冲到400亿美元。红杉资本、a16z、摩根士丹利等全球顶级资本争相入局。美银证券直接封它为“非AI赛道增长最快的公司”。
要知道,今年5月,Kalshi的估值才220亿美元。仅仅过了5个月,公司估值又暴增了180亿美元。Kalshi做的生意是风头正盛的预测市场,它把体育赛事、天气这些不确定的事,设计成可交易的标准化合约,像股票一样买卖。
Kalshi的创始人之一卢安娜,2025年登上《福布斯》“全球最年轻的白手起家女性亿万富豪”。
她是芭蕾舞者出身,后来自学考上了麻省理工学院(MIT)。2018年,与校友塔里克·曼苏尔创办了Kalshi。
如今,Kalshi的年化交易量突破1万亿美元,占预测市场份额超75%,并正在向加密永续合约、金属、股指、外汇、利率全面扩张,甚至要跟纽交所母公司ICE和全球规模最大的衍生品交易所集团CME同台竞争。
与此同时,Kalshi一边传出在2027年IPO的传闻,一边又被美国19个州告上法庭......这一切,究竟是怎么发生的?
估值5个月涨到400亿,Kalshi做的什么生意?
10月29日,预测市场平台Kalshi正式公布G轮融资结果:
公司获得10亿美元新资金,投后估值达到400亿美元。这轮融资由红杉资本,跟投阵容包括a16z、Coatue、摩根士丹利等多家全球顶级资本玩家。
更夸张的是Kalshi估值上涨的速度。今年5月,Kalshi才刚刚完成10亿美元的F轮融资,投后估值为220亿美元。如今仅仅5个多月,公司估值又暴增了180亿美元。
这家被全球顶级投资机构疯狂输血Kalshi,到底做的是什么生意?
Kalshi做的事情,就是把现实世界中的不确定事件,设计成可以交易的标准化合约。
公司最核心的产品叫“事件合约”,本质上是一个二元期权。合约面值1美元,事件发生兑付1美元,不发生兑付0,价格在0到1之间连续交易,由买卖双方竞价形成概率。
在这一过程中,Kalshi不坐庄,不跟用户对赌,只做撮合和清算,收入来自手续费。这套模式决定了Kalshi的财务模式:成交额越大,费率乘数越高,边际成本越薄。
Kalshi在融资公告中披露:平台年化交易量已超过1万亿美元,非体育类业务的年化收入超过10亿美元,注册账户超过3000万。按交易量计算,Kalshi占预测市场的份额超过75%。
今年4月,美银证券的报道将Kalshi称为“非AI赛道增长最快的公司”。彼时,Kalshi的周度成交从约1亿美元冲到超过30亿美元,其中美国市场份额占90%以上。
交易量的放大直接映射到Kalshi的收入曲线上。晨星旗下一级市场数据机构 PitchBook 在本轮融资落地前测算:
Kalshi 2026 年毛收入预计37亿美元,调整后 EBITDA 约 12 亿美元。今年第三季度,Kalshi录得373亿美元现金交易额,环比增长75.8%,市占率72.4%,是其直接竞争对手Polymarket国际版和美版真实成交资金总和的2.6倍。
而Kalshi 两轮融资的阵容变化,也透露出资本的接受程度正在改变。F轮融资时,领投方是Coatue,由a16z、红杉、摩根士丹利等机构跟投,投资人带有明显的成长期科技基金色彩。
但到了G轮,Wellington Management这种管理万亿级别资产的资管巨头联合领投,摩根士丹利继续加注,Hudson River Trading和Balyasny这两家市场基础设施与对冲基金背景的机构也首次入场。
也就是说,Kalshi 的股东名册从押注品类爆发的VC,换轨到定价现金流和交易所资产的公开市场型资金。
从芭蕾舞者到女富豪,把预测市场做成金融平台
Kalshi的故事其实始于一个日常观察:全球每天都有大量关于未来的判断,体育赛事、利率、天气、选举结果......但普通人没有任何直接方式来为这些判断定价。
2018年,两位麻省理工学院(MIT)的年轻人创办了Kalshi,决定把现实事件的结果做成可交易的合约。
Kalshi创始人之一的卢安娜·洛佩斯·拉拉是巴西裔,进入金融圈之前是芭蕾舞者。此后的公开报道中,卢安娜曾多次披露训练细节,比如同学之间为了争位置,甚至会往彼此的舞鞋里藏玻璃碎片。
这段经历对卢安娜影响颇深。在高中毕业后,卢安娜通过自学考进了MIT,毕业后曾在桥水和Citadel等金融机构实习。
她的联合创始人塔里克·曼苏尔则在黎巴嫩长大,进入MIT后主修计算机科学,先后在Palantir、高盛和Citadel留下过履历。
Kalshi创立之初,几乎没人愿意投资。2019年,卢安娜和曼苏尔进入全球知名创业加速器Y Combinator的冬季班。那届YC结束后,Kalshi拿到的种子轮融资是47.5万美元,与同期YC的几家公司对比,这个数字显得十分寒酸。
拿到初始投资只是第一步,真正的难题在于监管。在当时,预测市场处于美国法律的灰色地带。想要合法运营,Kalshi必须拿到美国商品期货交易委员会(CFTC)的DCM牌照,而在此之前,没有任何一家初创公司为“事件合约”产品拿到过这张牌照。
曼苏尔和卢安娜选择了一条当时看起来近乎偏执的路:先拿牌照,再做产品。Kalshi成立的头两年没有产品,没有用户,没有收入,两人把全部精力都用在跟CFTC周旋上。
在当时,硅谷流行的是“先野蛮生长,再跟监管博弈”,Kalshi是一个异类。
2020年,Kalshi终于拿到了“指定合约市场(DCM)”牌照,成为美国第一个可以合法挂牌事件合约的联邦监管交易所。
有了合规牌照,Kalshi获得了资本市场更多的关注。2021年Kalshi完成两轮融资,估值达到7.5亿美元。
但更关键的转折发生在2024年。当年9月,Kalshi赢得了一场与CFTC的诉讼,成功获准推出受监管的选举合约。随后的美国总统大选把这家平台推到了大众视野里,Kalshi推出的选举合约成为流量入口,也让Kalshi被资本疯狂抢筹。
2025年全年,Kalshi完成三轮融资,总融资金额达到14.85亿美元。2025年11月,Kalshi估值一路冲到110亿美元,卢安娜·洛佩斯·拉拉也以约13亿美元身家被《福布斯》认定为“全球最年轻的白手起家女性亿万富豪”。
此前坐在这个位置上的,是全球流行乐坛身家最高的歌手之一泰勒·斯威夫特,以及AI数据标注巨头Scale AI的联合创始人Lucy Guo。
在选举周期结束后,体育赛事很快接过了Kalshi成交量的接力棒。到2026年3月,体育相关合约占平台成交的约80%。Kalshi的合规优势在这里被放大:联邦监管牌照让它可以在全部50个州提供体育事件合约,而其他传统线上体育竞猜平台仅在38个州合法。
但卢安娜和曼苏尔并不满足于此。拿到牌照之后,Kalshi的合约产品扩张路径很清晰:选举合约撕开口子,体育合约把量做起来,然后向真正的金融资产延伸。
2026年5月,Kalshi在CFTC批准后推出加密永续合约,成为第一个把“永续合约”这种加密市场最流行的衍生品结构带到美国受监管交易所的平台。
随后Kalshi在7月和8月连续提交黄金、白银、铂金,以及美国大盘股指和铜的永续合约申请,9月又把战线延伸到外汇和利率永续。在10月发生的G轮融资上,Kalshi明确要投的方向,还包括了杠杆事件合约、个股永续期货,以及围绕AI算力构建市场。
永续合约没有到期日,交易者可以无限期持有仓位,天然吸引机构和量化资金,这正是CME和ICE最核心的地盘。
换句话说,Kalshi正在成长为一座多资产衍生品交易所。它的假想竞争对象,已经从同样做事件合约的Polymarket,换成了CME和ICE等全球衍生品版图上的巨头。
据美银证券数据,截至2026年9月,Kalshi的机构客户达到500家,剔除做市商之后,这些机构贡献了大约四分之一的成交量。也就是说,Kalshi以前主要是散户在交易,现在基金、交易公司这类专业机构开始进场了。
Kalshi的渠道依赖也在下降。在2025年第二季度,Kalshi有约六成的成交需要借助零售券商Robinhood的流量入口。但到2026年3月,这个比例降到了23%。
Kalshi已经长出了自己的机构业务和自营入口,产品扩到加密货币、金属、股指、外汇和利率,坐到了CME和ICE那张牌桌旁边。
杀进衍生品腹地,跟纽交所、CME抢生意
Kalshi业务边界越宽,面临的监管和风险问题也越复杂。
Kalshi身上最大的争议,不是技术,也不是增长,而是一个定性问题:它交易的“事件合约”,究竟属于联邦监管下的金融衍生品,还是各州法律所管辖的体育投注。
联邦层面的答案比较明确。Kalshi持有CFTC颁发的指定合约市场牌照,事件合约被纳入联邦衍生品监管框架;2026年5月,CFTC批准其上线比特币永续合约,进一步确认了这类产品的合规路径。按这一逻辑,Kalshi可以在全美范围内运营,而不必逐州申请牌照。
但州一级并不接受这个逻辑。体育相关合约占Kalshi交易量的约八成,而在美国多数州,体育投注需要单独的牌照、税收和年龄管理。各州的核心质疑是:一个联邦监管平台,实质上提供了与体育投注高度相似的产品,却绕开了本州的监管与税收。
截至目前,已有19个州卷入了Kalshi相关诉讼。华盛顿、马萨诸塞、密歇根、内华达等州对Kalshi提起民事诉讼,亚利桑那、犹他州等甚至提出了刑事指控。而Kalshi则同样以起诉的方式回应。
Kalshi的另一条风险线来自产品结构。Kalshi当前大力推进的永续合约本身带有杠杆,Kalshi已将其从比特币扩展至以太坊、黄金、白银、标普500指数、外汇和利率等标的。杠杆交易对散户的风险敞口、跨资产保证金的计算方式、极端行情下的清算能力,都是Kalshi尚未经历完整周期检验的环节,其对应的风险性质也完全不同。
而另一方面,市场对Kalshi的IPO讨论也在升温。据公开报道,Kalshi最快可能在2027年上市,G轮被广泛预期为最后一轮私募融资。G轮投资方中出现的Wellington、摩根士丹利等长期机构资金,也被解读为Kalshi正在为公开市场做准备。
但问题在于,但公开市场不会像VC那样,用“赛道爆发”的叙事来掩盖监管悬而未决的空窗期。当前,CME已经就永续合约的定性问题把CFTC告上了法庭,州级诉讼和最高法院对Kalshi的潜在审查在可见的未来都不会消失。
参考资料:
《Kalshi 完成 10 亿美元 G 轮融资,红杉资本和惠灵顿管理公司领投》,Foresight News
《Kalshi最新一轮融资后估值升至400亿美元》,新浪财经
《预测市场Kalshi完成10亿美元融资,估值达400亿美元》,未央网
其他公开资料。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。