


【实战派】一名期货研究员眼中的钢铁“长冬”
独家专栏作者 辛翰阳
(辛翰阳,中财期货研究员)
九月底,我又一次从邯郸出发,一路往南,去武安,看钢厂,也看贸易商。
这条线,我走了五年。三年前走这条路,路边的货运车排成长龙,库房里堆着山一样的钢材;三年后再走,三年后,钢厂的轧线依旧运转,路上的大车却少了一些,厂库也不见了那高高的钢材。
这是钢铁行业连续下行的第五个年头。作为一名在期货公司做钢材研究近五年的研究员,我见过2021年那一轮钢价冲上历史高点的狂热,也亲历了此后长达数年的下行。
今天,不谈行情、不喊拐点,只想借这篇短文,把这几年在钢厂、贸易商、下游企业之间看到的真实状态,以及我们这些做期货研究的人,在这样一个漫长冬天里究竟能做什么,老老实实地写下来。
数字里的"长冬":这不是一次普通的回调
市场上习惯用"周期"来安慰自己:涨多了会跌,跌多了会涨。但这一轮下行的特殊之处在于——它不是一次急跌后的出清,而是一场缓慢、持续、几乎看不到尽头的阴跌。几组数据摆在面前,很难再用"正常调整"四个字轻轻带过。
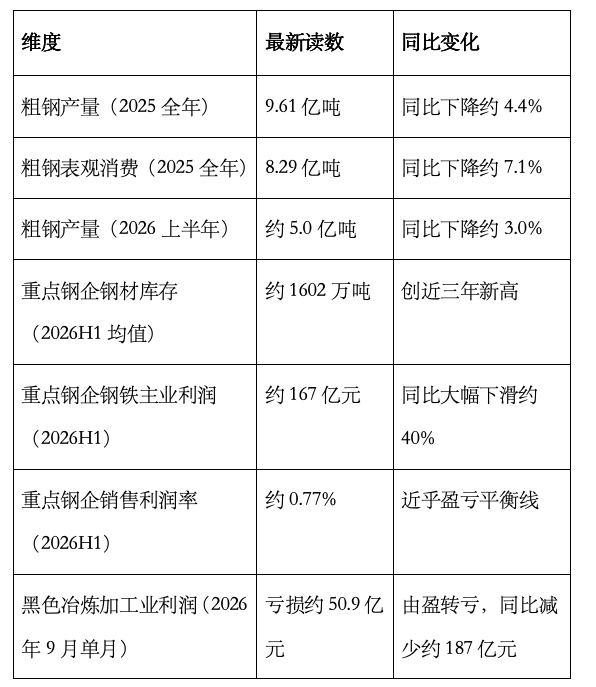
这张表里最刺眼的,不是某一个数字,而是它们之间的关系:供给已经在主动收缩,需求却收缩得更快。2026年上半年粗钢产量同比下降3%,看似在"反内卷"、在自律限产;可同期表观消费量掉了3.6%,库存反而堆到三年新高。中钢协在年中的判断很直接——行业头顶悬着大约2亿吨的过剩产能,而真正的需求端,地产用钢的长周期下行并没有结束,制造业用钢的结构性增量,又一时填不上地产留下的那个大口子。
价格端同样如此。螺纹钢期货在2026年7月一度逼近3100元/吨的整数关口,现在更是在3000元/吨附近不断挣扎;热轧卷板亏损一度超过240元/吨;往年所谓的“金九银十”也彻底失效,从九月初开始,钢价一路阴跌,螺纹钢期货价格3050元/吨,这个价格水平,已经基本处于近五年的最低点。对行业里的每一个从业者而言,这不是季节性回调,这是整个价格中枢的系统性下移。
比钢价更冷的,是人心
数据是冷的,但比数据更冷的,是我这两年在一线感受到的人的状态:
钢厂的朋友,不再谈扩产了。放在五年前,钢厂之间聚会,话题绕不开新高炉、新轧线、新产能置换;人们回忆曾经一吨钢材一千元的利润,怀念卖钢材三个月能换一辆宝马的岁月;现在的饭桌上,谈得最多的是检修计划、是哪条线先停、是我今年能不能少亏一下。中大型钢厂还能靠规模和流程优势硬撑,一些地方性小钢厂,账上的现金流已经紧到要靠票据贴现和仓单融资周转。
钢贸商朋友们,也从从赌行情退回到做流通。这是一个让我感触很深的群体。五年前的钢贸圈,流行的是"冬储"——节前囤几千上万吨库存,赌一波来年上涨赚差价。这几年,几乎没有人再敢这么干。我在邯郸、天津接触的贸易商,普遍把库存压到极低,订单来了再向钢厂锁货,赚的是十几块甚至几块一吨的流通费。不是他们不专业了,是被持续下行的价格教育得不敢再押方向。"现金为王"四个字,被反复说出口的时候,背后是一次又一次被套的真金白银。我熟悉的一位规模较大的贸易商,今年已经开始做厂库出租的生意了,按他的话讲,少买一点,少亏一点。
产业工人和基层销售,是沉默的大多数。一些从钢厂、从钢贸公司离职的年轻人,转向了新能源、转向了物流、转向了和黑色完全不相关的行业。我在一次路演后被一位从业多年的销售总追问:"你们做研究的,跟我们说实话,钢价什么时候能回来?"我只能露出苦笑,回一句,我也不知道。
最后,也包括我们这些做期货研究的人。我自己这几年,写研报越来越谨慎,曾经还可以和客户吹嘘钢价看多少点位,讨论下一波钢价什么时候上涨;现在更多的工作,是跟企业一起算成本、套利润、锁基差。不是看不准了,而是越来越清楚地意识到:在一个长期下行的市场里,研究员最不该做的事情,就是用一句"现在还看不到底"去消费客户那点本就脆弱的信心。
不做在冬天里喊“夏天来了”的人
市场下行的时候,恰恰是期货这个工具最被需要的时候。但坦率讲,很多产业客户对期货的理解,还停留在"另一个赌场"的阶段。这几年我反复在跟客户讲一句话:期货是规避风险的工具,不是用来赌大小的。具体来说,我觉得在这样一个漫长的冬天里,期货研究员至少有三件事需要做。
1. 套期保值的的运用。下行周期里,钢厂最怕的不是价格低,而是"低了还能更低"带来的现金流失控。一个合理的、基于盘面的卖出套保方案,能帮钢厂把未来几个月的销售利润提前锁住,把价格风险转移给市场上愿意承担风险的参与者。这件事听起来简单,但真正能从头跟到尾、把基差、交割、仓单、增值税都算清楚的研究员并不多。我们的价值,不是在晨会PPT上画一张漂亮的走势图,而是在客户厂长犹豫"要不要在3200点卖保"的那个晚上,陪他把成本表和套保比例一笔一笔算明白。
2. 运用好基差贸易,做好策略研究。传统钢贸"低买高卖"的模式,在单边下行里注定亏损。基差贸易、点价、含权报价这些在海外大宗商品贸易里已经非常成熟的做法,这几年才开始在国内黑色产业链慢慢普及。作为研究员,我们有责任把这些工具的真实成本、真实风险、真实适用场景讲清楚——不是卖产品,而是做教育。一个学会用期权锁定最大亏损的钢贸商,比十个每天在朋友圈喊"抄底"的分析师,对这个行业更有价值。
3. 变得更加专业,把不确定性作为研究对象。这是我对自己这一行最重要的提醒。在一个长期下行的市场里,最有害的研究结论,就是那些看似振奋人心的"见底信号"。我们真正应该做的,是把下行的驱动因素拆开——地产新开工的韧性还有多少、出口退税政策的走向、产能置换新规的落地节奏、反内卷限产的执行力度——然后告诉客户:在每一种情景下,你的企业应该怎么应对。研究员的底气,不来自预测对一次拐点,而来自哪怕判断错了,客户按你的框架做决策,也不会死。
结语:冬天的人要先学会御寒
我不认为钢铁行业会一直这样冷下去。产能出清、兼并重组、反内卷政策的推进,加上真正高质量发展所需的板材、特钢、新能源用钢的结构性机会,这个行业终会迎来新的平衡。但我同样清楚地知道:那个"春天"不会在明天早上就来,而在它到来之前,还要有很多企业、很多人,熬一段并不轻松的日子。
作为一名期货研究员,我能给这个行业、给我的客户、给我自己的承诺是:不做那个在冬天里大喊"夏天来了"的人,而做那个陪大家一起算账、一起锁价、一起想办法把这个冬天熬过去的人。
炉里的火还没灭。人心这团火,也不该先灭。
(本文数据来源:中国钢铁工业协会、国家统计局、国家发展改革委公开信息、兰格钢铁研究中心及公开市场监测数据;文中观点仅代表作者个人观察,不构成任何投资建议。)
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。