


白糖下游采购趋谨慎 糖厂库存消化面临新榨季考验

产联社编辑 | 开蓉蓉
图片由AI生成
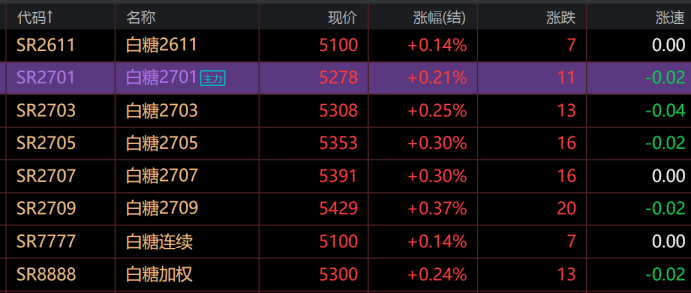
【产联社】白糖价格低位运行,部分企业减少备货,国内食糖供应仍较充足。10月28日,郑州商品交易所白糖期货主力SR2701合约收报5278元/吨,上涨0.21%。国际原糖价格近期明显回落,国内白糖市场承压。
同日,据《经济观察报》报道,部分食糖贸易商减少批量锁货,一家受访食品企业将白糖备货周期由45至60天缩短至7至10天。与此同时,截至9月底,全国食糖工业库存129.26万吨,同比接近翻倍。
新旧榨季交替之际,下游采购趋于谨慎与糖厂库存消化之间的矛盾逐渐显现。
采购周期缩短,库存压力上移
白糖价格回落后,部分下游企业仍选择减少提前备货。《经济观察报》调查显示,部分贸易商从今年6月起减少季度锁货,转向按月评估、按需采购。受访食品企业也缩短备货周期,以降低资金占用及价格波动风险。
在货源相对充足、交付稳定的情况下,下游企业减少长期持有原料的必要性。贸易商则面临仓储、融资及价格风险,即便糖价处于低位,后续继续下跌仍可能造成库存损失。
采购策略变化也改变了产业链库存的分布。过去,贸易商和食品企业通过提前采购,将部分食糖从糖厂转移至流通和消费环节。在部分企业转向按需采购的情况下,原本由贸易商和下游企业提前持有的部分库存,可能继续留在糖厂。
糖并没有停止流动,但停留的位置发生了变化。过去分散在贸易商和下游工厂仓库里的部分食糖,如今更多留在糖厂。采购周期缩短并不会消除库存,而是可能将库存压力从产业链中游推回上游。
糖厂加快去库,新糖供应临近
中国糖业协会数据显示,截至9月底,2025/26制糖期全国累计产糖1295万吨,同比增长16.01%;累计销售1165.74万吨,同比增长10.86%。累计销糖率90.02%,同比下降4.18个百分点。
广西库存较为集中。截至9月底,广西工业库存83.34万吨,同比增加39.13万吨,约占全国工业库存的64%。
不过,10月以来部分糖厂加快去库。据沐甜科技10月28日报道,广西南华已有五家糖厂完成清库,凤糖也有六家糖厂清库,但企业之间的库存消化进度仍存在差异。
价格方面,10月下旬广西部分制糖集团陈糖报价在5170至5210元/吨附近,部分企业新榨季糖预售报价约5400至5470元/吨。由于交付时间及交易条件不同,两者价差不代表新糖上市后的实际成交价差。
对糖厂而言,陈糖占用资金,新榨季又需投入甘蔗采购和生产运营费用。现货价格偏弱时,企业既要加快回款,也面临利润压力。后续陈糖消化速度、新糖生产节奏及下游采购恢复情况,将共同影响市场供应。
国际糖价承压,供应预期分化
国际原糖价格近期大幅波动。10月26日,ICE原糖2027年3月合约结算价下跌5.63%,至19.10美分/磅;27日小幅反弹0.52%,至19.20美分/磅。
巴西总统选举是此次价格调整的重要背景。10月26日,卢拉赢得连任后,雷亚尔兑美元当日下跌约8.1%。据路透社报道,雷亚尔贬值提高了巴西出口商销售美元计价商品的本币收益,增强出口销售意愿,进而对国际糖价形成压力。
印度政策则为全球供应带来另一变量。据标普全球能源10月22日报道,印度将在2026/27乙醇供应年度限制可制糖原料向乙醇生产分流,自11月1日起禁止使用甘蔗汁、食糖、糖浆及B级重质糖蜜生产乙醇,玉米和C级重质糖蜜等原料仍可使用。
这一安排有利于将更多糖料用于制糖,但也反映出印度政府对国内供应的关注。政策对国际市场的实际影响,仍取决于印度甘蔗产量及后续出口安排。
国际糖价回落可能降低中国食糖进口成本,但国内外价差仍制约配额外进口利润。与此同时,国内食糖产量增加,部分糖厂仍需消化结转库存,国际市场变化尚未改变国内供应相对充足的局面。
随着新榨季推进,陈糖去库、新糖供应及国际糖价变化,将继续影响国内白糖市场。
信息来源:郑州商品交易所、中国糖业协会、广西糖业协会公开数据;《经济观察报》10月28日报道;沐甜科技10月28日市场信息;路透社10月26日至27日报道;标普全球能源10月22日报道。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。