


杰普特三季度归母净利润增长114% 光连接累计订单约11亿元
产联社编辑 | 黄钰慧
图片由AI生成
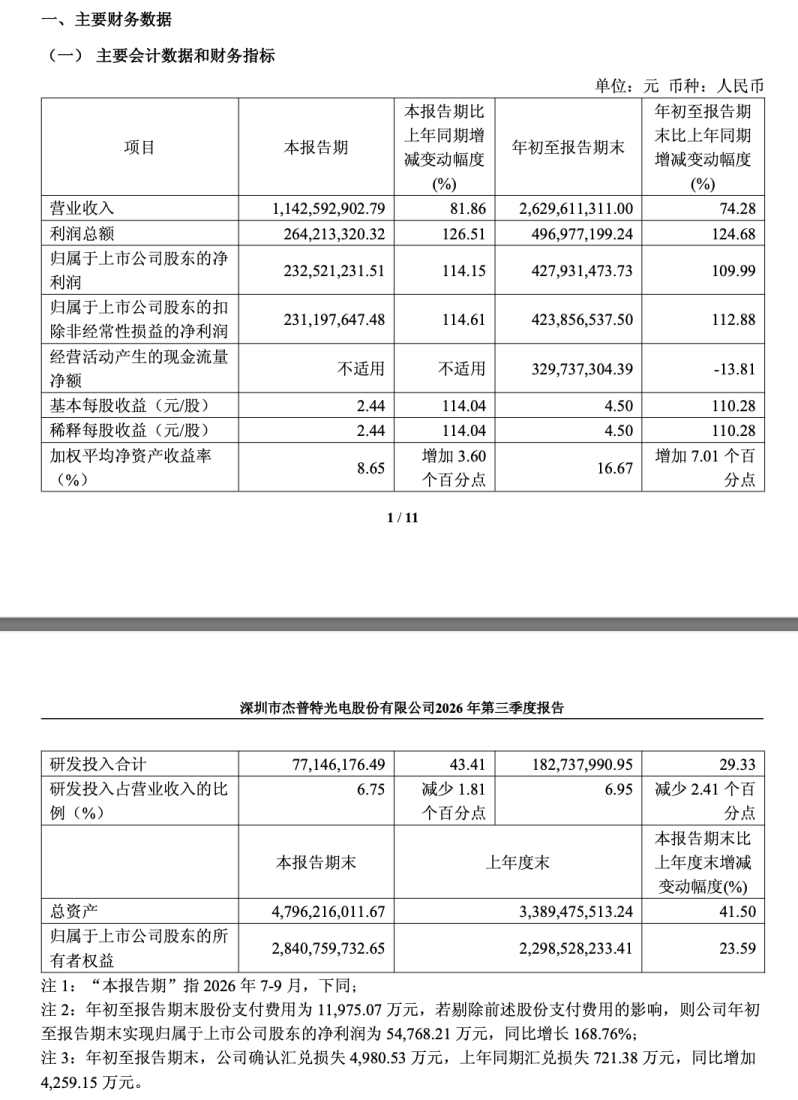
【产联社】杰普特三季度利润增长快于收入增长。10月27日晚间,杰普特(688025.SH)披露2026年第三季度报告,当季实现营业收入11.43亿元,同比增长81.86%;归母净利润2.33亿元,同比增长114.15%。
杰普特在三季报中表示,光通信、动力电池及储能电池精密加工业务,以及激光器下游需求旺盛,带动收入和利润增长。
10月28日,杰普特股价上涨16.61%,收报370.00元/股,盘中最高触及372.99元/股;全天成交额20.67亿元,换手率6.03%,收盘总市值351.68亿元。
利润翻倍,经营现金流下降
前三季度,杰普特收入和利润均保持增长,但经营现金流有所下降。公司同期实现营业收入26.30亿元,同比增长74.28%;归母净利润4.28亿元,同比增长109.99%;经营活动产生的现金流量净额为3.30亿元,同比下降13.81%。
从现金收支看,公司销售商品、提供劳务收到的现金,由上年同期的16.01亿元增至24.63亿元;购买商品、接受劳务支付的现金,则由7.56亿元增至14.96亿元。
截至9月末,应收账款和存货分别为8.73亿元、11.64亿元,高于上年末的5.28亿元、7.08亿元。
汇兑损失也有所增加,前三季度为4980.53万元,上年同期为721.38万元。此外,公司披露同期股份支付费用为1.20亿元,并补充说明,若剔除这一费用影响,归母净利润为5.48亿元,同比增长168.76%。
光连接订单增加,需求来自数据中心
光连接业务已成为杰普特收入增长的重要来源之一。
据公司9月披露的募集说明书,2026年上半年光纤器件业务收入为3.99亿元,已超过2025年全年的1.43亿元。
公司10月13日公告,自2026年1月1日至公告披露日,持续收到北美某光纤连接解决方案提供商“客户V”的采购订单,累计约1.63亿美元,折合人民币约11.10亿元,不含税。订单产品包括光纤跳线、连接盒等,相关光连接器件用于数据中心内部的光纤连接和数据传输。
杰普特表示,订单规模增长受益于AI数据中心高速光互联需求旺盛。不过,公司也明确,上述金额是内部统计的累计订单,未经审计,不能直接用于推算营收和净利润;收入将在相应会计期间,按照具体订单及收入确认原则确认。
拟募资扩充光互联产能
订单增长的同时,杰普特计划扩充光互联产能。按照9月披露的调整后方案,公司拟通过定增募资不超过13.73亿元,其中约7.66亿元用于高密度光互联产品生产建设,约2.17亿元用于总部及研发中心升级,3.90亿元补充流动资金。
光互联项目包括生产基地和生产线两个部分,建设期分别预计为24个月、12个月,产品面向数据中心、超级计算等应用。杰普特在募集说明书中表示,现有光纤器件产能已显不足,难以满足头部客户批量交付和长期供货需求。
上交所项目页记录,此次发行申请于10月14日审核通过,10月19日进入“提交注册”阶段。根据公司公告,此次发行仍需取得证监会同意注册的决定后方可实施。
公司同时提示,下游需求不及预期、技术迭代加快,或与境外重要客户的合作发生变化,都可能影响新增产能的消化。
电路板钻孔业务推进送样和验证
在PCB(印制电路板加工领域),杰普特正推进钻孔设备和耗材两类产品。
据公司9月30日披露的9月23日投资者关系活动记录,金刚石微钻已向头部客户送样,飞秒激光钻孔系统已在服务器板、GPU板和光模块板等材料上完成多项验证。
按照公司介绍,激光设备主要用于盲孔等加工,金刚石微钻主要用于机械通孔加工,两类产品分别以自动化设备和耗材的形式销售。
对于后续应用节奏,杰普特在9月交流时预计,光模块PCB领域将在2026年底至2027年初率先放量,采用M9材料的PCB预计于2027年上半年迎来量产。
公司还表示,少量微钻样品的测试寿命不具备代表性,其考核重点是批量出货产品的寿命一致性,即大量产品能否都达到相应的使用寿命标准。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。