


【实战派】为什么中国更可能赢在World Model & 机器人AI?一场被低估的AI下半场产业转移
独家专栏作者 祁瑞峰
(祁瑞峰(Ken Qi),CaptionLens CEO与联合创始人,曾任零一万物联合创始人、爱笔(Aibee)科技联合创始人,在微软、甲骨文、SAP、史宾沙等公司任职多年,拥有逾 20 年的跨界领军经验,专注于AI、2B企业营销运营、企业数字化转型等领域。)
过去三年,全世界都在紧盯同一场AI竞赛:GPT、Claude、Gemini轮番刷新技术上限,大语言模型(LLM)一路狂飙,行业内几乎形成了统一共识——美国在AI领域全面领先,中国差距难以追赶。
但如果把视角从短期喧嚣抽离,拉长到未来5-10年的产业周期,会发现一个被严重忽略的核心趋势:AI正在经历一场不可逆的范式转移,从虚拟语言智能,彻底走向物理世界行动智能。
下一代AI的核心,不再是更会聊天、更会写代码的语言模型,而是以World Model(世界模型)为底层、以机器人为载体,能够感知物理规律、预判未来变化、自主执行任务的行动智能。
这场全新的赛道博弈,比拼的早已不是纯算法和软件生态,而是制造能力、供应链、真实场景、成本控制与落地效率。而在这条新赛道上,中国的核心竞争力,正被市场严重低估。包括在World Model世界模型领域:
去年春季的DeepSeek横空出世,证明了中国可以利用极致的工程能力,用<1/10的成本做出美国领先的语言模型的80-90%的能力,并可以形成Token规模出海的性价比优势,堪比中国的电动车等新三件套的全球优势;
今年春节左右的SeeDance的视频生成多模态模型的再次横空出世,更颠覆证明了中国的视频模型对美国领先的Sora等的反超,甚至逼着领先创业者OpenAI叫停了Sora,再次证明了模型即产品、数据即模型的背后的底层逻辑。因为多模态的训练数据,谁能比中国有更多的视频,看看Tiktok与抖音和中国的3000万+的直播与网红大军的数据流水线就知道了。
那未来的世界模型呢?我看到的是中国政府与中国公司,正在用富士康的格子间流水线方式,开始批量采购机器人+人工,流水线式做机器人的数采,那未来特别针对机器人泛化的世界模型,一定能复制DeepSeek moment,是否能复制SeeDance moment呢?看起来是很有可能的。
我写这篇文章,试图梳理我对中国在World Model与机器人AI的核心优势、现存潜在挑战、未来全球分工格局,的体系化分析与未来进展的推演,看清AI下半场World Model的未来格局。
一、AI范式转移:从“语言智能”到“行动智能”,竞争逻辑彻底重构
在拆解中国优势前,必须先厘清这场范式转移的本质,这是理解后续所有分析的核心前提。
过去五年的AI主流,是以LLM为核心的虚拟信息处理系统,它依托海量文本数据训练,擅长文字生成、代码编写、内容总结、对话交互,全程活在屏幕和虚拟世界里,不需要触碰物理现实,核心竞争力是算法、算力、文本数据量。
而下一代AI,是以World Model为核心的物理行动系统,也是多位顶尖AI研究者反复强调的终局方向:世界模型的本质是让AI在内部构建一个虚拟世界模拟器,学习空间关系、物理规律、因果逻辑、时序演化,最终落地为工业机器人、服务机器人、自动驾驶、工业自动化、无人系统等实体终端。
它的运行离不开传感器感知、实时决策、机械执行、场景适配,竞争逻辑彻底颠覆:
关键判断:LLM决定“谁更聪明”,机器人AI+World Model决定“谁更有力量”;AI上半场拼软件、拼模型、拼文本,美国领跑;AI下半场拼制造、拼供应链、拼真实数据、拼落地,中国主场。
简单来说,美国定义了AI的“虚拟大脑”,但中国掌握了AI走向现实、创造实际价值的“躯体、土壤和通路”,当AI必须扎根物理世界才能普及,竞争天平已经开始向中国倾斜。
二、中国核心优势深度展开:四大结构性壁垒,短期无法撼动
World Model与机器人AI的竞争,从来不是单一技术比拼,而是全产业链、数据、成本、场景、规模化的综合博弈,中国的优势不是单点突破,而是系统性、结构性的,每一项都直击行业痛点,且美国短期内难以追赶。
1. 全球唯一完整制造业产业链:机器人时代的核心核武器
世界模型算法再先进、机器人设计再精妙,最终都要转化为可量产、可落地、可商用的实体硬件,量产能力=真实竞争力,这是机器人AI行业的铁律,也是中国最核心的王牌。
中国是全球唯一一个拥有联合国产业分类中全部工业门类的国家,形成了从上游原材料、核心零部件(伺服电机、减速器、传感器、控制器)、精密加工,到中游设备组装、下游场景应用的全链条闭环供应链,任何硬件需求都能在国内快速找到配套厂商,响应速度、规模化能力全球独一档。
反观美国,制造业空心化长达数十年,高端制造回流困难,硬件供应链碎片化严重,核心零部件依赖海外进口,即便能设计出全球顶尖的机器人原型、研发出领先的世界模型底层算法,也很难实现低成本、大批量量产,只能停留在实验室和小批量试产阶段。
具象案例对比:特斯拉Optimus人形机器人,原型设计和算法由美国团队完成,但核心零部件采购、量产组装高度依赖中国供应链;而国内的小米铁大、小鹏机器人、各类工业机械臂厂商,能快速实现从研发到量产的落地,年产可达数万台,成本远低于海外同类产品。
这一优势早已在电动车赛道验证:特斯拉最早定义智能电动车产品,但中国凭借完整供应链,快速实现规模化量产,如今电动车产量、出口量稳居全球第一。这套“美国设计、中国量产”的逻辑,正在World Model与机器人AI领域完美复刻,且规模效应会越来越强。
2. 真实世界数据碾压优势:World Model的最佳训练土壤
LLM靠文本数据训练,而World Model的核心养分是真实世界数据——视频流、传感器轨迹、机器人操作动作、自动驾驶路测、工业产线运行、物理交互反馈,数据量越大、场景越丰富,模型就越精准、越适配现实,这是世界模型迭代的核心逻辑。
中国拥有全球最密集、最多元化的真实场景,数据供给能力形成碾压级优势,具体分为三大核心数据源:
工业场景数据:中国是全球第一制造业大国,拥有数百万家制造工厂、超300万台工业机器人装机量,占全球比重近50%,各类生产线、分拣车间、智能仓储每天产生海量工业操作、设备运行、机械臂动作数据,是工业级World Model最优质的训练素材,能快速让模型学会工业生产的物理规律和操作逻辑。
自动驾驶场景数据:中国是全球自动驾驶测试最活跃的市场,百度Apollo、华为ADS、小鹏XNGP等系统路测里程累计超数亿公里,涵盖城市拥堵路况、乡村道路、极端天气、复杂路口等各类场景,远超欧美单一市场,这些真实驾驶数据能快速训练出适配现实交通的自动驾驶World Model,预判车辆轨迹、行人动作、路况变化。
民生与物流场景数据:电商快递、同城配送、家政服务、城市安防、智能家居等场景,每天产生海量生活服务数据,为服务机器人、通用型World Model提供充足训练样本,让模型理解人类日常行为逻辑和物理空间关系。
美国即便基础算法领先,也缺乏如此高密度的真实落地场景,模型大多只能在虚拟环境中模拟训练,和现实世界脱节,迭代速度远慢于中国。未来AI的核心资产,早已不是文本数据,而是世界数据,这一点中国先天领跑。
3. 极致成本控制能力:决定AI普及的生死线
任何新技术走向商业化、大众化,成本都是决定性因素,World Model与机器人AI更是如此:技术决定能不能做,成本决定能不能普及,这是行业不可逾越的铁律。
以人形机器人为例,成本10万美元只能用于科研展示,完全没有商用价值;成本降至1万美元,仅能少量应用于高端场景;只有成本压至2000-3000美元,才能大规模走进工厂、家庭,迎来行业爆发式增长。
中国凭借全产业链整合能力、规模化生产效应、成熟的成本管控体系,能将硬件成本、量产成本、运维成本压至全球最低,形成致命优势:
供应链本地化,大幅降低零部件采购、物流成本,同一规格的机械臂、传感器,中国造价比欧美低40%-60%;
规模化量产摊薄研发、模具、人工成本,产量越大,单台成本越低,形成良性循环;
完整的配套产业集群,减少中间环节,提升生产效率,进一步压缩总成本。
这种成本优势是美国无法复制的,欧美制造业人工成本、零部件成本居高不下,即便技术领先,也无法让机器人AI走进中小企业、下沉市场,而中国能凭借低成本,快速推动World Model与机器人规模化普及,抢占全球市场。
4. 场景落地与商业化闭环:越用越强的正向循环
World Model不是空中楼阁,必须在真实场景中落地、迭代、变现,才能持续优化,形成“场景→数据→模型优化→更多场景”的正向闭环,这恰恰是中国的另一大优势。
中国制造业正处于转型升级的关键期,“机器换人”需求迫切,大量工厂面临用工短缺、人工成本上涨的问题,对工业机器人、智能产线、自动化设备的需求爆发式增长,为World Model与机器人AI提供了海量落地场景。
同时,中国的物流、家政、医疗、智慧城市等领域,也急需智能设备提升效率,场景需求旺盛。企业能快速将研发的机器人与世界模型落地商用,获得营收反哺研发,再用更多场景数据优化模型,让技术和产品越用越强,形成难以打破的壁垒。
而欧美市场场景需求分散,制造业回流缓慢,机器人落地场景有限,很难形成这种规模化的商业化闭环,技术迭代速度自然落后。
三、潜在挑战深度展开:三大核心短板,必须正视且突破
我们强调中国的结构性优势,绝非盲目乐观,而是要客观正视现存的短板,这些短板不会颠覆整体格局,但会制约中国在World Model与机器人AI领域走得更远、占据更高端的产业链位置,核心挑战有三点:
1. 基础原创技术与底层算法薄弱,核心零部件依赖进口
中国的优势集中在应用落地、量产制造、场景数据层面,但在World Model底层原创理论、核心算法架构、高端硬件核心零部件上,仍与美国存在明显差距。
World Model的核心原创理念、基础架构设计,大多源自欧美顶尖实验室,国内研究多集中在应用优化和场景适配层面,原创性突破不足;高端机器人的核心零部件,如高精度减速器、高性能伺服电机、高端传感器,仍大量依赖日本、德国、美国进口,核心技术受制于人,一旦出现供应链限制,会影响高端机器人的研发与量产。
同时,底层大模型与世界模型的融合算法、通用智能决策框架,国内相比OpenAI、Google DeepMind、Meta等机构,仍有一定差距,基础研究投入和原创能力有待提升。但如开篇所言,未来大量的落地场景+落地机器人+富士康流水线是的数采数据,我看到的是:世界模型,一定能复制DeepSeek moment,大概率是复制SeeDance moment。当然,如果在底层算法上能够并行有突破,会更令人期待,好在国内已经有创业公司先行。
2. 软件生态与系统工具链不完善,软硬协同不足
World Model与机器人AI,不仅需要硬件强悍,更需要完善的软件生态支撑,包括模型训练框架、开发工具链、操作系统、算法SDK、场景适配软件等,这是中国的明显短板。
美国拥有成熟的AI开发生态,PyTorch、TensorFlow等深度学习框架垄断全球,机器人操作系统、模型训练工具、仿真平台完善,开发者生态庞大,技术迭代和普及效率极高;而国内缺乏统一、主流的机器人与世界模型开发框架,软件工具链碎片化,开发者生态薄弱,出现“硬件强、软件弱”“制造强、系统弱”的失衡局面。
这种短板会导致机器人与世界模型的适配效率低、开发成本高、场景拓展慢,影响整体竞争力的提升。
3. 创新容错机制与长期资本不足,前沿研发受限
World Model与机器人AI属于前沿科技,研发周期长、试错成本高、短期盈利难,需要包容的创新环境和长期资本支持。
美国资本市场偏好前沿科技,愿意长期押注亏损的初创企业,容错率高,创业者敢于尝试颠覆性技术,创新氛围浓厚;而国内资本市场,特别是90%的VC风险资金来源于体制内,自然带着对赌与连带的条款,会更偏向短期盈利,长期资本供给不足,对前沿硬科技的耐心有限,部分初创企业迫于盈利压力,只能聚焦短期落地项目,放缓基础研发和颠覆性技术探索。
同时,在技术试错、知识产权保护、科研成果转化等方面,仍有优化空间,一定程度上制约了原创技术的突破速度。
四、未来全球分工格局深度推演:非零和博弈,中美主导互补分工
很多人将AI竞争解读为“中美争霸、一方完胜”的零和博弈,但结合全球产业链、技术优势、资源禀赋来看,未来5-10年,AI下半场的格局绝非一国通吃,而是中美主导、全球协同的互补分工格局,双方各守核心壁垒,形成“技术+制造”“底层+应用”的完整生态。
1. 核心分工逻辑:优势互补,各守核心赛道
未来全球AI分工,将完全围绕中美两国的核心优势展开,美国掌控底层技术与算力,中国掌控量产制造与场景落地,形成清晰的产业链分层,具体格局如下:
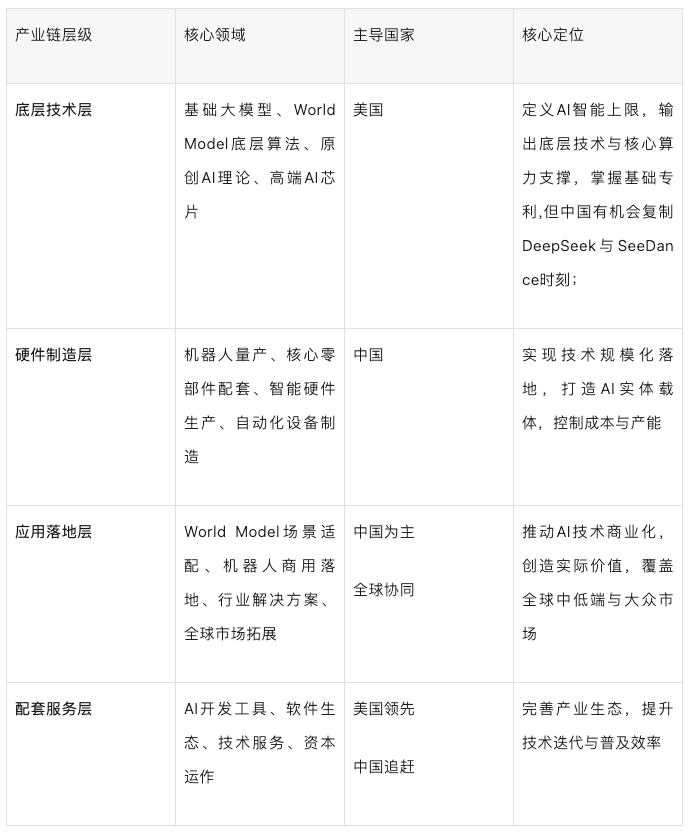
2. 分工核心洞察:美国定义智能,中国定义规模
这场分工的本质,是“技术创新”与“产业落地”的分离与协同:美国负责把AI的“大脑”做得更聪明,突破技术上限;中国负责把AI的“躯体”造得更普及,拉低应用下限,让技术走进千厂万店,惠及全球市场。
这种格局下,双方互为依存,美国的底层技术需要中国的量产能力实现商业化变现,中国的制造优势需要美国的底层技术支撑产品升级,短期内不会出现一方彻底取代另一方的情况,而是长期互补。
3. 长期格局演变:中国逐步向上游突破
随着中国在基础研发、软件生态上的投入加大,未来10年,中国会逐步从硬件制造、应用落地,向底层算法、核心零部件、软件生态等上游环节突破,缩小与美国的差距,形成“软硬兼备”的完整竞争力。
而美国会试图回流高端制造,弥补硬件短板,但受制于制造业基础、成本、供应链,很难撼动中国的核心优势,最终形成“中美双核心、全球配套”的稳定格局,中国在全球AI产业链的话语权会持续提升。
五、终局判断:AI上半场看美国,下半场看中国
综合核心优势、潜在挑战、全球分工三大维度,未来10年AI发展的终局格局已经清晰,可分为两个关键阶段:
AI上半场(2020-2025):LLM语言智能时代,美国凭借基础模型、算法、人才优势绝对领跑,OpenAI、Google等企业定义行业规则,收割第一波技术红利,全球聚焦硅谷。
AI下半场(2025-2035):World Model+机器人AI行动时代,中国凭借制造、供应链、数据、成本、场景五大结构性优势,竞争力快速崛起,成为全球机器人AI与世界模型落地的核心主导者,逐步向上游环节突破,掌握产业话语权。
中国的短板虽然存在,但属于发展型短板,可通过持续投入逐步补齐;而中国的优势是结构性、资源型优势,是长期形成、难以逆转的,不会因为短期技术差距而改变整体格局。
结语
当下很多人依旧沉迷于对比语言模型的优劣,纠结于GPT与国产模型的差距,却忽略了AI行业最核心的趋势:AI的终局不是停留在屏幕里的聊天框,而是走进物理世界、改变现实的行动者。
LLM改变的是信息流转的方式,而World Model与机器人AI改变的是整个物理世界的生产、生活方式,这场变革的规模和影响力,远超语言模型时代。
美国拿下了AI上半场,但AI下半场的主场,注定在中国。我们拥有全球最完备的产业链、最丰富的世界数据、最极致的成本控制、最广阔的落地场景,这些被语言模型时代掩盖的优势,正在成为下半场的决定性力量。
不必盲目崇拜硅谷神话,也不必妄自菲薄,AI的下半场,中国已经强势入场,机器的未来,正写在中国的工厂里、场景里、产业升级的浪潮里。
总结而言:
AI上半场拼语言模型,美国领跑;
AI下半场拼机器人+世界模型,中国主场。
美国定义AI的智能上限,中国决定AI的普及下限,互补分工才是终局。
AI的终局不是聊天,而是在真实世界的行动;
中国的产业链,就是机器人+世界模型之最强护城河。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。