


前9月汽车制造业营收利润率降至3.3% 盈利空间持续收窄
产联社编辑|王琪翔
图片由AI生成
【产联社】中国汽车制造业收入仍在增长,但盈利能力继续下滑。10月27日,国家统计局发布的数据显示,1-9月规模以上汽车制造业实现营业收入80435.2亿元,同比增长2.6%;利润总额2675.4亿元,同比下降22.8%,呈现增收不增利的局面。
按利润总额除以营业收入计算,1-9月汽车制造业营业收入利润率约为3.3%,即每实现100元营业收入,产生约3.3元税前利润。
同期,全国规模以上工业企业营业收入利润率为5.68%,制造业为4.95%,均高于汽车制造业。
成本增长继续快于收入。前9个月,汽车制造业营业成本达到71626.8亿元,同比增长3.8%,增速高于营业收入1.2个百分点。
利润率降至3.3%,整车环节盈利压力更大
汽车行业利润率的收缩已持续多年。根据各年公布的营业收入和利润总额计算,2020年至今年前9月,行业利润率从6%以上逐步降至3.3%左右。
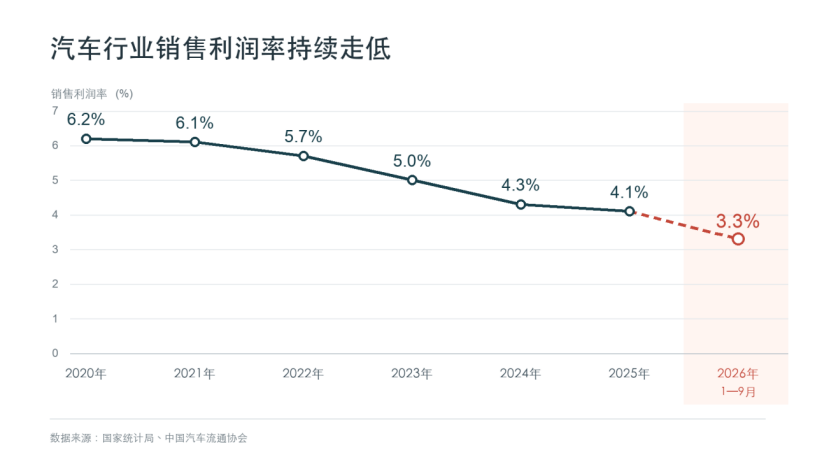
以完整年度观察,2020年至2025年,汽车行业利润率下降约2.1个百分点。2025年汽车制造业营业收入增长7.1%,营业成本增长8.1%,利润总额仅增长0.6%,盈利增长已明显落后于经营规模扩张。
进入2026年后,行业进一步表现为收入小幅增加、利润明显下降。
行业利润承压的原因也不限于终端降价。乘联分会秘书长崔东树在此前分析2026年前8个月数据时指出,汽车行业面临成本上涨和需求不强的双重压力,上游原材料行业利润增长与汽车企业盈利偏弱并存。
价格数据也反映出上下游的不同处境。国家统计局数据显示,今年前9个月,汽车制造业出厂价格同比下降2.2%;同期,全工业企业购进价格中,有色金属材料及电线类价格上涨20.4%,化工原料类上涨5.2%。汽车产品出厂价格回落,与部分工业原材料价格上涨同时发生。
生产能力的利用情况也在走弱。今年前三季度,汽车制造业产能利用率为69%,比上年同期下降3.2个百分点;其中,三季度为66.2%,同比下降7.1个百分点。三季度,制造业整体产能利用率为73.3%,汽车制造业低于这一水平。
整车环节的压力可能比包含零部件的行业平均值更突出。中国汽车工业协会副秘书长陈士华近期在中国汽车供应链大会上表示,整车环节不含零部件的利润率不到2%。他指出,行业需要加快从政策驱动转向市场驱动、价值驱动,并强调“规模不等于效益”。
据陈士华介绍,今年前9个月,汽车国内销量为1506.6万辆,同比下降22.4%;出口820.5万辆,同比增长65.8%,成为稳定行业大盘的重要支撑。他同时指出,部分企业集中拓展海外市场,同质化价格竞争也在向海外延伸,压缩利润空间,售后服务配套不足等问题亦逐步显现。
海外汽车业同样承压,供应链利润分化
海外汽车行业盈利能力也在下降。
根据圣路易斯联储FRED数据库收录的最新数据,2026年上半年,美国相关企业税前利润合计194.79亿美元,销售收入合计4588.18亿美元,据此计算,税前销售利润率约为4.25%。
分季度观察,按同一组汽车及零部件企业数据计算,美国今年一季度税前销售利润率约为4.57%,二季度降至3.95%。二季度销售收入较一季度增加,税前利润却有所减少,同样出现收入增长、利润回落的情况。
将中国数据也放到上半年观察,同期中国汽车制造业利润总额为1953.5亿元,营业收入51893.2亿元,据此计算的利润率约为3.76%。
德国汽车产业同样经历了盈利收缩。德国央行2026年5月发布的企业年度财务报表初步统计显示,在2023年与2024年可比企业样本中,汽车及汽车零部件制造业的税前销售利润率由6.5%降至3.8%,下降2.7个百分点。作为同期参照,中国汽车制造业2024年利润率约为4.3%。
主要跨国车企的盈利表现也出现下滑。德国汽车管理中心(CAM)对15家汽车制造商的研究显示,2026年上半年,样本企业合计息税前利润同比下降17.5%,至356亿欧元,而营业收入仅下降1.4%。
该机构指出,价格竞争、电动化转型投入、关税及部分企业的一次性减值等因素,均对盈利形成影响。
CAM指出,日产、马自达和Stellantis等企业的盈利有所恢复,但丰田、大众、宝马等企业的利润承压,仍拉低了样本整体表现。
日本的调查则揭示了供应链内部的分化。帝国数据银行对约7500家汽车供应链制造企业进行分析发现,2024年样本企业平均营业利润率为1.4%,低于2018年的3.7%。其中,一级供应商平均为2.8%,二级为1.3%,三级仅为0.6%。
同一调查显示,2018年,日本汽车供应链一级供应商的平均营业利润率为4.3%,三级供应商为3.4%;到2024年,两者利润率的倍数差距从约1.3倍扩大至4.7倍。
帝国数据银行指出,一级供应商对经济环境变化和生产调整的应对相对灵活,二、三级供应商的调整则不够充分,盈利恢复更为困难。
价格竞争叠加转型投入,车企加快降本整合
从企业公开披露看,价格竞争、需求变化与转型投入,共同影响着汽车行业的盈利能力。
海外部分整车企业经历了前几年高利润的回落。贝恩咨询10月5日更新的汽车盈利研究指出,疫情和芯片短缺期间,整车企业曾通过优先生产高利润车型、提高售价来维持盈利。
目前,价格竞争加剧、融资及原材料成本高企,以及同时维持燃油车和电动车两套产品体系的投入,正在共同挤压利润。该机构同时指出,各地区、各企业的表现存在明显分化。
关税与汇率变化,又给跨国车企增加了额外负担。丰田在截至2026年3月的财年业绩说明中披露,美国关税使其营业利润减少1.38万亿日元。公司通过增加销量、调整售价及拓展售后等业务,抵消了部分研发、人工和材料成本上涨的影响,但仍未能完全消化关税冲击,全年营业利润同比减少约1.03万亿日元。
针对这些压力,丰田提出重组全球生产车型布局、加快采购本地化,并从零部件设计等源头降低成本。
大众汽车集团对盈利水平的表态更为直接。7月24日,集团首席财务官兼首席运营官阿诺·安特利茨(Arno Antlitz)在上半年业绩公告中表示,集团3.8%的营业利润率“仍然太低”。
安特利茨指出,中国市场竞争压力正随着中国车企扩大出口而传向欧洲,现有举措尚不足以应对。大众提出,进一步降低车辆成本和管理费用,提高工厂效率,并简化产品组合、技术平台及管理决策结构。
国内市场的压力更多体现在需求收缩与价格竞争并存。
广汽集团在2026年7月召开的中期工作会议上指出,上半年国内汽车行业面临市场销量收缩、价格内卷和产业转型阵痛等多重压力。集团提出,通过优化车型布局、加强合资本土化研发、推进营销改革及海外经营等方式应对。
吉利汽车也在通过资源整合提升经营效率。2026年6月,吉利控股集团董事长李书福在中国汽车重庆论坛上表示,将有序关停并转相关冗余主体,集中优势资源做强吉利汽车控股有限公司,建立权责更清晰、运转更高效的运营体系。
拓展海外市场的同时,部分车企开始补齐当地生产、物流和销售体系。比亚迪在2026年半年报中表示,将持续完善海外研发、制造、物流和销售的一体化运营体系,推动海外业务可持续发展。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。