


中巴贸易额冲上1433亿美元,大豆生意却没那么好做

产联社编辑|开蓉蓉
图片由AI生成
10月26日,卢拉赢得连任后的首个交易日,巴西金融市场迎来了一场“地震”。雷亚尔对美元盘中一度暴跌近12%,主要股指触发熔断。
对于高度依赖大宗商品出口的巴西而言,汇率剧震直接搅动了出口商的利润预期。但比短期报价更值得深究的,是另一份刚刚公布的贸易成绩单。
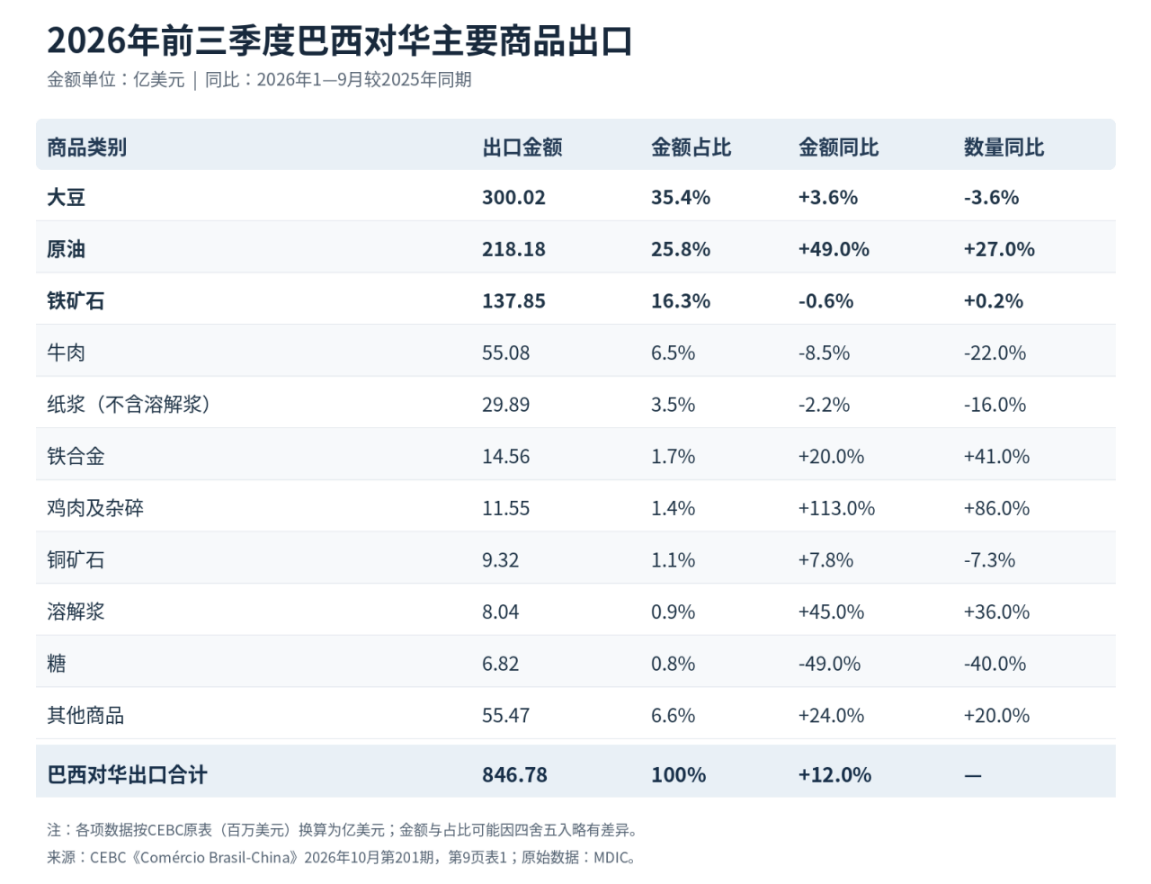
2026年前三季度,中巴双边贸易额达到1433亿美元,创下历史同期新高。
其中,巴西对华出口约847亿美元。大豆仍是第一大出口商品,金额约300亿美元;原油出口额同比增长近五成,贡献了巴西对华出口增量的近八成;铁矿石出口额则小幅下降。
然而,在这份贸易成绩单中,最值得关注的变化,恰恰发生在规模第一的大豆身上。
一、大豆:丰产在望,油厂却吃不到便宜原料
大豆是巴西对华出口的第一大商品,但贸易规模的增长,并没有同步转化为中国油厂的采购利润。
根据CEBC数据,前三季度巴西对华大豆出口金额增长了3.6%,但出口数量却同比下降了3.6%。这一增一降的剪刀差,意味着巴西大豆的出口单价在明显抬升。在丰产预期之下,巴西的发货量在变少,单价却在变贵。
进入10月,国内油厂面对的更是一组冷冰冰的数字:Mysteel 10月23日测算显示,近月巴西进口大豆盘面压榨利润约为-62元/吨,美湾大豆则为-379元/吨。新增商业采购的理论加工收益已经转负。
问题不在于巴西大豆不够多,而在于新年度的丰产预期,解决不了旧年度的近月供应问题。
巴西2026/27年度大豆产量预计达到1.816亿吨,但新作尚未集中上市。进入10月,旧作可供出口资源趋紧,农户惜售情绪浓重,直接推高了近月船期的升贴水。
哪怕芝加哥盘面上的美豆期货不涨,中国油厂买11月、12月船期大豆的到岸成本,依然被顶得极高。
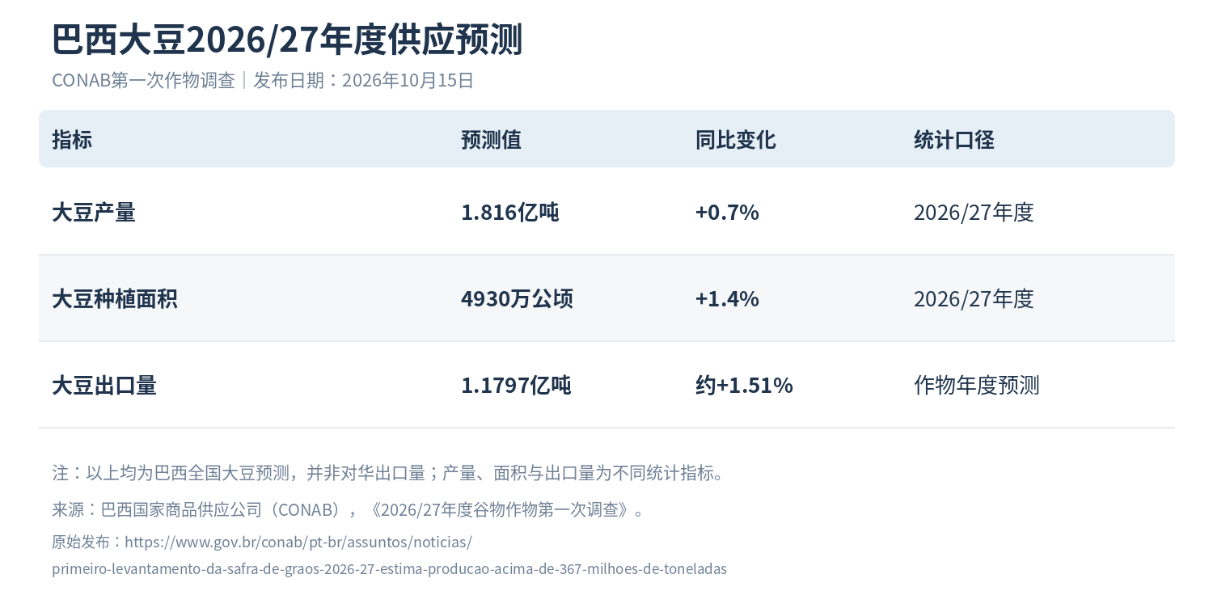
产量是年度概念,升贴水是船期概念。
对于中国油厂而言,真正需要计算的不是巴西全年能生产多少大豆,而是眼下采购一船大豆需要支付多少成本,以及加工后的豆粕、豆油能够卖出什么价格。
时间窗口的错位进一步放大了利润压力。Mysteel预计,10月国内样本油厂大豆到港量约854万吨,环比减少19.6%。与此同时,豆粕库存虽从高位有所回落,但需求端对价格的支撑仍然有限。
原料成本难降,产品价格承压,油厂被夹在两端。
更长期的变化发生在巴西国内。随着大豆压榨能力扩张、生物柴油产业发展,巴西本土加工企业对大豆的需求也在增加。未来即使产量继续增长,出口市场能够获得多少原豆,还取决于巴西国内加工需求和出口利润之间的竞争。
巴西丰产能否让中国油厂受益,最终仍要落到具体船期的报价上。
二、原油:出口暴增近五成,赚的却是“过路费”
大豆的矛盾在采购成本端,原油的变化则直接体现在巴西对华出口的增长上。
前三季度,巴西对华原油出口额约218亿美元,同比增长49%。贸易统计显示,出口数量增长约27%,出口均价上涨约16.8%。数量与价格同时增长,共同推动原油成为巴西对华出口增量的主要来源。
数量增长有巴西盐下油田持续扩产的支撑。价格变化则受到国际油价、地缘风险和出口结构的共同影响。其中,霍尔木兹海峡的供应与航运风险,一度显著提高了巴西原油在亚洲市场的吸引力。
中东供应受到扰动时,不需要经过霍尔木兹海峡的巴西原油,获得了一层额外的价格优势。对于亚洲炼厂而言,采购成本不再只取决于原油品质和基准油价,运输路线的安全性也变成了定价的一部分。
普氏数据显示,4月9日,巴西Tupi原油DES青岛评估价相对亚洲即期布伦特的价差,升至每桶18.77美元的溢价,创下该评估序列的历史高位。
但这种优势并不稳定。
随着中东供应及运输条件改善,到7月3日,同一价差已转为每桶2.19美元的贴水。不到三个月,特定巴西油种在中国到岸市场的相对价格优势,发生了明显逆转。
巴西原油今年获得的部分价格优势,更像是一笔阶段性的“地缘过路费”。
这不是实际收取的通行费,而是市场在特定时期为绕开高风险航道愿意支付的额外溢价。风险上升时,替代供应受到追捧;风险缓和后,炼厂又重新比较不同油种的品质、适配性和到岸成本。
Kpler在10月的市场观察显示,部分巴西11月装船货盘仍未完成销售,中国买家的采购节奏有所放缓。这也说明,地缘风险带来的阶段性优势,并不必然转化为持续增长的订单。
不过,巴西原油在中国市场的影响,并不只体现在短期贸易上。
今年3月,上海国际能源交易中心将巴西布济乌斯原油纳入SC原油期货可交割油种,增加了交割资源的选择。这并不意味着巴西原油会立即改变SC的定价基础,但在未来的供应扰动中,更多可交割油种有助于提高市场的供给弹性。
量的增长来自产能,部分价格优势来自风险。两者的持续性,不能混为一谈。
三、铁矿石:需求承压,新增供应仍在路上
相比大豆的近月成本压力和原油的价格波动,铁矿石的贸易表现相对平淡。
前三季度,巴西对华铁矿石出口额约138亿美元,同比下降0.6%。出口金额变化同时受到价格、数量和产品结构影响,不能直接理解为中国从巴西采购的铁矿石数量减少。
但中国钢铁需求承压,已经是铁矿石市场无法回避的现实。
随着钢厂利润收缩、铁水产量回落,部分钢厂对原料采购更加谨慎。需求端缺乏持续改善的动力,使铁矿石价格面临压力。
与此同时,远期供应却在增加。
力拓2026年第三季度运营报告显示,几内亚西芒杜SimFer项目当季铁矿石产量约250万吨,发运量约220万吨,前三季度累计发运约440万吨。
目前,这一规模相较于中国庞大的海运铁矿石进口量仍然有限。但力拓维持SimFer项目2028年下半年达到6000万吨年化生产速率的目标。需要明确的是,这是项目100%口径的目标,并非力拓权益产量,更不代表当前已经形成了同等规模的现货供应。
铁矿石市场正在面对两条不同方向的曲线:当期需求承压,远期供应爬坡。
从当前发运量到目标生产速率,西芒杜仍需要经历矿山产能提升、铁路运输和港口系统衔接等漫长过程。规划产能能否按期转化为实际发运量,将直接影响未来全球海运铁矿石市场的供需格局。
对中国钢厂而言,新增供应也不仅仅是数量问题。
西芒杜增加的主要是高品位铁矿石,但钢厂是否愿意支付高品位溢价,还取决于利润水平、焦炭成本、环保要求和高炉生产效率。
当利润收缩时,部分钢厂可能提高中低品位矿的使用比例;当焦炭成本上升或环保约束加强时,高品位矿的经济价值又可能重新凸显。
这意味着,即使未来西芒杜持续放量,它面对的中国需求也并非一成不变,而是一个随钢厂经营状况动态调整的结构。
短期看铁水和库存,中期看西芒杜发运量,长期还要看钢厂配矿结构。不同时间尺度上的变化,将共同决定巴西铁矿石在中国市场的竞争格局。

图:几内亚西芒杜铁矿石项目
来源:力拓
四、三大商品之外:贸易规则改变成本
大豆、原油和铁矿石合计占巴西对华出口额约77%。但在其他商品领域,贸易规则与汇率变化同样正在改变企业的成本和利润。
牛肉是一个典型案例。
2026年,中国对巴西牛肉设置110.6万吨年度进口配额。9月29日,相关进口量达到当年配额上限。自10月1日起,超出配额部分在12%的正常进口关税基础上,额外加征55%的保障措施关税,合计税率达到67%。
配额内外形成了明显的进口成本差异。
这并不意味着中国牛肉需求突然消失,而是进口商必须重新计算采购成本。后续订单是否继续执行、是否调整采购来源,以及是否等待下一年度配额恢复,都可能受到影响。
对于贸易商而言,同样一吨牛肉,能否抢进配额,可能比国际报价的短期涨跌更重要。
来源:Canal Rural
纸浆市场的传导则更为间接,它卡在品种的错位上。
巴西对华出口的主力是阔叶浆,而国内纸浆期货的交割品是针叶浆。两者通过针阔价差、纸厂配方和替代需求相互牵动,价格并不完全同步。
卢拉连任后的雷亚尔贬值,理论上改善了部分以美元销售、以本币承担成本的巴西浆厂利润。但这绝不意味着他们会立刻降低对华报价。
汇率改变的是卖方账本,不是买方报价。
对中国市场而言,真正需要盯住的,是巴西浆厂的实际成交价、港口针阔价差,以及下游纸厂在阔叶浆提价后,是否会被迫调整原料配比转向针叶浆。
牛肉和纸浆,看似属于风马牛不相及的两个市场,却指向了同一个底层逻辑:贸易额反映的只是交易规模,而关税壁垒、汇率波动和替代关系,才真正决定了企业能从这笔交易中抠出多少利润。
五、三组错配,三种市场逻辑
贸易规模持续扩张,但大豆、原油和铁矿石的价格与利润变化,却呈现出不同的市场逻辑。
大豆是产量与船期的错位。新年度丰产在望,但旧作供应趋紧和近月升贴水,仍可能推高中国油厂的采购成本。
原油是产能增长与地缘溢价的叠加。巴西盐下油田扩产支撑出口数量增长,地缘风险则在特定时期放大了部分油种的价格优势。
铁矿石是当期需求与远期供应的错位。中国钢铁需求承压,西芒杜仍在爬坡,新增供应的实际释放节奏将成为未来市场的重要变量。
三种商品的变化说明,贸易规模增长并不意味着产业链各环节同步受益。船期、价差、供需结构和产能释放节奏,正在影响买卖双方的成本与利润分配。
跨越万里的大宗商品贸易,最终都要落到具体的价格、成本与交付时间上。每一船大豆、每一桶原油、每一吨铁矿石,都有自己的市场周期,也有各自需要面对的供需现实。
而这,才是1433亿美元纪录背后,最真实的产业底色。
信息来源说明
官方统计及政策文件:巴西发展、工业、贸易和服务部(MDIC)2026年1—9月对外贸易统计;中国海关总署2026年前三季度进口数据;巴西国家商品供应公司(CONAB)2026年10月谷物作物调查;中国商务部牛肉进口保障措施相关公告;上海国际能源交易中心关于调整原油期货可交割油种的公告。
贸易及产业研究:巴西—中国企业家委员会(CEBC)2026年10月中巴贸易分析;Mysteel 2026年10月大豆进口、到港及压榨利润相关数据;Kpler 2026年10月原油市场分析。
企业公开披露:力拓《2026年第三季度运营报告》,报告期截至2026年9月30日。
市场报价及媒体报道:S&P Global Platts 2026年7月8日巴西原油市场报道;路透社2026年10月26日巴西金融市场报道。
免责声明:本文仅供信息参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。