


棕榈油期货盘中跌超3% 产地库存仍处高位

产联社编辑|开蓉蓉
图片由AI生成
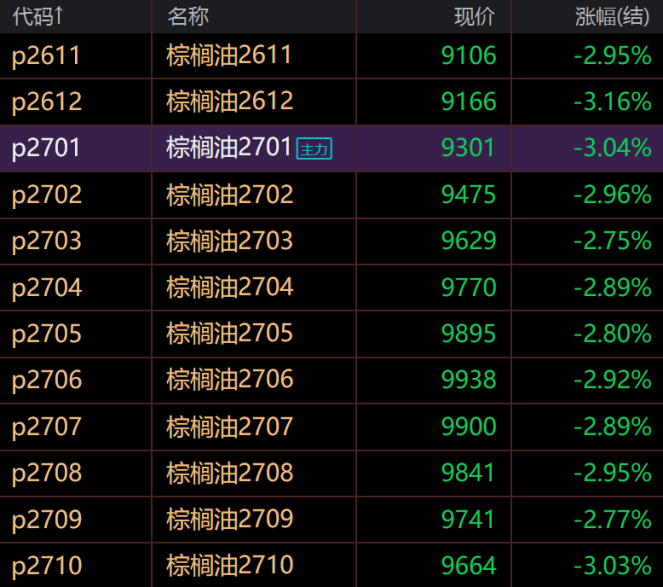
马来西亚棕榈油出口明显回升,但产量增长与高库存仍对市场形成压力。10月27日早盘,国内棕榈油期货明显下跌。大连商品交易所棕榈油主力P2701合约跌逾3%,价格一度跌破9300元/吨,多个远月合约同步走弱。
海外市场此前已出现调整。据马来西亚国家通讯社Bernama报道,10月26日,马来西亚衍生品交易所毛棕榈油期货收跌,2027年1月合约收于每吨约4800林吉特。
此次下跌发生在马来西亚出口明显回升的背景下。船运调查机构Intertek Testing Services(ITS)数据显示,10月1日至25日,马来西亚棕榈油出口量约130万吨,较9月同期增长46.89%。出口回升未能打消市场对库存的担忧。
马来西亚棕榈油局(MPOB)10月公布的数据显示,9月棕榈油产量约212万吨,环比增长16.48%;出口量约112万吨,环比下降12.13%;月末库存升至351万吨,环比增长24.54%,处于历史高位。
9月库存快速积累,主要受到产量增加和出口下降共同影响。尽管10月出口有所改善,但前期形成的库存仍需要时间消化。
供应端尚未明显收缩。马来西亚棕榈油协会(MPOA)估算,10月前20天当地棕榈油产量较9月同期增长约6%,其中东马来西亚产量增幅更为明显。出口与产量同步增加,使市场难以仅凭船运数据判断库存下降幅度。
值得注意的是,ITS统计的是阶段性船运出口数据,并非完整月度出口量。10月出口增幅较大,可能受到9月同期基数影响,也反映海外采购需求有所恢复。但出口增长能否转化为库存下降,仍取决于同期产量、马来西亚国内消费及进口变化。
从季节性规律看,马来西亚棕榈油生产通常在下半年达到高位,随后逐步进入减产阶段。随着11月临近,市场开始关注产量回落能否缓解库存压力。10月完整产销数据尚未公布,库存变化仍需等待MPOB后续统计确认。
海外供应压力之外,国内棕榈油市场同样面临库存消化问题。
华泰期货10月26日油脂周报援引Mysteel数据显示,截至10月16日,全国重点地区棕榈油商业库存约120万吨,环比增加4.40万吨,同比增长约109%。前期进口货源集中到港,使国内现货供应保持充裕。
需求方面,10月16日至22日,国内重点油厂棕榈油成交总量约4200吨,日均成交约840吨,较前一统计周期有所增长。虽然采购有所改善,但成交绝对规模仍然有限,尚未明显改变库存高企的局面。
国内棕榈油消费还受到豆油、菜油等替代油脂影响。不同油脂之间的价差变化,会影响食品加工企业的采购选择。价格回落能否进一步刺激采购,仍需观察现货成交与港口库存变化。
短期来看,马来西亚出口增长尚未形成明确的库存下降趋势,国内高库存也制约价格修复。后续市场将重点关注马来西亚10月完整产销数据、季节性减产幅度,以及国内港口库存的实际消化情况。
信息来源说明:行情数据:文华财经10月27日盘中行情、马来西亚衍生品交易所;官方及行业数据:MPOB、ITS、MPOA、Mysteel;媒体及研究资料:Bernama 10月26日报道、华泰期货10月26日油脂周报。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。