


巴西股汇大幅波动传导至糖市 纽约原糖跌破20美分

产联社编辑|开蓉蓉
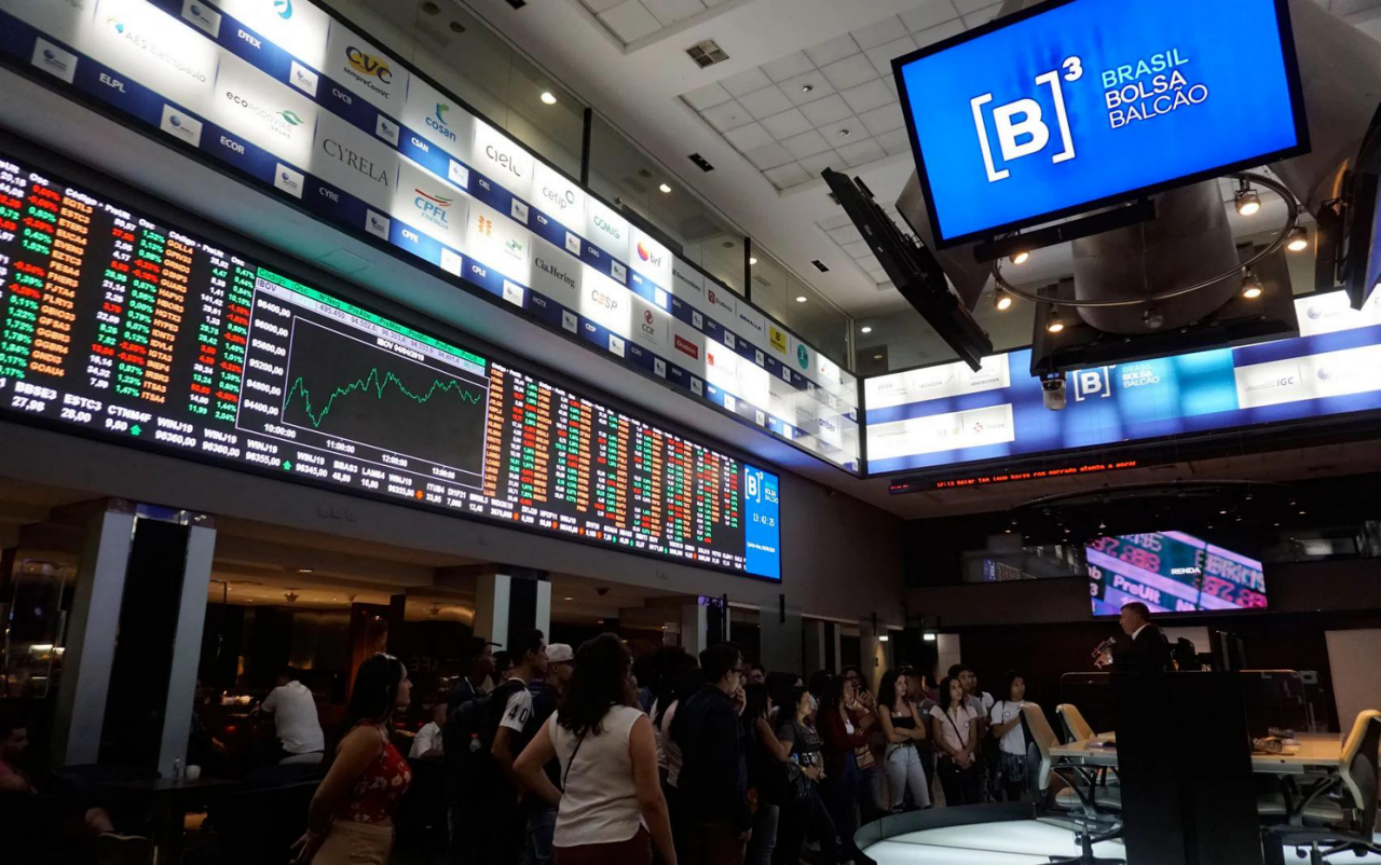
巴西金融市场大幅调整,雷亚尔贬值压力传导至国际食糖市场。10月26日,巴西总统卢拉赢得连任后的首个交易日,当地股市触发熔断机制,雷亚尔对美元大幅贬值,纽约洲际交易所(ICE)原糖期货跌破20美分/磅。
据SAFRAS & Mercado及糖业研究平台CZ的第三方行情数据,ICE原糖2027年3月合约当天报19.10美分/磅,下跌1.14美分,跌幅5.63%,盘中最低触及18.85美分。
此次下跌发生在全球食糖供应仍有收紧风险的背景下。巴西金融市场冲击与供需预期之间的分化,成为观察糖价调整的重要线索。
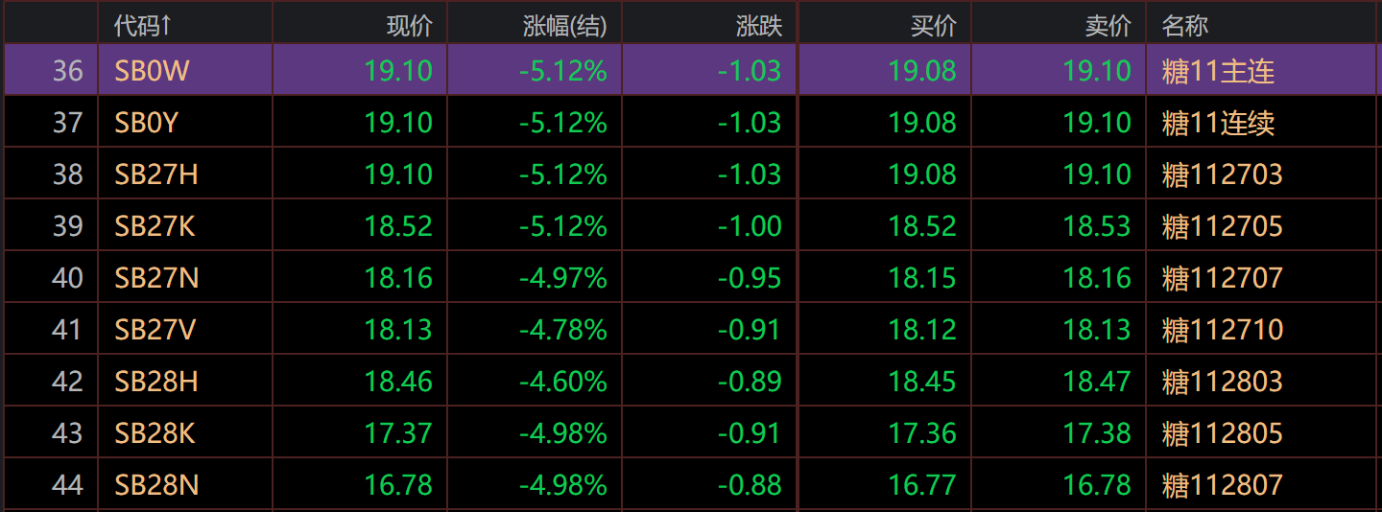
巴西股汇双跌,糖市承压
10月25日,卢拉在巴西总统选举第二轮投票中赢得连任。此前,部分投资者押注参议员弗拉维奥·博索纳罗胜选,并预期新政府可能收紧财政政策。选举结果改变市场预期,投资者重新评估巴西财政前景及资产价格。
10月26日,巴西证券交易所B3在Ibovespa指数跌幅达到10%后启动熔断,暂停交易30分钟。当天指数收于176608.23点,下跌13.88%。据路透社报道,雷亚尔对美元贬值8.1%,美元兑雷亚尔汇率升至5.415附近。
巴西是全球最大的食糖出口国。国际原糖以美元计价,而当地糖厂的人工及部分经营成本以雷亚尔支付。本币贬值后,同样的美元出口收入可兑换更多雷亚尔,糖厂接受较低美元报价的空间可能扩大。
以每吨原糖计算,不考虑生产成本、税费及升贴水,假设糖价为20美分/磅、美元兑雷亚尔汇率为5.00,出口收入折算约2205雷亚尔;若汇率升至5.40,即使糖价降至19美分/磅,折算收入仍约2262雷亚尔。
这意味着,美元糖价下跌,不一定导致出口商本币收入同步减少。汇率变化可能促使糖厂调整远期销售及套期保值安排,影响期货市场卖盘预期。
但贬值不等于出口量立即增加,实际销售仍受汇率锁定、合同、库存及生产成本约束。
油价走弱进一步压制糖价
10月26日,ICE原糖2027年3月合约跌破20美分后进一步走低。巴西金融市场调整之际,国际原糖期货同步下跌。
除汇率外,能源价格也影响糖市定价。巴西甘蔗既可生产食糖,也可生产乙醇。油价走弱通常削弱燃料乙醇的相对吸引力,使市场重新评估糖厂增加制糖比例的可能性。SAFRAS & Mercado在10月26日的报道中,也将油价下跌列为原糖承压因素。
资金交易可能进一步放大波动。当价格快速跌破重要关口,部分交易者可能止损或调整仓位,投机性交易与商业套保卖盘也可能叠加。
不过,价格下跌不能直接证明投机多头集中平仓。美国商品期货交易委员会(CFTC)持仓报告存在统计与公布时间差,当天资金变化仍待后续数据验证。
汇率贬值和能源价格走弱为糖价下跌提供了市场背景,但各因素对跌幅的具体贡献尚不能准确拆分。
供应风险未消,糖市重新定价
与期货价格快速下跌相比,全球食糖供应基本面尚未出现同等幅度变化。
国际糖业组织(ISO)2026年8月季度展望预计,2025/26年度全球食糖供应过剩110万吨,较5月预测的约220万吨收窄;2026/27年度可能转为20万吨的小幅缺口。
该预测假设较高糖价将促使巴西提高甘蔗制糖比例。不过,ISO在9月市场报告中进一步指出,受巴西天气及其他产糖区减产影响,实际供应缺口可能超过此前预测。
巴西食糖产量既取决于甘蔗压榨规模,也取决于糖醇生产比例。此前行业分析指出,巴西中南部降雨偏多可能降低甘蔗含糖量,使部分糖厂维持较高的乙醇生产比例,限制食糖产量增长。
厄尔尼诺也是供应变量。ISO认为,未来数月厄尔尼诺对主要产糖区产量预测构成威胁,但实际影响仍需巴西、印度和泰国等国的生产数据验证。
对于中国市场,国际糖价回落可能降低进口原料成本,但进口利润还受人民币汇率、海运费、关税及配额政策影响,国内白糖走势仍需结合库存和产销判断。
短期来看,雷亚尔汇率、国际油价及期货持仓变化仍将影响原糖定价;中期则需观察巴西压榨量、糖醇比例及全球供需平衡。
此次原糖跌破20美分,并不意味着全球食糖供应格局逆转,而是表明金融市场波动可能暂时压过减产预期,影响国际糖价。
信息来源说明:路透社、SAFRAS&Mercado、巴西B3国际糖业组织(ISO)2026年8月季度展望、SAFRAS&Mercado、CZ、同花顺。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。