


【产业速递】苯乙烯逼近年内前高,全链亏损下的低库存博弈

产联社分析师|李小满
据WIND数据,苯乙烯23日大涨超3%重回万元上方,逼近年内高点,距年内10509元/吨的高点不足400元,把定价的焦点从需求拉回到缺货,年内低点出现在去年末的6921元/吨,至今涨幅接近47%。现货同步走强,江苏市场收盘价升至11150-11380元/吨,较上一工作日上涨70元/吨。
表:苯乙烯期货和现货价格
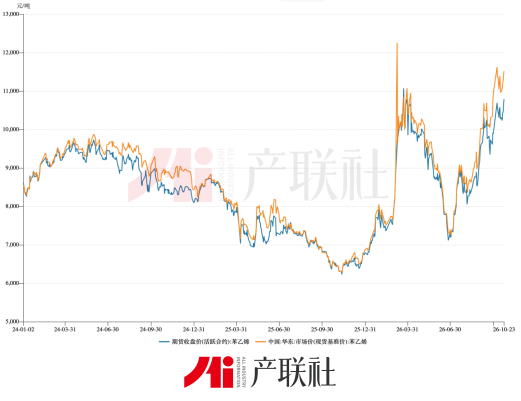
数据来源:WIND、产联社
托住这轮上涨的是中东退出后留下的缺口与极低的渠道库存。据海关数据,1-9月国内苯乙烯累计出口109.66万吨,相当于2025年全年30.61万吨的3.6倍,其中9月对印度出口5.02万吨、占当月出口的42.55%。进口端同期萎缩至0.64万吨,同比下降75.58%。新湖期货表示,出口吃掉了国内的过剩,华东主港库存被压到3.96万吨、工厂库存13.3万吨,供给端失去弹性,价格因此有了向上的空间。
表:苯乙烯进出口量
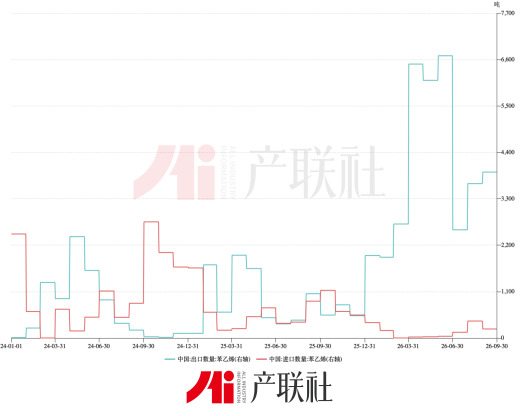
数据来源:海关总署、WIND、产联社
但涨价没有转化为利润,整条产业链上下游同时陷在亏损里。中信期货、新湖期货数据称,苯乙烯非一体化装置现金流为-703.77元/吨,比10月初的-586元/吨进一步走阔;苯乙烯与纯苯的价差只剩795元/吨,下游ABS亏损1338.5元/吨、PS亏损88.5元/吨、EPS亏损50元/吨。为减少亏损,行业开工率已降至63.46%。一个全环节亏钱的品种站到年内高位,本身就说明定价权不在产业内部。
当前苯乙烯的处境来看,出口是可逆的,它的成因是别人停产而非自己便宜;纯苯的低库存是可消耗的,11月检修结束后会被新增供应填平;只有减产是内生的,但利润一旦修复,供给回来的速度会比需求更快。三条支撑各有时限,价格能站多久,取决于缺口回补与成本下移谁跑得更快。
出口替代撑起的需求,正被重启装置抽走
出口是今年苯乙烯唯一真实的需求增量,但它的量级来自一次外部事故,而非国内成本优势的建立。海关数据显示,1-9月累计出口109.66万吨,4月、5月分别放量至19.49万吨和20.10万吨,后者创下单月历史新高,9月虽有回落仍达11.80万吨、同比增274.08%,这样的斜率在苯乙烯的贸易史上没有先例。
量的爆发对应的是全球贸易流的重塑。2月底起霍尔木兹海峡通行受阻,沙特、科威特等中东主力出口国装置大面积停工,而中东原本占据印度苯乙烯进口的一半以上。缺口转移到中国,流向随之重构,海关数据显示,1-9月对印度出口42.59万吨、占比约39%,对韩国23.52万吨、对土耳其16.45万吨,前三大流向合计超过七成。中国承接的是别人的刚性需求,不是自己开拓出来的市场。
进口端的萎缩从说明国内货源充足,若下游出口渠道被替代,库存会快速增加。中信期货数据显示,9月苯乙烯进口仅0.64万吨,环比下降48.67%、同比下降75.58%,1-9月累计4.22万吨。内外价差打不开套利窗口,传统长协资源也在减少,零星到货只是机会性采购。国内货源足以覆盖自身需求并大量外溢,产业的对外依存方向已经反转。
问题在于中东产能在恢复、其他国家产能在扩增。据中信证券、紫金天风期货跟踪,新加坡Aster 55万吨/年装置已于9月底重启,东南亚新增货源将分流发往印度的订单;日韩检修逐步收尾,海外供应正在修复。并判断一旦中东低价货源回归,海外买家会重新转向,出口量将见顶回落。
对10月的降幅,机构给出的差距很大。中信证券预计10月出口将回落至5万吨,理由是新装置分流叠加海外缺口收窄;紫金天风期货则认为10月装船已超9万吨,全月出口仍能维持在10-13万吨。分歧的实质是Aster重启对印度订单的分流速度,而这个速度目前还没有完整的月度数据可以验证。
低库存与全链亏损并存
极低的库存本该对应丰厚的加工利润,苯乙烯却给出了相反的答案,这个反常指向的是供给收缩而非消费旺盛。库存确实已经压到很低,华东主港3.96万吨、华南港口4万吨、工厂库存13.3万吨,且仍在继续去化。作为对照,10月初江苏港口库存还有4.73万吨、工厂库存15.02万吨。半个月时间里,渠道和厂内库存同步下台阶。
但价格没有变成利润。中信证券数据显示,非一体化装置现金流从10月初的-586元/吨走阔至-703.77元/吨,同期苯乙烯与纯苯的价差只有795元/吨。真正赚钱的是有纯苯配套的一体化装置,其利润仍有2726.92元/吨。同一产品、同一时点,一体化和非一体化之间隔着三千元以上的落差,产业链利润正在向上游原料端集中。
表:苯乙烯非一体化利润
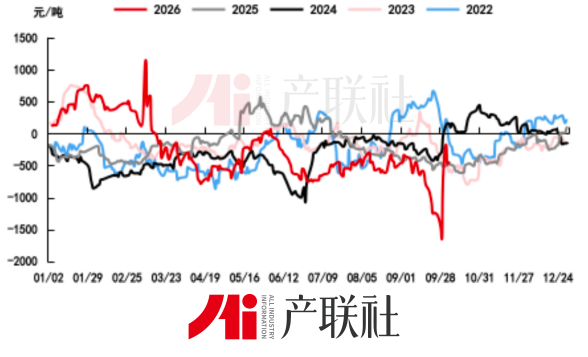
数据来源:中信证券、产联社
亏损之所以没能迅速转化为停产,一部分原因在工艺本身。国联期货分析称,国内苯乙烯以乙苯催化脱氢为主,另有一批PO/SM共氧化联产装置,后者的产品结构固定,环氧丙烷与苯乙烯同步产出、不可单独调节。这意味着联产装置无法通过停掉苯乙烯一条线来止损,只能整体降负或全停,供给对亏损的反应因此变得迟滞。
即便如此,开工率还是降下来了。广发期货数据显示,当前苯乙烯开工率63.46%,环比下滑0.98个百分点,9月产量138.22万吨。天津大沽50万吨、中海壳牌70万吨装置进入检修,使开工再降约5%。供给收缩是真实的,但它是被动收缩,不是主动的产能出清。
需求端没有接住价格的能力。广发期货数据显示,PS开工率35.5%、ABS 54.6%,均处于低位;EPS开工率56.04%看似回升22.43个百分点,实为假期停车后的复工。三S合计消费量21.72万吨、环比增加2.99万吨,增量同样由EPS贡献。终端白电的出口和内销环比双降,旺季预期基本落空。
低库存加全链亏损,本质是一种供给收缩型的紧平衡。它的脆弱之处在于没有内需托底:价格完全依附于成本,成本一松动,向下就没有缓冲。
纯苯对苯乙烯的价格支撑有限
苯乙烯的估值锚在纯苯,而纯苯供应缺口是一批临时因素叠出来的。从新湖期货数据看,石油苯开工率70.34%、加氢苯59.84%,华东港口库存仅5万吨,处于绝对低位。价格端,华东纯苯现货10230元/吨,CFR中国1251美元/吨。进口到港近几周明显偏低,是库存难以累积的直接原因。
但纯苯自身的估值已经不算便宜。据广发期货数据,纯苯与石脑油价差417.01美元/吨,BZN由317美元/吨压缩至277美元/吨附近。压缩的方向说明下游负反馈正在向上传导,纯苯再要空间,得靠下游接受更高的原料价格,而下游恰恰处在全行业亏损的状态。
表:纯苯-石脑油价差(美元/吨)
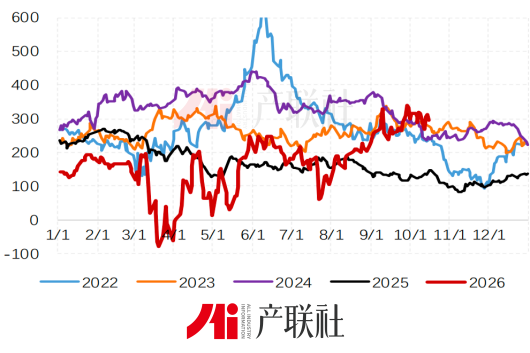
数据来源:广发期货、产联社
眼下的支撑还带有明显的临时性。9月韩国对华出口17.12万吨纯苯,10月韩货转向美国,进口因此偏少,亚洲11月现货进口溢价已升至80-95美元/吨。这是货流分流造成的短期缺口,不是产能的永久退出。
平衡表给出的方向则是累库。按装置计划测算,10-12月纯苯供应净减少15.1万吨、需求净减少21.4万吨,需求降幅大于供应,平衡表表现累库。同时11月后原料趋于充足、检修减少,开工率仍有上行空间,港口库存可能已经处在周期底部。
盘面其实已经提前反映了这层判断。22日,纯苯主力收于9392元/吨、基差838元/吨,苯乙烯主力收于10455元/吨、基差695元/吨。现货大幅升水远月,说明市场愿意为当下的紧张付溢价,却不愿为远月的宽松付同样的价钱。
无法定价的只剩地缘。WTI十二月合约97.15美元/桶、布伦特108.82美元/桶、SC主力700.8元/桶。霍尔木兹的通航状态同时决定原油成本和出口窗口,它一旦缓和,成本与需求两条腿会一起松动。
苯乙烯逼近年内前高,靠的是外部缺口、上游低库存和亏损减产三件事同时成立,内需始终没有参与。这三件事的时限并不相同,出口取决于中东装置何时复产,纯苯的低库存会在11月新增供应释放后被填平,只有亏损减产是内生的,但利润一旦修复,供给回归的速度会快过需求。于是万元关口成了一个对称而脆弱的平衡,向上需要地缘持续紧张,向下只需海外复产和成本回落各走一步。接下来值得盯的是三个指标,中东装置复产节奏、纯苯港口库存拐点、苯乙烯月度出口装船量。
研报来源:
新湖期货《新湖化工(纯苯-苯乙烯产业链)周报》
新湖期货《新湖化工(纯苯-苯乙烯产业链)日报》
广发期货《纯苯-苯乙烯周报:纯苯苯乙烯短期在地缘、低库存、弱需求博弈下高位震荡》
中信期货《能源化工(纯苯、苯乙烯)周报:成本支撑与需求疲软博弈,低库存下纯苯-苯乙烯预计高位震荡》
紫金天风期货《纯苯苯乙烯:两苯需求分化》
国联期货《纯苯、苯乙烯专题报告(一):纯苯、苯乙烯基础知识》 国联期货《纯苯、苯乙烯专题报告(二):纯苯供应格局》
万得《甲醇、纯苯苯乙烯与氯碱产业链——无化不谈》
免责声明:本文基于公开信息整理,仅供产业信息参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。