


烧碱期货再创历史新低 氧化铝扩产难抵供给压力

产联社编辑|开蓉蓉
图片由AI生成
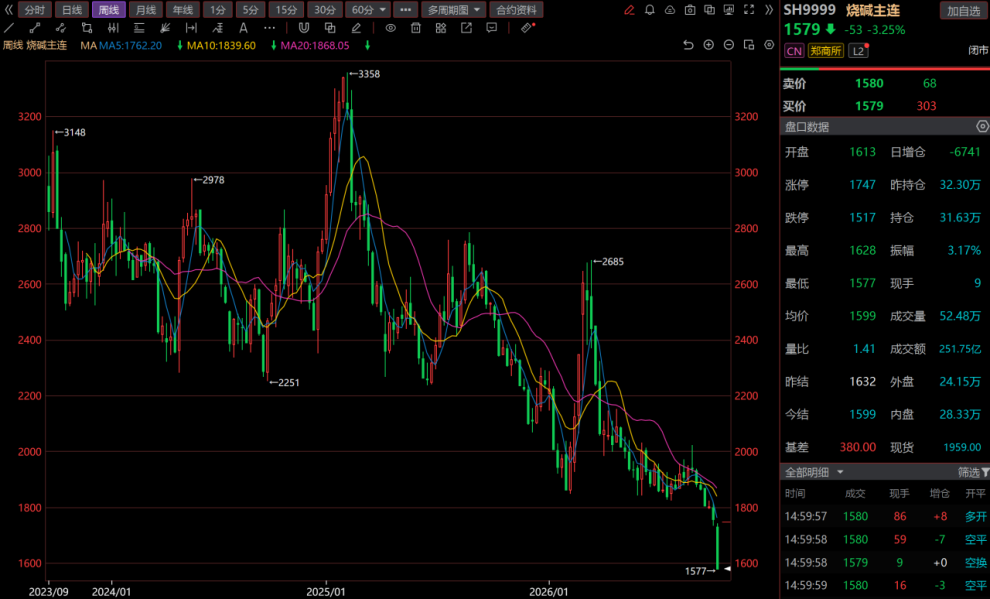
烧碱期货再创新低,供需宽松格局持续。10月23日,郑州商品交易所烧碱期货主力SH2701合约收于1579元/吨,较前一交易日结算价下跌53元/吨,跌幅3.25%,盘中最低触及1577元/吨,再创上市以来新低。当日成交52.48万手,持仓31.63万手。
价格下跌背后,新增产能释放、库存高企与下游采购偏弱相互叠加。氧化铝作为烧碱最大的下游消费领域,虽然持续扩产,但实际生产负荷、铝土矿结构及采购节奏变化,使新增产能未能转化为同比例的烧碱需求。氯碱联产机制则限制了企业主动减产的空间。
产能扩张,库存同比高企
烧碱广泛用于氧化铝、造纸、纺织及化工生产,其中氧化铝消费占总需求的三成以上。今年以来,烧碱期货价格重心持续下移。2月至3月受节后复工、出口改善等因素影响,价格曾阶段性反弹,但随着新增产能投放及需求增长不足,再次回落。
供应扩张仍是市场承压的重要背景。根据中国氯碱工业协会数据,2026年上半年国内烧碱新增产能95万吨/年,截至6月底总产能达到5246万吨/年,生产企业177家。银河期货10月16日报告进一步指出,前三季度国内已有177万吨/年烧碱新装置投产,四季度预计仍有约50万吨/年待投产。
隆众资讯10月22日周报显示,全国10万吨及以上烧碱样本企业产能平均利用率为75.0%,环比下降0.3个百分点,显示供应收缩尚不明显。同期,全国20万吨及以上固定液碱样本企业厂库库存为54.88万吨(湿吨),环比增加0.02%,同比增长32.46%;库容比为31.36%,环比上升0.15个百分点。
库存环比基本持平,但同比明显偏高。随着四季度新产能计划投放,市场能否消化新增供应,仍取决于企业检修、复产及下游采购变化。
氧化铝扩产难增同比例需求
氧化铝生产需要使用烧碱处理铝土矿,但产能扩张并不意味着烧碱需求同步增长。实际消费还取决于氧化铝装置开工率、矿石性质及烧碱单耗。当前氧化铝行业面临供应宽松及利润压力,部分企业调整生产负荷,限制了烧碱采购增量。
原料结构变化进一步影响需求。中信期货指出,随着几内亚雨季结束,四季度中国铝土矿进口预计环比恢复。不同铝土矿的品位、杂质含量及生产工艺存在差异,部分进口矿生产氧化铝的烧碱单耗相对较低。因此,氧化铝产量增长未必带来同比例的烧碱消费。
采购价格反映出下游议价压力。据生意社10月22日消息,山东地区主要氧化铝企业将32%离子膜碱采购价格下调10元/吨,自当日起执行价为560元/吨(出厂)。
非铝下游同样缺乏明显增量。纺织印染行业即将进入11月至12月季节性淡季,出口签单相对清淡。造纸等行业采购仍以实际生产需求为主,难以明显弥补氧化铝需求增长不足。
氯碱联产延缓供应收缩
液碱现货价格持续下跌后,企业并未同步大幅减产,与氯碱联产机制有关。电解盐水生产烧碱时,同时生成氯气和氢气,企业需要综合考虑烧碱、液氯及相关产品收益,不能仅根据液碱现货价格决定生产负荷。
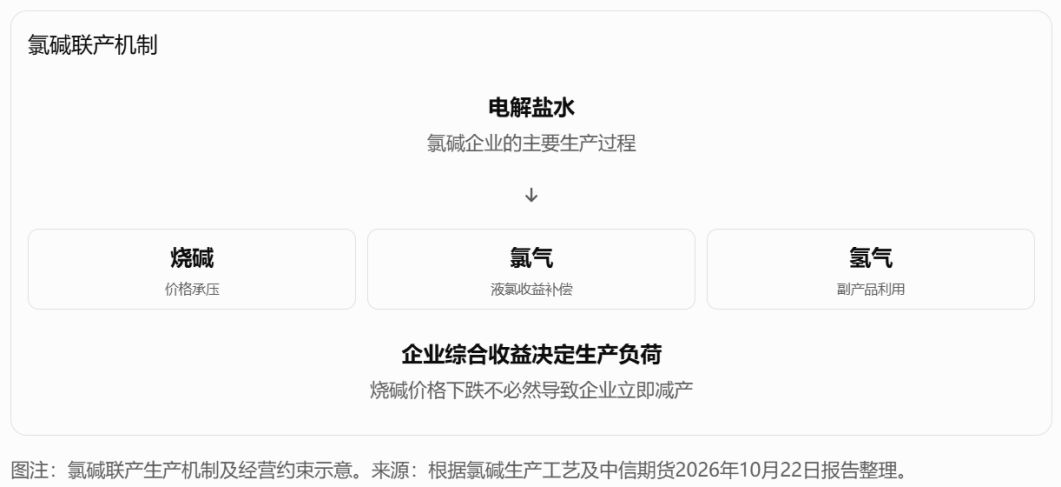
近期液氯供应增加、价格重心小幅下移,但企业挺价意愿仍较强,以弥补烧碱端利润下降。中信期货预计液氯价格可能在90至200元/吨区间波动。液氯收益仍可为部分企业维持生产提供支撑。
随着前期检修装置陆续恢复,供应存在回升空间。对于氧化铝、造纸等下游企业,液碱现货价格下降有助于降低成本;对于氯碱企业,则意味着烧碱端收入承压。不同产品收益变化,使企业减产决策相对复杂。
后续需关注三个方面:液氯价格回落是否推动氯碱企业降负荷,氧化铝开工及出口订单能否改善需求,以及新增产能投放后厂库库存能否持续下降。这些变化将影响烧碱市场供需调整的实际进度。
信息来源说明:隆众资讯、中信期货、新华财经、生意社、郑州商品交易所。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。