


三年连亏、投资为零,“PE第一股”为何熄火了?
产联社编辑|杨海波
图片由AI生成
曾经的“PE第一股”,开始专心做减法。
近日,“*ST九鼎”发布了第三季度私募简报。2026年第三季度,九鼎投资管理的基金“新增实缴规模”和“新增投资规模”都是零。整个前三季度,新增投资只有0.93亿元,放在一家曾管理数百亿规模的机构身上,实属罕见。
与此同时,九鼎的退出端还在勉强转动:第三季度完全退出2个项目,对应本金4000万元,累计收回9100万元;前三季度累计退出3个项目,收回2.42亿元。
事实上,如今看起来落寞的九鼎,也曾有过高光时刻。2015年,九鼎集团市值一度超过1100亿元,是名副其实的“PE第一股”。那时圈内流传一句话:
“上到几千万,下到几千块,你有多少钱,九鼎都能帮你理财”。
那么,这样一家顶级PE,究竟是怎么从疯狂扩张,走到只出不进的地步?
募资停了,投资也停了
据九鼎投资第三季度私募简报:截至9月末,九鼎在管基金累计实缴规模237.64亿元,但剩余实缴规模只有63.41亿元。
也就是说,九鼎绝大部分基金已经走完了投入期,剩下的只是在退出期或延长期里等待清算。新增实缴为零,意味着没有新的LP愿意把钱交给九鼎;新增投资为零,意味着九鼎自己也不再往项目里放钱。
九鼎的收入结构更能说明问题。第三季度,九鼎私募股权业务合计确认收入122.64万元,其中管理费收入只有12.42万元,管理报酬收入110.22万元;前三季度管理报酬占比高达93.8%。
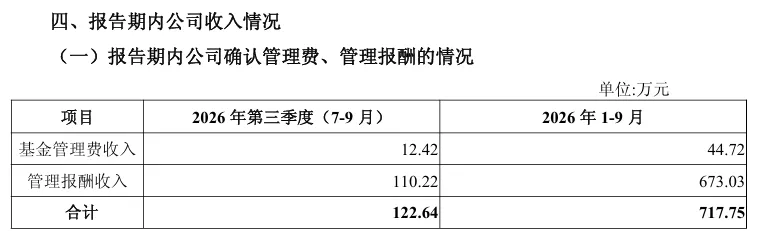
图源:九鼎投资第三季度经营简报
管理费是PE机构稳定的资金来源,按在管规模收取,旱涝保收。当九鼎的管理费萎缩到十万元级别,而剩余实缴规模还有63.41亿,意味着九鼎的存量基金正在批量进入退出期或延长期,常规费率计费的部分已经所剩无几。
但九鼎不是主动选择“只出不进”,它是被推到这一步的。
2026年4月30日起,九鼎投资的股票简称变更为“*ST九鼎”,原因是2025年度净利润为负,且扣除后营业收入低于3亿元,触发了退市风险警示。九鼎的股价从年初的26元附近一路跌到6元多,年内跌幅超过65%,总市值缩水到30亿元上下。
今年9月,九鼎又因2023—2024年存货及投资性房地产核算不准确、涉嫌信披违法违规被证监会立案。2023年到2025年,九鼎的归母净利润连续三年亏损,分别为-1.18亿元、-1.35亿元、-3.58亿元,亏损逐年扩大。
这样看来,募资端冻结、投资端停摆,是九鼎信用收缩之后的自然结果。一家被*ST、被立案、连续亏损的GP,自然很难说服新的LP把钱交到它手里。
从千亿市值到经营承压,“PE工厂”熄火了
把时间拨回十几年前,九鼎面临的完全是另一番光景。
其实,九鼎的起点并不高。2007年吴刚和黄晓捷凑了250万元,注册成立了“正道九鼎”,从五道口一间地下室起步,赶上了A股股权分置改革后的Pre-IPO窗口和2009年创业板开闸。
彼时,中国PE行业正处在快速发展阶段。大量企业准备上市,机构投资人希望通过提前入股,在企业上市后实现退出。谁能募集到更多资金、找到更多项目、抢先进入优质企业,谁就有机会获得丰厚回报。
九鼎很快在这场竞争中跑了出来。2014年,九鼎投资登陆新三板,成为第一家挂牌的私募股权机构。挂牌的同时,它向142名投资者发行股票,但九鼎募来的不是现金,而是这些投资者所持基金份额对应的股权资产。这相当于把已经投出去的项目装进上市公司,换了一个公开市场的交易平台。
紧接着的第二轮增发,九鼎管理层以现金认购,把市值推到156.8亿元。到2015年11月,九鼎集团完成100亿元融资,总市值变成1100亿元,成为新三板市值最高的挂牌企业。
那几年,九鼎在一级市场被称为“PE工厂”:不做精挑细选,而是在所有能投的行业里批量扫项目。到2013年底,九鼎投资的项目数量已经达到218个,管理资金超过260亿元,员工规模超过300人。同行对它又恨又怕,抢项目以赢过九鼎为荣,甚至有人称九鼎为“PE公敌”。
2015年,九鼎以41.5亿元收购中江集团,间接控制上市公司中江地产,随后注入昆吾九鼎,更名九鼎投资,完成了从新三板到A股主板的跨越,“PE第一股”的名号由此而来。巅峰时期,公司管理规模超过600亿元,IPO储备项目近百个。
作为曾经的“PE工厂”,九鼎的盈利逻辑并不复杂:用尽可能多的项目覆盖尽可能多的退出通道,只要IPO的出口足够宽,九鼎赚钱就不那么难。2014年前后,A股IPO的节奏和估值水平,也确实给了这套打法生存空间。
但它的脆弱性在于,工厂的运转依赖两个前提:前端能持续募到新钱,后端能持续把项目送出去。任何一个环节卡住,整条流水线就会从“批量制造”变成“批量积压”。
很快,前端的募资环节先失灵了。在2015年之后,监管收紧了对新三板私募机构融资的闸门,九鼎那种“挂牌—定增—并购—再定增”的循环被打断。紧接着,后端的IPO节奏也变了。当退出通道收窄,存量项目堆在基金里无法变现,LP的回款预期被拉长,新钱自然更难进来。
九鼎这些年面临的问题不止这些。2021年,九鼎系实控人吴刚被立案调查,2022年处罚落地,虽然调查已经结束,但品牌损伤和监管阴影留了下来。而曾经让九鼎借壳上市A股的中江地产,在收购时将房地产业务一并装入了九鼎,在2025年房地产业务一年就亏掉2.88亿元,占公司全年亏损的80%,成了压在九鼎PE主业之外的又一块石头。
到了这一步,九鼎的核心问题已经不再是投资做得好不好,而是还能否作为一个正常的投资机构运转。
11个项目压在账上,九鼎靠退出“续命”
对于当下的九鼎,重要的事只有一件:如何把已经投出去的钱收回来。
截至9月末,九鼎手里还有11个已上市及新三板挂牌但尚未完全退出的项目,对应投资本金15.55亿元。这是九鼎PE板块最明确的“退出储备”。从账面看,已上市意味着这些资产有公开市场的退出通道,比未上市项目多了一层流动性。
但简报同时写得很清楚:报告期内,这些已上市项目中“暂无已确定的退出计划”。有通道不等于有动作。减持规则、锁定期、二级市场价格,任何一项都可能让“可退出”停留在纸面上。
当然,九鼎也不是没有其他选择。2026年4月,九鼎在“提质增效重回报”的方案里列了几条路:推动符合条件的存量项目对接资本市场,同时通过并购、回购、转让、S基金等方式加快退出,并加大到期基金清算力度。
也就是说,IPO能走就走,走不了就找并购接盘,再不行就让被投企业回购,或者把基金份额打折卖给S基金,最后一条路是直接把到期基金清掉,把能分的钱分完。S基金英文为 Secondary Fund,中文叫私募股权二级市场基金,它不投新项目,专门买别人手里已经持有的基金份额或项目股权。
S基金在当下的PE行业里确实被寄予厚望。据执中发布的《中国私募股权二级市场白皮书2026》,2025年中国S市场交易金额创下1179亿元的历史新高,但2026年上半年成交难度明显上升,买卖双方的价格预期在拉大。
对于九鼎这样一家被*ST、被立案的GP,S交易的谈判筹码只会更弱:买家知道你需要流动性,报价就会往保守的方向走。基金清算同样不轻松,清算的前提是项目能够变现,而变现又回到同一个问题:谁来接、以什么价格接?
真正值得跟踪的变量,其实是九鼎那11个已上市项目的减持节奏。如果这些项目能在未来几个季度陆续转化为现金回款,九鼎至少可以在利润端获得喘息,为“保壳”争取时间。但如果退出继续以每季度几千万元的速度推进,面对60亿元的剩余在管本金和持续亏损的报表,清算的速度远远赶不上失血的速度。
而据21世纪经济报道,九鼎投资方面曾表示:“公司有信心在2026年达成相关财务指标,争取2027年申请撤销退市风险警示”。留给九鼎的时间窗口,大约还有一年。
参考资料:
《“PE第一股”亏超3亿,九鼎投资披星戴帽》,时代财经
《*ST九鼎涉嫌信披违规被立案,连年亏损下直逼退市“生死线”》,证券之星
《九鼎投资回应被实施风险警示:正加快转型 争取2027年摘帽》,21经济网
九鼎投资财务报告及其他公开资料。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。