


中国精铜消费增长近5%,终端需求为何几乎停滞?

产联社编辑|开蓉蓉
图片由AI生成
今年9月,中国废铜进口同比增长28.54%。但10月国内再生铜杆产能利用率预计只有13.03%,同比下降11.08个百分点。
高盛本周发布的报告预计,2026年中国精炼铜消费增长4.9%,终端铜需求却只增长0.1%。
进口在涨,用废铜的铜杆厂开工没跟上;精铜消费在涨,终端需求却没跟上。
两组反差同时出现,问题出在哪里?
一、废铜进口回升,废铜流通仍受制约
今年9月,中国废铜进口23.66万实物吨,环比增长33.37%。进口是多了,但SMM指出,这一轮增长主要靠进口窗口打开和长单集中到港。市场流通量有所增加,现货供应还是偏紧。
加工端的数据更刺眼。Mysteel预计,10月国内再生铜杆计划产量同比下降42.18%。进口在涨,用废铜的铜杆厂产量却预计腰斩。问题不只是废铜够不够,更在于这些废铜能不能顺利进入正规加工厂。
废铜的回收链条很长。居民卖掉的旧电器、工厂产生的边角料、拆解企业回收的旧设备,要经过回收站、贸易商、分拣企业,最后才能进加工厂。每转一道手,就可能多一个开不出增值税发票的环节。对正规加工厂来说,原料便宜当然重要,但票据合不合规、成本能不能核算,同样重要。
2024年,税务总局推行反向开票制度,让合规回收企业替自然人开票,本意是疏通这条链。但实际交易还要过原料来源核验、税务申报、成本核算几道关。高盛指出,2026年以来票据合规要求收紧,加上部分企业的合规成本和历史税务记录问题,传统废铜回收模式受到冲击。
据高盛团队实地调研后估算,每年约有50万吨国内废铜流量受到票据问题影响,相当于正常供应的18%左右。这不是说50万吨废铜凭空消失,而是这部分废铜在交易和流通中受到了阻碍。市场上有废铜,和能稳定、合规、低成本地买到废铜,是两回事。
二、精铜替代推高消费,但不等于需求扩张
废铜不好买,部分加工厂开始转向精炼铜。
以铜杆为例。铜杆是制造电线电缆的重要原料,分精铜杆和再生铜杆,部分领域可以互相替代。假设一家铜杆厂每月有1000吨订单,原本用废铜生产。废铜买不到了,如果生产条件允许,就改用电解铜做完同样的订单。对下游客户来说,订单没变,也没多买铜杆;但对这家工厂来说,精铜采购量上去了。
终端没有多用铜,精铜消费却增加了,答案是原料替代。
当然,企业也可能减产、调整产品结构、消耗库存,不是所有废铜需求都会自动转向精铜。但今年铜杆行业的数据,确实出现了明显分化。
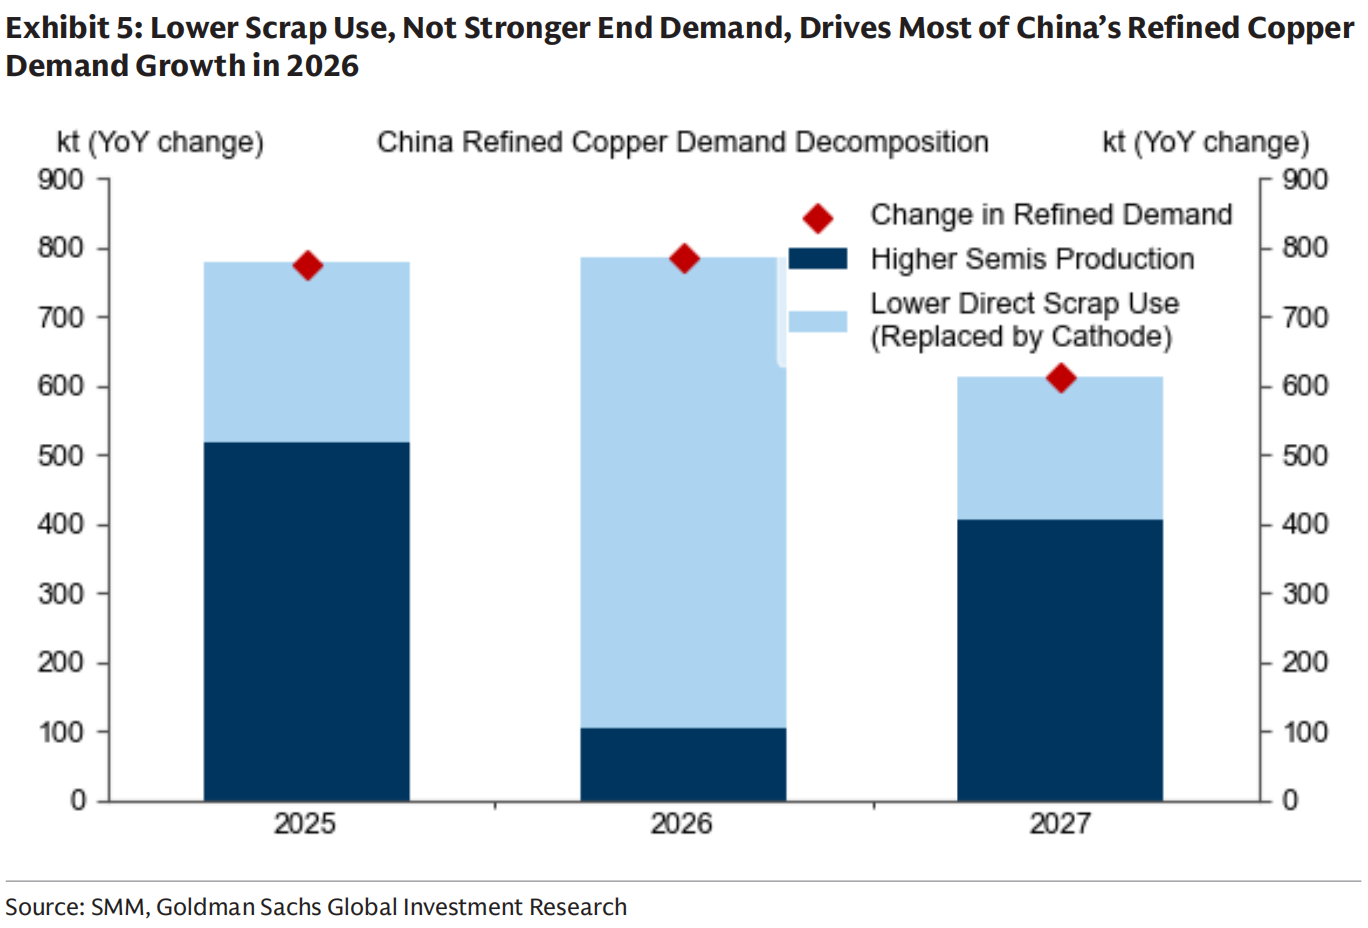
图:废铜替代成为2026年中国精铜需求增长的主要动力
来源:SMM、高盛全球投资研究部(2026年10月19日)
数据显示,2026年前9个月,再生铜杆产量同比下降约54%,减少约66万吨;精铜杆产量增长约4%,增加约30.5万吨;铜杆总产量下降约4%。
三个数放在一起看,和单看精铜杆增长不一样:再生铜杆少了一大块,精铜杆补了一些,但整个铜杆市场仍在收缩。
精铜杆的增长,不等于铜杆行业需求在扩张。废铜直接使用量下降,是今年精炼铜需求增长的主要驱动因素。不过,具体到铜杆行业,原料替代贡献了多少增量,还要结合企业实际订单和原料使用情况判断。
价格也在推着企业做选择。SMM数据显示,10月16日当周,国内精废铜杆平均价差857元/吨,比前一周收窄1076元/吨。价差越小,再生铜杆相对精铜杆的价格优势就越弱。
但成品价差不等于原料成本差,企业还要算票据、加工损耗、资金成本和订单要求。华泰期货此前指出,国庆前部分含税废铜货源的票点已超过13%,影响企业备货,部分再生铜杆企业提前停工放假。
还有一个容易忽略的变化。高盛指出,今年以来中国冶炼环节的废铜使用量同比增长约19%。原因之一是铜精矿供应紧张、加工费持续承压,冶炼厂有动力多用废铜和再生阳极铜。相比之下,部分直接使用废铜的加工企业受票据问题影响更明显。废铜不是在所有环节都同步减少,不同生产环节之间的原料竞争正在变化。
三、终端需求分化:电网支撑,房地产拖累
精铜消费增长,说明不了终端需求全面回暖。真正看终端,行业之间的差别很大。
电网仍是重要支撑。输配电线路、变压器、电气设备都离不开铜。但电力需求增长,不等于电网用铜量同步增长。高盛指出,今年前八个月,中国电网投资同比增长约4%;其中5月至7月,投资连续出现较大幅度同比下降。高盛因此把2026年电网及电力基础设施相关铜需求增速预测从约10%下调至7%。电网用铜还有增长空间,只是增速可能不及此前预期。
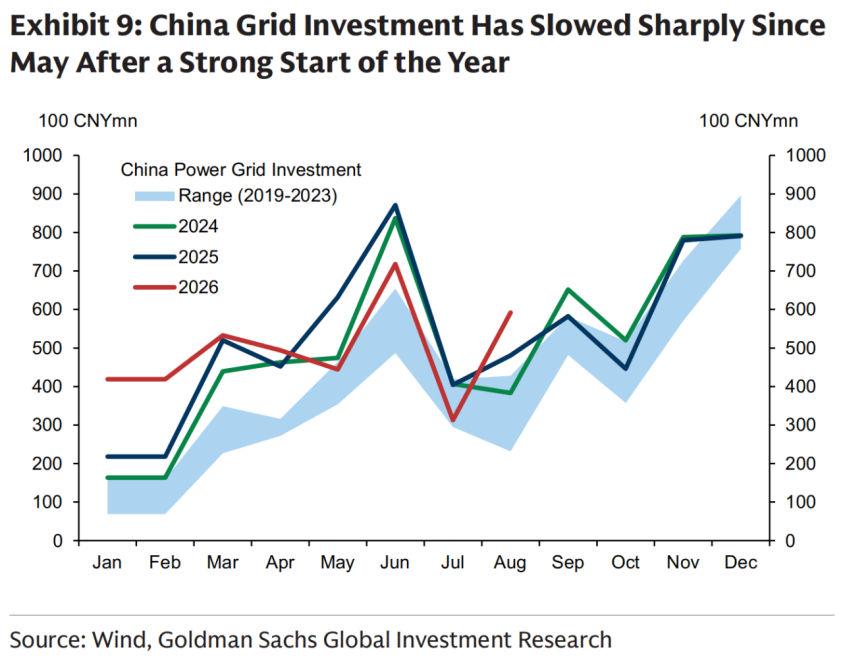
图:2026年中国电网投资自5月起明显放缓(数据截至8月)
来源:Wind、高盛全球投资研究部(2026年10月19日)
房地产则是另一番景象。一栋住宅从施工到装修,需要大量电线电缆、铜管和电气设备。房地产开发投资、施工和销售偏弱,相关铜材需求也受影响。中国有色金属工业协会发布的9月铜产业景气指数显示,电力电缆产量指数处于“偏热”区间,商品房销售面积指数却落在“偏冷”区间。一个偏热,一个偏冷,终端市场的分化一目了然。
新能源汽车、储能和数据中心,正在带来新的需求。尤其是数据中心,高盛把2026年全球数据中心用铜需求预测上调至约55万吨,2027年上调至约70万吨。注意,这是全球预测,不是中国数据中心的用铜规模。新兴领域在增长,但能不能抵消房地产等传统行业的压力,还要看项目实际建设进度和订单规模。
所以,中国铜需求不是简单的好或坏。有些行业还在增长,有些行业已经明显放缓。高盛预计,中国终端铜需求增速将在2027年回升至约1%,但这一判断仍取决于电网投资、房地产及新能源等领域的实际表现。精炼铜消费较强,掩盖不了终端需求内部的分化。
四、库存向美国集中,全球供需仍过剩
中国的原料替代,部分解释了精铜消费为何可能快于终端需求。全球铜市场还有另一股力量:库存正在向美国集中。终端需求不算强劲,部分地区却可能出现供应紧张,原因也在这里。
在潜在进口关税预期下,美国进口商和贸易商提前采购,部分铜资源因此流向美国。2026年美国超出正常需求的铜进口及库存积累规模约100万吨,截至9月已累计约75万吨,2027年可能再增加约40万吨。
这里的100万吨并非美国全部铜库存,而是高盛根据正常进口水平、交易所库存变化等因素估算的额外库存积累规模。这个预测建立在美国暂不宣布新的精炼铜关税措施等假设之上,未来政策变化可能影响进口和累库节奏。
美国提前买走更多铜,其他地区能及时拿到的现货就少了。可以把全球铜市场想成一个总量有富余、但分配不均匀的市场:铜集中到某些地区,其他地区即使愿意采购,也未必能以合适的价格及时拿到货。所以,全球供应总量不短缺,不代表每个地区的现货供应都宽松。
高盛预计,2026年和2027年美国以外精铜市场分别存在约95万吨和22万吨供应缺口;但其全球精炼铜供需平衡预测显示,两年仍分别有约9.9万吨和18.3万吨供应过剩。全球平衡反映的是整体市场,美国持续增加库存会改变铜在不同地区的分布。所以,全球总量过剩与美国以外市场供应紧张可以同时存在。
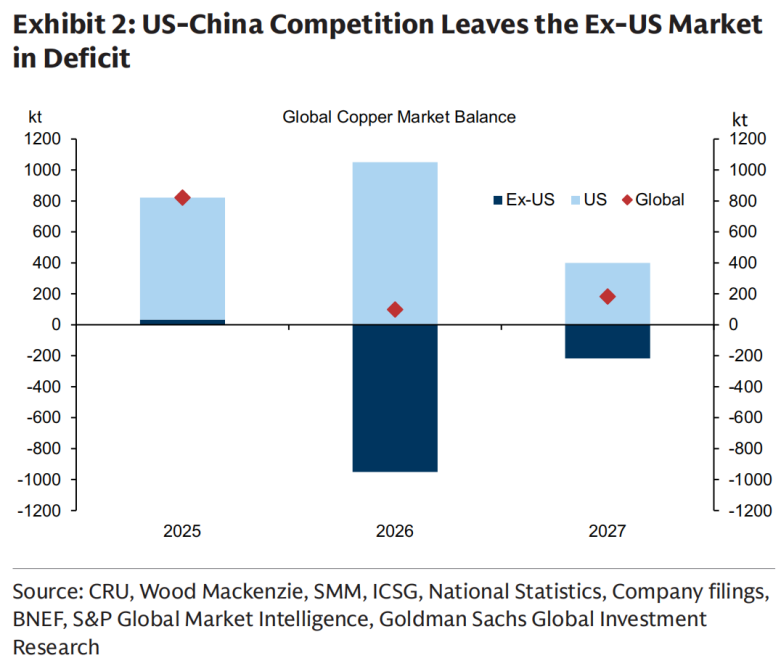
图:美国以外铜市场供需缺口预测
来源:高盛全球投资研究部(2026年10月19日)
这也解释了为什么单看一个消费增速或全球供需平衡数字,很难判断铜市场到底紧不紧。中国加工企业调整原料,美国贸易商增加库存,虽然发生在不同环节,却分别影响着铜的使用结构和区域流向。
五、替代需求的持续性,取决于废铜与终端
废铜供应如果恢复,精铜还会像现在这样被需要吗?
先看废铜能不能重新顺畅流通。回收企业如果逐步完善票据管理,国内交易成本下降,进口货源也补上来,再生铜加工企业的原料压力就可能缓解。废铜重新具备成本优势后,一部分之前转用精铜的订单可能回流。废铜替代带来的部分精铜需求,不一定能长期维持。
但这未必很快发生。高盛预计,废铜流通受到的影响可能延续到2027年。解决票据瓶颈,还可能需要回收行业进一步整合,从分散的小型经营主体转向规模更大、更规范的回收平台。短期内,废铜替代对精炼铜需求的支撑仍可能持续。
更关键的是终端订单能不能真正增长。电网投资有没有继续增加?房地产用铜需求有没有企稳?新能源汽车、储能和数据中心的实际建设规模能不能持续扩大?这些才决定中国最终需要多少铜。废铜供应改善之后,如果终端订单也在增长,精铜消费才算真正有了需求支撑。
接下来盯三组数据:废铜进口和国内流通,再生铜杆产量及精废价差,电网、汽车、房地产等终端订单。如果废铜供应改善后,精铜消费增速放缓,终端产品产量却没明显变化,就说明此前部分精铜增长主要来自原料替代。反过来,如果终端订单持续增长,精铜消费才有更直接的需求支撑。
回到开头两个数字:精炼铜消费增长4.9%,终端需求增长0.1%。口径不同,不能简单相减,但这组反差说明:精铜消费增长,可能来自废铜替代,也可能来自终端需求;库存变化则会改变铜在不同地区的分布。
判断中国铜需求有多强,不能只看精铜消费增长了多少,更要看这些铜最终流向了哪里,有多少真正变成了终端订单。
信息来源说明:
研究机构:高盛全球投资研究部《Copper: Raising Our Price Forecast on US-China Competition》(2026年10月19日)。
官方资料:海关总署、国家税务总局、中国有色金属工业协会公开数据及政策文件。
行业数据与研究:SMM、Mysteel、华泰期货相关市场数据及研究资料。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。