


利润暴跌90%!阿宽食品退市,曾为李子柒代工
产联社编辑 |沈潇
图片由AI生成
给李子柒代工的阿宽食品,要挥别资本市场了。
10月21日,阿宽食品在挂牌新三板720天后正式停牌。停牌前,阿宽食品股价定格在7.48元/股,总市值仅剩6.25亿元。
而在2021年完成C轮融资后,阿宽食品的估值一度逼近40亿元。短短五年间,阿宽食品在资本市场的估值缩水超过84%。
李子柒、麻六记、三只松鼠、百草味,还有零食量贩头部赵一鸣,都找过阿宽食品代工。
可手握一众流量客户,也没能挽救阿宽食品的业绩失速。
财报数据显示,2025年阿宽食品实现营业收入12.24亿元,同比下滑10.24%;归母净利润更是暴跌90.06%,仅剩下466.71万元。
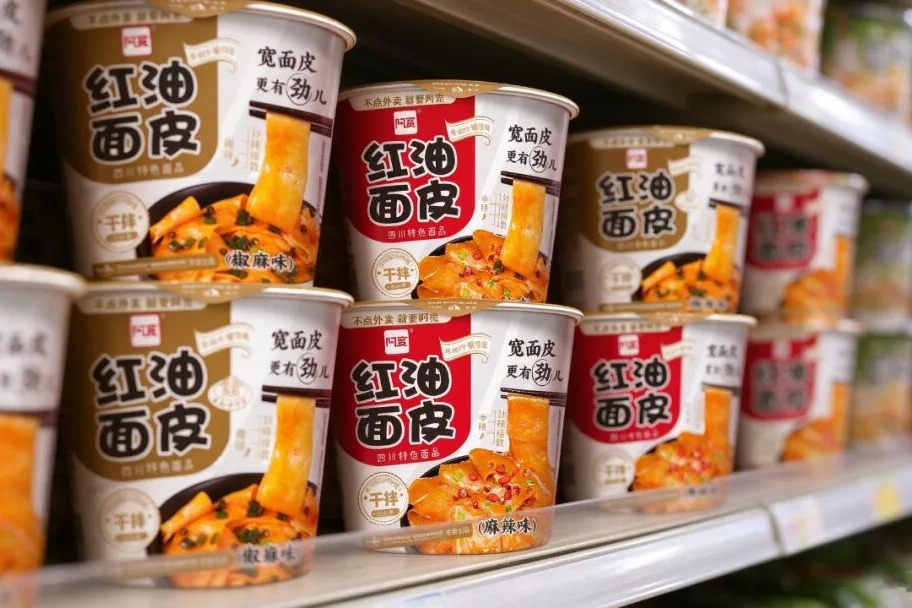
曾经靠一款红油面皮打出名堂,又凭借网红品牌代工业务迅速做大的阿宽食品,为什么会走到今天这一步?
三度闯关IPO,接连折戟
阿宽食品的资本之路,走得相当曲折。
早在2020年,受益于“宅经济”爆发,阿宽食品营收从2019年的6.31亿元飙升至11.1亿元,同比增长约76%。红油面皮单品年销售额突破4亿元,累计卖出超过1亿份。
阿宽食品业绩爆发后,资本闻风而动。2020年2月,阿宽食品完成1.1亿元A轮融资,同创伟业、前海股权投资基金、常州彬复等机构入局。同年5月至6月,B轮融资超过1.7亿元,高瓴、茅台建信基金、壹叁资本等机构参与其中。
到了2021年初,阿宽食品再获1.2亿元C轮融资。三轮融资下来,公司估值一度超过39亿元。
钱到位了,上市自然也提上日程。2020年,阿宽食品与广发证券签署辅导协议,最初计划上创业板。2021年12月,招股书披露,改道深交所主板,拟募资6.65亿元。2023年3月,深交所正式受理阿宽食品的主板上市申请。
眼看距离敲钟越来越近,变故来了。2023年12月,阿宽食品撤回了IPO申请,理由是“基于目前资本市场环境及政策导向,结合战略规划发展审慎考虑”。这次冲击A股就此告一段落。
A股暂时走不通,阿宽食品又把目光转向了新三板。
2024年11月,阿宽食品挂牌新三板,明确将北交所作为下一步目标。可挂牌不到两年,2026年9月24日,公司公告称,基于自身战略规划,拟主动申请终止挂牌。10月21日,阿宽食品正式停牌。
三次冲击资本市场,三次落空,阿宽的上市梦就此搁置。
上市之路屡屡受阻,背后绕不开的还是业绩压力。2025年,阿宽食品营收降至12.24亿元,同比下降10.24%;归母净利润仅466.71万元,同比暴跌90.06%。
要知道,2020年红油面皮最火的时候,阿宽食品净利润超过7600万元。短短五年,利润几乎被压到了原来的零头。
更麻烦的是对赌协议。早年融资时,阿宽食品创始人陈朝晖与多家机构签了回购协议,核心条件就是上市。2023年底撤回A股申请后,部分股东要求退出。
2024年1月,阿宽食品斥资1.34亿元回购了青岛同创、兼固投资、麦星投资等机构持有的股份。但相关回购压力并未完全解除。2026年,公司又推出不超过2.67亿元的股份回购方案。据披露,陈朝晖剩余的回购本金约为3.53亿元。
业绩下滑叠加巨额回购压力,阿宽食品此次主动申请终止挂牌,更像是一场无奈的退场。
成也代工,败也代工
阿宽不是没有打造爆款的能力。
2015年,前身白家食品推出“红油面皮”,主打非油炸、重风味和劲道口感,切中了当时年轻消费者对方便食品升级的需求。
这款单品一炮而红,成为阿宽食品最核心的收入来源。2021年,红油面皮系列年销售额约5亿元,占公司总营收的41%左右。
但在红油面皮之后,阿宽再也没能复刻出第二个大爆款。
自有品牌增长遇到瓶颈,阿宽食品便开始把目光转向另一门生意:代工。在招股书里,这项业务被称为“定制销售”,就是给第三方品牌做贴牌生产。
阿宽食品的客户名单相当豪华:麻六记、三只松鼠、李子柒、百草味、赵一鸣……几乎涵盖了近几年最火的网红零食品牌。
2022年,麻六记首次成为阿宽食品第一大客户,贡献收入5034万元。2023年,麻六记的采购额增长至1.74亿元,占阿宽食品全年收入的13.4%。到了2024年,这一数字进一步达到2亿元,阿宽食品全年营收也创下13.64亿元的历史新高。
看起来是双赢。但代工的利润,远远比不上自有品牌。
财报显示,2019年至2021年,阿宽食品定制销售的毛利率分别为19.5%、19.06%和17.59%,而电商自营、直供销售的毛利率超过30%。代工业务的毛利率,只有自有品牌的一半左右。
更重要的是,代工企业往往缺少对品牌和渠道的掌控权。
消费者认的是麻六记、李子柒这样的品牌,产品卖得好,品牌方获得流量和利润,阿宽食品则主要靠生产加工赚取费用。一旦客户更换供应商、自己建厂,或者产品销量下滑,代工厂的订单就可能受到影响。
2025年,阿宽食品就遇到了这样的麻烦。
当年7月,麻六记部分批次酸辣粉被曝出现粉饼发白、发霉等问题,随后遭到开市客下架。7月27日,阿宽食品发布声明,承认相关产品在生产过程中存在消杀环节不足的问题,并启动召回。
这场食品安全风波尚未平息,阿宽食品自家的明星产品红油面皮也被消费者曝出拆袋发现虫状物等问题。接连出现的质量问题,不仅损害品牌口碑,也难免影响客户对其产品的信任。
而阿宽食品面临的压力,还不止于此。为了降低供应链风险,麻六记开始自建产能,2025年,麻六记对阿宽食品的采购额从上一年的2亿元降至1.19亿元,减少超过四成。
失去了核心大客户的订单支撑,阿宽食品的代工业务难免受到冲击。大客户一转身,代工厂便只剩下一地鸡毛。
速食生意,没那么好做了
阿宽食品的困境,也折射出整个新消费速食行业从狂热走向理性的过程。
这种变化,在方便面市场上表现得尤为明显。艾媒咨询数据显示,2025年中国方便面市场规模1849.9亿元,同比增长7.9%。看着数据向好,但增长基本靠涨价,并不是买的人变多了。
世界方便面协会的数据显示,2020年到2024年,中国方便面需求量从463.6亿份下降到438亿份。也就是说,近几年方便面的整体消费量反而有所减少。
与此同时,市场份额仍主要掌握在老牌巨头手中。2025年上半年,康师傅、统一、白象、今麦郎的市场份额分别为40.31%、18.07%、15.13%和7.84%,前五名合计占据八成以上。
再看2020年前后崛起的新消费速食品牌,自嗨锅、螺蛳粉品牌、阿宽食品等,都曾借着“宅经济”和直播电商的东风迅速走红。
当时,资本也十分看好这条赛道。自嗨锅估值一度冲到75亿元,螺状元拿地建产业园、扩产线,阿宽食品估值逼近40亿元。资本疯狂涌入,仿佛速食赛道遍地黄金。
但风口过去得比想象中更快。2026年,自嗨锅进入破产清算,螺状元被法院宣布破产,如今阿宽食品也申请终止挂牌。
这些品牌的起落,背后都有一个相似的问题:把场景红利当成了品类红利。
疫情期间,外出就餐受到限制,方便食品成为不少人的日常选择。等到生活恢复正常,外卖、堂食重新便利起来,消费者有了更多选择,速食产品也就不再拥有当初的场景优势。
市场回归常态后,真正决定品牌能走多远的,还是产品复购、渠道能力和供应链效率。相比之下,一些网红品牌早期依赖线上流量和营销投入,却没能同步建立稳定的复购和渠道优势,增长自然难以持续。
阿宽食品的处境更为复杂。它有自己的工厂和红油面皮这样的知名单品,也积累了不少代工客户,但自有品牌增长乏力,代工业务利润有限,对大客户依赖较高,再叠加食品安全问题,几重压力最终集中体现在业绩上。
从近40亿元估值到6.25亿元市值,阿宽食品的五年,也是新消费速食行业从狂热走向理性的五年。代工可以带来订单和规模,却不一定能带来高利润;爆款可以迅速打开市场,却不代表品牌就有了持续竞争力。
参考资料:
《阿宽食品顶着压力,挥别新三板》,斑马消费;
《给麻六记、李子柒代工的食品公司,停牌了!曾靠红油面皮爆火,估值一度近40亿元》,21世纪经济报道;
《净利润去年暴跌九成,阿宽食品停牌!曾靠红油面皮爆火,给麻六记代工,估值一度近40亿元》,经济日报;
《利润一年跌掉九成,874639停牌》,界面新闻;
《为汪小菲、李子柒代工,这钱也不好赚》,中国企业家杂志;
《75亿元估值五年归零,“自嗨锅”破产凸显赛道大退潮》,中国城市报;
《上头变下头,从全民追捧到破产清算:“降温”的螺蛳粉,还是门好生意吗?》,新消费日报。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。