


Meta三季度营收创新高 营业利润同比下降37%
产联社编辑 | 开蓉蓉
图片由AI生成
【产联社】Meta第三季度营收创新高,但利润与现金流承压。10月21日美股盘后,Meta Platforms(NASDAQ:META)公布第三季度财报,实现营收646.01亿美元,同比增长26%,创单季新高;营业利润129.88亿美元,同比下降37%。
Meta第三季度自由现金流由正转负,为负21.20亿美元,上年同期为106.25亿美元,第二季度则为7.84亿美元。当季资本开支(包括融资租赁本金支付)达到349.06亿美元,公司同时将2026年全年资本开支预期下限由1300亿美元上调至1350亿美元,上限维持1450亿美元不变。
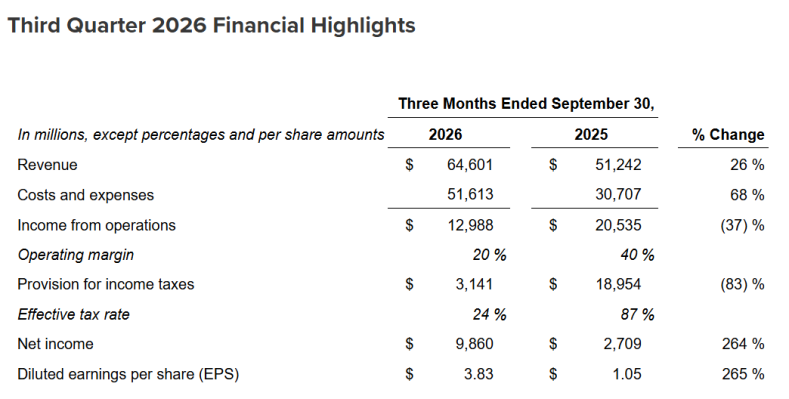
图:Meta 2026年第三季度主要财务指标及同比变化
来源:Meta 2026年第三季度财报
广告量价齐升,收入创新高
Meta的收入增长仍主要依赖广告业务。
财报显示,第三季度广告收入630.61亿美元,同比增长约26%,占总营收约97.6%。旗下应用家族广告展示量同比增长10%,平均广告单价上涨14%,广告数量与价格同步增长,支撑整体收入扩张。
用户规模方面,2026年9月,Meta旗下应用家族日均活跃人数达到36.4亿,同比增长3%。Meta首席执行官马克·扎克伯格表示,AI投资已开始为核心业务带来回报。公司称,AI用于改善内容推荐、用户参与度及广告变现效率,但未单独披露其对广告收入的具体贡献金额。
收入增长并未同步转化为营业利润增长。第三季度,Meta成本与费用合计516.13亿美元,同比增长68%,其中包含98.9亿美元法律和解费用,涉及美国多个州和地区总检察长就青少年心理健康及社交媒体问题提起的诉讼。若剔除该项费用,公司当季营业利润为228.78亿美元,高于上年同期水平。
按美国通用会计准则(GAAP)计算,Meta第三季度净利润为98.60亿美元,同比增长264%,与营业利润同比下降37%走势相反。营业利润下降主要受98.9亿美元法律和解费用拖累;净利润增长则主要因上年同期有效税率高达87%,压低了比较基数,而2026年同期税率降至24%。因此,净利润大幅增长并不意味着主营业务盈利能力出现同等幅度改善。
资本开支扩大,自由现金流转负
Meta不断增加的AI基础设施投入,已反映在现金流变化中。
第三季度,公司经营活动现金流为327.86亿美元;资本开支349.06亿美元,高于上年同期的193.74亿美元。当季自由现金流为负21.20亿美元。
这一变化意味着,当季经营活动创造的现金不足以覆盖相关资本开支,但并不代表公司经营亏损。与第二季度正7.84亿美元的自由现金流相比,第三季度现金流进一步承压。
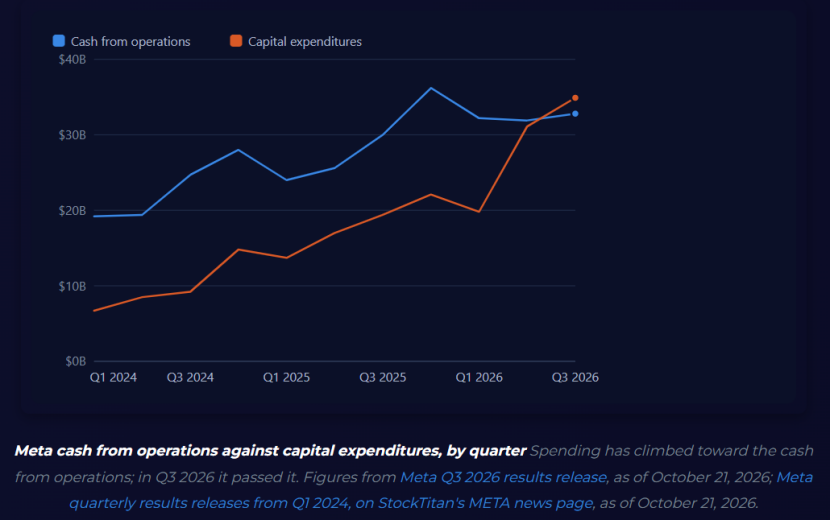
图:Meta经营现金流与资本开支季度变化(2024Q1—2026Q3)
注:2026年第三季度资本开支首次超过图示期间的经营现金流,单位为十亿美元。
来源:StockTitan
Meta预计,2026年全年资本开支为1350亿至1450亿美元,较此前1300亿至1450亿美元的区间上调下限50亿美元。这一调整并非提高投资上限,而是将全年预期收窄至较高水平。
资金主要用于数据中心、服务器及AI基础设施建设。随着相关项目投入使用,折旧及运营费用也将逐步影响未来利润表现。
截至9月30日,Meta持有现金、现金等价物及有价证券合计824.5亿美元,仍保有较大规模的流动性储备。不过,持续增长的资本投入,也提高了未来经营现金流覆盖投资支出的要求。
AI商业化回报仍待验证
尽管当季资本开支超过经营现金流,Meta仍计划维持较高水平的AI投资。
扎克伯格在财报声明中表示,公司本季度推出Muse及Muse Wonder等前沿AI产品,相关投资已开始取得进展。Meta认为,AI已对现有广告业务形成一定改善,但新模型及新产品的商业化回报仍需时间验证。
对于第四季度,Meta预计收入为730亿至760亿美元。公司同时将2026年全年总费用预期调整至1750亿至1790亿美元,主要纳入第三季度确认的法律费用。剔除该项费用后,公司仍预计2026年营业利润高于2025年。
Meta还在调整其他业务的资源配置。公司预计,Reality Labs业务2026年全年亏损为180亿至190亿美元,2027年亏损收窄至约150亿美元,并计划将更多投资转向AI等优先领域。
展望2027年,Meta尚未提供全年收入的具体指引,但预计继续积极投资AI及核心业务。公司认为,新模型和产品带来的商业机会,将为后续收入增长提供支持。
Meta第三季度财报显示,广告业务仍是主要增长引擎,但法律和解费用与AI基础设施投入分别对利润和现金流形成压力。未来资本开支规模、经营现金流增长及AI商业化收入兑现情况,将是衡量其投资回报的重要指标。
信息来源说明:Meta 2026年第三季度财报及投资者关系公告;美联社同期公开报道。财务数据以Meta官方披露为准。
免责声明:本文仅供参考,不构成任何投资建议。
补充摘要的季度增长对比统一自由现金流口径表述压缩重复的现金流判断
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。