


中美养猪成本每公斤差3元,猪价拐点还要等多久?

产联社编辑|开蓉蓉
图片由AI生成
猪价持续低迷,头部猪企的成本却在不断下探。
10月21日,全国外三元生猪均价降至9.60元/公斤,生猪期货主力2701合约盘中跌破万元关口。牧原9月生猪养殖完全成本已降至11.5元/公斤以下,较2024年平均水平下降约2.7元。
尽管降本明显,据申万宏源测算,中国生猪养殖完全成本仍比美国高出近3元/公斤。按122.5公斤出栏体重计算,相当于每头猪多花约366元。
中美成本差距还有多少压缩空间?降本与产能去化,又将如何影响接下来的猪价?
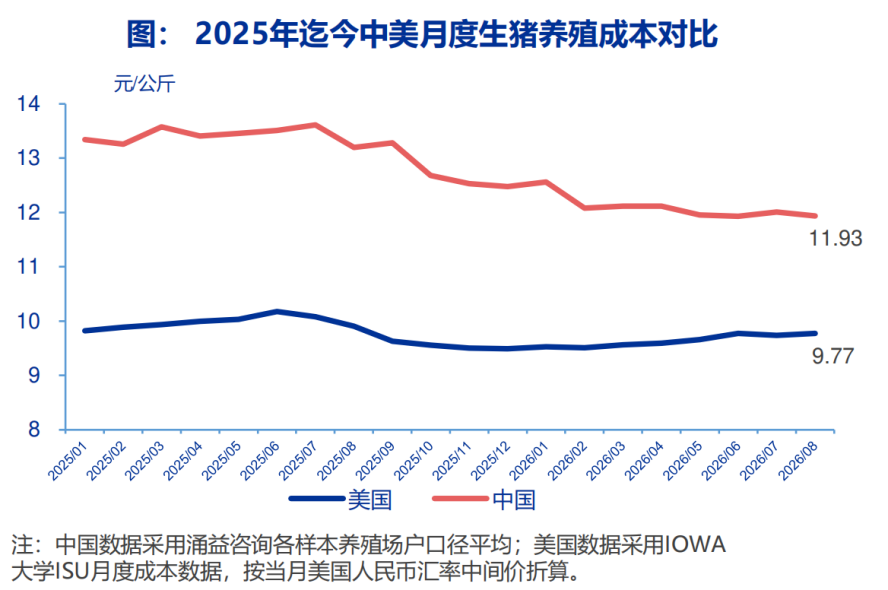
来源:申万宏源研究
一、近3元成本差距,不只是饲料问题
中美养猪成本差距,饲料是重要来源。申万宏源援引2024至2025年相关数据测算,美国生猪每增加一公斤体重,饲料成本约4.8至6.0元,中国约8至10元。不过,这与每公斤出栏生猪的完全成本并非同一口径,不能直接用两者的差额解释全部养殖成本差距。
原料价格是其中一个因素。美国是全球主要玉米、大豆生产国,部分养殖场靠近粮食主产区,具有采购和运输优势。报告采用的2026年9月中旬价格数据显示,美国玉米折合人民币约1.4元/公斤,中国约2.2元/公斤。这是市场价格比较,并非养殖企业的实际采购成本。
饲料利用效率也会影响成本。行业通常用料肉比衡量生猪增加一公斤体重需要消耗多少饲料。料肉比越低,单位增重所需的饲料越少。不过,原料价格和饲料利用效率分别贡献了多少成本差距,还需要结合具体养殖数据判断。
除了饲料,规模化程度也存在差异。数据显示,2022年美国养殖场户均养殖规模约1214头,中国约23.5头。规模较大有利于采用自动化设备、摊薄人工成本,但也会增加设备折旧等费用。
繁殖效率则影响仔猪成本。报告引用的2019至2025年相关数据中,中国PSY约21.07头,美国超过28头。PSY指每头母猪每年提供的断奶仔猪数量。繁殖效率越高,通常越有利于分摊母猪饲养成本,降低单头仔猪成本。
从成本结构看,饲料资源、养殖效率和生产组织方式,都是影响中美养殖成本差异的重要因素。
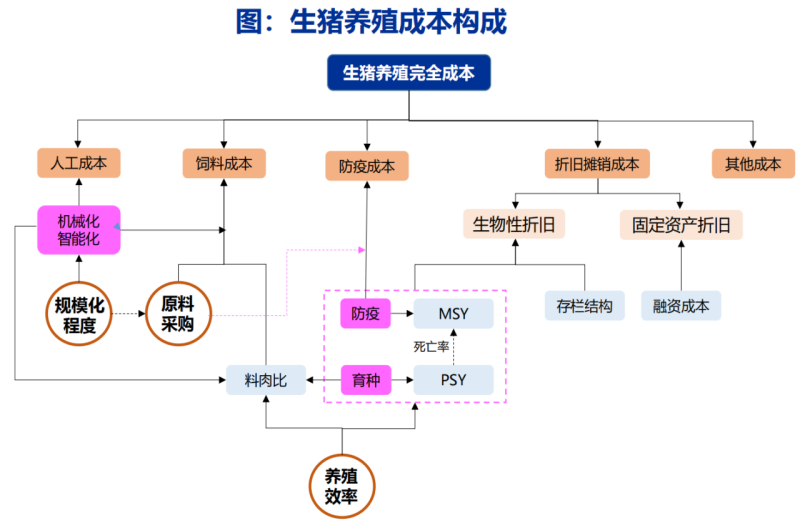
来源:申万宏源研究
二、牧原成本下降约2.7元,头部猪企降本持续
国内头部猪企的养殖成本近年来持续下降,其中牧原股份的变化较为明显。
申万宏源整理的数据显示,牧原股份2024年生猪养殖完全成本平均约14.2元/公斤,2025年降至12元/公斤左右,2026年7月进一步降至约11.5元/公斤。公司10月13日在投资者互动平台回复称,9月完全成本已略低于11.5元/公斤。与2024年全年平均水平相比,每公斤成本下降约2.7元,降幅接近两成。
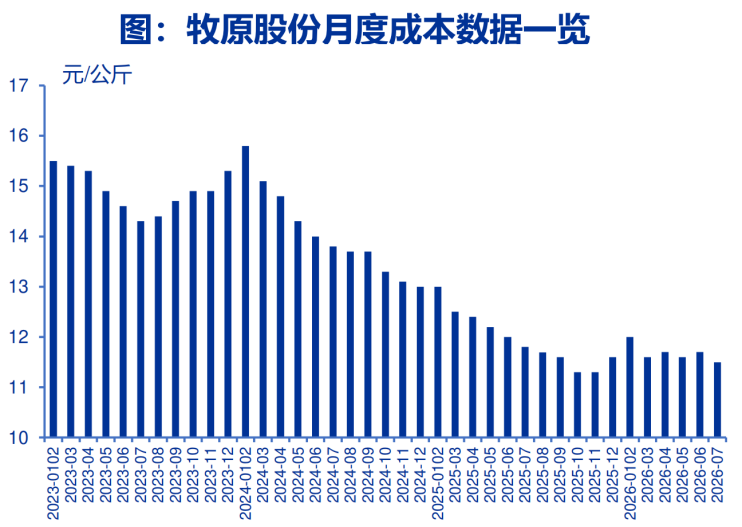
来源:公司公告,申万宏源研究
其他头部企业的成本也已降至相近区间。资料显示,神农集团2026年第二季度生猪养殖完全成本约11.9元/公斤,天康生物6月约11.8元/公斤。虽然各家企业披露的时间和核算方式存在差异,但这些数据反映出,部分规模化养殖企业的完全成本已降至每公斤11至12元。
即使在同一家企业内部,养殖成本也存在差异。截至2026年7月,牧原部分成本表现最优的场线已稳定在10.5元/公斤以下,低于公司整体水平。不同场线在种猪性能、饲料利用效率、疫病防控和设备利用率等方面的差异,都会影响最终养殖成本。
对大型养殖集团而言,进一步降本并不完全依赖新建猪场或扩大养殖规模。现有场线之间的成本差异,意味着通过改善生产管理、提高养殖效率,仍有一定的降本空间。但最优场线的成本水平并不代表集团所有猪场都能达到,相关经验能否推广,还受到养殖条件和管理水平的限制。
头部猪企前期降本已取得明显进展。下一阶段,企业能否继续压低成本,将更多取决于繁殖效率、育肥管理等生产环节的进一步优化。
三、继续降本,繁殖效率与料肉比是关键
头部猪企的成本已经降到11至12元/公斤。再往下压,空间主要在两个环节:仔猪的繁殖效率和育肥阶段的饲料利用率。
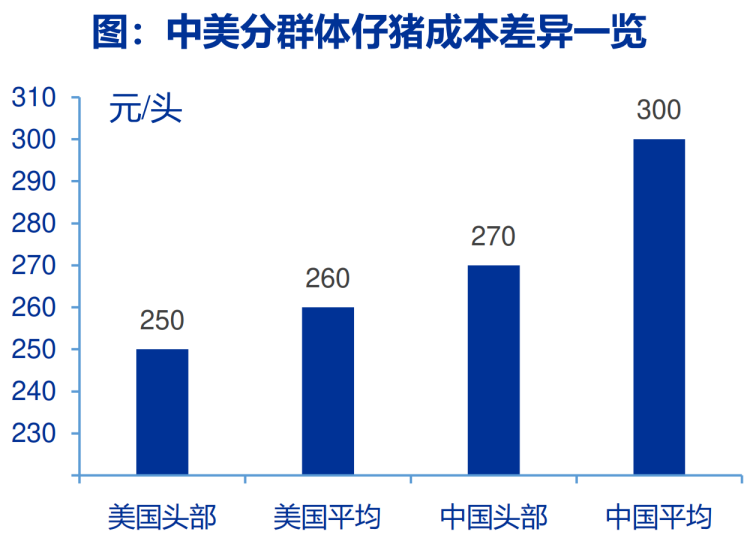
先说仔猪。申万宏源的测算显示,国内行业平均断奶仔猪成本约300元/头,部分头部企业已降到240至250元/头。差距主要与母猪繁殖效率、仔猪成活率和养殖管理水平有关。
来源:申万宏源研究
PSY是衡量繁殖效率的重要指标,指每头母猪每年提供的断奶仔猪数量。PSY越高,母猪饲养成本分摊到每头仔猪上的费用通常越少。
测算显示,在PSY为24头等假设条件下,PSY每提高1头,断奶仔猪成本可降低约9元。另有情景测算显示,在相应基准条件下,若PSY达到27至28头,仔猪成本有望降低约40至50元/头。按125公斤出栏体重折算,相当于每公斤生猪成本下降约0.32至0.40元。两组结果的模型条件不同,不能直接按每提高1头节省9元进行推算。
但这个空间并非所有企业都能实现。牧原股份2026年上半年PSY已超过29头。对PSY偏低的企业,改善空间相对较大;对已经接近30头的头部企业,进一步提升则需要更精细的繁殖管理和持续的育种投入。
再说育肥。育肥端的关键是料肉比,即生猪每增加一公斤体重需要消耗多少饲料。料肉比越低,单位增重所需的饲料越少。
测算显示,在既定饲料价格和费用条件下,料肉比每下降0.1,每公斤养殖成本可降低约0.26元。通过优化饲料配方、精准饲喂和提高成活率,育肥端仍有约0.20元/公斤的降本潜力。不过,料肉比改善与饲料配方、精准饲喂等措施的降本效果可能存在重叠,0.26元和0.20元这两项测算不能简单相加。
这些数字说明,国内猪企仍有降本空间,但不同企业的起点差异较大。繁殖效率偏低、饲料消耗较高的养殖场,改善潜力相对更大;已经达到较高效率水平的头部企业,进一步降本更多依赖育种积累和精细化管理,难度也随之增加。
中美近3元的完全成本差距,也不能全部视为中国猪企未来可以压缩的空间。原料资源、物流条件和生产组织方式等差异,难以仅靠养殖技术改善消除。未来还能降低多少成本,取决于企业现有的生产效率,以及繁殖和育肥环节能够取得多大改善。
四、亏损未促使产能立即退出,供应调整存在时滞
养殖成本持续下降,猪价却仍处于低位。10月21日,全国外三元生猪出栏均价为9.60元/公斤,低于前文列举的头部猪企近期养殖完全成本,养殖端整体承压。
但猪价低于完全成本,并不意味着企业会立即停产。完全成本包括饲料、人工、防疫等现金支出,也包括猪场折旧等非现金费用。对于已经建成的猪场,短期是否继续经营,不仅要看销售收入能否覆盖后续生产所需的现金支出,还取决于企业的资金状况和未来价格预期。
成本差异也会影响企业的选择。同样的猪价下,成本较低的企业通常拥有更大的经营缓冲空间;成本较高、资金储备不足的养殖场则面临更大的调整压力。不过,持续亏损不一定立即带来产能退出,企业还可能通过减少补栏、淘汰低效母猪等方式逐步调整生产。
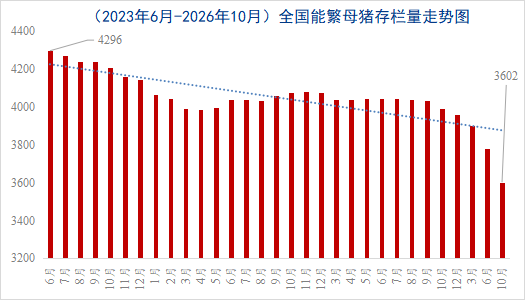
从全国数据看,产能收缩已经发生。国家统计局公布的2026年前三季度数据显示,截至三季度末,全国能繁母猪存栏3602万头,同比减少433万头,下降10.7%,已低于3750万头的正常保有量目标。但同期全国生猪出栏53739万头,同比增长1.4%;猪肉产量4508万吨,同比增长3.2%。
来源:Mysteel
母猪存栏下降,猪肉产量却仍在增长,主要与生猪养殖的生产周期有关。当前出栏的商品猪,主要来自此前形成的养殖产能。与此同时,母猪繁殖效率、仔猪成活率和平均出栏体重的变化,也会影响最终供应量。
头部企业也出现了类似变化。牧原股份10月12日发布的9月销售简报显示,当月销售商品猪642.3万头,同比增长15.24%;截至9月末,能繁母猪存栏297.4万头,较6月末减少13.9万头,降幅约4.5%。当期商品猪销售反映的是此前形成的产能,母猪存栏变化则更多影响未来供应,两者并不处于同一生产周期。
因此,当前生猪行业并非没有发生产能调整,而是亏损向产能收缩、再向商品猪供应减少的传导存在时间差。成本较低的企业经营缓冲空间更大,但基础产能的调整不会立即改变市场供应。
五、产能去化已经发生,价格修复仍待传导
短期来看,支撑猪价反弹的条件似乎还不具备。
据《期货日报》10月21日报道,10月大型规模猪企的计划出栏量环比仍有增长(约1.91%),商品猪出栏均重也回升至125公斤附近。叠加钢联农产品数据,样本屠宰企业的冻品库容率高达31.9%至32.2%,同比高出约14个百分点。出栏均重增加、冻品库存高企,意味着即便能繁母猪存栏已在下降,但短期内实际涌向市场的猪肉依然充足。
供应过剩,行业自然只能继续在亏损中挣扎。Mysteel 10月20日数据显示,自繁自养和外购仔猪育肥的头均亏损分别达到252元和116元。不过,就像前文所述,亏损对不同企业的杀伤力并不相同。资金状况和成本底线的差异,让一部分企业还能咬牙硬扛,而另一部分高成本猪场,已经在被迫加速退出。
更残酷的是时间差。母猪虽然少了,但猪肉还在栏里。Mysteel农产品预计,这轮三季度能繁母猪去化的实质性影响,要等到2027年二、三季度才会真正体现在商品猪供应上。而在这漫长的传导期里,补栏节奏和效率变化,仍会不断拉长这个磨底的过程。
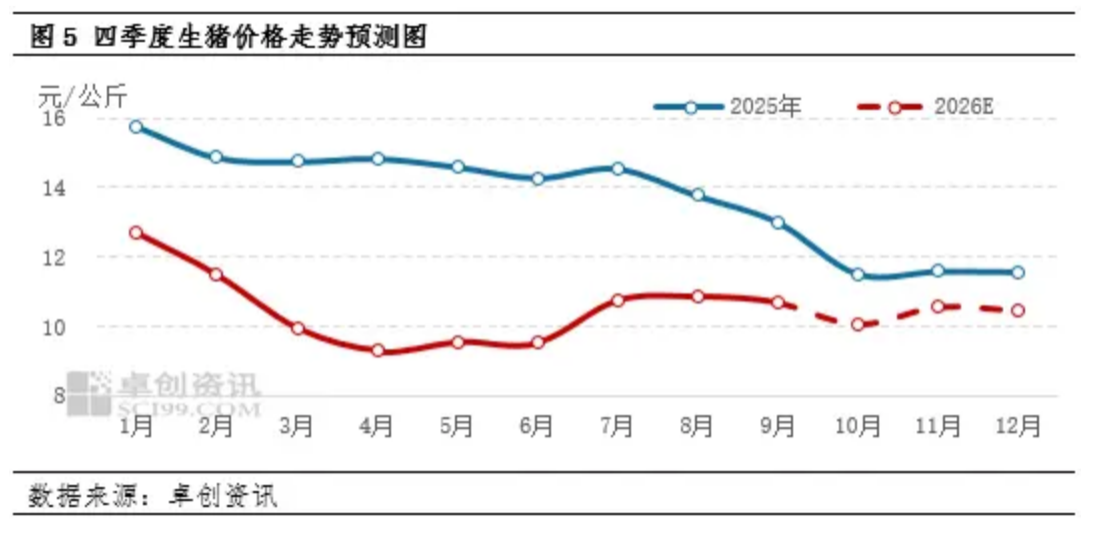
这也解释了为什么机构对四季度的预期依然克制。卓创资讯预测,四季度猪价虽会出现季节性小幅回升,但整体均价仍将明显低于2025年同期。在产能实质性收缩兑现之前,市场的供需博弈仍是一场消耗战。
数据来源:卓创资讯
回到中美养殖成本差距,中国猪企仍有降本空间,但近3元的差距并非都能通过改善生产效率消除。对当下的猪企而言,降本决定了企业在低谷期“能扛多久”,却无法直接转化为价格上涨的动力。
猪价能否持续修复,最终要看两件事:一是前文提到的母猪存栏下降,能否真正转化为实际供应收缩;二是终端消费需求,能否承接住现有的庞大产量。
对养猪企业而言,成本可以一分一分地降下来,但走出低谷,仍要等待市场的转机。
信息来源说明:国家统计局、大连商品交易所公开数据;申万宏源2026年9月28日生猪养殖行业研究报告(中美成本比较采用不同样本及核算口径,相关差距为机构测算);牧原股份销售简报及投资者互动平台回复;Mysteel农产品、卓创资讯数据与分析;《期货日报》10月21日报道及其援引的钢联农产品数据。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。