


一级市场变天了?老板们绕过VC,亲自下场做直投
产联社编辑|杨海波
图片由AI生成
企业老板们不找VC,开始自己下场做家办了。
进入2026年,家办直投俨然成为一种“潮流”:九阳家办参与地瓜机器人多轮投资,特步家办投资无界智航,汇川技术董事长朱兴明的家办明荟投资投了千寻智能;阿里巴巴董事会主席蔡崇信创立的蓝池资本,管理着蔡崇信、马云及部分阿里高管的家族资产......
其实,家办做直投在国际市场并不少见,但近两年,亚太地区尤其是中国的家办越来越成为一级市场的重要玩家。据花旗财富在9月发布的报告,亚太区有79%的受访家办参与过直投,位列全球最高;另有77%的亚太家办靠内部团队自己找项目,而不是等外部GP递过来。
那么,家办怎么就成了中国一级市场的新牌手?他们的钱投向哪里?老板们又为何宁可自己下场,也不把钱全交给VC?
一批制造业家办,沿着自家产业链投资
在这一轮直投潮里,有很多制造业创办了家办,沿着自家产业链投资。
汇川技术董事长朱兴明的家办明荟投资,投资方向覆盖机器人、脑机接口、AI计算、可控核聚变等前沿领域。这家2026年浮出水面的家办,自有资金25亿元,储备产业资金100亿元,已公开的投资中超过九成是直投。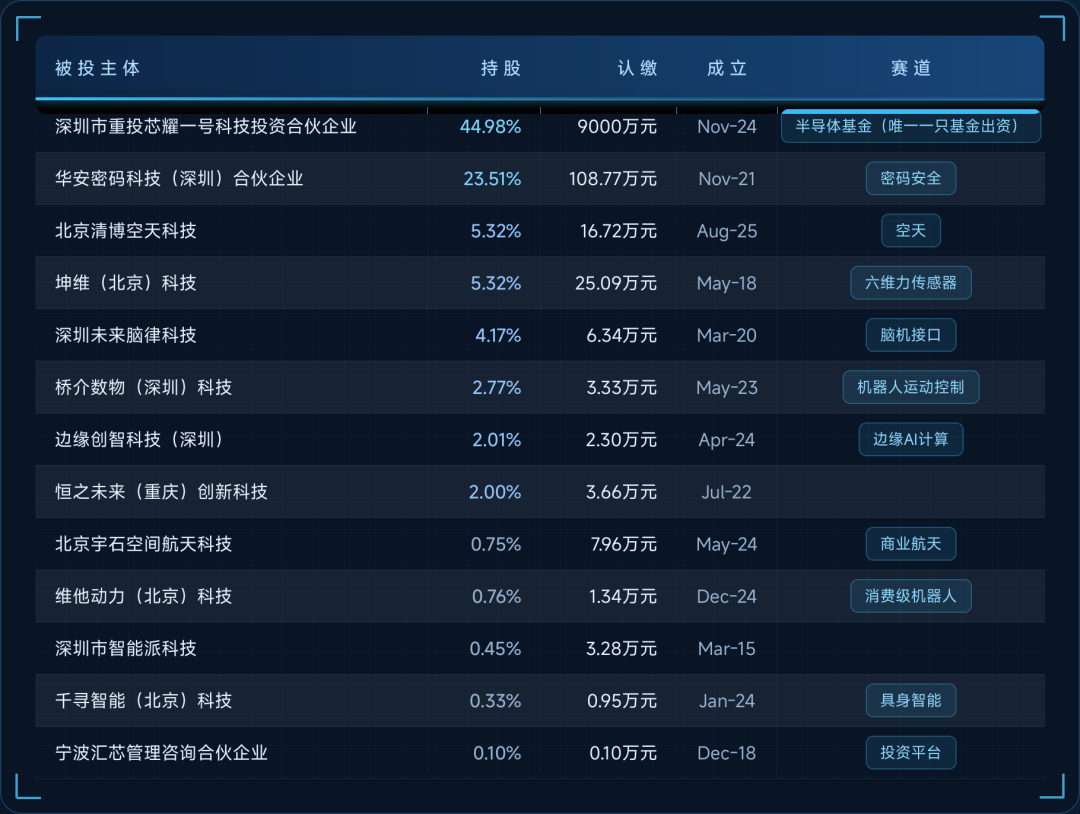
图:明荟投资标的
2026年开年刚两个月,明荟投资就连续出手三次:1月投了脑机接口公司深圳未来脑律,和AI计算公司边缘创智;2月投了具身智能公司千寻智能。
此前,明荟投资投资了机器人企业坤维科技,也颇具代表性。2024年2月,坤维科技的A++轮融资由汇川产投领投,三花弘道、禄昶投资和明荟投资共同完成数千万元投资,坤维科技投后估值3.43亿元。
这一轮里,明荟投资没有等汇川产投投完再跟进,而是在同一轮里用自己的钱下了注。
到了2025年1月初,坤维科技B轮融资落地,投资方变成小米产投、舜宇产业基金、深创投、高瓴创投和明荟投资等多家机构联合投资。不到一年,明荟投资在坤维科技身上完成了从初次下注到持续跟进的完整动作。而明荟投资的身份,也变成了少数从早期一路跟到后期的产业资本之一。
明荟投资的官网中,把自己的投资策略定义为“坚持投早投硬科技”。其披露的投资案例还包括电源管理芯片公司芯洲科技、连接器公司思索技术、光学公司麓邦技术,以及华安密码科技、桥介数物等。
明荟的投资链路,和汇川技术在伺服、电机、工业控制上的产业坐标高度咬合,更像是沿着自己最熟的那条产业链,往上多走了一步。
走类似路径的家办,还有鼎邦投资。鼎邦投资的背后,则是三安光电董事长林秀成家族。
林秀成从钢铁跨界LED芯片创立三安光电,其子林志强接棒后,家族的资本触角从LED延伸到集成电路、光通讯、射频前端。今年3月,鼎邦投资在光轮智能10亿元融资中现身,光轮智能主要通过仿真技术为机器人等物理AI应用提供数据生成和评测能力。
这笔投资看上去是三安光电跨界到了具身数据,但再往下看一层,具身智能的关节、传感器、算力硬件,仍然绕不开化合物半导体和精密制造。
此外,还有立讯精密王来春家族的立翎基金。立翎基金早在2021年成立后便主动放弃私募管理人登记,转为自有资金直投。目前,立翎基金七成左右的资金压在芯片设计和半导体制造上,与立讯精密的主业构成上下游关系。
这一类家办,投资判断来自长期的产业经验,资本去向也更偏好主营业务的产业延伸方向。
家办跨界投资前沿科技
而另一批家办,则选择在前沿科技领域用应用场景卡位。
卖豆浆机的九阳股份创始人王旭宁,创办了九阳家办,投资了机器人公司。九阳家办公开露面的次数不多,但在2026年这轮家办直投潮里,它对地瓜机器人的投资动作颇具代表性。
地瓜不造机器人本体,只做芯片、操作系统和开发工具链,被称为机器人行业的“卖铲人”。它的旭日系列芯片算力覆盖5到560 TOPS,从扫地机到人形机器人都能用。成立两年多,地瓜机器人累计出货800万颗芯片,2025年出货量增长180%,2026年以来累计融资近50亿元。
而九阳家办最早出现在地瓜机器人今年3月的1.2亿美元B1轮名单里,身份是战略投资机构;到了9月的C轮融资,九阳家办才变成“老股东”。地瓜机器人的C轮由韩国未来资产领投,包括美团战投、高瓴创投、淡马锡旗下的Vertex Growth等近30家顶级机构参与。
在这样一份“高手如林”的名单里,一家小家电企业的家办并不显眼。但九阳在小家电上积累了几十年的供应链管理、产品化经验,九阳的产线也聚焦于多品种、小批量的小家电。从产业逻辑看,这种柔性生产场景,本来就是机器人芯片最现实的验证路径之一。
九阳家办的持续投资,给地瓜机器人后续的产品落地,提供了真实的工业验证场景。而九阳也得以用最低的成本,近距离观察前沿产业链的生长过程。
特步家办跟投无界智航,也是一个具有代表性的样本。2026年7月,可信物理智能企业无界智航完成首轮近亿元天使轮融资,鼎晖VGC、初心资本、SEE Fund联合领投,特步家办以产业方身份跟投。
无界智航做的,是让机器人在真实产线和商业场景里稳定、可信地执行任务,把Physical AI从实验室推到规模化落地。而特步的主业是运动鞋服,看上去离AI很远;但Physical AI一旦落地,智能工厂和运动科学就是最直接的场景。
特步家办带着钱和场景进来,创业公司拿到的就不只是一笔天使投资,还有一个可以真实测试产品、跑通数据的产业入口。
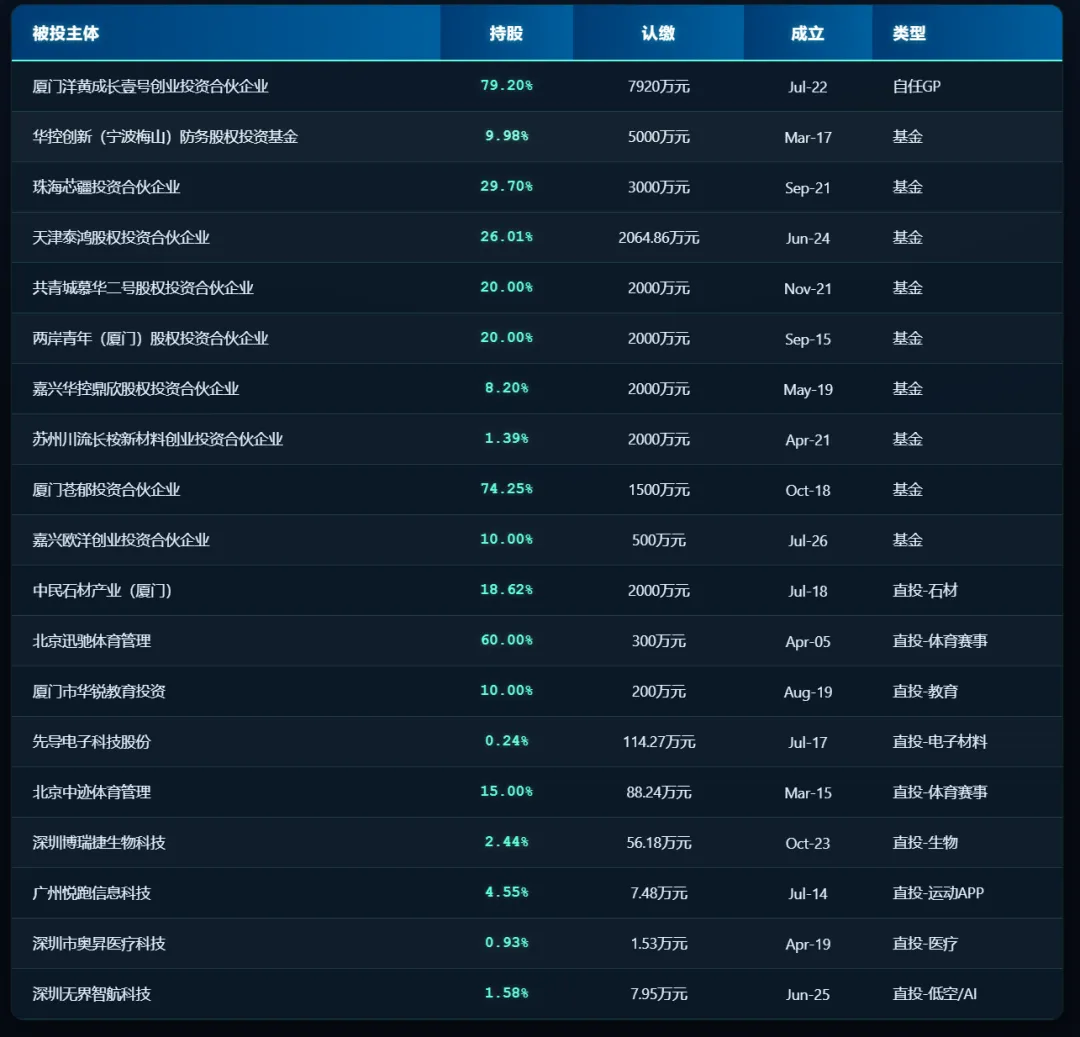
图:特步家办投资标的
除此之外,今年5月,真保科技宣布完成近亿元天使轮融资,由长盈精密、科达利、肇民科技等企业的家办联合领投。
这三家公司都是精密制造细分领域的上市公司,它们凑在一起,带来的除了资金,还有各自的制造工艺和产线资源。对创业公司来说,这样的股东名单,意味着样机进产线的路要好走得多。
VC的生意,为什么被老板们自己做了?
VC不再是老板们的第一选择,究竟原因何在?
家办走到台前做直投,最直接的动机是费率。传统私募股权基金2%的管理费加20%的业绩报酬,在一笔5000万美元的配置上,一年光管理费就是100万美元,还要在门槛收益率之上再切掉两成利润。
如果投资完全陌生的领域,这笔钱也许是不得不交的学费;但到了产业认知足够的行业,老板们选择用家办直投替代VC,能把判断权和收益权一起拿回来。
还有一层差别:VC的钱有投资期限,家办的钱没有到期日。
VC基金有7+2的存续期,有出资人盯着DPI,有退出窗口的压力。一个具身智能的关节模组从样机到量产,可能要跑三五年;一个化合物半导体材料从验证到上车,周期更长。但家办的钱没有到期日,它们不愿意把判断权完全让渡给一个按存续期运转的基金也并不意外。
还有一个很少被摆上台面、却真实存在的推力:国资LP的逻辑正在重塑一级市场的资金生态。
过去几年,人民币基金的出资结构发生了剧烈变化,国资LP成为最重要的资金来源之一。地方基金和国资出钱,除了财务回报,往往还附带着返投、落地、招商、产业链补齐、合规审计和退出安排等一系列目标。
GP拿了一笔钱,投项目的时候要同时考虑多个因素。对于只想按产业逻辑下注的企业家来说,家办直投的约束更少,更能够按照自己的产业逻辑下判断。老板们“被迫”自己做VC,资金结构的变化也是不可忽视的推力。
当然,家办直投并非没有缺点。瑞银2025年一篇对全球家办的调查显示,单一家办的中位数人员规模很小,全部加起来通常八个人左右,专职做投资的可能只有两个;且只有一半的直投家办中存在有私募股权经验的人,投后进董事会的比例也只有两成。尽调靠直觉、投后靠缘分,是不少家办直投的真实状态。
但不管怎样,一级市场的出资结构正在被重新校准,在VC和产业之间,家办正在拓展一条新的资本路径。
参考资料:
《跳过VC,“有钱人”直接打钱给创始人》,创业邦
《老板们不再把钱交给VC了》,投中网
《汇川旗下家办首次公开发声,企业家“老钱”如何投向“新科技”?》,21世纪经济报道
《三安光电林志强,成立家族办公室》,投资界
其他公开资料。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。