


菲律宾镍矿发运面临台风考验 国内港口库存超1400万吨

产联社编辑|开蓉蓉
图片由AI生成
超强台风逼近菲律宾北部海域,镍矿出口面临短期发运风险。10月20日,今年第30号台风“蔷琵”继续向西偏北方向移动。菲律宾国家气象局当天11时发布首份台风公告,将其命名为“Rosal”,并对吕宋岛部分地区发布1号风讯。公告发布时,台风中心仍位于菲律宾责任区之外。
上海有色网(SMM)10月19日提示,尽管台风预测路径位于菲律宾主要镍矿产区以北,恶劣海况仍可能影响港口装船及沿海运输,导致菲律宾对华镍矿出口延误。
菲律宾占中国镍矿进口总量的九成以上,但国内港口库存提供一定缓冲。与此同时,印尼镍生铁供应持续影响国内冶炼市场,国际镍研究小组(INSG)最新预计,2026年全球原生镍市场仍将小幅过剩。
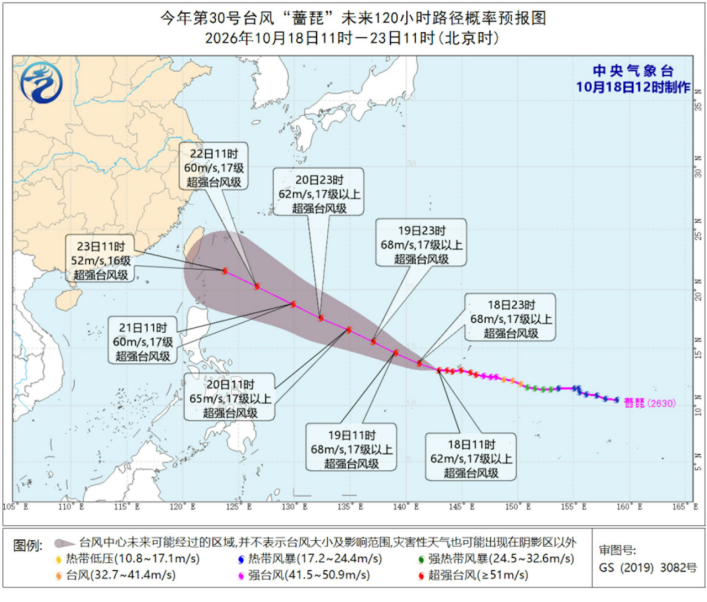
图:“蔷琵”未来20小时路径概率预报图
来源:中国中央气象台网站
台风偏离主产区,发运仍存风险
从预测路径看,“蔷琵”并未直接指向菲律宾主要镍矿产区。菲律宾国家气象局10月20日公告显示,台风外围环流可能带来强降雨和恶劣海况,部分沿海地区面临风浪影响。气象预警已发布,但不能据此认定主要镍矿港口已经停运。
菲律宾镍矿出口对天气较为敏感。苏里高等主要矿区的道路运输和装船作业容易受到持续降雨影响,部分红土镍矿项目依赖驳船及近岸装船,恶劣海况可能导致船舶靠泊和装货延迟。此前苏里高局部降雨已对发运造成轻微影响,但整体影响有限。
Mysteel数据显示,10月12日至18日,菲律宾装货离港镍矿船18艘,发货量96.53万湿吨,其中13船发往中国,发货量69.77万湿吨。同期中国港口镍矿到货122.45万湿吨,其中来自菲律宾108.48万湿吨。
10月本身处于菲律宾镍矿发运由雨季前高位向季节性低位过渡的阶段,台风可能增加额外扰动。截至本稿核查时,尚无充分公开信息证实主要镍矿港口因本次台风大范围停运。实际影响仍需结合后续船期及发运变化判断。
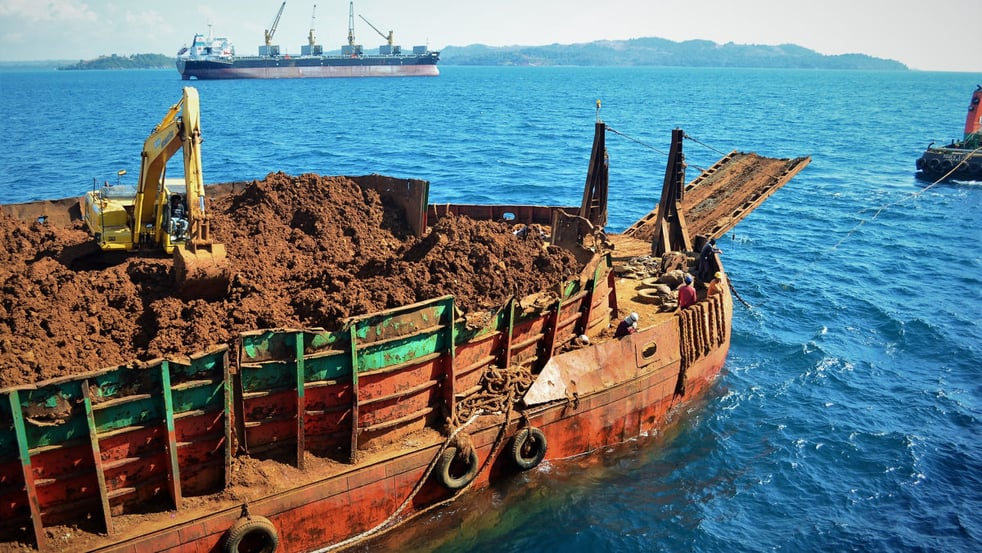
来源:KAISARMUDA
对菲矿依赖度高,国内港口库存提供缓冲
中国镍矿进口对菲律宾具有较高依赖。海关统计及行业机构整理数据显示,2026年8月中国镍矿进口596.48万吨,其中自菲律宾进口红土镍矿552.57万吨,占比92.64%。
由于印尼限制镍矿原矿出口,中国镍生铁(NPI)冶炼厂难以通过印尼原矿直接弥补菲律宾供应缺口,其他矿源在品位、运输成本和供应规模方面也存在替代限制。
不过,国内港口库存为短期扰动提供一定缓冲。Mysteel 10月16日发布的最新周度统计显示,截至10月15日,中国14港镍矿库存1465.4万湿吨,较前一周增加1.8万湿吨,增幅0.12%。其中菲律宾镍矿1365.4万湿吨,中高品位镍矿728万湿吨。
库存总量并不等于冶炼厂能够直接使用的原料数量。矿石品位、库存分布及企业备货情况,均会影响实际供应保障能力。已完成雨季备货的企业受短期船期延误影响相对有限,库存偏低的企业则可能面临更大采购压力。
印尼镍生铁回流也在改变国内供需关系。华泰期货10月20日分析指出,镍铁底部成本支撑继续下移,菲律宾镍矿报价弱势持稳,原料端定价承压。印尼NPI虽不能直接替代菲律宾原矿,但在镍铁产品供给层面形成竞争,可能抑制国内冶炼厂对进口矿的新增采购需求。
全球镍市仍过剩,天气影响有待观察
台风消息出现之前,菲律宾镍矿价格已呈现弱势。SMM 10月19日数据显示,菲律宾1.5%品位镍矿FOB报价为44至47美元/湿吨,区间中值45.5美元/湿吨。FOB为离岸价格,不能直接与同期约60美元/湿吨的CIF到岸报价比较。下游库存充裕、采购谨慎,仍是矿价承压的重要原因。
印尼矿端供应政策同样受到关注。华泰期货10月20日援引印尼能矿部信息称,2026年镍矿RKAB修订配额约2.9亿吨,较年初2.5亿至2.6亿吨的初步目标上调,但仍低于2025年的3.79亿吨。配额调整并不意味着实际供应同步变化,仍需观察矿山生产及冶炼需求。
全球供需平衡也未发生根本改变。INSG在10月会议后,将2026年全球原生镍市场由4月预计短缺3.2万吨调整为过剩1.9万吨;预计2027年过剩扩大至7万吨,全球产量约407万吨,使用量约400万吨。
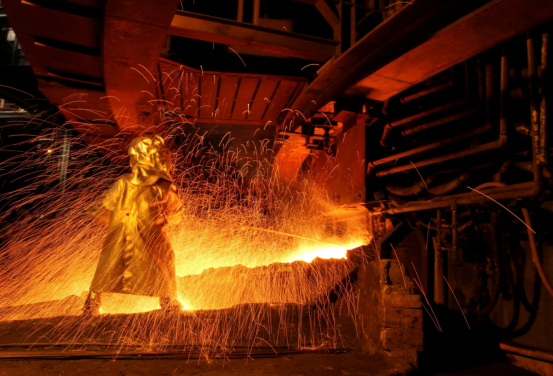
图:印尼PT Vale镍冶炼厂生产现场
来源:Reuters
不过,全球原生镍供需平衡与菲律宾红土镍矿短期供应并非同一统计口径。即使全球市场过剩,局部发运受阻仍可能造成特定品位矿石阶段性紧张,其价格影响取决于国内NPI生产、不锈钢采购及库存变化。
10月19日,沪镍主力合约收于117150元/吨,较前一交易日收盘上涨1.58%。华泰期货认为,宏观压力边际缓和及前期下跌后的交易调整推动镍价反弹,基本面尚未出现实质性改善。目前尚不足以将价格上涨归因于菲律宾台风。
后续菲律宾镍矿发运能否恢复、国内港口库存是否下降,以及印尼镍铁回流是否持续,将成为判断本轮天气扰动实际影响的主要依据。
短期看,台风首先影响的是发运预期;中期影响能否扩大,则取决于船期延误是否真正转化为到货减少和库存下降。
信息来源说明:中央气象台、菲律宾国家气象局10月20日公报;SMM 10月19日镍矿价格分析及快讯;Mysteel 10月14日至20日镍产业链统计;海关总署进口数据;INSG 2026年10月供需预测;印尼能矿部RKAB公开信息。
免责声明:本文仅供参考,不构成任何投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。