


【产业速递】告别“最不发达国家”身份在即,老挝停批稀土新矿以锁定国内资源

产联社研究员|李小满
图片由AI生成
老挝以总理令形式,同时收紧了稀土开采审批与关键矿产出口两道闸门。10月7日,老挝工贸部部长向第十届国会提交新版《矿业管理总理令》草案,核心条款有三:一是停止审批新增稀土采矿项目,二是锑、钴、钨、镍等原矿2030年前禁止直接出口,三是矿权全面公开招标并要求具备加工能力。存量矿山则须在2026年底前提交原矿减量出口方案。这轮收紧的转型背景,是老挝将于2026年11月告别"最不发达国家"身份,贸易优惠与援助退出后,将资源收益留在国内的诉求愈发迫切。
老挝在中国稀土进口版图中,占据不可忽视的第二位置。上海钢联数据显示,老挝矿占中国稀土进口总量约25%,仅次于缅甸的56%,高于美国的19%。百川盈孚数据显示,老挝8月对华出口未列名氧化稀土2602吨,同比增长72%,1-8月累计14633吨,同比增长30%。兴业证券数据强调,老挝离子矿进口已从2023年的502吨REO增至2025年的14958吨REO,占比居前且增速高企,意味着老挝政策的一举一动,都会直接传导到中国稀土的供给预期。
表:中国稀土进口情况
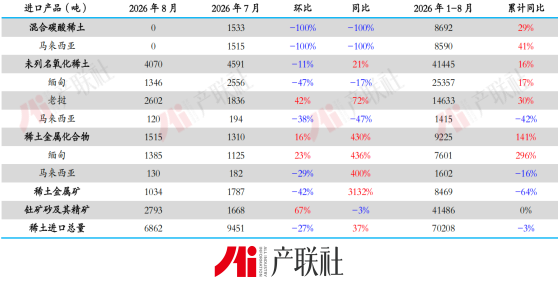
数据来源:百川盈孚、产联社
但禁令的冲击存在明显时间差,新增冻结与存量执行是两回事。草案冻结的是"新增",即停止审批新增采矿项目;对"存量"则另留通道,存量矿山须在2026年底前提交原矿减量出口方案,现产项目与勐康等已批项目仍可过渡运行。这一时间差已在中资企业身上先行显现:8月7日,赤金厦钨提前全面停止川圹省勐康项目采矿与选矿,较草案公布早了两个月。新增收紧、存量缓冲的错位设计,决定了政策对中国稀土供应的实际冲击短期有限。
稀土真正的瓶颈在分离而非矿山,定价权由分离环节主导。中邮证券告指出,中国冶炼分离产能占全球约88%,SMM测算口径则接近90%;叠加中国对冶炼分离技术的出口管制,资源国即便建成矿山,也难以在短期内复制分离能力。
老挝禁矿是转型倒计时下的必然选择
老挝禁矿政策并非突发,而是一条升级链的终点。从5月党中央第11号指令提出禁止原矿出口、重谈特许经营合同、将本土深加工纳入续证考核,到10月7日总理令草案将其落地为可执行条款,环环相扣。倒逼这轮收紧的,是老挝将于2026年11月告别"最不发达国家"身份,出口优惠与援助退出后,若仍停留在出售原矿,资源红利将随身份转变一并流失。因此,从出售原矿转向产出成品,是老挝在身份切换前的自救式转型。
但对中资企业而言,"就地建厂"的要求并非一条现成的出路。以赤金厦钨为例,其勐康项目2025年产量998.56吨,却归母净亏损1.07亿元,微利乃至亏损的现状,使"就地建厂"的续证条件成为一道两难抉择。更关键的是,中国对冶炼分离技术实施出口管制,中资企业即便有意就地深加工,也难以将核心分离技术完整输出,资源国的深加工诉求,恰好撞上技术出口的天花板。正如SMM判断,中资企业的离场,与其说是对政策的被动服从,不如说是对"就地建厂"与"技术受限"双重约束的理性反应。
全球竞速升级,稀土供应链从抢矿到抢全链
老挝禁矿的冲击之所以被低估,在于全球稀土供应链的重构早已展开。据SMM整理的海内外项目动态,9月以来,巴西罗查项目概略研究税后净现值约79亿美元,南非三大项目齐头并进,Fitch Solutions预计南非2034年稀土产量将达约12.4千吨REO/年,居非洲第一。这些项目的密集落地表明,供给替代已进入工程实施阶段,老挝收紧原矿外流,全球买方的替代渠道亦在同步拓展。
本轮重构的最大变化,是竞争维度由"抢矿"升级为"抢全链"。沙特在麦地那地区发现约1.1亿吨稀土后,由MP Materials与Maaden合资建设精炼厂;阿根廷众议院推进将稀土列为国家战略资产的法案;美国南卡罗来纳州布莱克斯堡的金属与磁体厂同步动工。三个案例指向同一趋势,资源国不再满足于出售原矿,消费国也不再满足于采购原矿,双方均在向分离与磁体环节延伸,全球稀土供给格局正在加速重构。
但"抢全链"中最难突破的环节是分离。中邮证券梳理的海外分离产能显示,Lynas LAMP、MP Materials、Neo Silmet、Energy Fuels等主力项目投产时间大多落在2027至2029年,且重稀土分离能力极为有限。这意味着,未来两三年内,海外新建矿山与磁体厂之间仍存在明显的分离产能断档。资源国若想绕开分离体系,所需的周期将更为漫长。
推动海外重构最刚性的力量,来自军工需求。中国控制全球约90%的磁铁生产,美国约78%的武器项目依赖稀土磁铁,这一依赖度使分离与磁体环节的自主成为国家安全命题。正因如此,USA Rare Earth完成与巴西SerraVerde合并、将离子吸附型矿纳入美国供应链,DFC提供5.65亿美元贷款背书,政府性资金的介入,将稀土供应链重构从商业问题升级为战略问题。全球稀土供给的竞争,已超出价格的范畴。
分离技术瓶颈已体现于价格与需求
分离瓶颈的约束,首先体现在价格信号上。据百川盈孚月报,9月氧化镨钕均价73.19万元/吨,环比上涨0.43%;氧化镝144.43万元/吨,环比上涨2.48%;氧化铽666.6万元/吨,环比下跌0.35%,轻重稀土走势分化。出口数据显示,8月中国稀土出口4735.1吨,同比下滑18.24%,出口均价却同比上涨63.46%至15.52美元/千克,量缩价升的背后,是海外对分离产品的刚性需求明显大于供给弹性。分离产能的稀缺,使供给弹性远小于需求刚性。
分离瓶颈之所以愈发凸显,还在于需求端的持续扩张。中邮证券报告显示,2026上半年高性能钕铁硼产量同比增长23%,2025年国内钕铁硼毛坯总产量达33万吨,机器人、新能源汽车与MLCC等新需求接力传统消费。供给端分离产能高度集中,需求端却多点扩张,两者之间的张力,正是稀土价格中枢上移的根本逻辑。
表:稀土海外冶炼产能情况(不完全统计)

数据来源;中邮证券、产联社
整体来看,老挝禁令是全球稀土供应链重构的又一焦点。从出售原矿到产出成品,资源国的诉求普遍而强烈,但分离环节的技术与资本壁垒,决定了这场重构的进度与方向,矿山可以新建,分离能力却难以迁移。对市场而言,需要跟踪的不是老挝停批了多少矿山,而是关注全球分离产能的投放节奏与集中度演变,这才是稀土供给的最终锚点。
研报来源: SMM《老挝"封杀"稀土原矿出口!强制就地建厂、项目一律停批》 SMM《中企突然停矿,禁令两个月后才曝光:老挝这刀,砍的不是美日?》 百川盈孚《稀土市场月报(9月研究报告)》 国金证券《有色金属周报:10月加息预期回落,稀土钨钼望迎节后补库》 中邮证券《供给刚性铸就底色,AI浪潮重塑需求——小金属行业2026年下半年投资策略》 SMM《9月海外项目汇编》
南华期货《期市早餐》
国盛证券《稀土,国之重器,供需格局改善行业景气回升》兴业证券《稀土行业报告系列1:有矿不等于有供给,冶炼分离瓶颈推动稀土价值重估》
免责声明: 本文内容基于公开研报整理,仅供产业信息参考,不构成投资建议。
商务合作,请联系侯经理 18801065284(微信同号)
报料及内容合作,请联系chanlianshe2026(微信号)
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。